Криптострахование: Иллюзия защиты или дорогая игрушка? Почему полис не спасет ваши цифровые активы
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
«Защитите свои активы от взлома», «Полное покрытие», «Страховка от кражи» — такие слоганы звучат убедительно, особенно если у вас в кошельке серьёзная сумма. Но можно ли действительно застраховать криптовалюту так же, как квартиру или автомобиль? Ответ, увы, менее оптимистичен, чем реклама.
В этом материале мы разберём, как устроено криптострахование, что оно покрывает на практике, почему клиенты нередко остаются без выплат и какие способы защиты реально работают. Это обзор общих принципов, а не юридическая консультация.
Вы узнаете:
- чем криптострахование отличается от привычного;
- какие случаи почти всегда не покрываются;
- сколько может стоить полис и когда он невыгоден;
- чем заменить страховку с точки зрения безопасности.
Почему криптовалюту сложно застраховать
В традиционных финансах страхование опирается на возможность доказать событие и вернуть деньги. Банки могут откатить операцию, в России вклады застрахованы государственной системой в пределах лимита (до 1,4 млн рублей на вкладчика в одном банке). В блокчейне транзакция необратима, а доказать, кто и как получил доступ к ключу, часто невозможно.
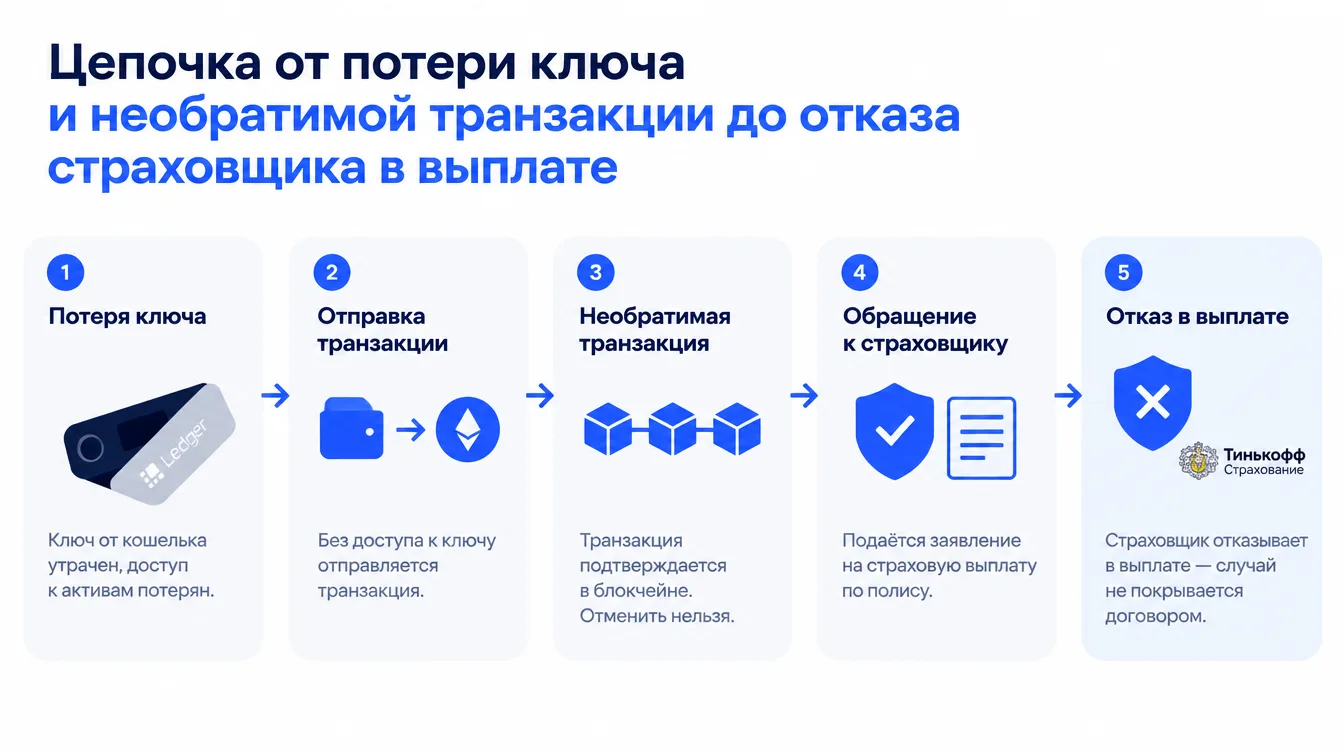
Главная проблема — ключи. Если мошенник получил вашу seed-фразу или приватный ключ, с точки зрения сети он — полноправный владелец. Страховщик в такой ситуации чаще всего скажет, что вы нарушили правила хранения.
Важно: названия страховых продуктов и условия полисов сильно различаются. Прежде чем покупать любой полис, читайте договор целиком, особенно разделы об исключениях.
Что обычно не покрывается
Условия зависят от компании, но в обзорах встречается один и тот же набор исключений:
- Компрометация ключей и seed-фразы. Считается ненадлежащим хранением.
- Фишинг и социальная инженерия. Если вы сами подписали транзакцию, это рассматривают как действие страхователя.
- Ошибки при переводе. Неверный адрес или сеть — это утрата, а не кража.
- Эксплойты смарт-контрактов. Многие полисы относят их к «риску разработки».
- Рыночные риски. Падение курса не компенсируется.
- Внутренние сговоры, выплаты по которым могут блокироваться годами.
Фактически полис защищает от узкого круга ситуаций, например от взлома инфраструктуры кастодиана. При этом, по оценкам автора исходного обзора, большая часть краж связана с действиями самих пользователей, а не с внешним проникновением. Эти проценты зависят от методики, поэтому используйте их как ориентир, но не как точные данные.
Кого страхуют на самом деле
Чаще всего в страховые программы попадают не частные кошельки, а инфраструктура:
- резервы бирж в холодном хранении;
- активы клиентов у кастодиальных провайдеров на их собственных системах;
- ответственность организаций за технические сбои.
Для частного лица, который хранит активы в самостоятельном кошельке или использует децентрализованные приложения, доступных продуктов почти нет. Те, что есть, могут иметь невысокие лимиты и существенные франшизы.
Ключевые преимущества страховки (когда она работает)
- Дополнительный уровень защиты для институциональных клиентов.
- Юридическая ответственность кастодиана перед клиентом.
- Чёткие процедуры при определённых видах инцидентов.
Минусы
- Узкий перечень покрываемых событий.
- Высокая стоимость и строгие условия.
- Сложность доказать страховой случай.
- Риск отказа по формальным основаниям.
DeFi-страхование: свои ловушки
Децентрализованные протоколы вроде Nexus Mutual или InsurAce предлагают «покрытие» смарт-контрактов через пулы ликвидности. Идея любопытна, но практика показывает проблемы:
- Дискреционные решения. Некоторые протоколы оставляют за собой право решать, какие требования удовлетворять.
- Риск контрагента. Размещая средства в протоколе, вы подвергаетесь рискам его собственных смарт-контрактов.
- Зависимость от оракулов. Если данные не фиксируют инцидент, выплаты может не быть.
- Выплаты в токенах. Если возмещение приходит в нативном токене протокола, его стоимость после громкого взлома может резко упасть.
- Отсутствие регулятора. Жаловаться практически некуда.
Совет: относитесь к DeFi-полису как к ещё одной рискованной позиции, а не как к «подушке безопасности».
Сколько это стоит
Премия по традиционным видам страхования обычно составляет небольшую долю от суммы покрытия. В криптосфере, по оценкам из обзора, её называют на порядок выше — порядка 10–20% в год от суммы покрытия, причём без гарантии продления. На дату публикации обзора (конец марта 2026 года) это остаётся оценкой, а не твёрдым тарифом. Реальные цены нужно запрашивать у страховщика.
Простой расчёт показывает: если полис стоит десятки процентов, актив должен приносить ещё больше, чтобы окупить защиту. К тому же страховка не покрывает падение курса.
Юридический аспект
Во многих странах регулирование страхования цифровых активов только формируется. В России такая деятельность практически не урегулирована, а режим работы с цифровыми финансовыми активами не распространяется автоматически на криптовалюту, купленную на иностранной бирже. Если полис оформлен у зарубежной компании, спор могут рассматривать по праву другой страны, что осложняет взыскание.
Что работает лучше полиса
- Аппаратные кошельки и мультиподпись. Схемы вроде «2 из 3» с ключами в разных местах сильно усложняют кражу.
- Сегментация. Небольшая сумма на «горячем» кошельке для операций, основная — в холодном хранении.
- Профессиональный кастодиан для крупных сумм, когда возможна юридическая ответственность перед клиентом.
- Операционная гигиена. Отдельное устройство для операций, никаких фото и облачных копий seed-фразы, белые списки адресов на биржах, двухфакторная защита.
- Проверка адресов и сетей перед каждой отправкой, начиная с тестового перевода.
Итоги
✅ Страховка не защищает от основных причин потерь: ошибок пользователя, фишинга и компрометации ключей.
✅ Продукты чаще рассчитаны на биржи и кастодианов, а не на частных держателей.
✅ Полисы дороги, содержат много исключений, а DeFi-страхование добавляет собственные риски.
✅ Надёжнее работает техническая защита: холодное хранение, мультиподпись и дисциплина.
Какой вариант выбрать?
- Для частного держателя → аппаратный кошелёк и строгая гигиена ключей.
- Для крупной суммы → мультиподпись или профессиональный кастодиан, ответственность которого прописана договором.
- Для заинтересованных в полисе → изучить договор, исключения, лимиты и юрисдикцию до оплаты.
Материал носит информационный характер и не является инвестиционной рекомендацией.
Частые вопросы
Можно ли застраховать личный кошелёк?
Для частных пользователей это сложно. Предложения чаще касаются бирж и кастодианов; доступные варианты имеют лимиты и множество условий.
Покрывает ли страховка падение курса?
Нет. Она не компенсирует рыночные риски, а касается лишь определённых страховых случаев.
Безопасно ли покупать DeFi-полис?
Это тоже риск: вы доверяете смарт-контрактам протокола, а выплаты зависят от правил и решений сообщества.
Что делать, если ключи украли?
Страховое возмещение маловероятно. Нужно оперативно обратиться в поддержку платформы и правоохранительные органы, а также проверить условия полиса, если он есть. Для общего контекста по рынку смотрите блог и курсы.
Заключение
Криптострахование пока остаётся развивающейся и несовершенной сферой. Оно полезно институциональным игрокам с кастодиальной инфраструктурой, но для частного пользователя нередко превращается в дорогой продукт с сомнительной отдачей.
Лучше вкладывать время и ресурсы в то, что реально снижает риск: правильное хранение, разделение средств и аккуратность при каждой операции. Страховка — в лучшем случае дополнение, а не замена безопасности.
Защищайте ключи, а не иллюзии — тогда вашим активам будет спокойнее.