Лучшие займы в СПБ: рейтинг надежных МФО в 2026
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
В Петербурге десятки микрофинансовых организаций, и каждая называет себя надёжной. Но как отличить добросовестного кредитора от «серой» схемы, если все сайты выглядят похоже и обещают одобрение за пять минут? Рейтинг лучших займов в СПБ полезен только тогда, когда вы понимаете, по каким правилам его читать.
Поэтому мы построили материал иначе: сначала — как проверить любую компанию самостоятельно, затем — условия девяти МФО, которые часто попадаются в подборках. Это справочная информация, а не оценка финансовой устойчивости: гарантий надёжности никто, включая нас, дать не может.
Вы узнаете:
- по каким признакам отличают легальную МФО от сомнительной;
- где проверить лицензию и статус организации;
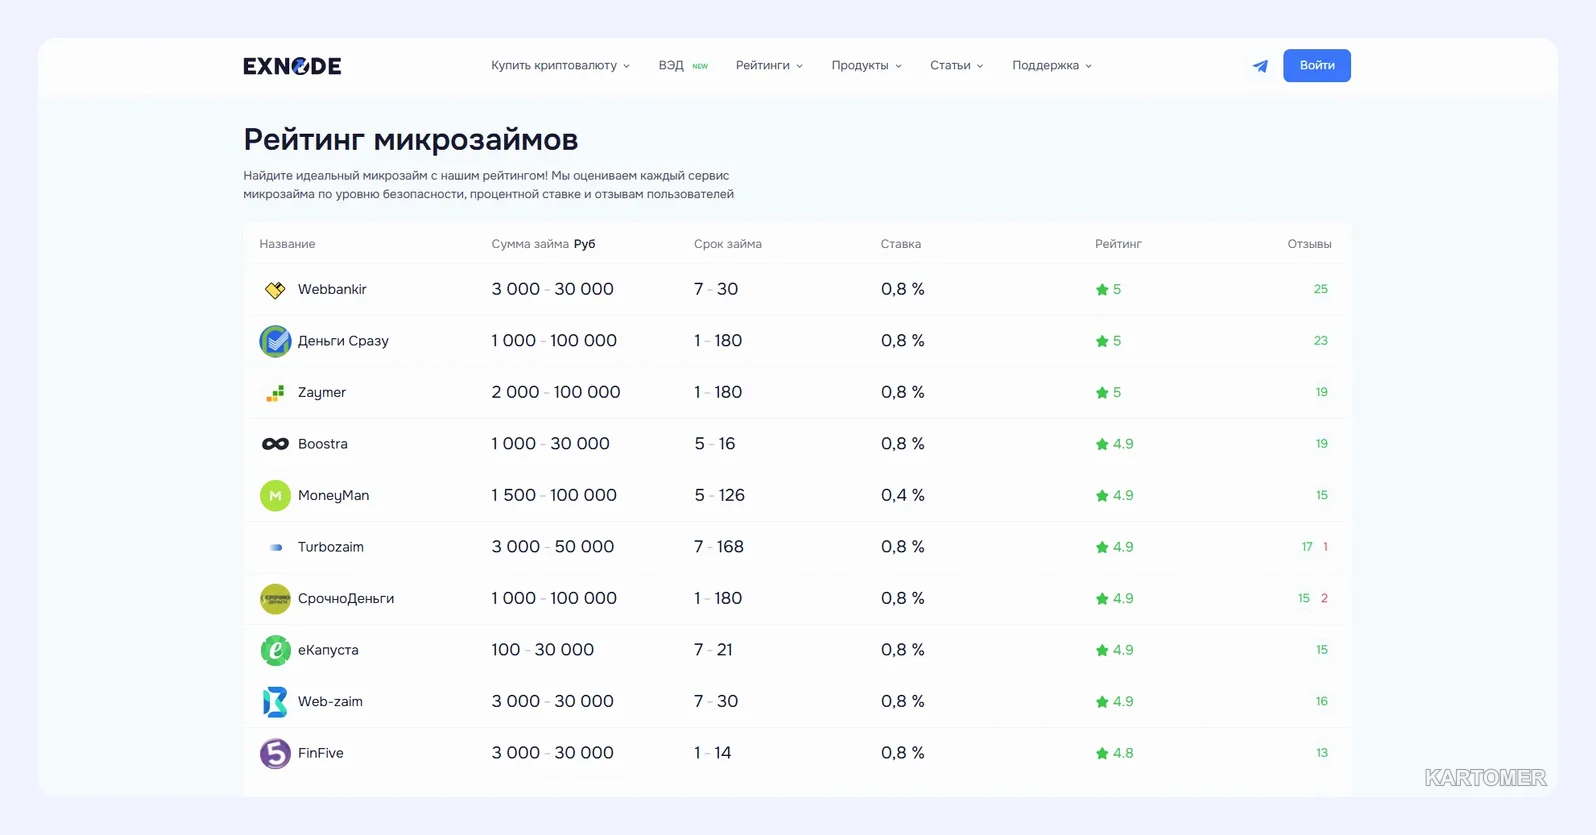
- какие суммы, сроки и ставки заявляют девять компаний (данные на февраль 2026 года);
- как выбрать из них вариант под себя.
Что значит «надёжная» МФО
Для заёмщика надёжность — это не размер рекламного бюджета. Это набор проверяемых фактов.
- Запись в государственном реестре. Организация обязана числиться в реестре микрофинансовых организаций Банка России. Нет в реестре — не берите деньги.
- Понятные условия. На сайте открыто указаны ставка, срок, полная стоимость и штрафы.
- Договор без скрытых платежей. Все обязательные платежи прописаны в индивидуальных условиях.
- Нет предоплаты. Легальные компании не просят деньги до выдачи.
- Живые контакты и история. Есть юридический адрес, телефон, отзывы за несколько лет.
Важно: реестр Банка России — единственный источник, который подтверждает право организации выдавать займы. Не доверяйте «знакам качества» без ссылки на проверку.
Девять МФО: что заявляют компании
Мы привели данные в том порядке, в котором их удобно сравнивать. Это не оценка качества. Цены и лимиты на февраль 2026 года; они меняются, поэтому актуальные значения сверяйте на официальных сайтах.
1. Zaymer — автоматизация и широкий диапазон
Ключевые преимущества:
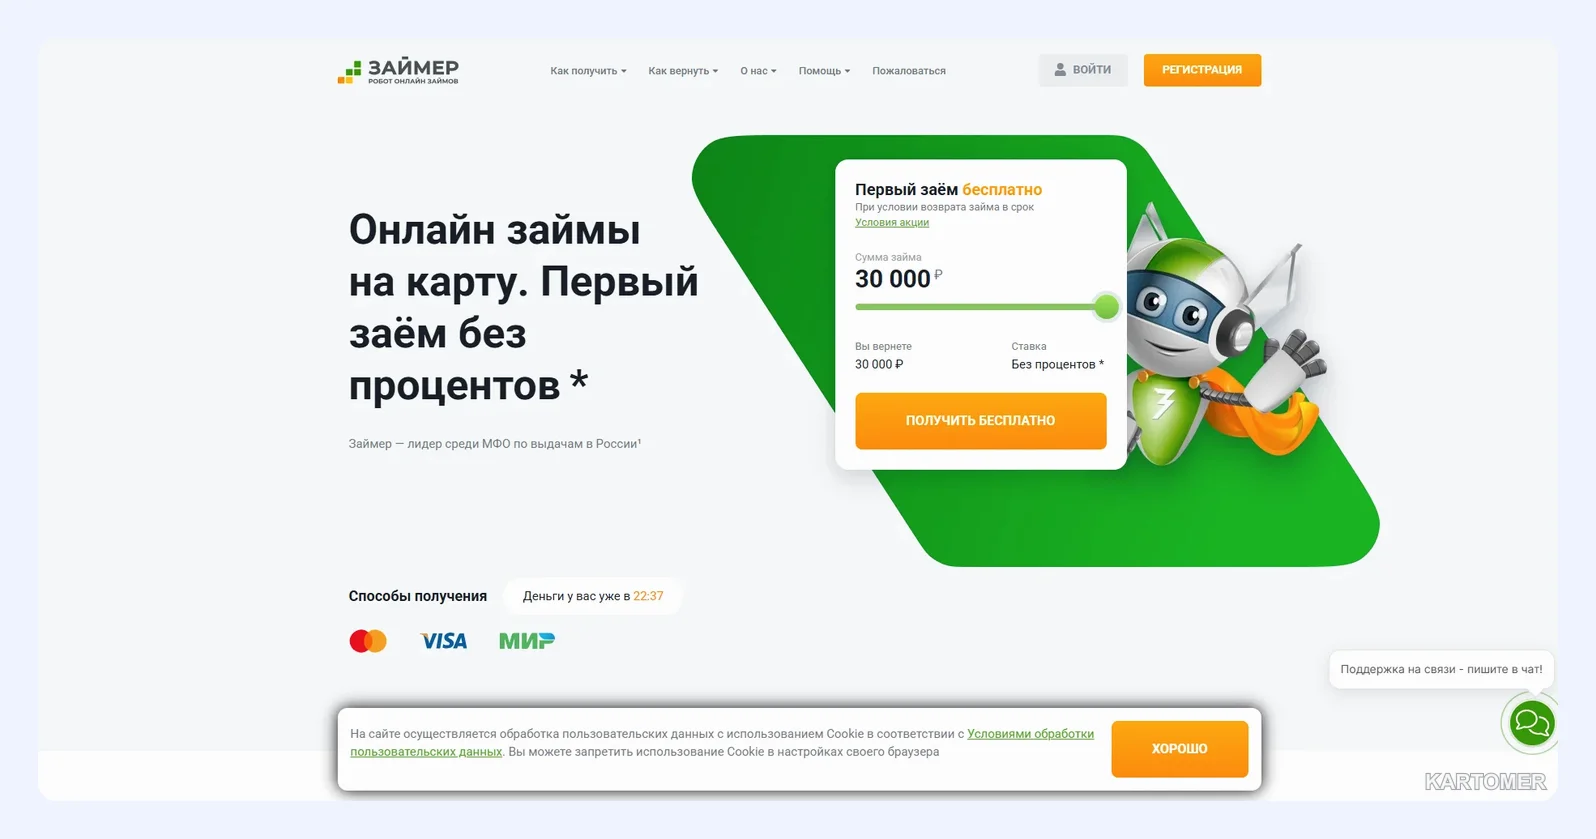
- сумма 2 000–100 000 ₽ и срок 1–180 дней;
- решение без звонков.
Минусы:
- ставка от 0,8% в день;
- нет личного обсуждения условий.
2. Деньги Сразу — онлайн и офис
Ключевые преимущества:
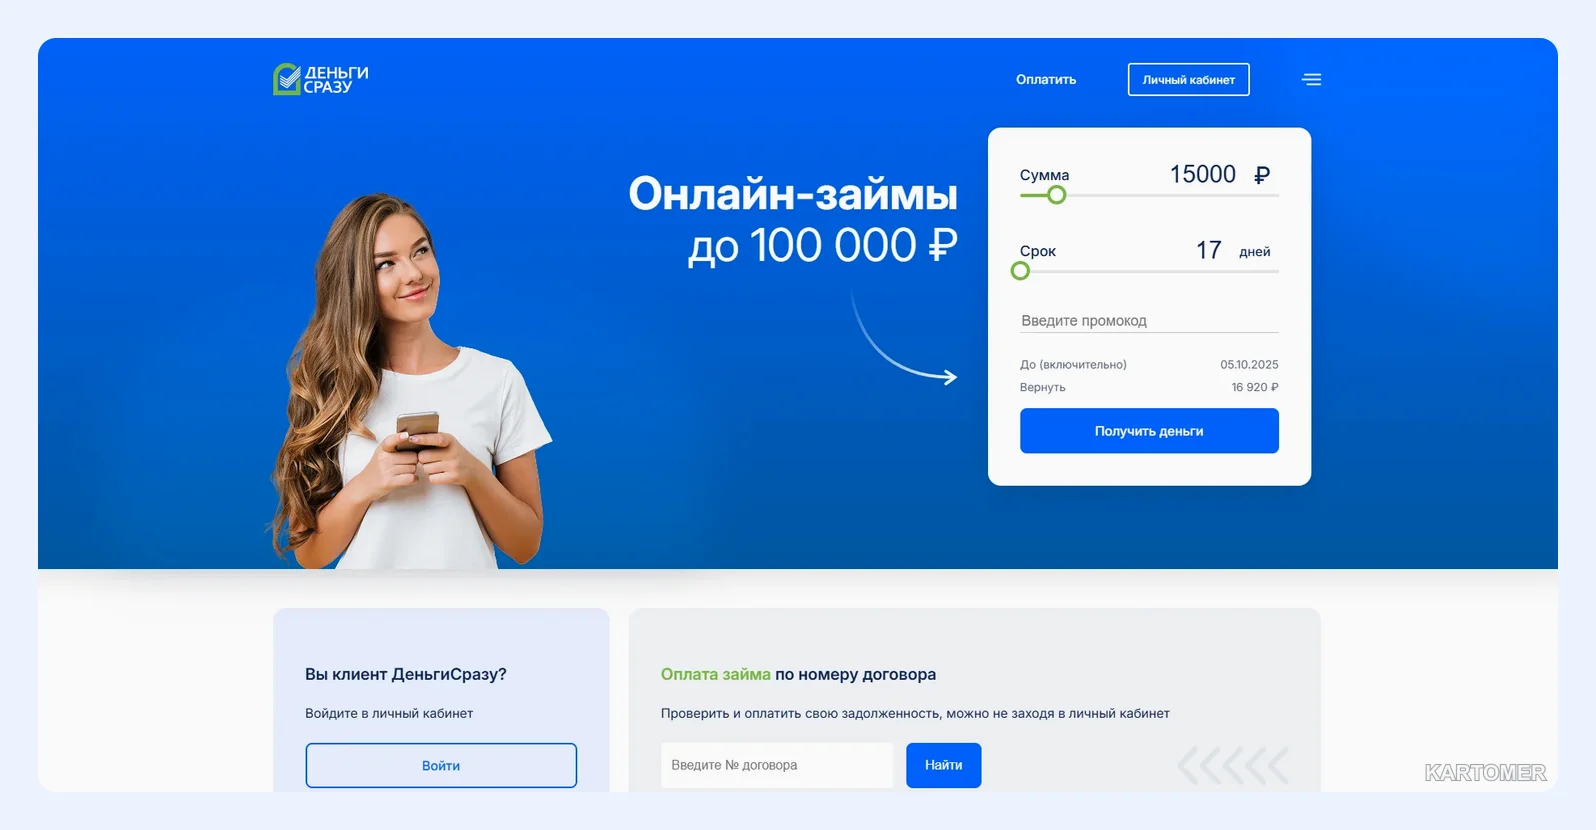
- 1 000–100 000 ₽ на 1–180 дней;
- есть выдача в отделении.
Минусы:
- ставка от 0,8% в день; при длинном сроке переплата значительная.
3. MoneyMan — минимальная заявленная ставка
Ключевые преимущества:
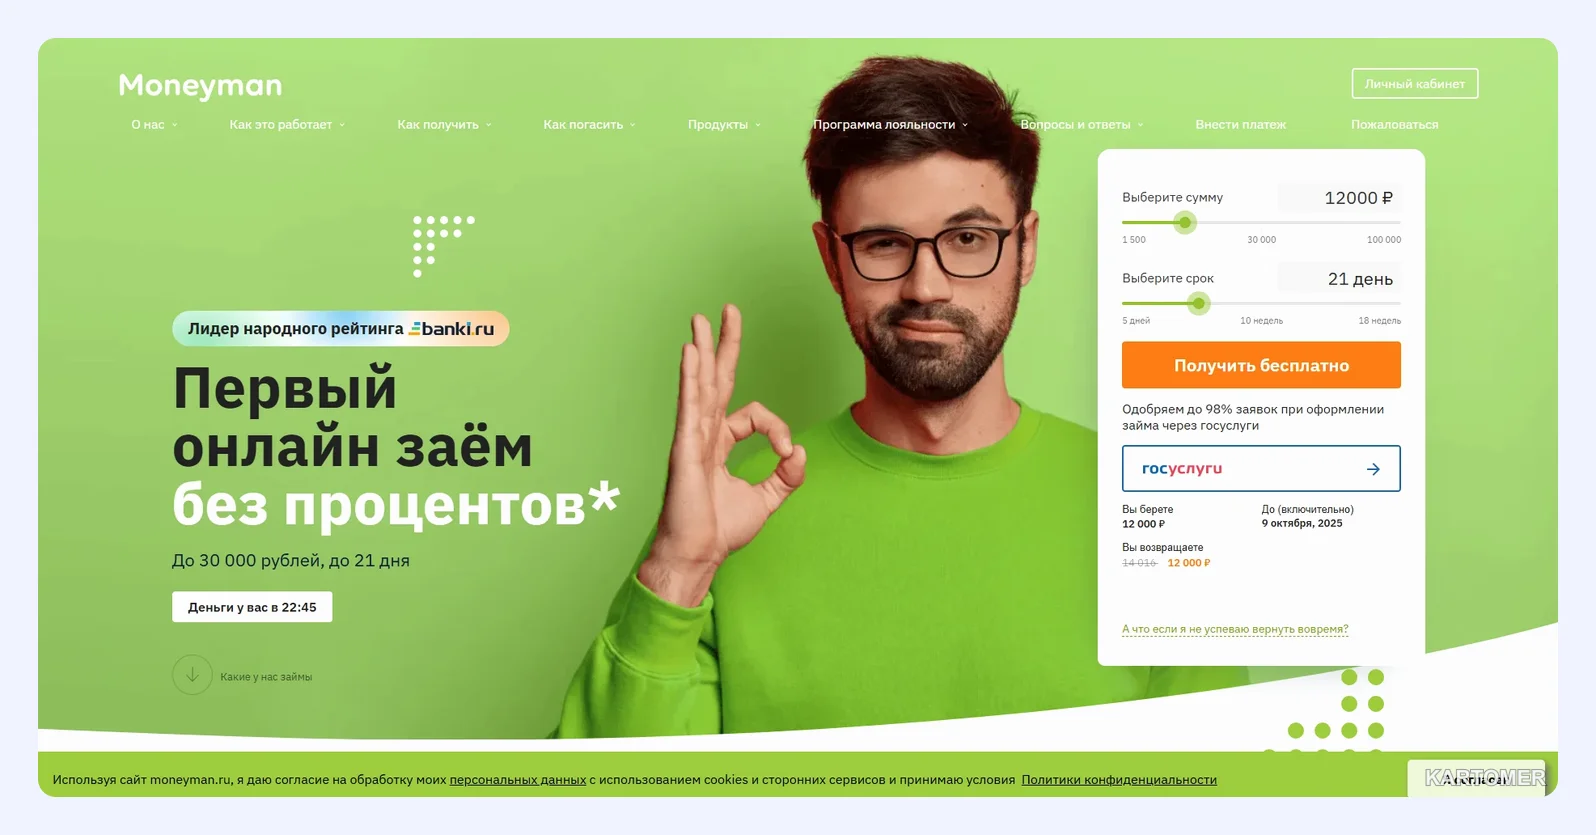
- 1 500–100 000 ₽ на 5–126 дней;
- ставка от 0,4% в день.
Минусы:
- стоимость зависит от программы и истории клиента.
4. Boostra — для небольших сумм
Ключевые преимущества:
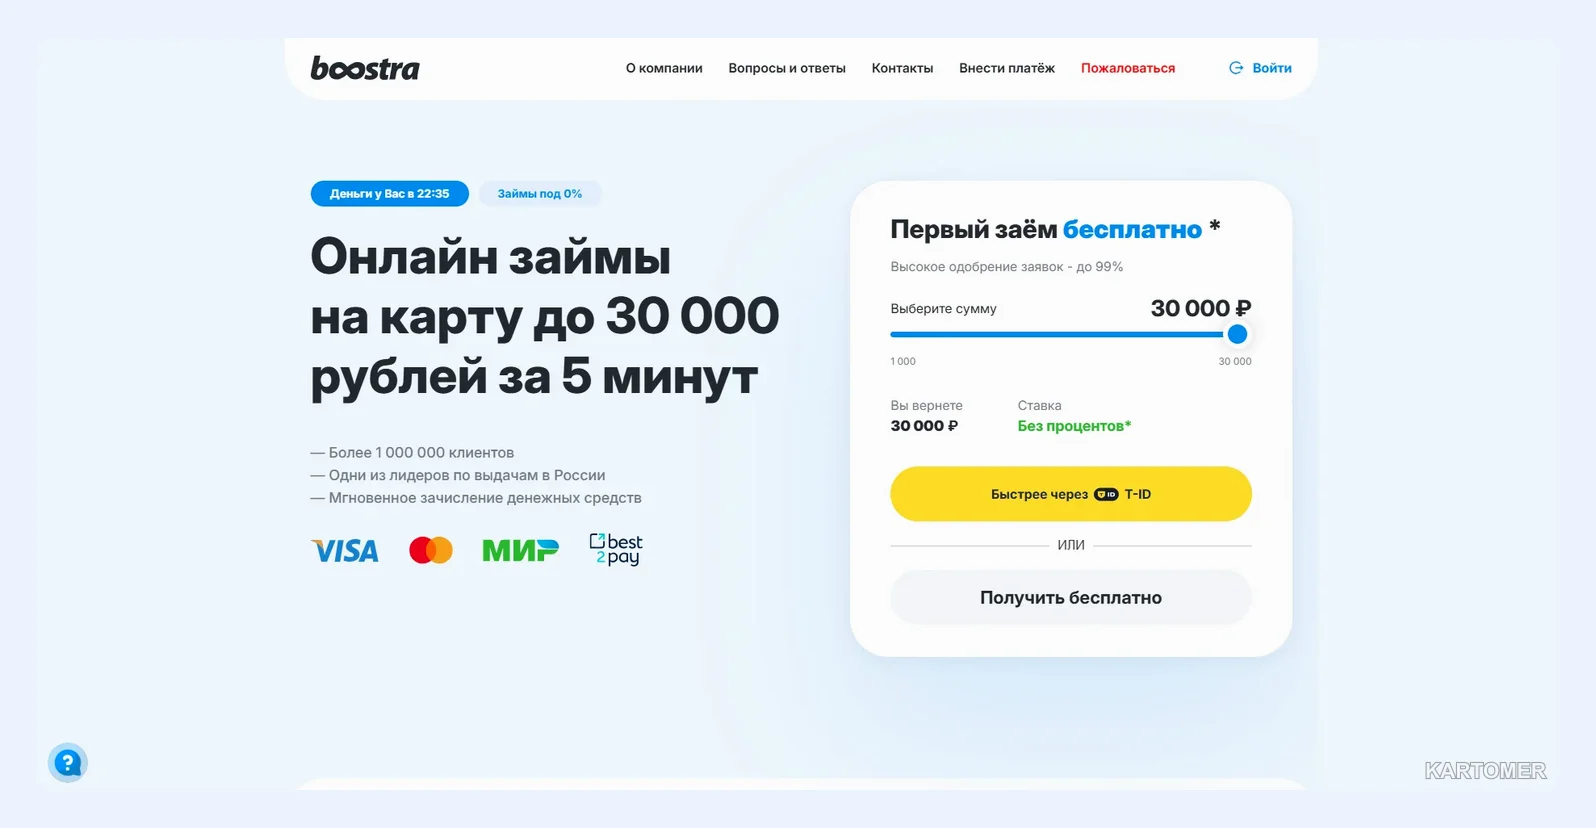
- 1 000–30 000 ₽ на 5–16 дней;
- подходит для первого обращения.
Минусы:
- короткий срок и невысокий потолок.
Остальные участники сравнения
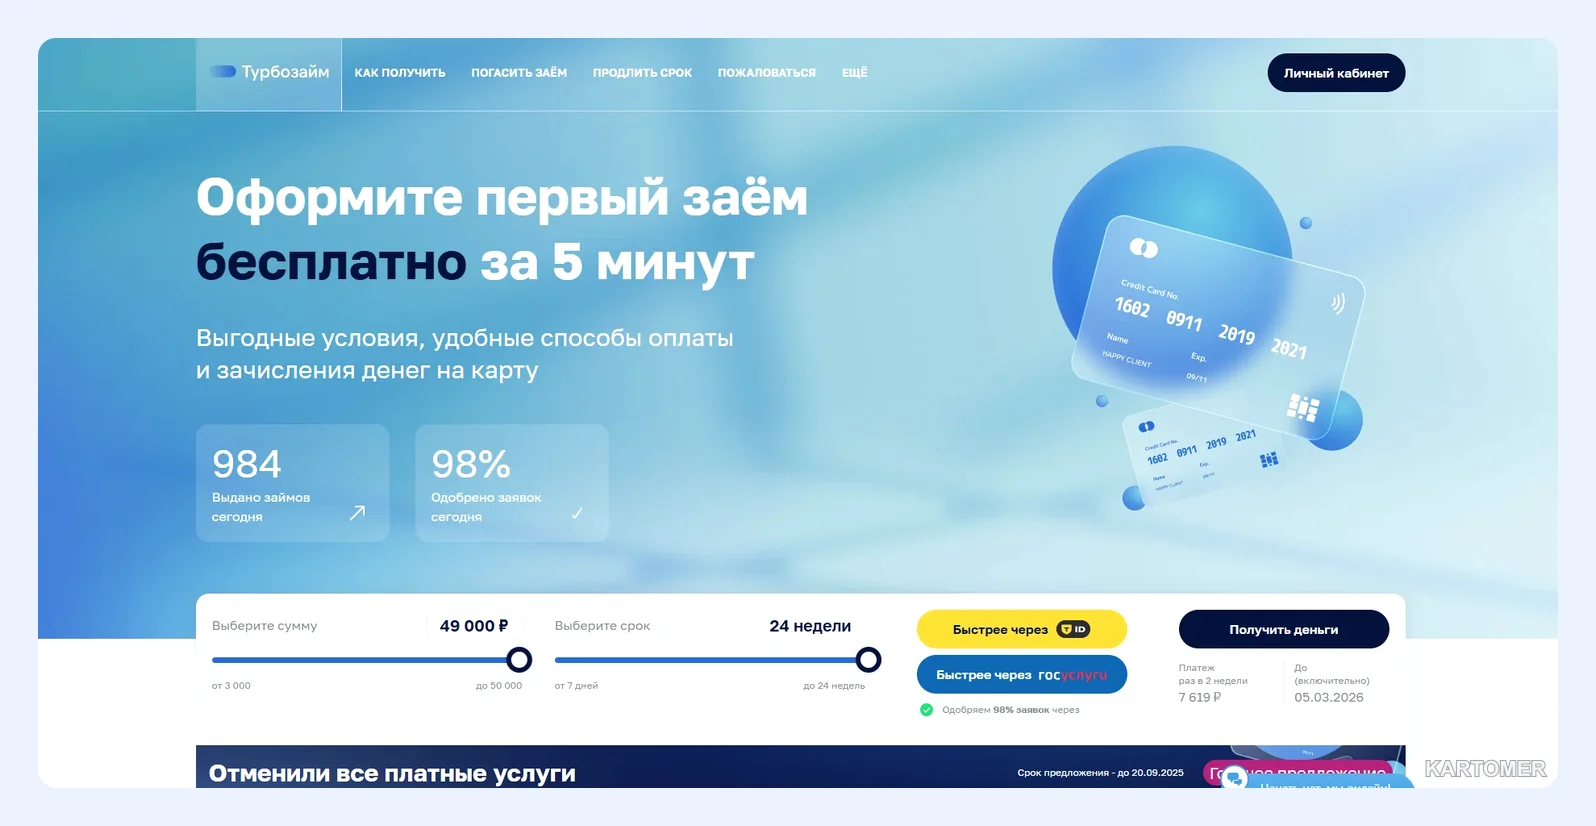
- Turbozaim: 3 000–50 000 ₽, 7–168 дней, от 0,8% в день.
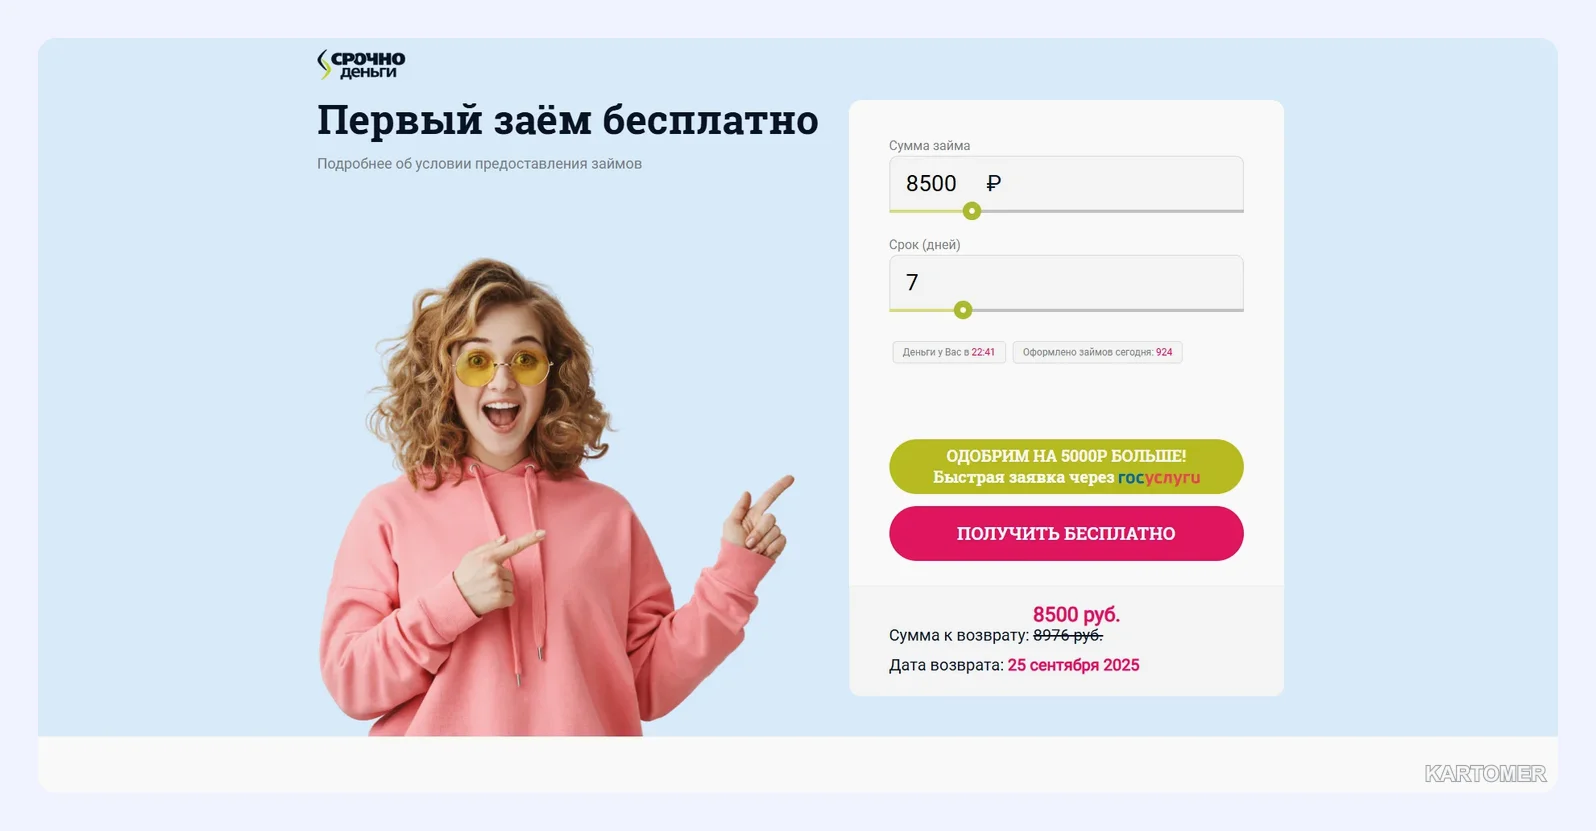
- СрочноДеньги: 1 000–100 000 ₽, 1–180 дней, от 0,8% в день; онлайн и офис.
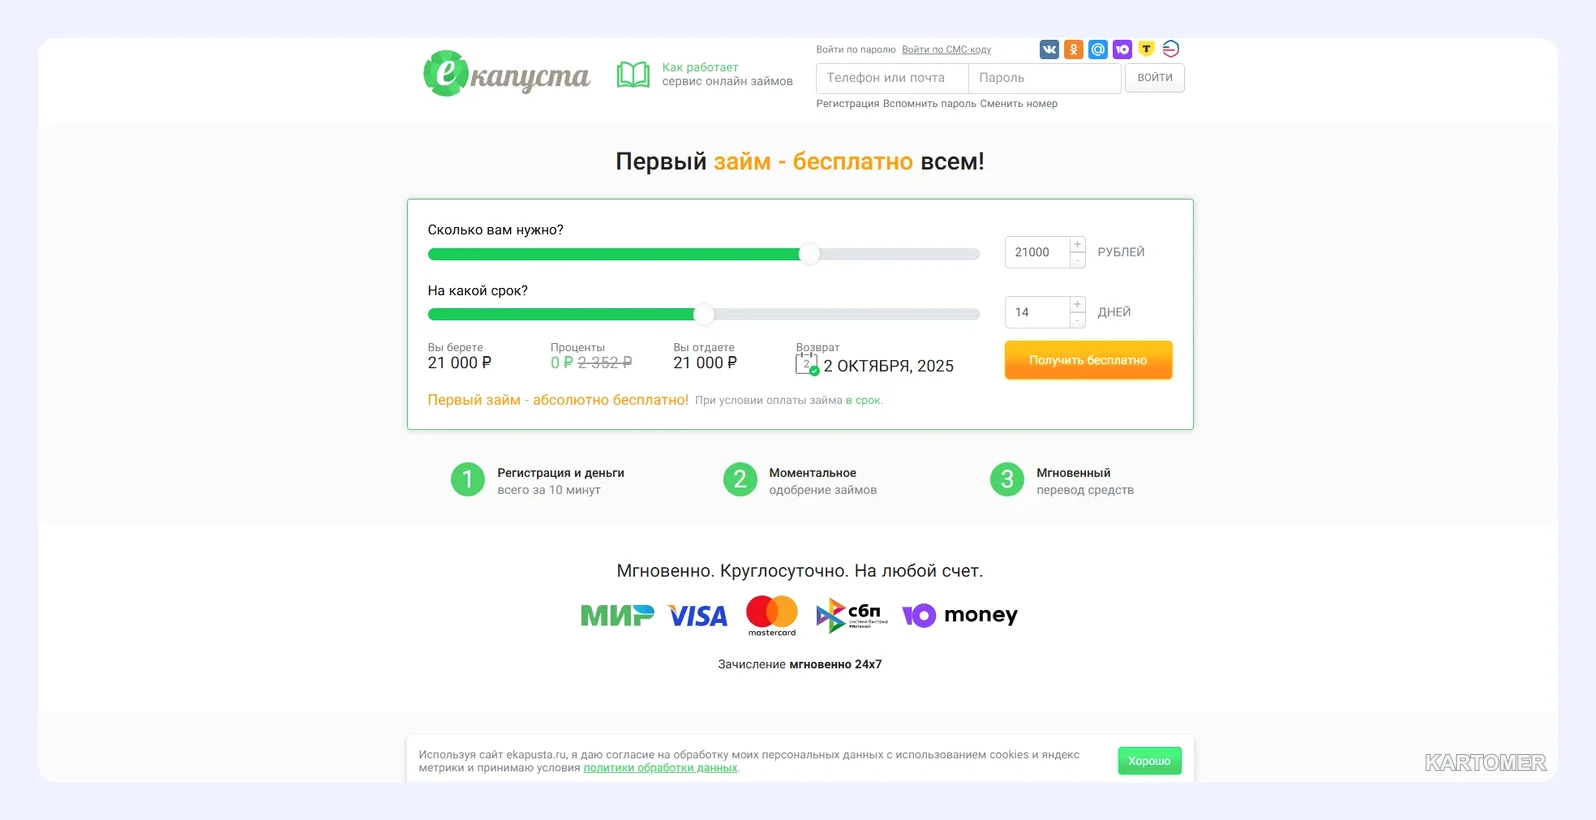
- еКапуста: 100–30 000 ₽, 7–21 день, от 0,8% в день.
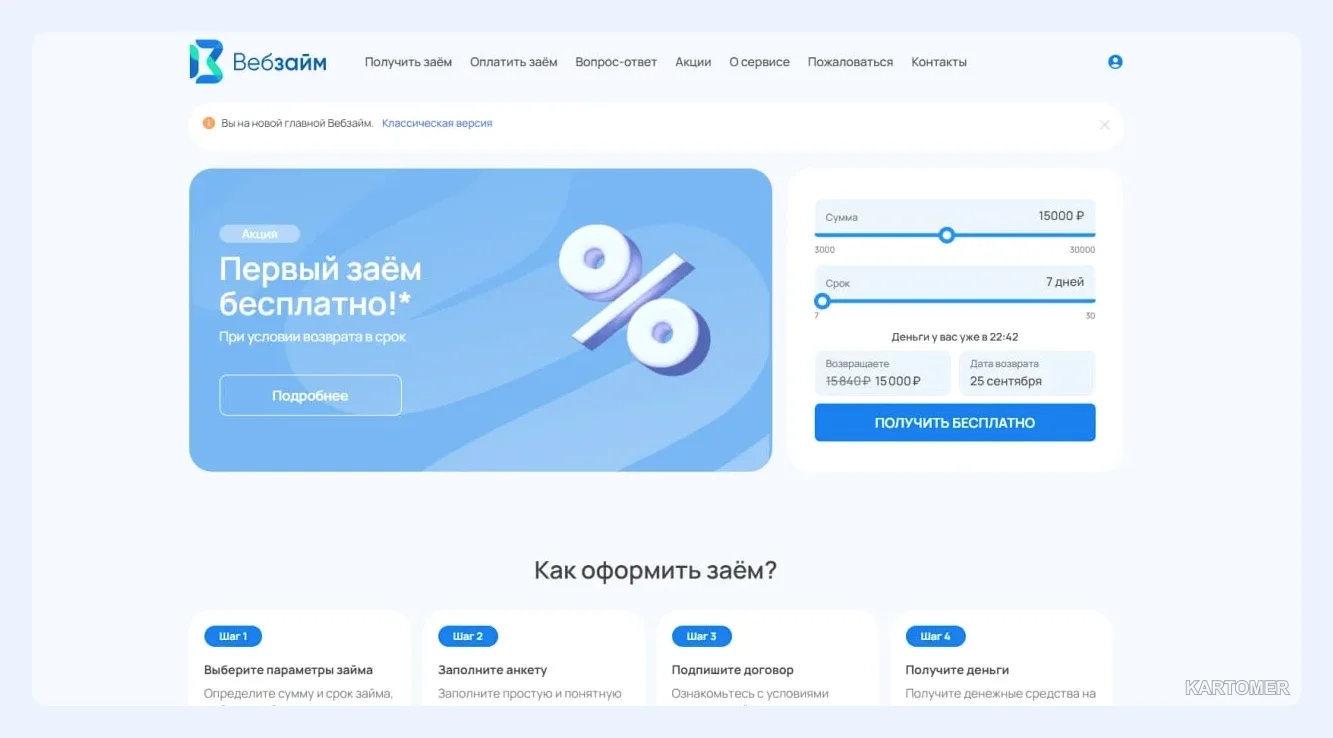
- Web-zaim: 3 000–30 000 ₽, 7–30 дней, от 0,8% в день.
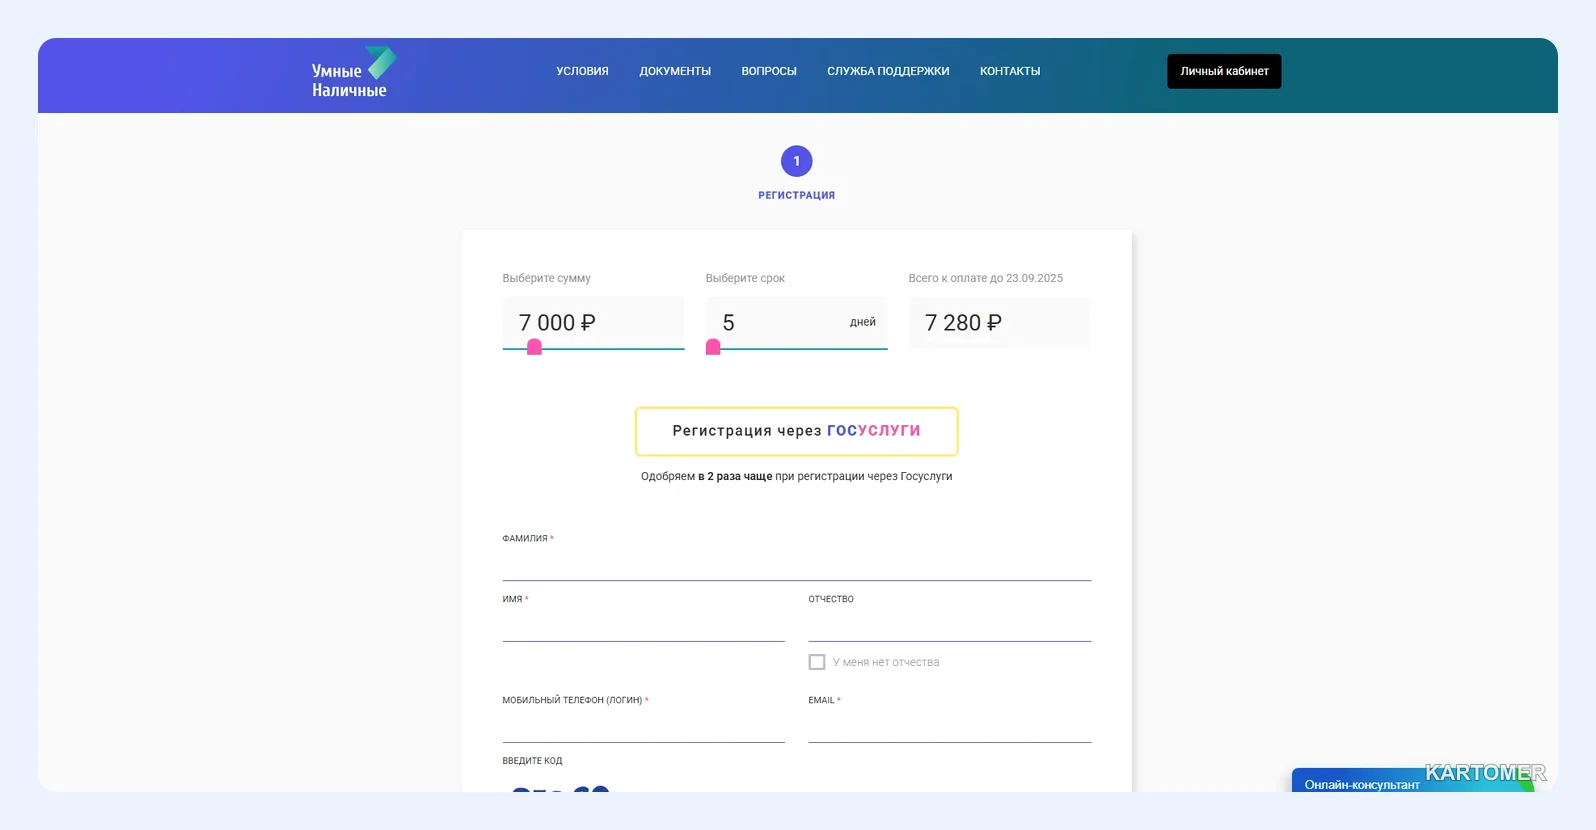
- Smartcash: 3 000–30 000 ₽, 1–14 дней, от 0,8% в день.
Как сравнить стоимость
Допустим, вам нужно 20 000 ₽ на 15 дней.
- При 0,8% в день: 20 000 × 0,008 × 15 = 2 400 ₽ процентов, итого 22 400 ₽.
- При 0,4% в день: 1 200 ₽ процентов, итого 21 200 ₽.
Разница в 1 200 ₽ — это цена выбора программы. Но низкую ставку получают не все заёмщики, поэтому ориентируйтесь на индивидуальные условия, которые вам покажут после анкеты.
Совет: сделайте скриншот условий до подписания договора. Если в итоге цифры изменятся, у вас будет доказательство.
Что происходит с вашими данными и историей
Легальная МФО передаёт сведения о займах в бюро кредитных историй. Это работает в обе стороны: аккуратные платежи постепенно улучшают вашу репутацию заёмщика, а просрочки закрепляются в отчёте на годы. Поэтому закрытие займа в срок полезно не только для текущего долга, но и для будущих обращений в банк.
Кроме того, компания хранит ваши паспортные данные и телефон. Прочитайте согласие на обработку персональных данных и снимите галочки с необязательных рассылок и передачи третьим лицам, если такая возможность предусмотрена. Если вы сомневаетесь в безопасности, запросите у организации сведения о том, как она хранит информацию.
Красные флаги
- Требуют оплатить «страховку» или «комиссию» до зачисления.
- Присылают договор через мессенджер, а не на официальном сайте.
- Нет юридического адреса и номера в реестре.
- Просят код из SMS по телефону.
- Обещают заём «всем без проверки».
Итоги
✅ Надёжность определяется реестром Банка России и прозрачностью договора, а не рекламой.
✅ Среди девяти МФО минимальная заявленная ставка — 0,4% в день, у остальных от 0,8%.
✅ Любая предоплата за выдачу — признак обмана.
✅ Сравнивайте итоговую сумму возврата, а не рекламные цифры.
Какой вариант выбрать?
- Хотите живой контакт → организация с офисом.
- Нужна автоматика и скорость → полностью онлайн-сервис.
- Хотите пониже ставку → программы с «от 0,4%», учитывая условия.
- Не уверены в компании → не берите, пока не проверите реестр.
Частые вопросы
Где посмотреть реестр МФО?
На официальном сайте Банка России в разделе реестров финансовых организаций. Ищите по названию или ИНН.
Можно ли доверять отзывам?
Частично. Сравнивайте несколько источников и обращайте внимание на повторяющиеся жалобы.
Что делать при нарушении прав?
Обратитесь с жалобой в организацию, затем в Банк России. Сохраняйте переписку.
Одинаковы ли условия у всех клиентов?
Нет. Новым заёмщикам обычно дают небольшой лимит и более высокую ставку.
Заключение
Лучшие займы в СПБ — это не место в рейтинге, а ваше умение проверить компанию, прочитать договор и посчитать итоговую сумму. Любая надёжная МФО спокойно выдержит такую проверку.
Другие материалы о финансах — в нашем блоге. Доверяйте фактам, проверяйте реестр — и берегите бюджет.