Международные валютные переводы: пошаговая инструкция по оформлению платежа
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Платёж зарубежному партнёру ушёл, а через несколько дней банк просит договор, инвойс и пояснения? Международные валютные переводы действительно стали сложнее: проверки, корреспондентские банки и валютный контроль растягивают срок, а итоговая сумма у получателя иногда меньше ожидаемой.
В этой инструкции мы разберём, как оформить платёж так, чтобы он прошёл, какие документы подготовить и чем банк отличается от платёжного агента. Если вам нужны обычные платежи за подписки и сервисы, начните со страницы как оплатить зарубежные сервисы.
Вы узнаете:
- как устроен международный валютный перевод и где он застревает;
- какие документы и параметры нужно согласовать;
- как пройти операцию по шагам и получить закрывающие бумаги;
- когда банк выгоднее агента и наоборот.
Как устроен перевод и где он застревает
Банковский платёж проходит через несколько участников: банк отправителя, банки-корреспонденты, банк получателя. Каждый вправе проверить его самостоятельно. По данным на ноябрь 2025 года, срок такого перевода может составлять от 5 до 14 банковских дней.
Причины задержек и отказов типичны:
- неясное назначение платежа;
- отсутствие документов или расхождения в реквизитах;
- повышенное внимание к «чувствительным» направлениям;
- несоответствие требованиям валютного контроля.
Обзор рынка оценивает долю отказов на этапе проверки до 40%, а реальные расходы банка — в 2–4 раза выше заявленных. Это ориентиры, а не гарантия для конкретного случая.
Важно: валютный контроль нельзя «отключить». Любой платёж за границу должен иметь основание и документы. Агенты помогают оформить его правильно, но не отменяют закон.
Что подготовить до оплаты
Чтобы не терять дни на уточнения, соберите:
- договор или инвойс с названием получателя и суммой;
- реквизиты получателя и банка;
- чёткое назначение: товары, услуги, оплата по контракту;
- решение по валюте: что вы отправляете и что получает партнёр;
- согласованный курс и его источник — например, ЦБ или биржевой;
- форма комиссии: фиксированная или процент.
Для юрлиц добавляются документы для бухгалтерии: акт, УПД или отчёт. Для физлиц обычно достаточно подтверждения операции и понимания налоговых обязанностей.
Пошаговая инструкция
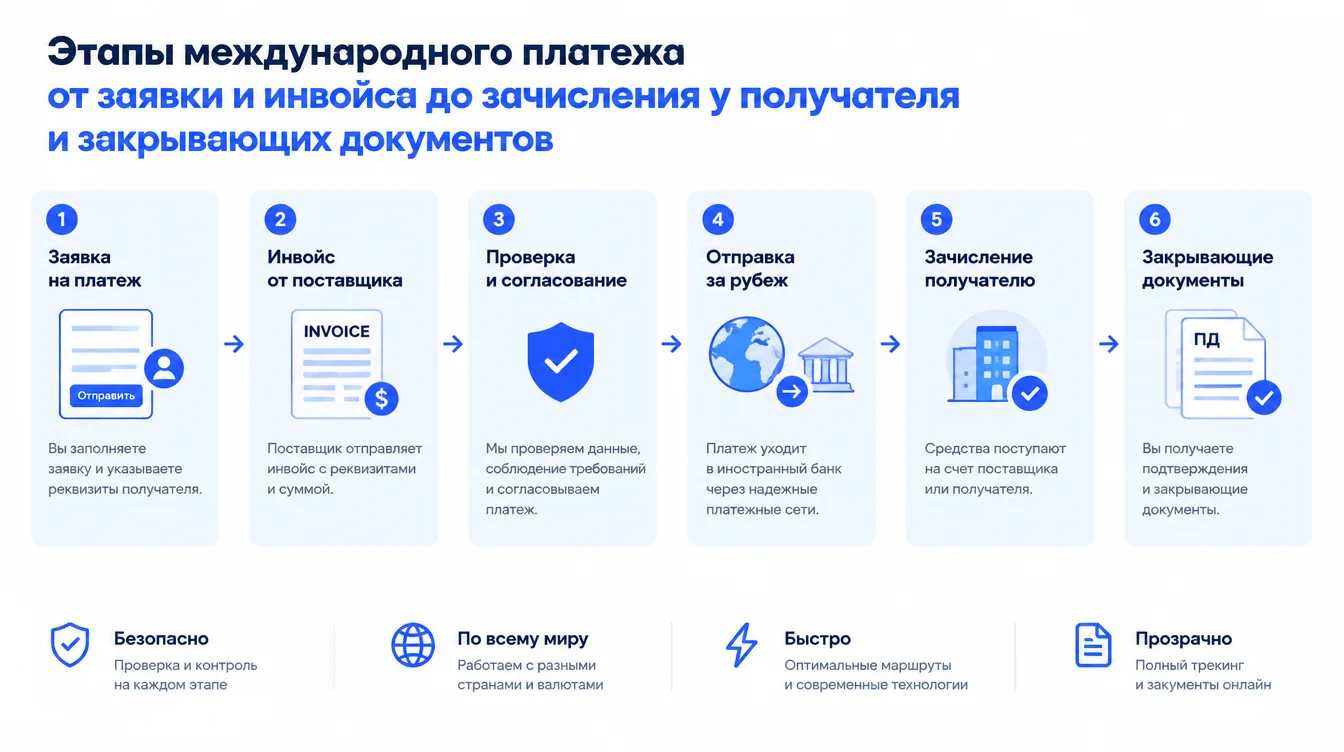
- Определите задачу. Платёж поставщику, оплата услуг, перевод физическому лицу — от этого зависят документы.
- Сравните исполнителей. Банк или агент? Посмотрите на комиссию, валюты, сроки и опыт в нужном направлении.
- Оставьте заявку. Укажите сумму, валюту, страну назначения и контакты. Менеджер обычно отвечает в течение 5–30 минут.
- Согласуйте условия письменно. Курс, комиссия, срок зачисления, требования валютного контроля.
- Отправьте платёж по реквизитам. Не торопитесь: проверьте каждый символ в счёте.
- Получите подтверждение. Это подтверждение зачисления, а для компаний — акт, УПД или инвойс.
- Сохраните переписку и документы. Они пригодятся при проверке.
Совет: первый платёж новому исполнителю сделайте на небольшую сумму и убедитесь, что получатель увидел её полностью.
Банк или платёжный агент
Платёжные агенты проводят платёж по собственным маршрутам и выдают документы. Ниже сравнение по трём компаниям из обзора; данные на ноябрь 2025 года, актуальное уточняйте на сайтах.
A7
Ключевые преимущества:
- комиссия 0,36% без минимальной суммы;
- конвертация по курсу ЦБ;
- онлайн-кабинет, платёж «день в день».
Минусы:
- рассчитан на оформленные платежи, не на «разовые без документов».
Пример: для 300 000 ₽ комиссия 1 080 ₽, для 100 000 ¥ — 360 ¥.
Global Finance VED
Ключевые преимущества:
- комиссия от 0,9%, срок от Т+0;
- платежи от 100 $;
- агентский договор или ДКП;
- сопровождение по валютному законодательству.
Минусы:
- ставка выше, чем у A7;
- расчёты в USDT требуют учёта рыночных и правовых рисков.
NNEX
Ключевые преимущества:
- офисы в России, Европе, Азии, США и ОАЭ;
- возврат экспортной выручки, нерезидентский рубль;
- юридическая и налоговая поддержка.
Минусы:
- ставки не публикуются;
- операции с криптовалютой связаны с повышенным риском.
Цены на ноябрь 2025 года:
| Параметр | Банк | A7 | Global Finance VED | NNEX |
|---|---|---|---|---|
| Срок | 5–14 дней | день в день | от Т+0 | уточняется |
| Комиссия | заявленная + сборы | 0,36% | от 0,9% | по запросу |
| Документы | по запросу банка | закрывающие | договор на выбор | закрывающие |
Когда подходит гарант сделки
Если сумма большая или контрагент новый, используют схему с гарантом: деньги сначала принимает нейтральная сторона, а агенту передаёт после подтверждения условий. Это добавляет шаг, но снижает риск потери.
Прежде чем соглашаться, уточните комиссию гаранта и порядок возврата.
Итоги
✅ Валютный контроль действует всегда: нужны договор, инвойс и ясное назначение платежа.
✅ Банковский перевод занимает от 5 до 14 дней и сопровождается отказами.
✅ Агенты быстрее и прозрачнее, но договор и репутацию проверяйте сами.
✅ По данным на ноябрь 2025 года, ставки агентов — от 0,36% до 0,9% и выше.
Какой вариант выбрать?
- Регулярные платежи с документами и минимальной ставкой → A7.
- Сложная сделка и юридическое сопровождение → Global Finance VED.
- Большие объёмы, нестандартные маршруты → NNEX.
- Несрочный платёж и привычный банк → банковский перевод с запасом по срокам.
Частые вопросы
Нужен ли договор для перевода физическому лицу?
Не всегда, но подтверждение назначения платежа лучше иметь. Правила зависят от суммы и банка.
Как быстро дойдёт платёж через агента?
Обычно от нескольких часов до одного дня. Банк занимает дольше.
Можно ли избежать валютного контроля?
Нет. Его нужно пройти, а агент помогает правильно оформить документы.
Что делать при отказе банка?
Запросите причину, пришлите недостающие документы или выберите другой канал.
Где найти курсы?
В разделе курсов.
Заключение
Международные валютные переводы сложны не из-за самой операции, а из-за требований к документам и срокам. Подготовьте договор, согласуйте курс и комиссию, сделайте пробный платёж и сохраните подтверждения.
Больше инструкций по платежам — в блоге.
Выбирайте проверенные способы — и платите без лишних потерь.