Международный перевод денег: частые ошибки и как их избежать
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Деньги ушли, а получатель за границей так и не увидел поступления? Обычно виноват не банк, а мелочи, которые отправитель упустил: не та валюта, неточное назначение платежа, непроверенный контрагент.
Международный перевод денег особенно капризен, когда речь идёт о внешнеэкономических сделках: оплата товаров и услуг, расчёты с нерезидентами, инвестиции. Одна ошибка может обернуться заморозкой, возвратом или удвоенными расходами. Ниже разберём самые частые промахи и покажем, как от них застраховаться. Если вам нужно оплатить зарубежный сервис, а не поставку, у нас есть раздел про оплату.
Вы узнаете:
- какие ошибки совершают чаще всего;
- чем опасен банковский канал и что предлагают платёжные агенты;
- как выбрать агента и проверить условия;
- какая последовательность действий защитит вас от потерь.
Семь ошибок, которые стоят денег
Ошибка 1. Платёж без проверки контрагента
Отправили деньги по реквизитам из письма и поняли, что письмо поддельное? Это классика. Прежде чем платить, проверьте регистрационные данные компании, сверьте реквизиты по независимому каналу и запросите инвойс с подписью.
Как избежать: звоните или пишите контрагенту отдельно и подтверждайте банковские данные. Для новых партнёров начинайте с небольшой суммы.
Ошибка 2. Неверная валюта
Вы отправляете в рублях, получатель ждёт доллары, банк конвертирует по невыгодному курсу, и обе стороны теряют. Нередко получается путаница между USD, CNY и AED.
Как избежать: заранее уточните, в какой валюте вы платите, в какой получаете и по какому источнику считается курс, лучше по ЦБ.
Ошибка 3. Игнорирование полной стоимости
Банк показывает фиксированный сбор, например 20–50 долларов, но потом добавляются комиссия корреспондента, плата за зачисление и конвертация. В итоге расходы вырастают в 2–4 раза.
Как избежать: спрашивайте не процент отправителя, а итоговую сумму, которая дойдёт до получателя.
Ошибка 4. Неполные или неверные документы
Банковский валютный контроль смотрит на назначение платежа, законность сделки и соответствие документов. Несоответствие означает заморозку или возврат.
Как избежать: не отправляйте деньги, пока не получите подтверждение, что пакет бумаг подходит. Агент обычно подсказывает, какие документы нужны.
Ошибка 5. Перевод с карты на карту вместо нормального платежа
Так можно переводить деньги между физлицами и только там, где это разрешено. Но платёж может попасть под финмониторинг, карту заблокируют, а закрывающих документов вы не получите.
Как избежать: для бизнеса, поставок и крупных сумм используйте платёжные платформы или банковский платёж с документами.
Ошибка 6. Размытое назначение платежа
Фраза «за услуги» без договора и описания вызывает вопросы. Банк может запросить пояснения, а срок вырастет.
Как избежать: указывайте конкретику: номер договора, инвойса, предмет сделки.
Ошибка 7. Выбор посредника только по цене
Самая низкая ставка порой оказывается приманкой. Нет юрлица, нет договора, нет документов, а потом нет и денег.
Как избежать: просите реквизиты компании, читайте договор и фиксируйте условия письменно.
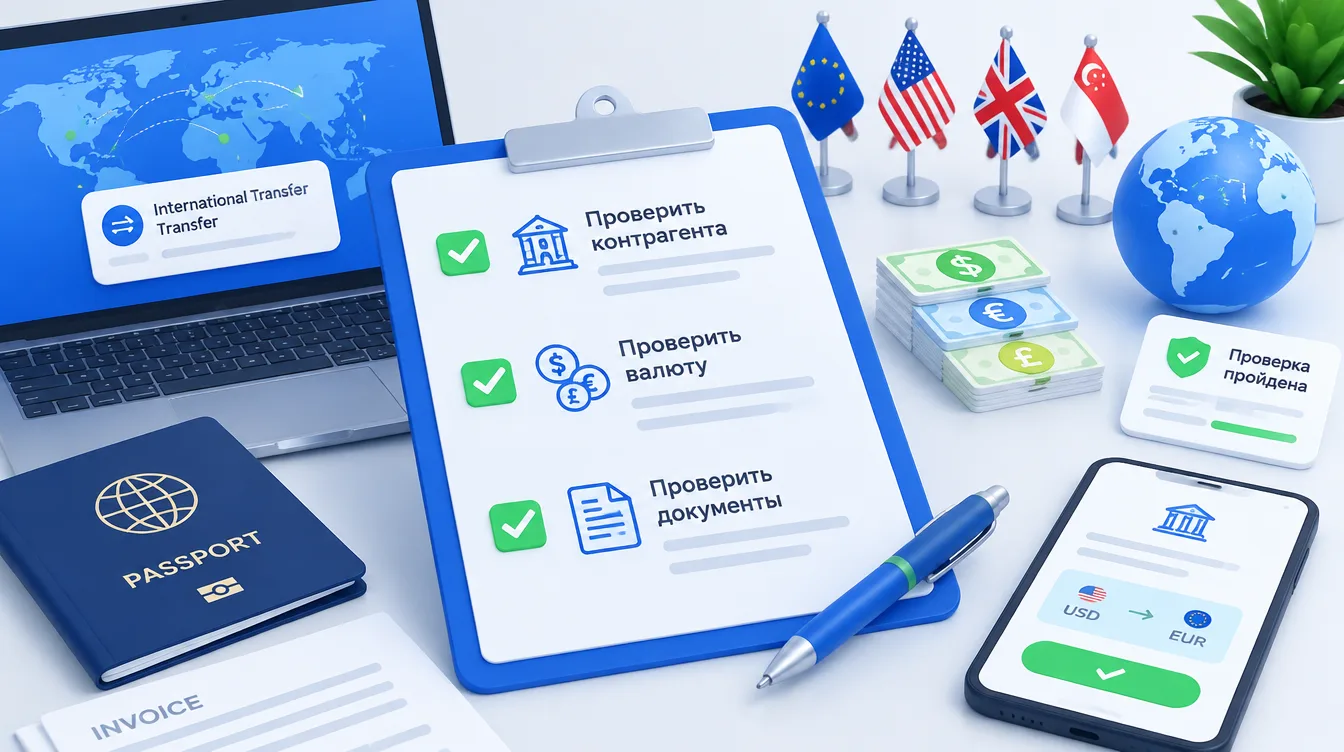
Важно: любые международные платежи должны соответствовать действующему законодательству. Требования валютного контроля зависят от вашего статуса, поэтому при сомнениях проконсультируйтесь с банком или юристом.
Почему банковский перевод стал источником ошибок
Банки остаются законным способом платить за рубеж, но сегодня они усложняют жизнь.
- Сроки. От 5 до 14 рабочих дней из-за цепочки посредников.
- Отказы. Платёж может не пройти проверку комплаенса и вернуться.
- Плавающие комиссии. Итог зависит от корреспондентов и конвертации.
- Ограничения. Некоторые страны и валюты недоступны или требуют пояснений.
- Валютный контроль. Любая неточность в документах тормозит платёж.
Поэтому часть компаний и частных лиц обращается к платёжным агентам. Они принимают рубли и выплачивают валюту получателю, берут на себя маршрут и готовят документы.
Три платёжных агента
Сведения основаны на описаниях сервисов и актуальны на ноябрь 2025 года. Тарифы меняются, перед оплатой сверяйте их на официальных сайтах.
1. A7 — для регулярных платежей
Ключевые преимущества:
- валюты USD, EUR, CNY, AED и другие;
- заявленная комиссия от 0,36%;
- курс ЦБ, нет минимального порога комиссии;
- переводы «день в день» и закрывающие документы.
Минусы:
- ориентирован на бизнес;
- итоговую цену лучше подтвердить письменно.
Расчёт сервиса: с 300 000 ₽ комиссия 1 080 ₽, со 100 000 ¥ — 360 ¥.
2. Global Finance VED — для сопровождаемых сделок
Ключевые преимущества:
- оплата товаров, IT, маркетинга, консалтинга и обучения;
- валюты USD, EUR, CNY, AED, ZAR и USDT;
- платежи от 100 $;
- направление Россия — Африка, персональный менеджер до полуночи.
Минусы:
- комиссия от 0,9%, уточняется индивидуально;
- для криптоплатежей нужна отдельная оценка рисков.
3. NNEX — для крупных и нестандартных операций
Ключевые преимущества:
- валюта и фиат-крипто операции в 20+ странах;
- возврат экспортной выручки и работа с нерезидентским рублём;
- офисы в нескольких регионах и договорные гарантии возврата;
- заявленные обороты от 20 млн долларов в день.
Минусы:
- может быть избыточен для небольших платежей;
- ставка обсуждается индивидуально.
| Агент | Комиссия | Подходит |
|---|---|---|
| A7 | от 0,36% | регулярные платежи |
| Global Finance VED | от 0,9% | услуги, Африка, сопровождение |
| NNEX | индивидуально | крупные суммы |
Цены на ноябрь 2025 года.
Как безопасно провести платёж через агента
- Найдите агента и оставьте заявку. Менеджер напишет в мессенджере.
- Опишите цель платежа. Бизнес-сделка, оплата услуг, личный перевод.
- Передайте инвойс или реквизиты. Укажите сумму и валюты.
- Согласуйте курс и комиссию. Узнайте, сколько получит контрагент.
- Подпишите договор. Он фиксирует обязательства сторон.
- Оплатите и дождитесь подтверждения. Сохраните платёжки и закрывающие документы.
Совет: при первой сделке или крупной сумме обсудите гаранта, когда деньги передаются исполнителю только после подтверждения платежа.
✅ Итоги:
- ✅ Большинство потерь связано с проверкой контрагента, валютой и документами.
- ✅ Спрашивайте итоговую сумму, а не только комиссию отправителя.
- ✅ Ставки агентов начинаются от 0,36% (данные на ноябрь 2025 года).
- ✅ Условия всегда фиксируйте письменно.
Какой вариант выбрать?
- Регулярные расчёты с поставщиками → A7.
- Услуги, сложная сделка, нужен менеджер → Global Finance VED.
- Крупные суммы и нестандартные маршруты → NNEX.
- Небольшой личный платёж → банк, если он работает по направлению.
Частые вопросы
Что чаще всего ломает международный перевод?
Неполные документы, неверная валюта и расплывчатое назначение платежа.
Можно ли отправлять деньги за рубеж с карты на карту?
Физлицам в некоторых странах можно, но платёж могут заблокировать или запросить пояснения. Для бизнеса такой способ не подходит.
Как узнать итоговую комиссию?
Попросите расчёт «на руки» и уточните, кто оплачивает сборы банков-посредников.
Что делать, если деньги вернулись?
Запросите у банка причину и документы, исправьте данные и отправьте платёж повторно, а при необходимости — через другого посредника.
Как защититься от мошенников?
Проверяйте юрлицо и реквизиты по независимому каналу, читайте договор и начинайте с небольшой суммы.
Заключение
Безопасность международного платежа складывается из последовательных шагов: проверить контрагента, согласовать валюту и курс, подготовить документы, зафиксировать условия и, если нужно, подключить гаранта.
Платёжные агенты не отменяют этих правил, но упрощают рутину и делают расходы предсказуемыми. Сравнивайте предложения, читайте договор и помните, что приведённые цифры актуальны на ноябрь 2025 года.
Подробнее о платежах и расчётах читайте в блоге. Выбирайте проверенные способы — и международные переводы будут приходить вовремя.