Микрозайм без процентов: обзор проверенных сервисов
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
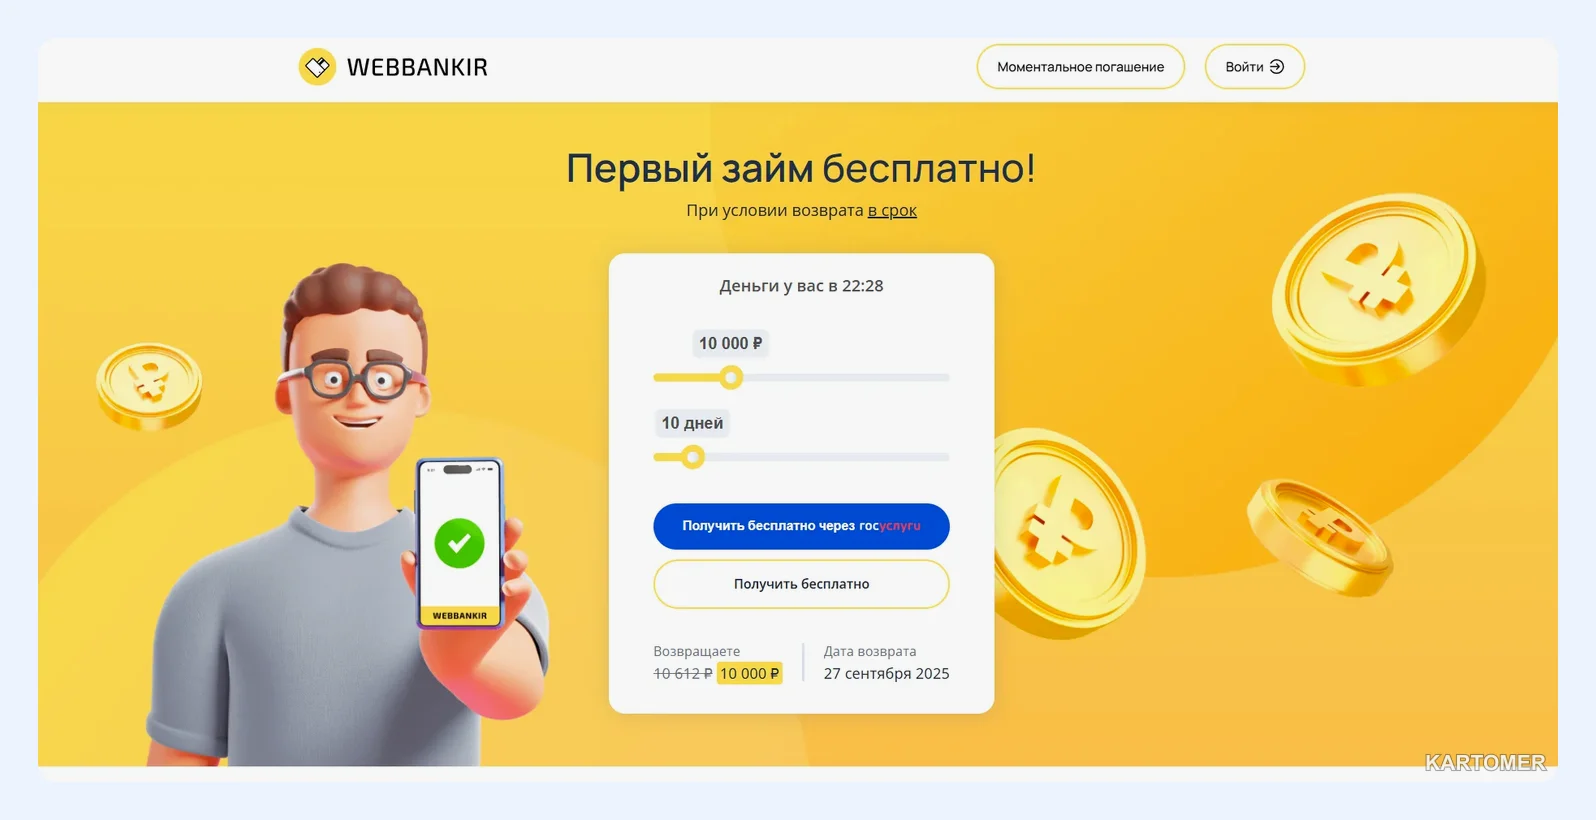
«Займ без процентов» звучит как ловушка, и недоверие понятно. Но в этом случае речь не о благотворительности, а о маркетинге: МФО готовы не заработать на первом займе, чтобы вы остались клиентом. Если условия соблюдены, вы действительно вернёте ровно ту сумму, которую взяли.
В обзоре мы разберём, где указывались такие предложения по состоянию на октябрь 2025 года, какие мифы о микрозаймах без процентов мешают принять решение и в каких случаях бесплатный займ превращается в платный. Это не призыв занимать, а помощь тем, кто уже решил.
Вы узнаете:
- чем микрозайм без процентов отличается от обычного;
- какие ставки включаются после окончания акции у десяти МФО;
- какие четыре мифа распространены и что на самом деле;
- шесть типичных ошибок заёмщика.
Микрозайм без процентов: суть акции
Организации предлагают нулевую ставку на первый займ на ограниченный срок. Если уложиться в срок, платить нужно только основной долг. Если нет, начинается обычное начисление, причём иногда с первого дня. Поэтому ключевой вопрос не «сколько процентов», а «что будет после льготного периода».
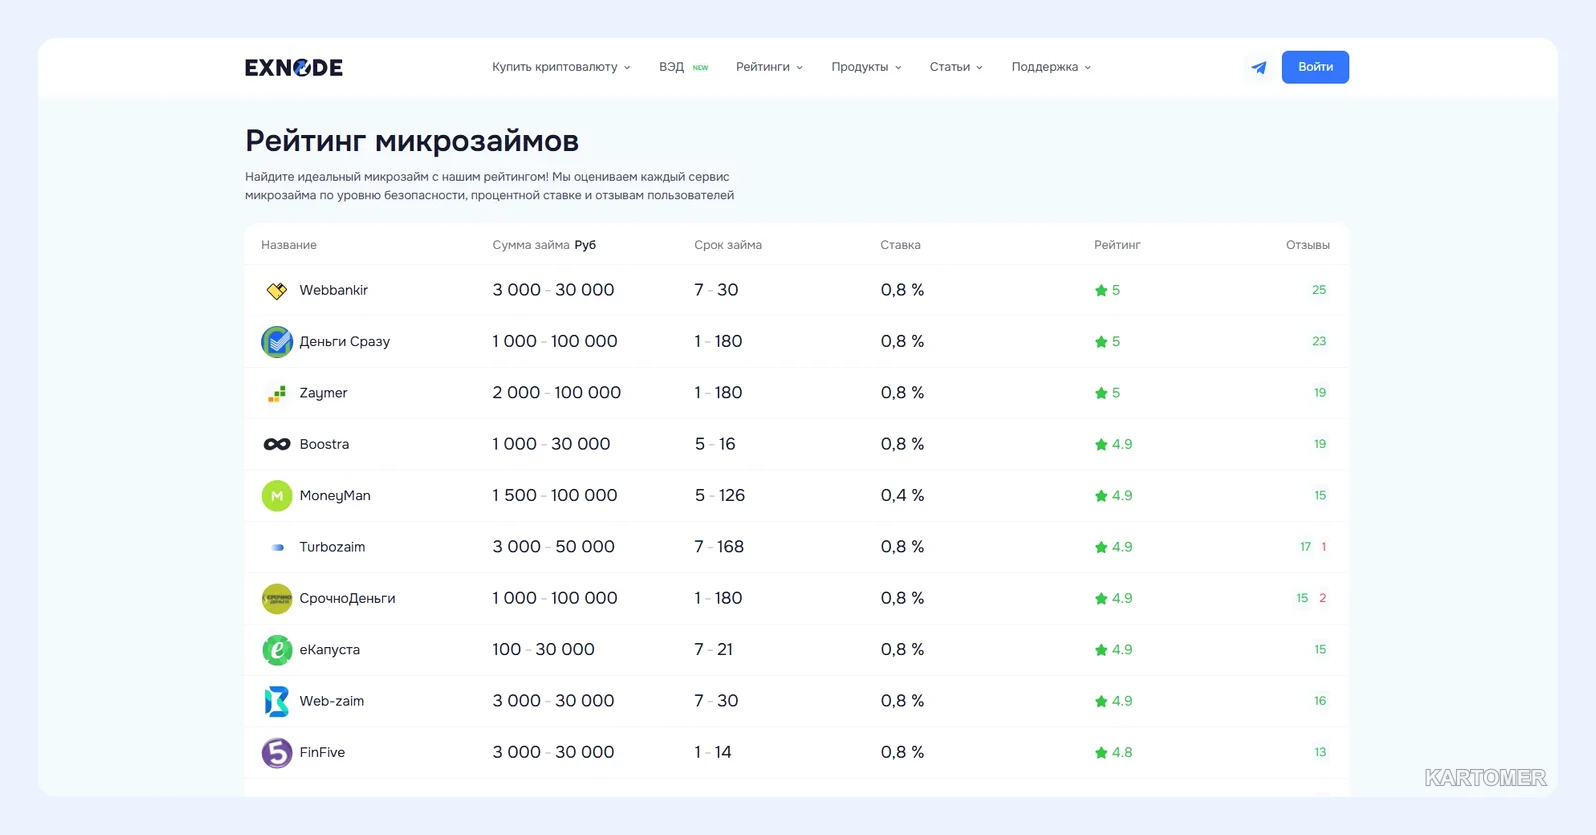
Десять сервисов: сумма, срок, ставка после акции
В таблице — данные из обзора на октябрь 2025 года. Ставка указана на день и относится к стандартным условиям, не к акции.
| Сервис | Сумма, ₽ | Срок | Ставка |
|---|---|---|---|
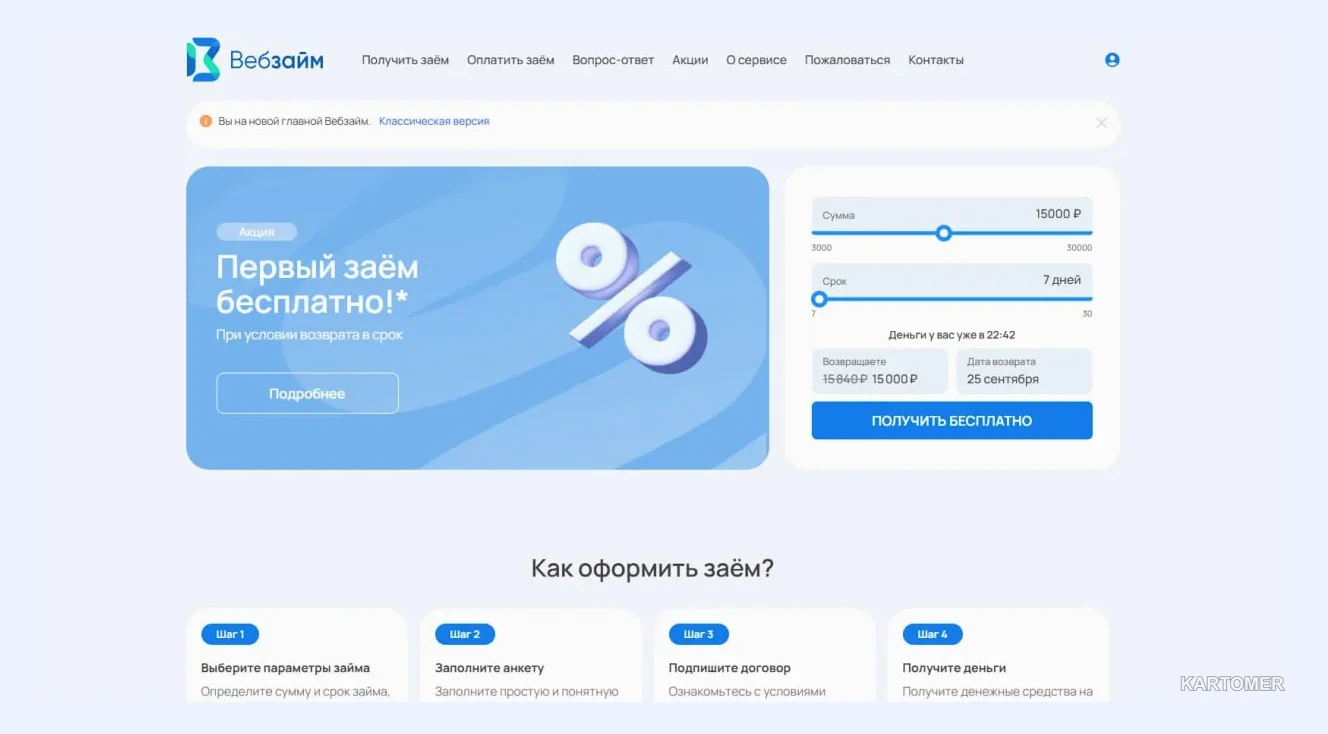
| Webbankir | 3 000 – 30 000 | 7 – 30 дней | 0,8 % |
| Деньги Сразу | 1 000 – 100 000 | 1 – 180 дней | 0,8 % |
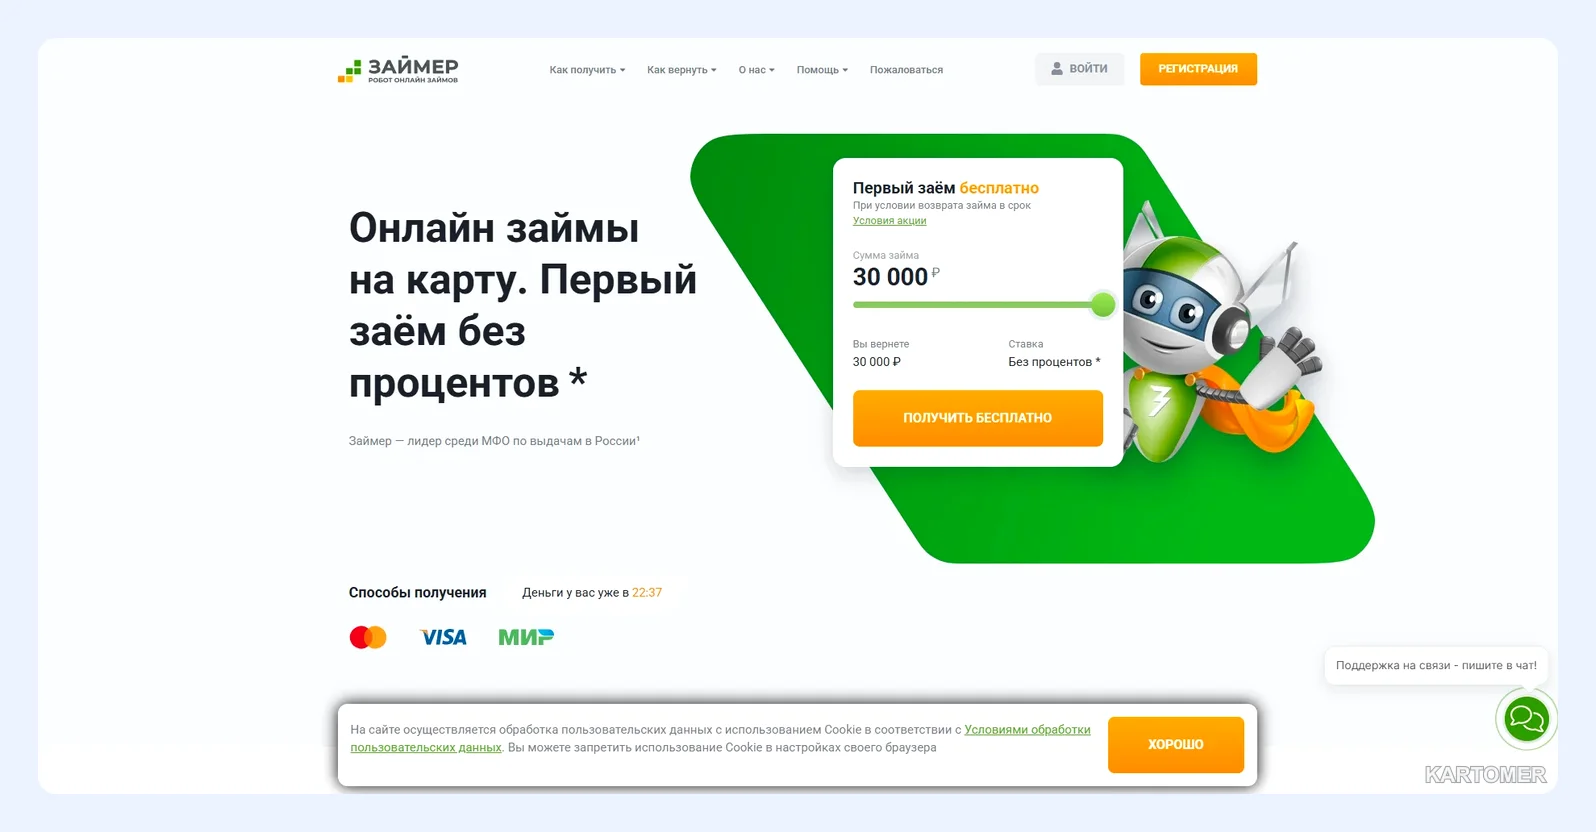
| Zaymer | 2 000 – 100 000 | 1 – 180 дней | 0,8 % |
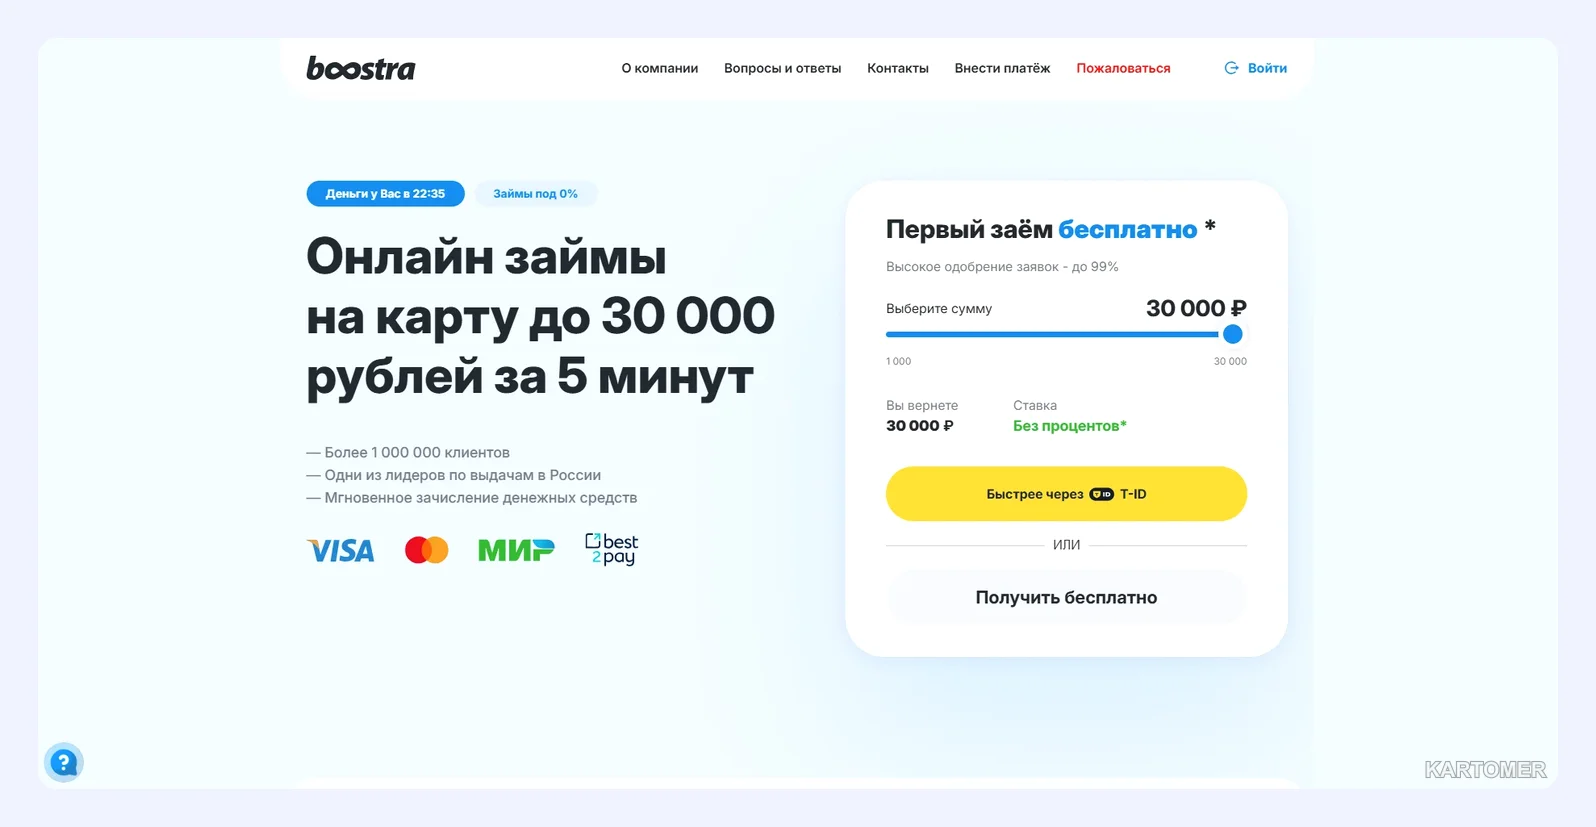
| Boostra | 1 000 – 30 000 | 5 – 16 дней | 0,8 % |
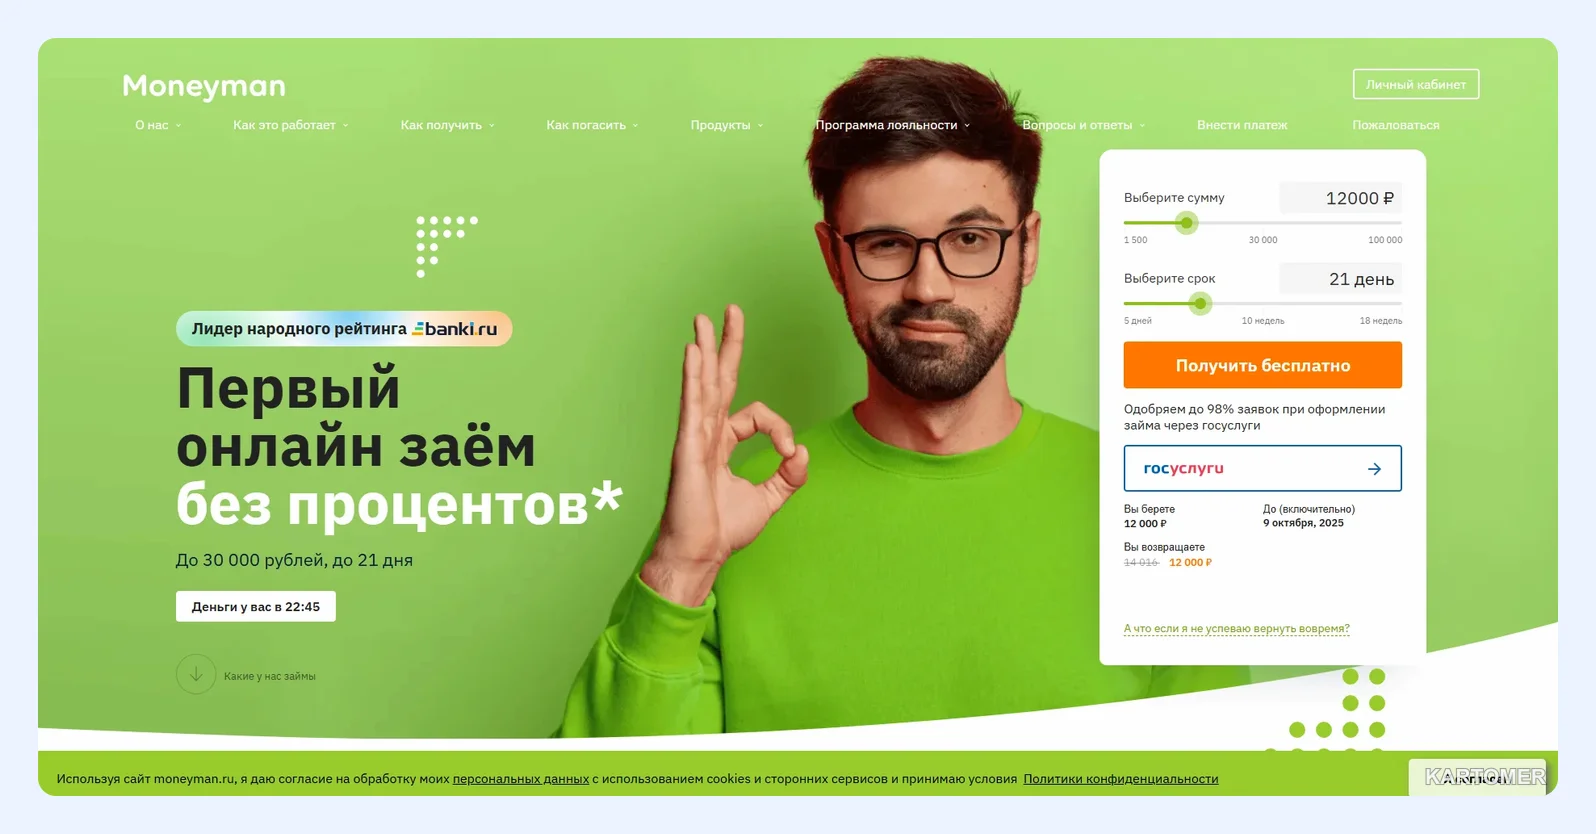
| MoneyMan | 1 500 – 100 000 | 5 – 126 дней | 0,4 % |
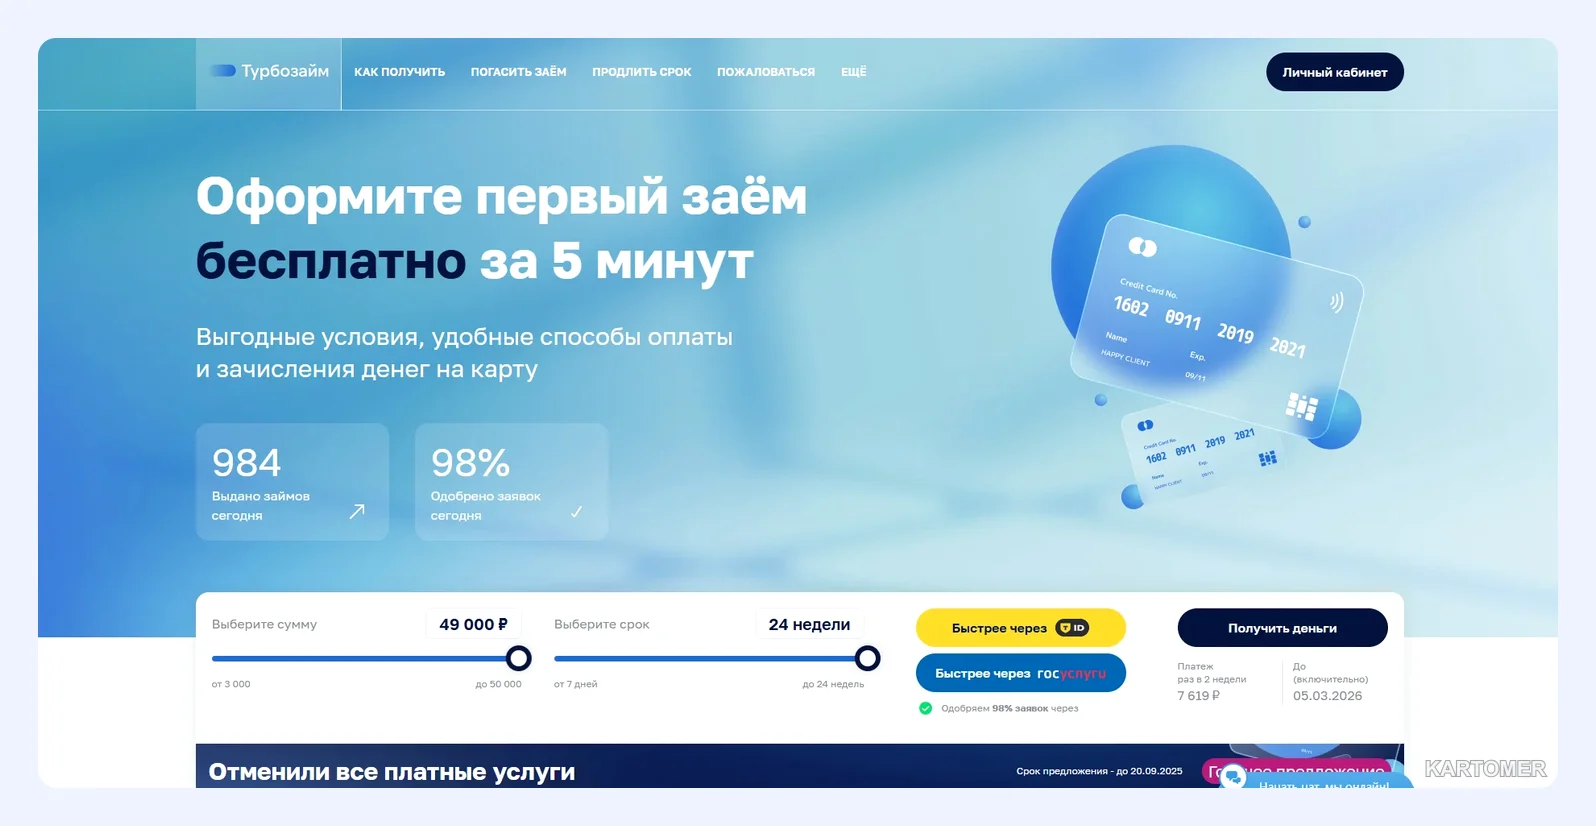
| Turbozaim | 3 000 – 50 000 | 7 – 168 дней | 0,8 % |
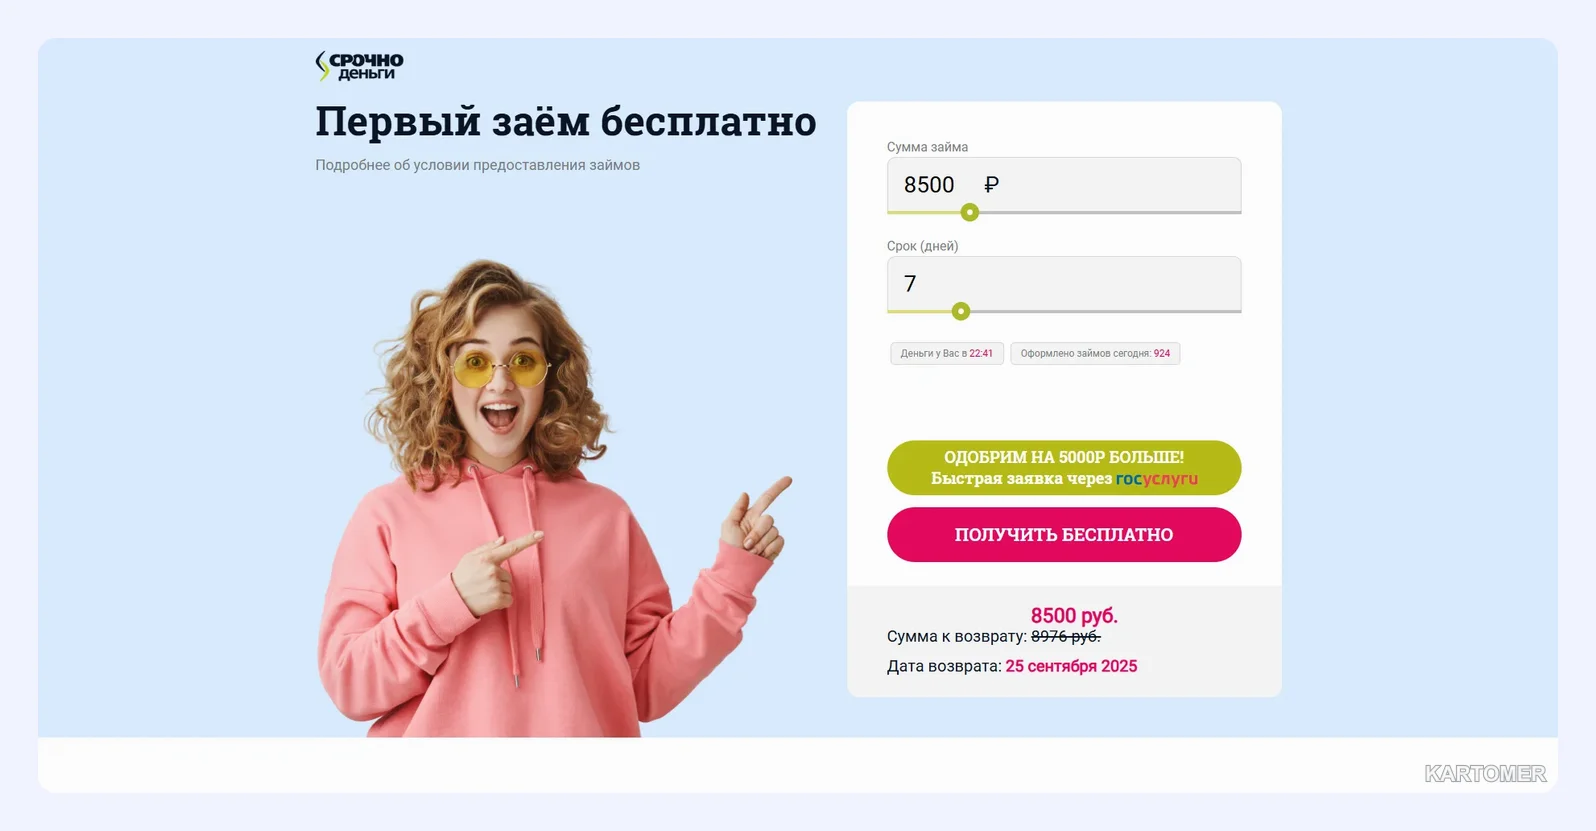
| СрочноДеньги | 1 000 – 100 000 | 1 – 180 дней | 0,8 % |
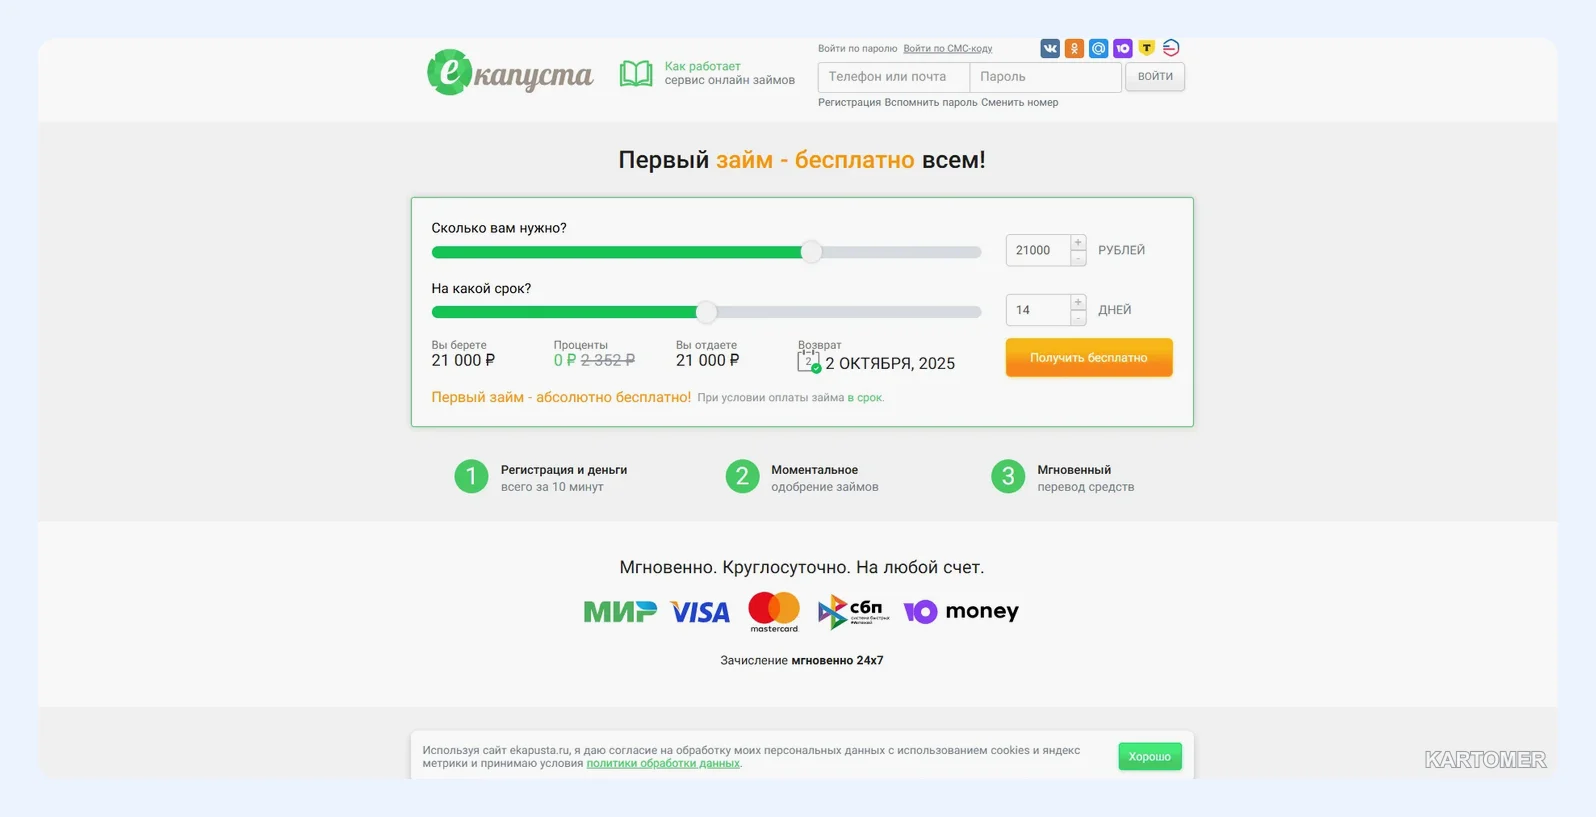
| еКапуста | 100 – 30 000 | 7 – 21 день | 0,8 % |
| Web-zaim | 3 000 – 30 000 | 7 – 30 дней | 0,8 % |
| Smartcash | 3 000 – 30 000 | 1 – 14 дней | 0,8 % |
Цены и условия на октябрь 2025 года. Они меняются, поэтому уточняйте актуальные на официальном сайте компании.
Как читать таблицу: нулевая ставка для новичка обычно действует на малую часть этого диапазона — как правило, до 15 000 ₽ и до 30 дней. Верхние суммы и длинные сроки относятся к платным займам.
Что запомнить о каждой группе
Короткие мини-займы (Boostra, еКапуста, Smartcash). Сроки до 14–21 дня, суммы до 30 000 ₽.
Ключевые преимущества:
- удобно «дотянуть» до зарплаты;
- сумма небольшая, вернуть проще.
Минусы:
- на раздумья остаётся мало времени;
- просрочка наступает быстро.
Универсальные (Деньги Сразу, Zaymer, СрочноДеньги). Срок от 1 до 180 дней.
Ключевые преимущества:
- можно подобрать срок под ситуацию;
- у части сервисов есть выдача наличными.
Минусы:
- на длинном сроке переплата заметна: при 0,8 % за 30 дней набегает около 24 %;
- велик соблазн взять побольше.
Длинные (MoneyMan, Turbozaim). До 126 и 168 дней.
Ключевые преимущества:
- график платежей помогает вернуть долг частями;
- у MoneyMan самая низкая ставка в таблице.
Минусы:
- итоговая сумма возврата может быть заметно выше взятой;
- возраст у Turbozaim — от 21 года.
Как оформить
- Выберите компанию и найдите её в реестре Банка России.
- В калькуляторе укажите сумму и срок и посмотрите итог к возврату.
- Заполните анкету: паспорт, телефон, карта на ваше имя.
- Дождитесь решения — оно приходит в течение минут, но может быть отрицательным.
- Подпишите договор кодом из СМС, сохраните его.
- Верните деньги в срок, лучше заранее.
Когда это оправдано
- до зарплаты, когда дата поступления известна;
- срочный платёж, штраф за который выше, чем возможная переплата;
- неотложная покупка, например лекарства или ремонт техники;
- пробное знакомство с сервисом при небольшой сумме.
Не оправдан займ, если возвращать будет нечем: тогда бесплатное предложение превратится в долг.
Мифы
Миф 1. «Так не бывает». Бывает, но только для новых клиентов и только на льготный срок.
Миф 2. «Деньги дают лишь под огромные проценты». Стандартные ставки действительно высокие, а первая выдача — исключение.
Миф 3. «Нужны справки и поручители». В большинстве МФО достаточно паспорта, телефона и карты, хотя итоговое решение за компанией.
Миф 4. «Бесплатно — только на пару дней». Бывает и до 30 дней, но срок у каждой компании свой.
Ошибки
- забыли дату возврата, и пошли проценты;
- взяли больше, чем нужно;
- не уточнили длительность акции;
- продлили срок, не прочитав условия: льгота в таком случае не работает;
- не сравнили несколько предложений;
- берут «бесплатные» займы подряд в разных компаниях, потеряв контроль над долгами.
Важно: одновременные займы в нескольких МФО быстро ухудшают ситуацию. Если платежей становится больше одного, остановитесь и составьте график.
Итоги
✅ Первый займ без процентов — это акция для новых клиентов, а не постоянная опция.
✅ Выгода сохраняется только при возврате в срок и без продления.
✅ Читайте договор: комиссии, страховки и СМС-пакеты должны быть отключены.
✅ Не берите больше, чем способны вернуть в ближайшие дни.
Какой вариант выбрать?
- Нужно мало и ненадолго → мини-займ с коротким сроком.
- Платёж придёт через месяц → займ на 30 дней с возвратом в день поступления.
- Нужна длинная рассрочка → вариант с графиком, но с честным подсчётом переплаты.
- Уверенности нет → лучше обойтись без займа.
Частые вопросы
Правда ли, что переплаты не будет?
Да, при возврате в рамках акции и без продления. Любые платные услуги в договоре — это уже переплата.
Можно ли взять такой займ второй раз в той же компании?
Обычно нет: льгота разовая.
Нужна ли особая карта?
Нужна карта на ваше имя; чужие реквизиты не принимают.
Что произойдёт, если не успел?
Начнут начисляться проценты и возможны штрафы. Заранее напишите в поддержку компании.
Заключение
Микрозайм без процентов полезен, когда вы знаете, откуда возьмёте деньги на возврат. В остальном это просто способ познакомиться с сервисом, где следующая сделка будет платной.
Сравните условия двух-трёх компаний, прочитайте договор и возвращайте долг раньше срока. Вам пригодятся и другие материалы блога. Выбирайте проверенные варианты, считайте заранее — и платите только то, что действительно должны.