Микрозайм на 30 дней: где оформить займ без звонков, проверок и справок
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Зарплата задерживается, а платёж по счёту ждать не будет. Знакомая ситуация? Тогда микрозайм на 30 дней выглядит логичным выходом: месяц — это ровно один зарплатный цикл, и вернуть деньги можно одним платежом, не растягивая долг на полгода.
Но у месячного займа есть нюансы. Не каждая МФО выдаёт деньги именно на 30 дней, «ноль процентов» бывает только на особых условиях, а фраза «без звонков, проверок и справок» означает лишь то, что вместо менеджера заявку оценивает автоматика. Ниже разберём, как устроен микрозайм на 30 дней, что говорят цифры и где подстерегают риски.
Вы узнаете:
- какие компании из популярных подборок вообще дают срок в 30 дней;
- сколько реально стоит месячный займ и как это посчитать самому;
- какие документы нужны и что происходит после подачи заявки;
- как не уйти в просрочку и что делать, если вернуть деньги в срок не получается.
Важно: заём — это долг, а не доход. Материал носит информационный характер и не призывает оформлять займ. Все цифры ниже — по данным на ноябрь 2025 года; условия меняются, поэтому перед заявкой сверьте их на официальном сайте компании.
Почему срок в 30 дней так популярен
Месяц удобен по трём причинам. Во-первых, он совпадает с ритмом доходов: получили деньги — закрыли займ. Во-вторых, платёж один, поэтому нет графика, который легко забыть. В-третьих, переплата ограничена коротким периодом: чем меньше дней, тем меньше начисленных процентов.
Минусы тоже есть. Месяц — это не «пара дней до аванса»: проценты капают каждый день, и если дохода в срок не будет, долг начнёт расти уже с первых суток просрочки. Поэтому брать на 30 дней стоит только при чёткой уверенности в дате поступления денег.
Сколько стоит микрозайм на 30 дней
В популярных подборках у большинства МФО указана ставка до 0,8% в день. Для месяца это легко посчитать:
| Сумма | Ставка | Срок | Проценты | К возврату |
|---|---|---|---|---|
| 5 000 ₽ | 0,8% в день | 30 дней | 1 200 ₽ | 6 200 ₽ |
| 10 000 ₽ | 0,8% в день | 30 дней | 2 400 ₽ | 12 400 ₽ |
| 20 000 ₽ | 0,8% в день | 30 дней | 4 800 ₽ | 24 800 ₽ |
Расчёт простой: сумма × 0,8% × 30. В пересчёте на год это почти 292% — именно так и нужно читать «скромные» 0,8% в день. Для сравнения: банковский кредит на ту же сумму обычно стоит в разы дешевле, но оформляется дольше и требует более строгих проверок.
Совет: смотрите не на дневной процент, а на строку «полная стоимость займа» и итоговую сумму к возврату в договоре. Она обязана быть указана до подписания.
А бывает ли микрозайм без процентов на 30 дней?
Рекламные формулировки «под 0%» относятся, как правило, к первому займу новому клиенту и действуют при условии возврата точно в срок. Есть несколько оговорок:
- лимит по акции обычно небольшой, а срок может быть короче месяца;
- при просрочке даже на сутки льготная ставка отменяется, и проценты начисляются по обычному тарифу;
- акцию нельзя считать гарантированной: у каждой компании свои правила и даты.
Поэтому «ноль» — это приятный бонус, но не основание для того, чтобы брать больше, чем нужно.
Какие МФО дают срок до 30 дней
В подборках чаще всего встречаются десять сервисов. Условия по данным на ноябрь 2025 года:
| Компания | Сумма, ₽ | Срок | Что отмечают |
|---|---|---|---|
| Деньги Сразу | 1 000–100 000 | до 180 дней | офисы и онлайн |
| Zaymer | 2 000–100 000 | до 180 дней | автоматическое решение |
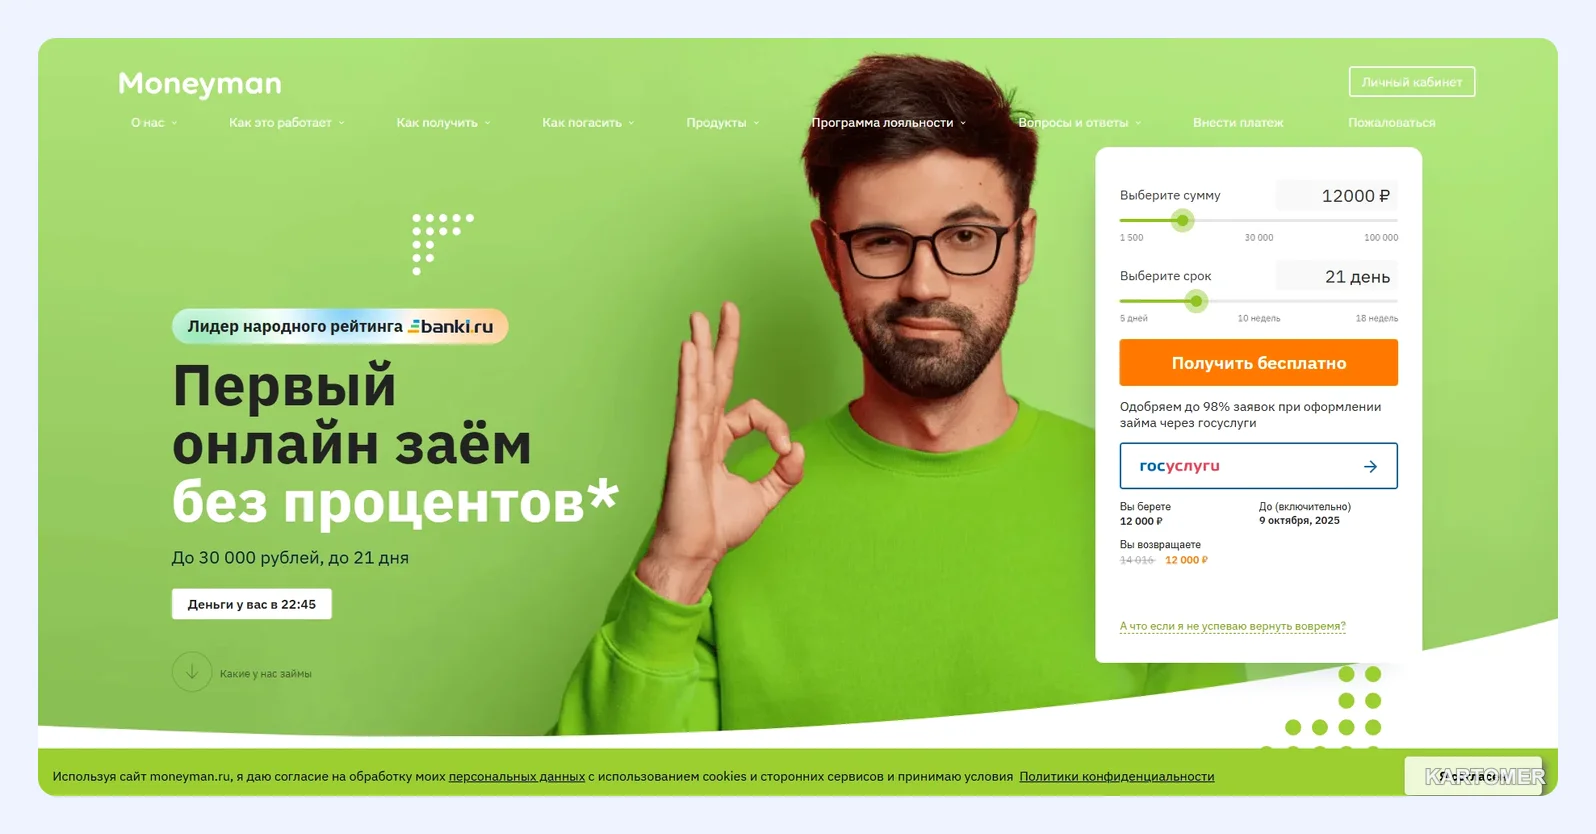
| MoneyMan | 1 500–100 000 | 5–126 дней | гибкие сроки |
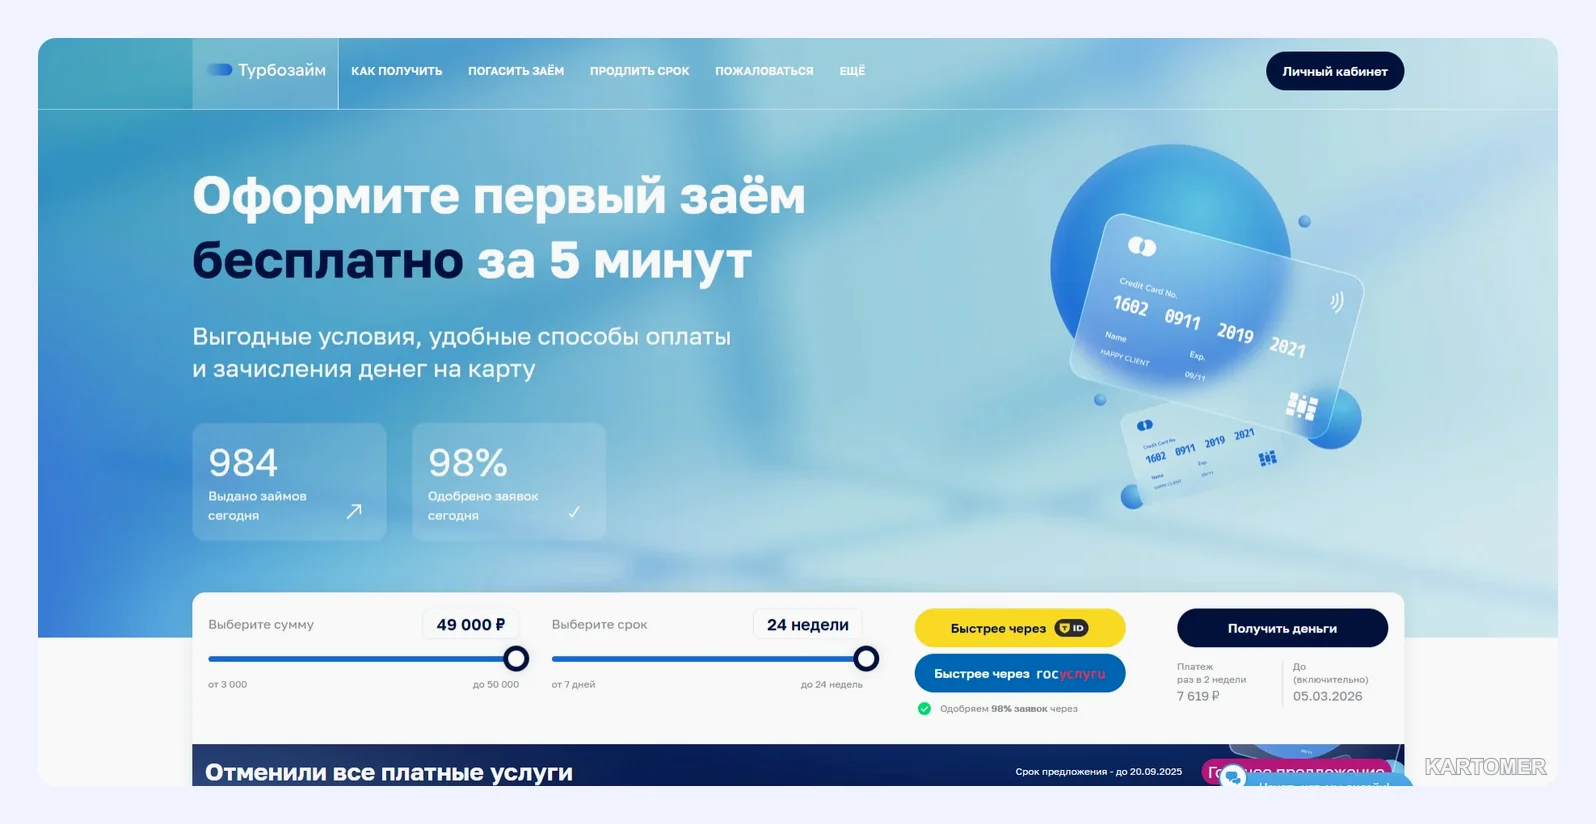
| Turbozaim | 3 000–50 000 | 7–168 дней | понятные условия |
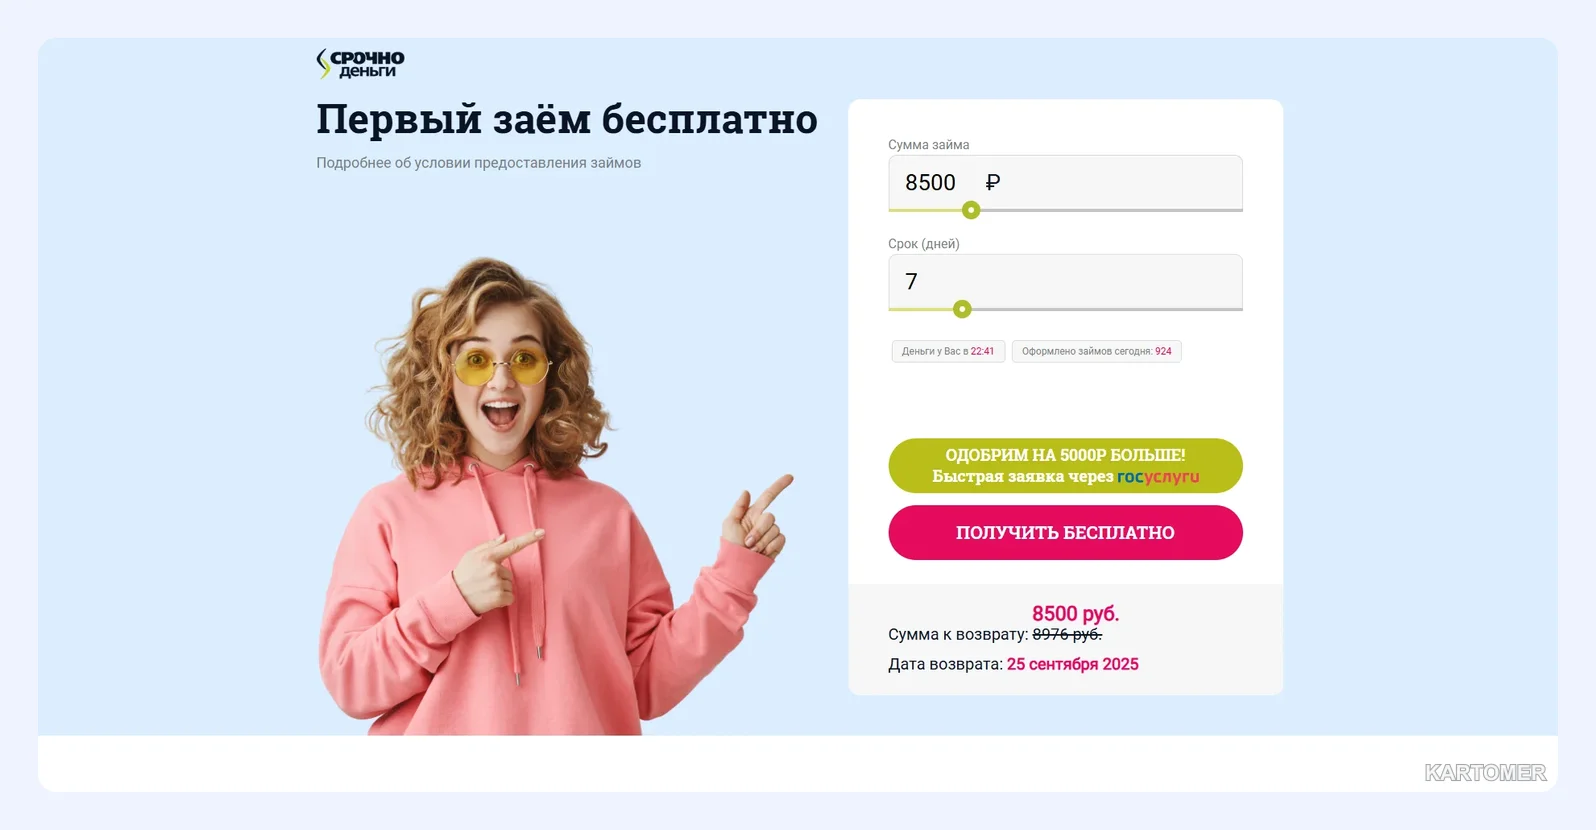
| СрочноДеньги | 1 000–100 000 | до 180 дней | много офисов |
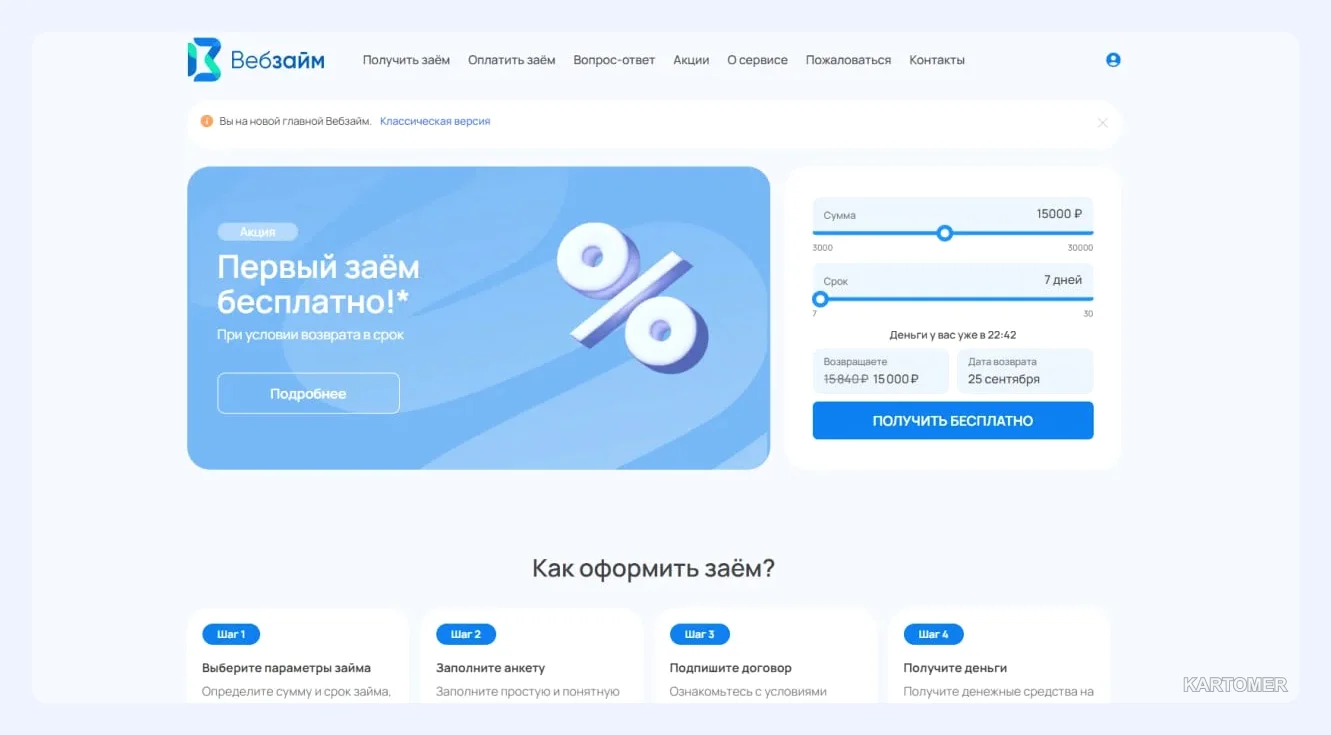
| Web-zaim | 3 000–30 000 | 7–30 дней | перевод на карту или по СБП |
| Boostra | 1 000–30 000 | 5–16 дней | короткие займы |
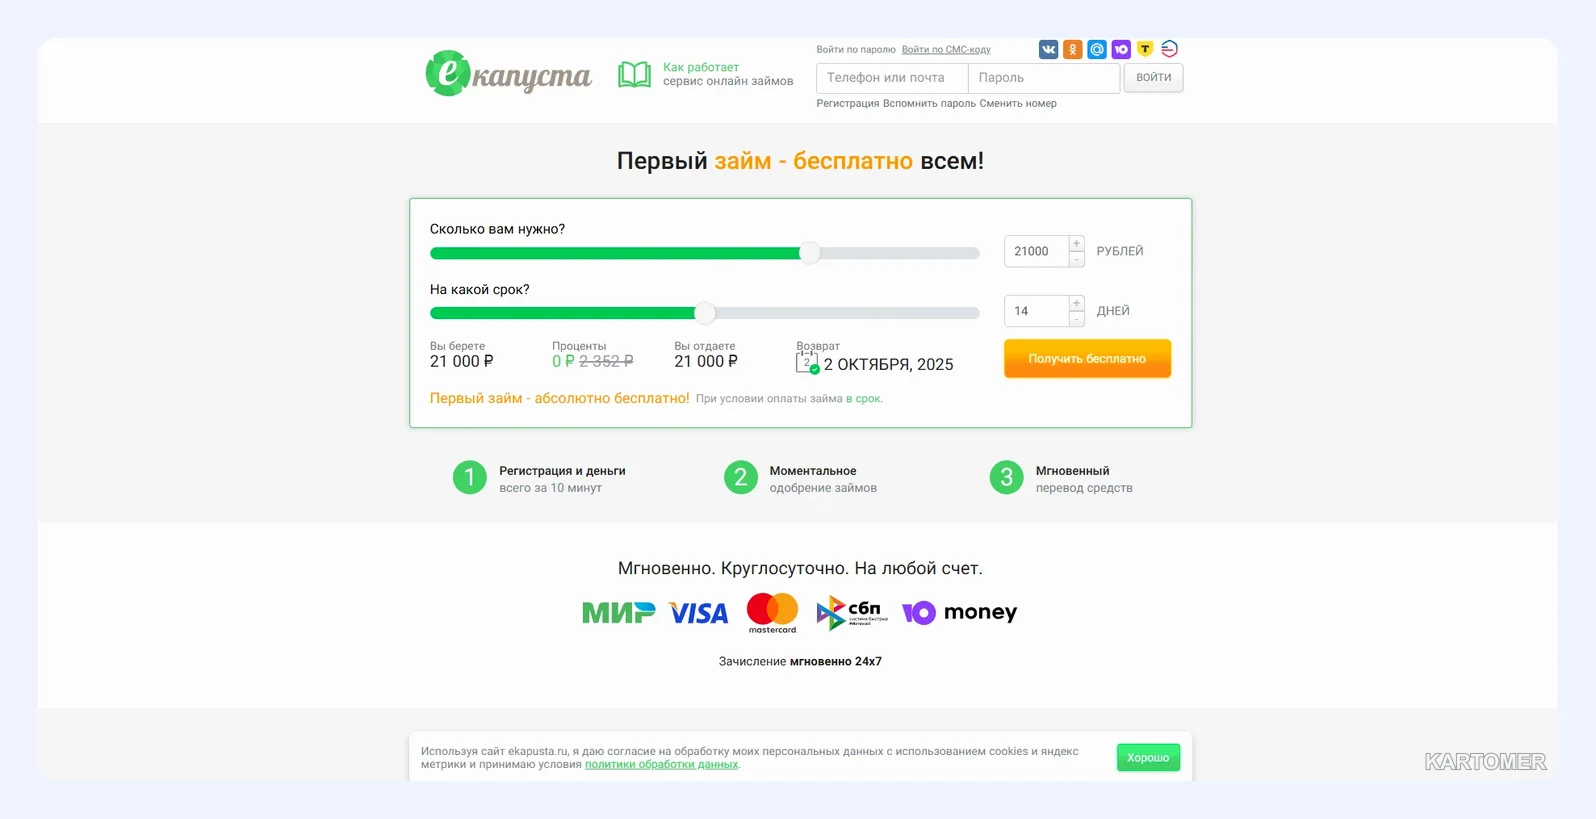
| еКапуста | 100–30 000 | 7–21 день | небольшие суммы |
| Smartcash | 3 000–30 000 | 1–14 дней | работает круглосуточно |
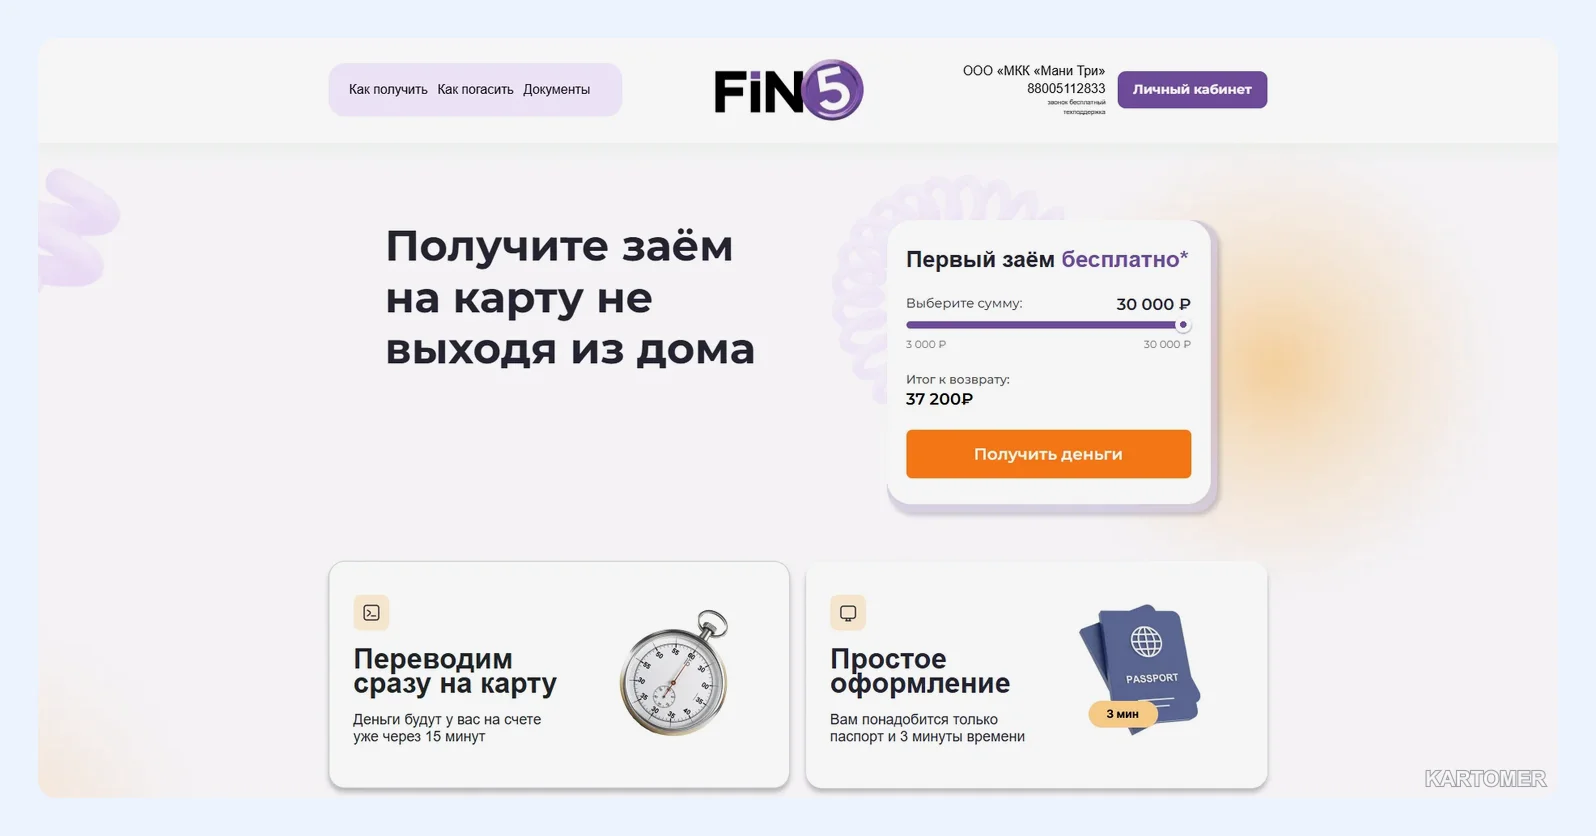
| FinFive | 3 000–30 000 | 1–14 дней | быстрая регистрация |
Обратите внимание на последние четыре строки. Если верхняя граница срока меньше 30 дней, получить месячный займ там не получится — придётся либо выбирать другую компанию, либо искать продление. Это самая частая ошибка: человек выбирает МФО по рекламе, а в заявке обнаруживает, что максимум — две недели.
Это справочная информация, а не рекомендация; в реестре Банка России стоит проверить каждую компанию отдельно.
Что нужно для оформления
Требования обычно скромные, но вот что стоит подготовить заранее:
- Паспорт гражданина РФ. Данные сверяются автоматически.
- Мобильный телефон. На него приходит код подтверждения; номер должен быть вашим.
- Банковская карта на ваше имя. Иногда компания делает небольшую проверочную операцию, чтобы убедиться, что карта принадлежит вам.
- Короткая анкета. Несколько вопросов о занятости и месте проживания.
«Без справок» — значит, подтверждения дохода не просят. Но кредитная история и данные о ваших прежних займах всё равно анализируются, так что отказ возможен.
Пошаговая инструкция
- Определите, сколько денег нужно на самом деле, и в какой день вы точно сможете вернуть.
- Убедитесь по реестру на сайте Банка России, что компания имеет право выдавать займы.
- Перейдите на официальный сайт напрямую, а не по ссылке из рекламы или мессенджера — копии сайтов используют мошенники.
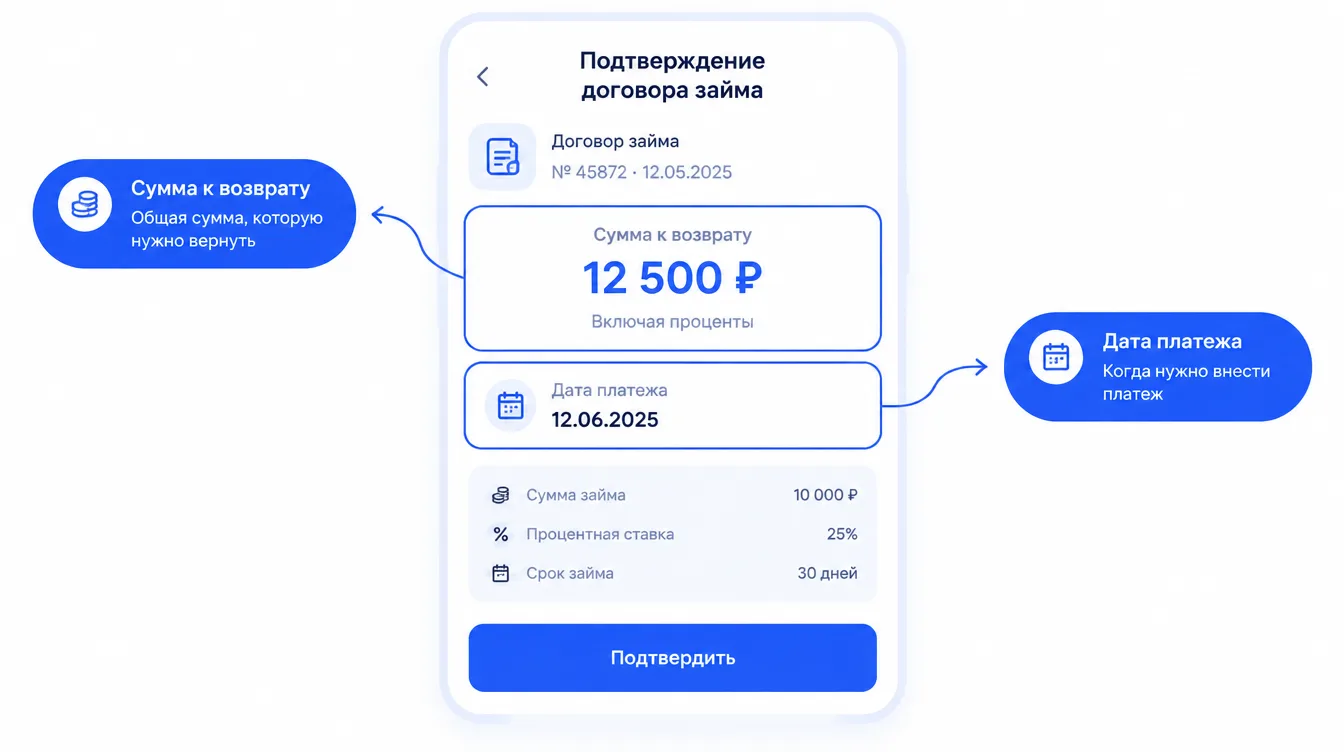
- Заполните заявку и внимательно прочитайте условия: сумма к возврату, дата, порядок продления, штрафы.
- Подтвердите договор кодом из СМС и сразу запишите дату платежа в календарь.
Как вернуть займ вовремя
Большинство просрочек случается не из-за нехватки денег, а из-за забывчивости. Что помогает:
- два напоминания: за три дня и утром в день платежа;
- автоплатёж, если компания его предлагает, — но с проверкой баланса карты накануне;
- платёж не в последний час: перевод может дойти на следующие сутки;
- сохранение электронного чека или подтверждения об оплате;
- обращение в МФО заранее, если денег не хватает: иногда доступно официальное продление, но оно тоже стоит денег.
Важно: новый займ для погашения старого — путь к долговой яме. Если вы поняли, что не справляетесь, лучше сразу обсудить реструктуризацию с кредитором.
Итоги
✅ Месячный срок удобен, но дорог: на 10 000 ₽ при ставке 0,8% в день переплата составит около 2 400 ₽.
✅ Не все МФО дают именно 30 дней — проверяйте верхнюю границу срока.
✅ «Ноль процентов» — это условия для первого займа и возврат без просрочки.
✅ Проверяйте компанию в реестре Банка России и заходите только на официальный сайт.
Какой вариант выбрать?
- Нужна небольшая сумма и вы точно знаете дату зарплаты → микрозайм на 30 дней с возвратом одним платежом.
- Деньги нужны на пару дней → займ на 7–14 дней обойдётся дешевле.
- Сумма крупная или срок длиннее месяца → стоит сравнить с банковским кредитом.
- Доход нестабилен → лучше поискать альтернативы: рассрочку, помощь близких, реструктуризацию платежей.
Частые вопросы
Можно ли взять микрозайм на 30 дней без процентов?
Иногда да — по акциям для новых клиентов. Условия строгие: возврат в срок, небольшой лимит, действие у конкретной компании. Всегда читайте правила акции.
Что значит «без звонков и проверок»?
Это значит, что заявку оценивает автоматическая система, а менеджер не звонит работодателю. Но данные паспорта, карты и кредитной истории проверяются.
Что будет, если не вернуть займ через 30 дней?
Начнётся просрочка: добавятся штрафы и пени, информация попадёт в кредитную историю, а долг может быть передан взыскателям. Лучше заранее написать в компанию.
Можно ли вернуть займ раньше?
Да, досрочное погашение разрешено законом, проценты пересчитываются за фактические дни.
Заключение
Микрозайм на 30 дней — инструмент для разовой, чётко ограниченной задачи: перекрыть кассовый разрыв до зарплаты. Он удобен тем, что не растягивается, но и стоит недёшево: даже при небольшой ставке за месяц набегают заметные проценты.
Прежде чем подавать заявку, посчитайте итоговую сумму, проверьте компанию в реестре и убедитесь, что на дату платежа деньги будут. Если сомневаетесь — отложите решение на день. Другие материалы о финансах читайте в блоге.
Берите только ту сумму, которую точно сможете вернуть, — и срочный заём не превратится в долговую проблему.