Сколько стоит заём до зарплаты на 7, 14 и 30 дней: расчет процентов и переплаты
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
До зарплаты ещё неделя, а деньги нужны сегодня. Заём до зарплаты кажется удобным выходом: оформил, получил, вернул. Но ставка в рекламе обычно указана «в день», и по ней трудно понять, сколько в итоге придётся отдать. Тем более если дата дохода сдвинется.
В этой статье мы переведём дневные проценты в рубли: посчитаем заём на 7, 14 и 30 дней, разберём формулу, типичные ошибки и то, что нужно проверить до подписания договора. Расчёты построены на примерной ставке и не являются предложением какой-либо компании.
Вы узнаете:
- как посчитать проценты по микрозайму самостоятельно;
- сколько стоит заём 5 000, 10 000, 15 000 и 30 000 рублей на разные сроки;
- когда «заём под 0%» действительно бесплатный;
- на что смотреть в договоре и какие правила действуют в 2026 году.
Важно: заём — это долговое обязательство с риском переплаты и просрочки. Берите его только если точно понимаете, как и когда вернёте деньги. Материал носит информационный характер и не заменяет финансовую консультацию.
Формула расходов
Считать несложно: умножьте тело долга на дневной процент и на количество дней пользования.
Для примера возьмём 0,8% в сутки. Это учебная цифра, реальные условия у каждой МФО свои. Для 10 000 рублей:
- сутки: 10 000 × 0,008 = 80 рублей;
- неделя: 560 рублей, итого 10 560;
- две недели: 1 120 рублей, итого 11 120;
- месяц: 2 400 рублей, итого 12 400.
Иначе говоря, при такой ставке неделя стоит 5,6% от суммы, две недели — 11,2%, месяц — 24%. Именно срок обычно влияет на итог сильнее, чем кажется.
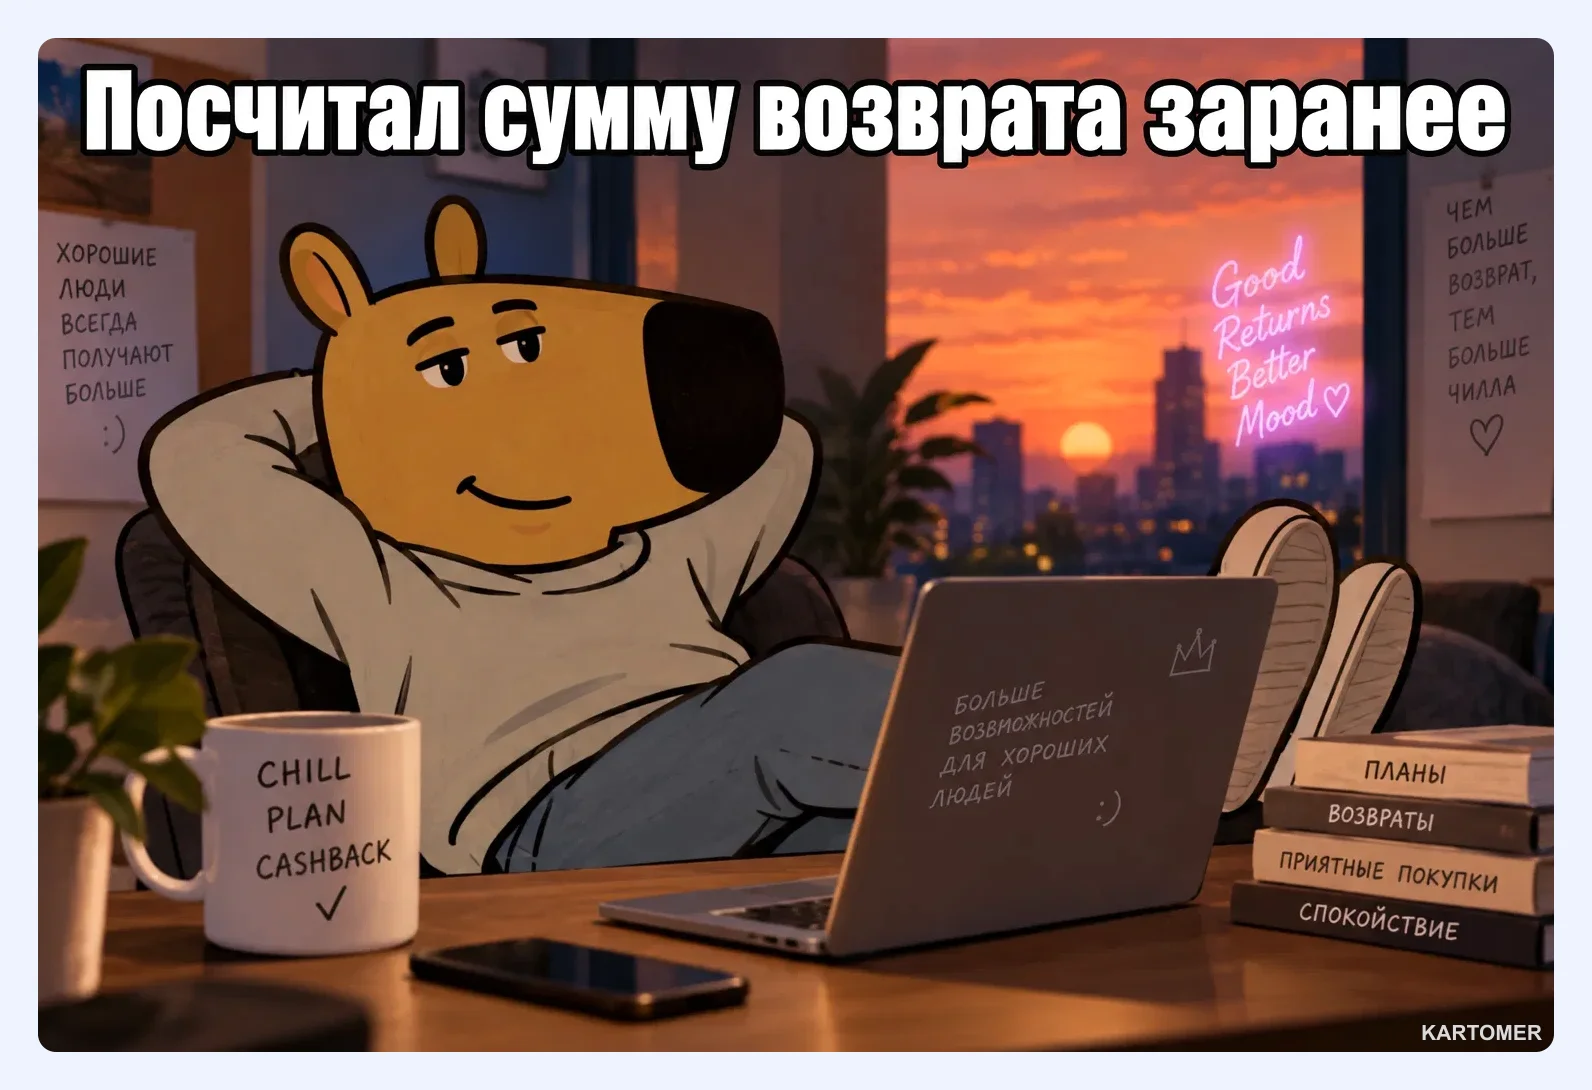
Таблица переплат
Ставка 0,8% в сутки, платные допуслуги в таблицу не включены. Цифры иллюстративные, по данным на сентябрь–октябрь 2026 года, фактические условия в договоре могут отличаться.
| Сумма | 1 день | 7 дней | 14 дней | 30 дней |
|---|---|---|---|---|
| 5 000 ₽ | 40 ₽ | 280 ₽ (вернуть 5 280) | 560 ₽ (5 560) | 1 200 ₽ (6 200) |
| 10 000 ₽ | 80 ₽ | 560 ₽ (10 560) | 1 120 ₽ (11 120) | 2 400 ₽ (12 400) |
| 15 000 ₽ | 120 ₽ | 840 ₽ (15 840) | 1 680 ₽ (16 680) | 3 600 ₽ (18 600) |
| 30 000 ₽ | 240 ₽ | 1 680 ₽ (31 680) | 3 360 ₽ (33 360) | 7 200 ₽ (37 200) |
Запомнить проще всего так: на каждую тысячу долга приходится 8 рублей в сутки.
Почему лишние дни дорого стоят
Допустим, вы заняли 15 000 рублей до зарплаты, которая должна прийти через неделю. Сутки стоят 120 рублей, за семь дней это 840. А теперь выплату перенесли на трое суток — добавляется 360 рублей. Итого переплата 1 200, возвращать нужно 16 200.
Совет: если деньги иногда приходят с опозданием, прикидывайте стоимость на 10 дней вместо 7. Так итоговая цифра будет ближе к реальности.
Считаем сами по договору
- Возьмите из договора тело долга — пусть это 12 000 рублей.
- Переведите ставку в десятичную дробь: 0,8% превращается в 0,008.
- Получите стоимость суток: 96 рублей.
- Умножьте на срок, скажем 9 дней: 864 рубля.
- Сложите: 12 864 рубля к возврату, если в договоре нет других платежей.
При ином сроке подставьте другое количество дней.
Первый заём под 0%: подвох или выгода
Нулевая ставка бывает настоящей, но только в рамках конкретной акции. Обычно она относится к новым клиентам, ограничена по сумме и сроку. Перед подтверждением заявки проверьте:
- когда акция заканчивается;
- какая итоговая сумма стоит в графе «к возврату»;
- не подключены ли платные услуги;
- что произойдёт при нарушении срока: правила начисления определяются договором.
Если вы не уверены, что вернёте деньги вовремя, выгода «нулевой» ставки может исчезнуть при первой же просрочке.
Что проверить перед оформлением
- Реестр. Компания обязана числиться в государственном реестре МФО на сайте регулятора; название и реквизиты на её сайте должны совпадать с реестровыми.
- ПСК вместо «ставки в сутки». Занимая, сопоставляйте полную стоимость, а не рекламный процент.
- Сумма возврата и дата. Обе цифры прописаны в индивидуальных условиях.
- Дополнительные услуги. Страховка, подписки и другие платные продукты увеличивают расходы.
- Пролонгация и досрочное погашение. Заранее узнайте правила и стоимость продления.
Единственно «лучшей» МФО нет: акции, лимиты и требования меняются, так что решайте по конкретной сумме к возврату на ваш срок.
Частые ошибки
- Смотреть лишь на суточный процент. Малая цифра обманчива: за месяц набегает уже 24% суммы.
- Брать больше, чем нужно. Лишние 5 000 рублей добавляют 40 рублей в день, то есть 280 за неделю.
- Брать заём на неделю при неопределённой дате дохода.
- Пропускать пункты о платных сервисах в договоре.
- Продлевать без пересчёта. Пролонгация сама по себе ни хороша, ни плоха: решает то, сколько рублей она добавит именно у вас.
Что изменилось в 2026 году
Регулятор ужесточил лимит переплаты. По информации Банка России, для договоров, заключённых с 1 апреля 2026 года на срок до одного года, суммарный предел начислений (проценты, неустойка и прочие платежи) снижен с 130% до 100% от суммы, которую вы получили на руки. Пример: взяли 10 000 рублей — начисления останавливаются на отметке 10 000, и вместе с телом долга вы не должны вернуть больше 20 000. Об этом ограничении должна быть пометка на первой странице договора.
Этот потолок — защита от разрастания долга, а не прайс на короткий срок. Сколько вы заплатите за неделю или две, по-прежнему определяют ваша ставка и число дней.
Частые вопросы
Во сколько обойдётся 10 000 рублей на неделю?
При условных 0,8% в сутки переплата 560 рублей. Если других платежей нет, вы вернёте 10 560.
Как понимать ставку 0,8% за сутки?
Это 8 рублей ежедневно на каждую тысячу долга, то есть 80 рублей на 10 000.
Бывает ли беспроцентный заём на самом деле?
Бывает, пока вы укладываетесь в условия акции. Проверьте срок, итоговую сумму и допуслуги.
Как проверить МФО?
Найдите её в реестре Банка России, сверьте название и сайт, затем внимательно прочитайте индивидуальные условия.
Что делать, если не получается вернуть вовремя?
Свяжитесь с кредитором до даты платежа и узнайте варианты. Не берите новый заём, чтобы закрыть предыдущий, не посчитав итоговую стоимость.
Итоги
✅ Переплата равна сумме, умноженной на ставку и на число дней.
✅ При 0,8% в день неделя стоит 5,6% суммы, месяц — 24%.
✅ Сравнивайте займы по ПСК и сумме к возврату.
✅ Проверяйте МФО в реестре и читайте условия про дополнительные услуги.
Какой вариант выбрать?
- Если срок выплаты известен точно → минимальная сумма и короткий срок.
- Если дата дохода плавает → считайте запас в 3 дня.
- Если соблазняет заём под 0% → прочитайте условия акции и последствия просрочки.
- Если есть альтернативы → сравните, например, с рассрочкой или кредитной картой без процентов, но учитывайте свои обязательства.
Заключение
Заём до зарплаты — дорогой инструмент краткосрочной ликвидности. Он может помочь в экстренной ситуации, но легко превращается в долговую нагрузку, если не посчитать расходы заранее и не заложить запас по срокам.
Прежде чем подписывать договор, переведите ставку в рубли, проверьте организацию в реестре и убедитесь, что вернуть деньги в срок реально. Другие полезные разборы ищите в блоге. Считайте заранее — и принимайте решения спокойно.
Информация приведена по состоянию на сентябрь–октябрь 2026 года; условия займов меняются, поэтому актуальные цифры сверяйте в договоре и у кредитора.