ФРС против нефтяного шока: Почему Уолл-стрит ошибается, ожидая повышения ставок
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Весной 2026 года рынок начал закладывать в цены возможное повышение ставки ФРС из-за подорожания нефти, но многие крупные банки с этим не согласны. По их мнению, дорогая энергия скорее охладит американскую экономику, чем потребует ужесточения политики, поэтому снижение ставки в 2026 году они считают более вероятным, чем рост. Ниже — аргументы сторонников этой точки зрения, прогнозы по срокам и риски. Данные приведены по публикациям на начало апреля 2026 года; прогнозы аналитиков меняются, а сбывшимся считать их нельзя.
Что происходит на рынке
После удара по иранским объектам в начале весны 2026 года цены на Brent поднялись выше $100 за баррель. Инвесторы вспомнили 2022 год и нефтяные шоки 1970-х. По сообщениям, оценка вероятности повышения ставки ФРС в этом году за несколько недель выросла примерно с 12% до почти 45%.
Логика проста: дорогая нефть разгоняет инфляцию, а ФРС борется с инфляцией с помощью ставки. Но Goldman Sachs, Morgan Stanley, TD Securities и S&P Global считают, что рынок реагирует на краткосрочную турбулентность, а не на долгосрочный тренд.
Материал носит информационный характер и не является инвестиционной рекомендацией.
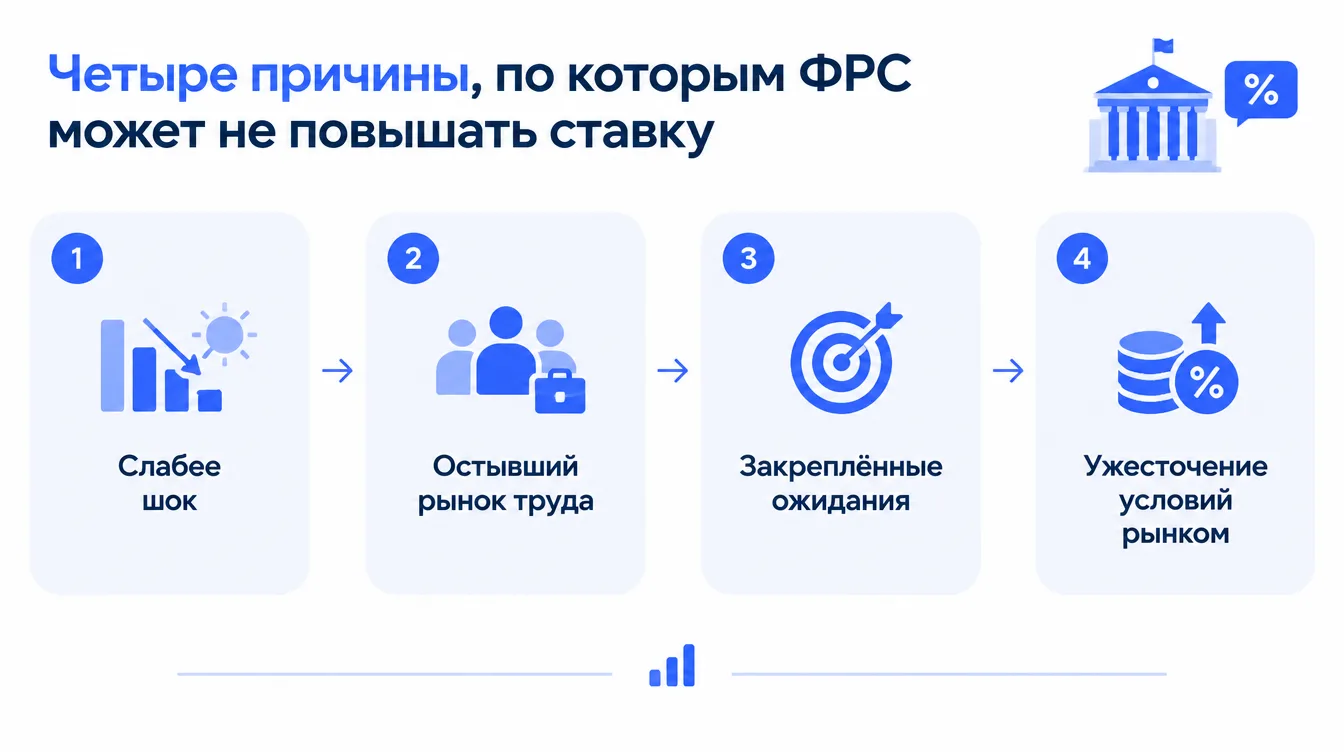
Аргумент 1: нынешний шок слабее, чем в 1970-х
Goldman Sachs в отчёте, опубликованном в начале апреля, проводит границу между прошлым и настоящим.
- Масштаб. Скачок с $75 до примерно $100 несопоставим с ростом в разы, который был в 1970-х. Кривая фьючерсов, по оценке банка, предполагает возврат цен ближе к концу года.
- Энергоёмкость. Для производства единицы ВВП сегодня нужно примерно на 50% меньше энергии, чем сорок лет назад.
- Роль США на рынке. По данным S&P Global, страна больше не чистый импортёр нефти, а нетто-экспортёр благодаря сланцевой добыче. Дорогая нефть бьёт по потребителям, но часть денег остаётся внутри экономики в виде прибыли компаний и налогов.
Аргумент 2: остывший рынок труда
В 2021–2022 годах рынок труда был перегрет: у людей были накопленные сбережения, работодатели боролись за сотрудников и повышали зарплаты. Возникала спираль «цены — зарплаты».
Сейчас, по оценке аналитиков Morgan Stanley, рынок труда нормализуется. Безработица, по прогнозу, будет стремиться к 4,6%, а рост зарплат замедлился. Член Совета управляющих ФРС Кристофер Уоллер заявил, что условий для вторичных эффектов нет в такой мере, как два года назад. Работники больше думают о сохранении места, чем о том, как компенсировать подорожавший бензин повышением оклада.
Аргумент 3: инфляционные ожидания остаются «заякоренными»
Для ФРС важны долгосрочные инфляционные ожидания: пока люди верят, что инфляция вернётся к 2%, они не меняют поведение и не требуют ежемесячной индексации доходов. По данным опросов и рыночных индикаторов, которые анализирует Morgan Stanley, долгосрочные ожидания остаются хорошо закреплёнными. Краткосрочные (на год) выросли из-за новостей о войне.
Глава ФРС Джером Пауэлл на пресс-конференции 18 марта, по сообщениям, заявил, что нет необходимости рассматривать повышение ставки только из-за энергетического шока. Регулятор готов «смотреть сквозь» разовый всплеск и ориентироваться на базовую инфляцию (Core PCE), которая не учитывает волатильные цены на еду и энергию. По оценке S&P Global, базовая инфляция в 2026 году останется около 3%.
Аргумент 4: рынок уже ужесточил условия
Финансовые условия ужесточились сами: инвесторы бежали в доллар и государственные облигации, акции подешевели, доходности облигаций выросли. Goldman Sachs подсчитал, что совокупный эффект равен повышению ставки примерно на 80 базисных пунктов, то есть на 0,8 процентного пункта.
Кредит для бизнеса подорожал, капитал стал дороже. Если в такой момент регулятор ещё и повысит ставку, это может сильнее ударить по экономике и приблизить рецессию. Поэтому аналитики считают, что ФРС не нужно торопиться.
Когда ждать снижения ставки: прогнозы банков
Инфляция остаётся выше целевого уровня, по прогнозам около 3,8–4%. Тем не менее банки ждут снижения ставки, расходясь в деталях.
| Банк | Прогноз по снижению | Когда |
|---|---|---|
| Morgan Stanley | Два шага по 25 б.п., ставка 3,0–3,25% к концу года | Со второй половины лета |
| TD Securities | Три шага по 25 б.п. | Начиная с сентября 2026 года |
| S&P Global | Одно снижение в 2026 году, основное смягчение в 2027 | Позже |
Прогнозы приведены на начало апреля 2026 года. Реальные решения ФРС принимает по итогам заседаний, а актуальный график и текущее значение ставки лучше сверять на официальном сайте регулятора.
Bank of America, который ранее допускал ужесточение, называет повышение лишь рисковым сценарием на случай затягивания конфликта.
Риски: где аналитики могут ошибаться
- Затяжной конфликт. Если дорогая нефть продержится дольше, чем закладывают прогнозы, вторичные эффекты на инфляцию могут усилиться.
- Рост инфляционных ожиданий. Если население и бизнес начнут считать подорожание постоянным, «якорь» может сорваться.
- Стагфляция. Сочетание слабого роста и высокой инфляции ограничивает возможности регулятора в обе стороны.
- Ошибка прогноза. Банки уже ошибались в прошлом, в том числе в 2021–2022 годах, когда инфляцию слишком долго считали временной.
Что это значит для обычного читателя
Ставка ФРС влияет на курс доллара, стоимость кредитов в долларах и общее настроение на финансовых рынках. Для россиян, которые следят за курсом, это косвенный фактор среди многих, и точно предсказать его влияние нельзя. Актуальные курсы валют доступны на странице «Курсы», а разборы финансовых новостей — в нашем блоге.
Частые вопросы
Почему рынок ждал повышения ставки?
Потому что рост цен на нефть разгоняет инфляцию, а ФРС традиционно отвечает на инфляцию повышением ставки. После скачка Brent выше $100 вероятность такого шага, по оценкам, выросла.
Что значит «смотреть сквозь» шок?
Регулятор не реагирует на разовый всплеск цен на энергию и ориентируется на базовую инфляцию, которая не учитывает еду и энергоносители.
Гарантировано ли снижение ставки в 2026 году?
Нет. Это прогнозы банков, сроки и количество шагов у них разные. Если конфликт затянется, сценарий может измениться.
Что такое Core PCE?
Это базовый индекс потребительских расходов, показатель инфляции без цен на продукты и энергию. ФРС ориентируется на него при оценке устойчивых ценовых тенденций.
Что такое базисный пункт?
Одна сотая процента. 25 базисных пунктов — это 0,25 процентного пункта, 80 — 0,8.