Новые правила МФО с 1 октября 2026 года: запрет третьего займа и лимит переплаты
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
В новостях пишут: «с октября нельзя будет взять третий микрозайм». Звучит просто, но на деле формулировка неточная, и многие заёмщики по ней делают неверные выводы: одни думают, что займы вообще запретят, другие — что любые долги спишут. Чтобы не ошибиться, нужно разобраться в датах и цифрах.
Коротко: с октября 2026 года вводится барьер для очередного дорогого займа, если у человека уже висят два незакрытых обязательства с запредельной ПСК. Потолок переплаты в 100% заработал раньше, весной 2026-го, а совсем строгое правило придёт весной 2027-го. Ниже разберём новые правила МФО по порядку. Материал справочный; займ — это долг с процентами, и условия лучше проверять в договоре и на сайте Банка России.
Вы узнаете:
- кого именно касается запрет третьего займа с 1 октября 2026 года;
- как работает ограничение переплаты в 100% и что оно в себя включает;
- чем ПСК отличается от лимита переплаты;
- что изменится в апреле 2027 года и как действовать заёмщику.
Что меняется с 1 октября 2026 года
Это переходный этап: он длится с начала октября 2026-го по конец марта 2027-го. Всё это время микрофинансовой организации нельзя согласовать и выдать новый потребительский заём, цена которого превышает 200% годовых, если вы уже должны по двум договорам (займам или кредитам) с такой же заоблачной стоимостью. В счёт идут долги не только перед МФО, но и перед банками, а данные о них организация видит в кредитной истории в квалифицированных бюро.
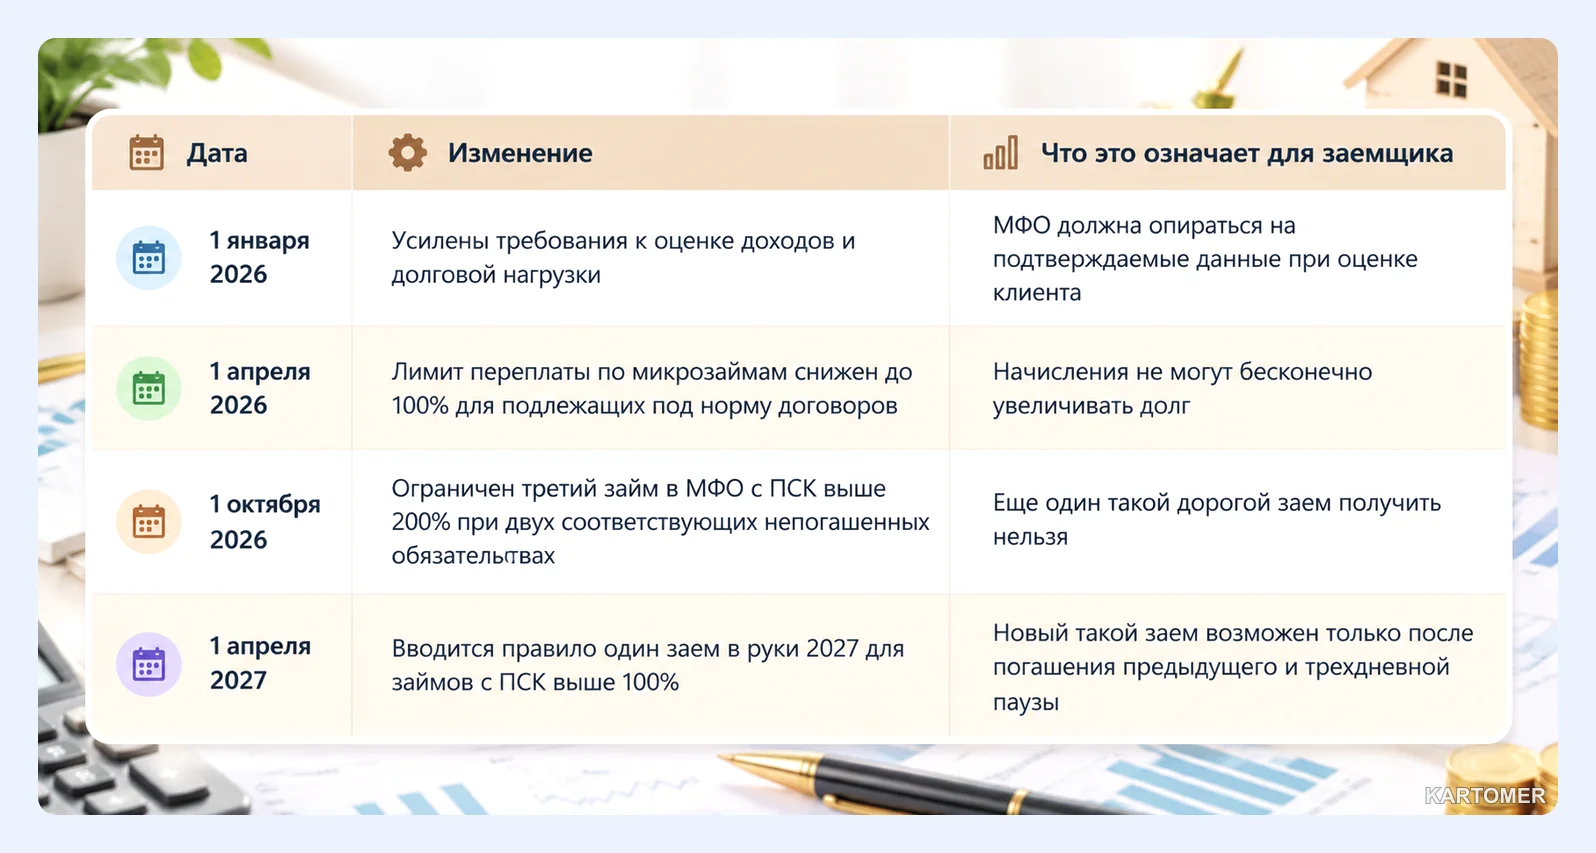
Так что на вопрос о третьем микрозайме простого «нет» недостаточно. Запрет включается, только когда совпали три обстоятельства: два прежних долга не закрыты, их стоимость выше названного порога, и новый заём из той же дорогой категории.
Пример. Допустим, у Ивана открыты два займа: один обходится в 230% годовых, другой в 260%. В середине октября он оформляет заявку на третий, стоимостью 240%. Такой договор МФО выдать не сможет. А вот если один из первых двух Иван успел погасить, ситуация иная — хотя и тут одобрение не обещано: кредитор оценит историю, заработок, долговую нагрузку и другие риски.
- Запрет касается не всякого третьего займа, а лишь дорогого, при двух незакрытых долгах той же ценовой категории.
- Банковский кредит тоже может быть засчитан, если подходит под условия переходной нормы.
- Долги правило не списывает и не делает следующий заём дешевле.
Практический вывод: прикидывая, сколько займов можно держать одновременно, оценивайте не количество договоров, а их стоимость и статус погашения.
Лимит переплаты 100%: что это и как считать
Потолок введён не в октябре, а раньше — в апреле 2026 года, причём для новых договоров на срок до года. Все учитываемые начисления сверх тела долга не могут превышать сам заём. Получили 10 000 ₽ — после того как набежало ещё 10 000 ₽, начисления прекращаются, и отдать придётся не более 20 000 ₽ (если договор под правило подпадает).
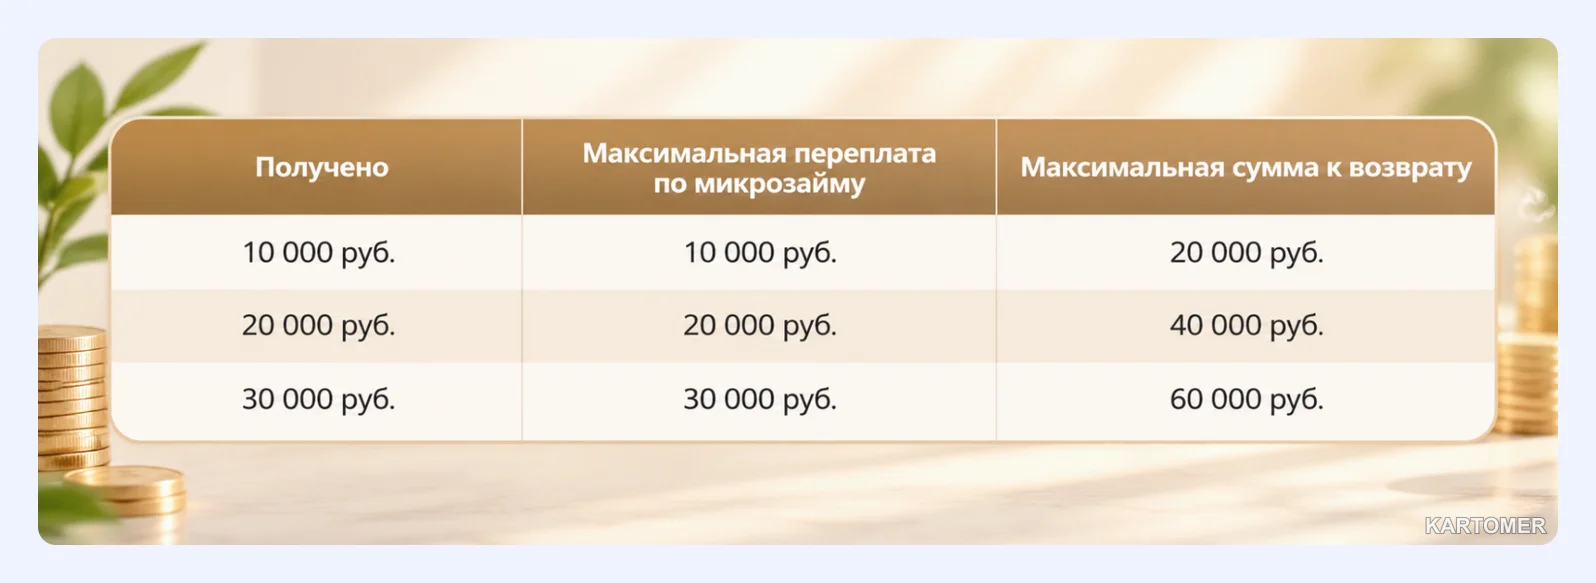
Внутрь предела входят проценты, комиссии, пени, штрафы и неустойка. Но это верхняя граница, а не прогноз, что любой заём станет вдвое дороже. Итог определяют срок, ставка, условия договора и ваша аккуратность в платежах.
Совет: прежде чем подтвердить заявку, прочитайте первую страницу договора. По информации Банка России, сведения об ограничении переплаты расположены именно там, перед индивидуальными условиями. Сверьте ПСК, лимит и итоговую сумму; рекламная дневная ставка тут плохой помощник.
ПСК 200% и переплата 100% — не одно и то же
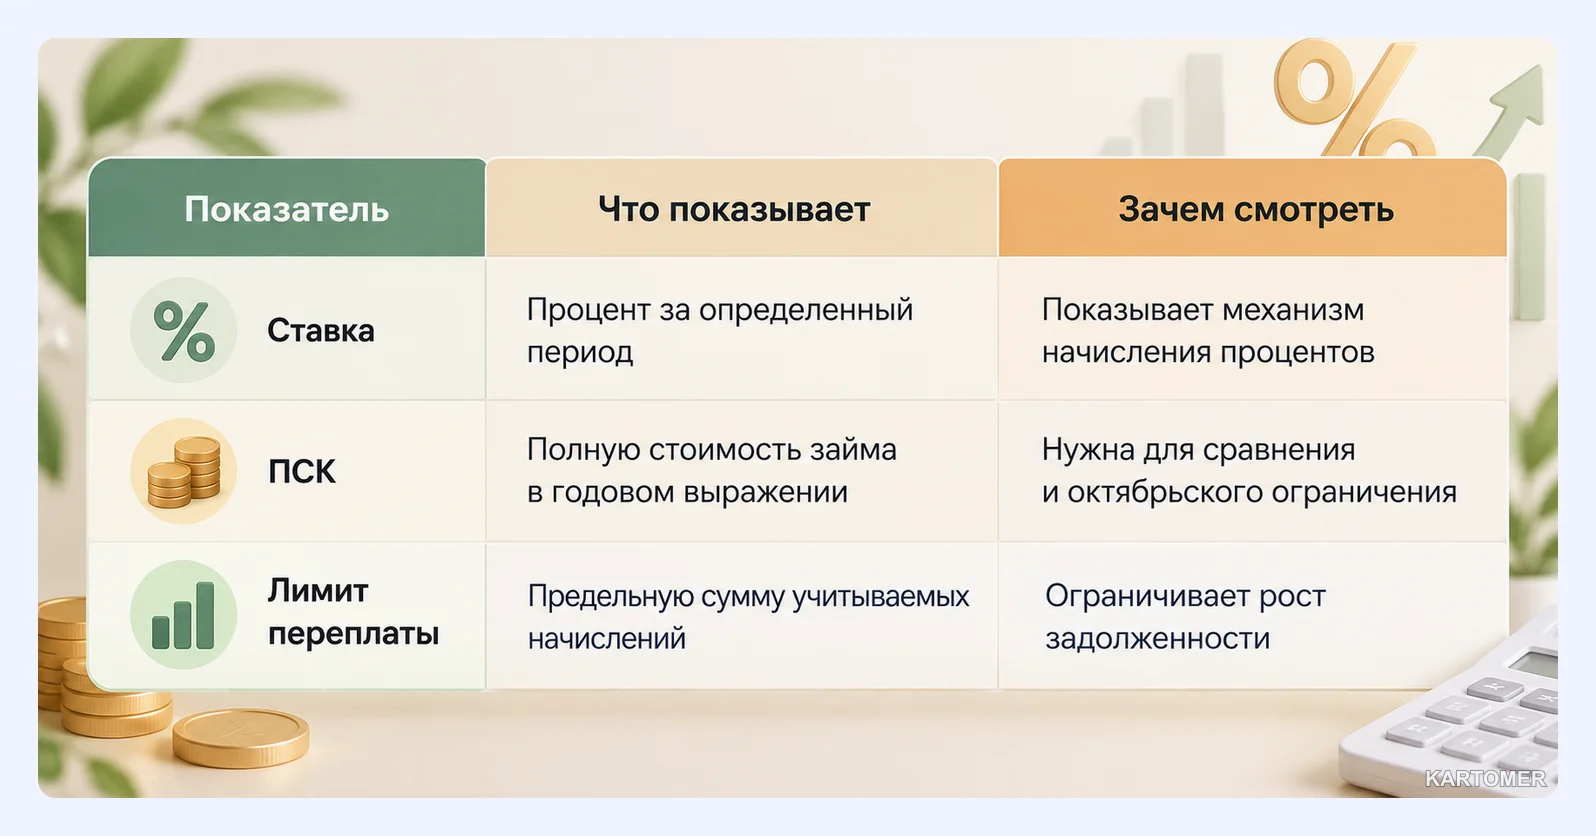
Это разные измерители. ПСК — полная стоимость займа в единой годовой записи, удобная для сравнения предложений. Лимит переплаты — предельная сумма начислений по отношению к полученным деньгам. Поэтому крупная годовая ставка и потолок в 100% спокойно уживаются: у короткого займа годовой показатель огромный, а общая сумма начислений всё равно упрётся в ограничение.
Календарь: что и когда
Правила вводят поэтапно, из-за чего легко запутаться. Данные приведены по состоянию на сентябрь–октябрь 2026 года; уточняйте актуальные нормы на официальных ресурсах.
| Дата | Что действует |
|---|---|
| Апрель 2026 | Лимит начислений 100% для новых договоров сроком до года |
| Октябрь 2026 — март 2027 | Нельзя выдать дорогой заём (порог 200%) тому, у кого уже два непогашенных долга той же категории |
| Апрель 2027 | Новый заём стоимостью выше 100% годовых не выдают, пока не закрыт предыдущий такой же; после закрытия действует период охлаждения в 3 дня |
Важно: схема «один дорогой заём» в октябре 2026 года не стартует. Октябрьские ограничения — промежуточный шаг, а жёсткий вариант включится только в апреле 2027 года.
Что делать, если у вас уже есть два займа
- Соберите договоры по всем действующим кредитам и займам, отметьте незакрытые.
- Выпишите ПСК каждого из них: от неё зависит, попадаете ли вы под ограничение.
- Закажите кредитную историю — там видны обязательства, которые учитывают кредиторы, и возможные ошибки. Подробнее о таких проверках пишем в блоге.
- Не гасите дорогой заём новым дорогим займом: такая замена нередко увеличивает нагрузку.
- Если без денег не обойтись, сопоставьте несколько предложений: стоимость, срок, итог к возврату, штрафы за просрочку.
- Проверьте, что организация числится в реестре МФО на сайте Банка России.
На что смотреть при сравнении МФО
Даже среди легальных компаний различия велики: суммы, сроки, цена, требования к клиенту, условия акций. Реклама с маленькой ставкой — не аргумент. Считайте итог к возврату, смотрите на срок, дополнительные платные услуги и санкции за просрочку. Подборки на сторонних сайтах не гарантируют одобрения и не доказывают выгоду, поэтому последнее слово — за текстом договора.
Распространённые ошибки
- Думать, что запрещены сами три займа: норма привязана к двум дорогим непогашенным долгам и новому займу той же категории.
- Смешивать ПСК и лимит переплаты.
- Надеяться на списание старого долга: ничего подобного нормы не предусматривают.
- Верить рекламе «0%» или низкой дневной ставке, не читая условия акции.
- Брать новый заём лишь для того, чтобы закрыть прежний: на такую цепочку и нацелена реформа.
По разъяснениям Банка России, меры призваны снизить закредитованность и остановить наращивание долга. Для заёмщика смысл прост: схему «гасить дорогой заём следующим» затруднят.
Итоги
✅ Запрещается не любой третий заём, а дорогой — при двух непогашенных обязательствах с ПСК выше 200%.
✅ Лимит переплаты 100% действует с 1 апреля 2026 года для новых займов сроком до года.
✅ ПСК и лимит начислений — разные показатели.
✅ С 1 апреля 2027 года начнёт работать более строгое правило одного займа и трёхдневное «охлаждение».
Какой вариант выбрать?
- Если у вас два дорогих непогашенных займа → не рассчитывайте на третий, лучше обсудить реструктуризацию с кредиторами.
- Если один заём уже закрыт → одобрение возможно, но кредитор всё равно оценит историю, доход и ПДН.
- Если планируете заём → сравнивайте ПСК и итог к возврату, а не рекламную ставку.
Частые вопросы
Запретят ли микрозаймы с 1 октября 2026 года?
Нет, сам продукт остаётся. Ограничена лишь выдача нового дорогого займа тем, у кого уже есть два таких же непогашенных обязательства.
Сколько займов можно иметь одновременно?
Общего числа для всех нет. До весны 2027 года решающими становятся стоимость договоров и наличие двух незакрытых дорогих долгов.
Что входит в максимальную переплату?
Проценты, комиссии, пени, штрафы и неустойка. Для подпадающих договоров всё вместе не должно превышать первоначальную сумму займа.
Можно ли оформить третий заём после 1 октября?
Иногда да. Запрет действует, когда новый заём дороже порога в 200%, а два прежних долга не закрыты и тоже дороже порога. В остальных случаях решает оценка заёмщика.
Заключение
Если свести всё к трём датам, картина проясняется: в апреле 2026-го заработал потолок начислений, в октябре 2026-го вводится переходный запрет для третьего дорогого займа, а в апреле 2027-го придёт правило одного займа стоимостью выше 100% и «охлаждение» в три дня.
Если деньги всё же нужны, начните с проверки своих долгов и кредитной истории, потом сравните предложения и убедитесь, что кредитор внесён в реестр Банка России. Заём нужно возвращать, а просрочка влияет на кредитную историю, поэтому рассчитывайте силы заранее и не берите больше, чем сможете вернуть.