Пари Самуэльсона и Брауна. Как сделать рациональный выбор
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Пари Самуэльсона показывает: отказ от выгодной ставки не всегда ошибка расчёта, чаще это страх потери, который весит для нас больше выигрыша. Решение обычно в том, чтобы смотреть на выбор не как на одиночный эпизод, а как на часть длинной серии. Разберём, как возник этот спор, почему правы оказались оба участника, но лишь наполовину, и как применять урок в повседневных деньгах.
Как всё началось: ставка 200 к 100
В 1963 году экономист Пол Самуэльсон за обедом с коллегами заметил, что отказываться от ставки при шансах два к одному могут только трусы. Он предложил проверить мысль на историке экономики Э. Кери Брауне: подбрасываем монету, при одной стороне вы получаете 200 долларов, при другой отдаёте 100.
С точки зрения математики предложение щедрое. Вероятность каждого исхода 50%, поэтому ожидаемый результат равен:
0,5 × 200 − 0,5 × 100 = +50 долларов.
Браун отказался. Его аргумент: потерянные 100 долларов огорчат его сильнее, чем обрадуют выигранные 200. Но он добавил, что сыграл бы сто раз подряд.
Чтобы почувствовать масштаб, переведите ставку на привычные суммы: вы выигрываете 200 тысяч рублей или теряете 100 тысяч. Согласились бы вы на это без раздумий? Большинство людей честно отвечает «нет».
Неприятие потерь: почему минус тяжелее плюса
Поведение Брауна называют неприятием потерь (loss aversion). Классическая экономическая модель рисует человека-калькулятора, который перебирает исходы, умножает их на вероятности и выбирает вариант с максимальной ожидаемой пользой. Реальные люди так не думают: потеря воспринимается острее, чем равная по размеру прибыль, а по ощущениям нужен выигрыш примерно в два раза больше, чтобы уравновесить риск проигрыша.
Это не слабость характера. Такая особенность помогала не рисковать последним. Проблема начинается там, где риск небольшой, а выгода реальная: человек отказывается от разумных решений и упускает возможности.
Почему сто раундов лучше одного?
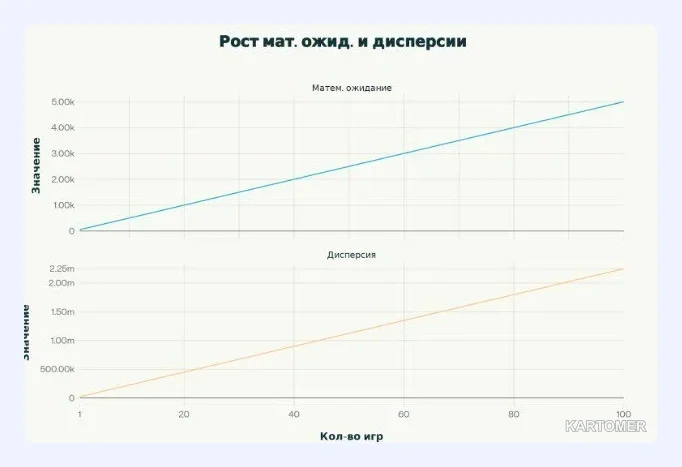
Логика Брауна понятна. Если сыграть много раз, итог приблизится к математическому ожиданию. За сто раундов ожидаемый выигрыш составляет 100 × 50 = 5000 долларов. Чтобы потерять деньги, придётся долго не везти.
Реалистичные цифры, которые приводит Ричард Талер в книге «Новая поведенческая экономика»:
| Событие в серии из 100 ставок | Вероятность |
|---|---|
| Закончить с убытком любого размера | около 1 к 2300 |
| Потерять больше 1000 долларов | около 1 к 62 000 |
| Проиграть все 100 раз (минус 10 000) | порядка 10 в минус 30-й степени |
Последняя строка означает, что событие практически невозможно. Если бы вам предложили выбор между «не играть вообще» и «сыграть сто раз», рационально выбрать второе.
Возражение Самуэльсона: если один раз нельзя, то и сто нельзя
Самуэльсон решил, что Браун непоследователен, и написал по этому поводу научную статью. Его рассуждение построено на обратной индукции:
- Допустим, Браун согласился на 100 раундов и сыграл 99.
- Последний, сотый раунд теперь отдельная ставка 200 к 100, от которой он по своим же словам отказался бы.
- Значит, он откажется и от него. Но тогда 99-й раунд превращается в последний, и от него тоже придётся отказаться.
- Так, шаг за шагом, отказываемся от всех раундов, вплоть до первого.
Вывод Самуэльсона: если вам не подходит одна ставка, не подойдёт и их серия, потому что серия состоит из отдельных ставок. Дополнительный довод: с ростом числа раундов среднее на одну игру стабилизируется, но разброс общей суммы растёт. Возможная абсолютная потеря в серии тоже больше.
Спор остался бы чисто теоретическим, если бы не следующий шаг.
Что показали Бенарци и Талер: узкий фрейминг
В 1990-х экономисты Шломо Бенарци и Ричард Талер вернулись к этой истории и заключили: ошибались оба, потому что оба рассматривали решение слишком узко. Это называют узким фреймингом: человек оценивает каждый выбор отдельно и не видит общей картины.
Браун смотрел на одну ставку как на самостоятельное решение, а не как на крошечную часть всего своего капитала. Самуэльсон шёл дальше: он разрезал серию на отдельные раунды и заставил оценивать каждый независимо, хотя сыграть собираются все сто сразу.
Правильный подход: оценивать совокупный пакет. Серия из 100 ставок — это одна игра с ожиданием +5000, шансом убытка около 1 из 2300 и шансом потерять больше 1000 долларов около 1 из 62 000. Талер шутил, что хороший юрист мог бы объявить вас юридически невменяемым, если бы вы отказались от такой игры.
Эксперимент с двумя бросками
Исследователи проверили идею на людях. Как и Браун, многие участники отказывались от одиночного броска. Когда им предложили сыграть два броска подряд, согласных стало ещё меньше: срабатывала логика Самуэльсона «не нужна одна, зачем вторая».
Тогда игру переформулировали. Два броска объединили в одну ставку с тремя исходами:
- 25% шанс выиграть 400 долларов (две удачи);
- 50% шанс выиграть 100 долларов (одна удача, один промах в любом порядке);
- 25% шанс потерять 200 долларов (два промаха).
Это та же самая игра с теми же вероятностями, только описанная целиком. Согласных рискнуть стало примерно вдвое больше. Содержание не изменилось, изменилась рамка, и люди увидели общую картину вместо цепочки мелких ставок.
Как применять урок в обычных деньгах
Узкий фрейминг встречается там, где вы принимаете много мелких решений подряд.
- Инвестиции и накопления. Если смотреть на счёт каждый день, колебания кажутся потерями. Если оценивать за год и больше, картина другая. Материал носит информационный характер и не является инвестиционной рекомендацией.
- Покупки и подписки. Один платёж в 300 рублей выглядит мелочью, но десять таких подписок это уже заметная сумма в год.
- Обмен валюты и переводы. Можно часами сравнивать курсы ради экономии нескольких рублей. Но у вашего времени есть цена: если час работы приносит больше, чем выигрыш от лучшего курса, поиск идеального варианта нерационален. Хватит «достаточно хорошего» варианта, а сравнить условия быстро помогут наши рейтинги: виртуальные карты и курсы валют.
Короткий алгоритм для решения с неопределённостью:
- Посчитайте ожидание: умножьте результаты на вероятности и сложите.
- Спросите себя, сколько таких решений вы принимаете за год. Если много, оценивайте их как серию.
- Проверьте худший сценарий: переживёте ли вы его без катастрофы?
- Учтите цену времени и информации. Поиск идеала тоже стоит денег.
- Если решение разовое и ставка большая, осторожность оправдана. Отказ в этом случае не трусость.
Частые вопросы
Был ли отказ Брауна ошибкой?
Для одиночной ставки отказ понятен: так проявляется неприятие потерь. Ошибкой стала бы последовательность: отказ от каждой ставки отдельно и согласие на серию по тем же правилам.
Почему нельзя просто всегда выбирать больший ожидаемый результат?
Если сумма сопоставима с вашим капиталом, один неудачный исход может быть критичным, а повторов не будет. Математическое ожидание работает, когда игр много и каждая мала относительно ваших средств.
Что такое узкий фрейминг простыми словами?
Это привычка оценивать каждое решение изолированно. Вместо вопроса «что мне даст вся серия решений» человек отвечает на вопрос «что будет с этой конкретной ставкой».
Как научиться смотреть шире?
Заранее задавайте правило для повторяющихся решений, оценивайте результат за длинный период и не принимайте мелкие решения на эмоциях. Другие материалы о том, как работает мышление при выборе, собраны в блоге.