Переводы SWIFT: полная инструкция по отправке и получению денег
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Отправили swift перевод, а через неделю банк просит договор, инвойс и «пояснение к назначению платежа»? Или ждёте деньги от зарубежного партнёра, а они зависли где-то между корреспондентами? Переводы SWIFT по-прежнему остаются базовым инструментом международных расчётов, но для российских клиентов процедура стала заметно капризнее.
В этой инструкции разберём, как устроена отправка и получение денег, какие реквизиты нужны, чем отличаются требования к физлицам, ИП и компаниям и когда имеет смысл обратиться к платёжному агенту. Сравнение способов оплаты зарубежных сервисов вы найдёте в разделе «Оплата».
Вы узнаете:
- что такое SWIFT-код и какие поля заполняют в платеже;
- какие документы просят банки у разных категорий отправителей;
- почему платёж задерживается и как этого избежать;
- в каких случаях лучше выбрать посредника.
Как устроен SWIFT-платёж
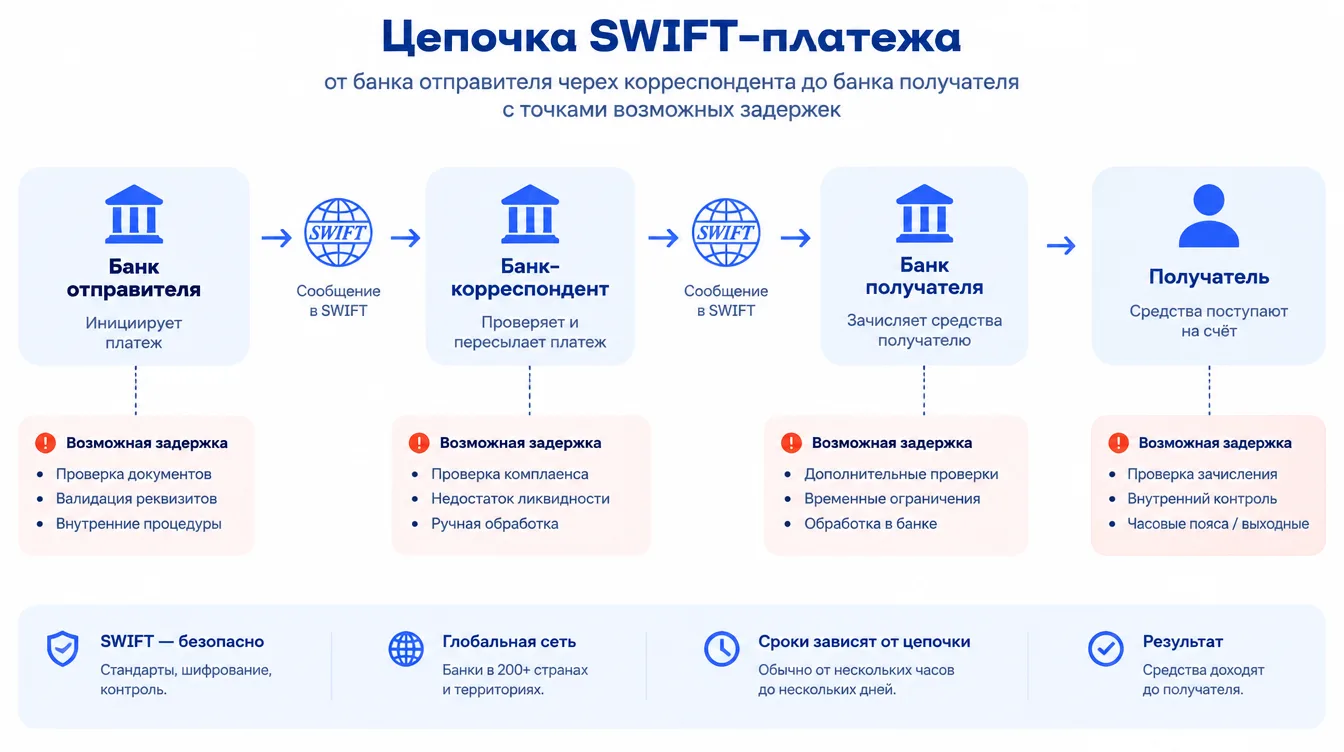
Сама система SWIFT не переводит деньги. Она передаёт защищённые сообщения между банками, а деньги двигаются по счетам. Ваш банк отправляет сообщение банку получателя (иногда через одного или нескольких корреспондентов), после чего средства зачисляются адресату.
Для отправки понадобятся:
- SWIFT/BIC-код банка получателя — 8 или 11 символов, идентифицирует банк;
- номер счёта получателя (чаще всего IBAN);
- имя или название получателя строго как в договоре со своим банком;
- адрес получателя — его неточность одна из частых причин задержки;
- назначение платежа на английском с понятной ссылкой на документ;
- способ распределения комиссий — OUR, SHA или BEN.
После отправки банк выдаёт референс (номер перевода). По нему можно отслеживать платёж и запрашивать статус. Совет: сохраните SWIFT-копию платежа — она пригодится, если получатель говорит, что «ничего не пришло».
Кто может отправить перевод и что нужно
Физические лица
Обычно речь о переводе родственникам, оплате обучения или лечения, аренде, покупке недвижимости. Банк почти всегда запросит основание платежа, а при его отсутствии платёж чаще всего возвращают. Типичный набор:
- счёт или инвойс;
- договор купли-продажи, аренды либо обучения;
- документы о родстве для семейных переводов.
У физлиц есть лимиты, и ряд назначений (например, операции с криптовалютой) банки блокируют.
Индивидуальные предприниматели
Для ИП нужны договор на услуги или поставку, инвойс и описание сделки. Если назначение платежа не совпадает с документами, банк приостановит операцию и пришлёт запрос.
Юридические лица
Для компаний контроль самый строгий. Просят договор с приложениями, инвойсы, спецификации, акты и иногда переписку. Особенно придирчиво смотрят на нематериальные услуги — IT, маркетинг, консалтинг.
Важно: независимо от статуса отправителя безопасный платёж зависит прежде всего от правильно оформленных документов, а не от суммы.
Почему банковский перевод задерживается
По оценкам отраслевых обзоров на ноябрь 2025 года, через российские банки платёж часто идёт от 5 до 14 рабочих дней, а доля отказов на этапе комплаенса в разных источниках называется в районе нескольких десятков процентов (обычно звучит цифра до 40%). Это не официальная статистика, но тенденция понятна. Причины:
- Несколько банков-корреспондентов, каждый может сделать запрос.
- Страна или контрагент, вызывающие вопросы у комплаенса.
- Неясное назначение платежа или нехватка документов.
- Дополнительные удержания посредников, из-за которых получатель видит меньше денег.
- Запросы документов после отправки.
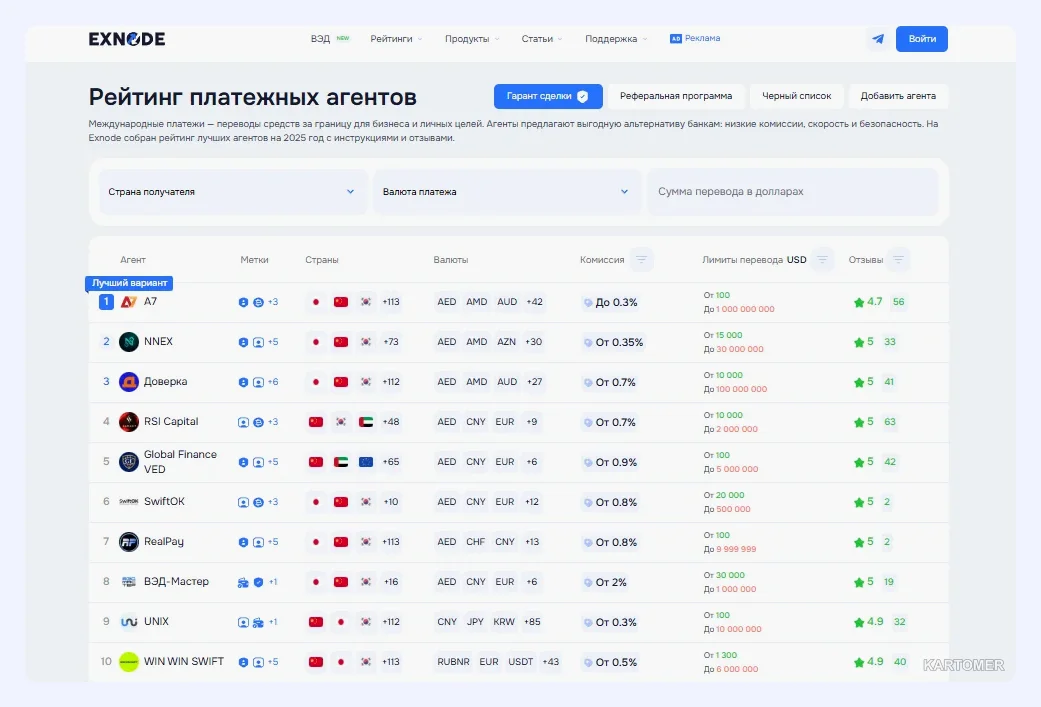
Когда стоит обратиться к платёжному агенту
Агент принимает рубли внутри России и сам организует выплату получателю за границей. Вы получаете договор, подтверждение отправки и закрывающие документы. Для платежей по ВЭД это нередко проще, чем собирать пакет для банка.
По данным на ноябрь 2025 года в обзорах чаще всего называют три сервиса. Условия могут измениться, актуальные тарифы проверяйте на официальных сайтах.
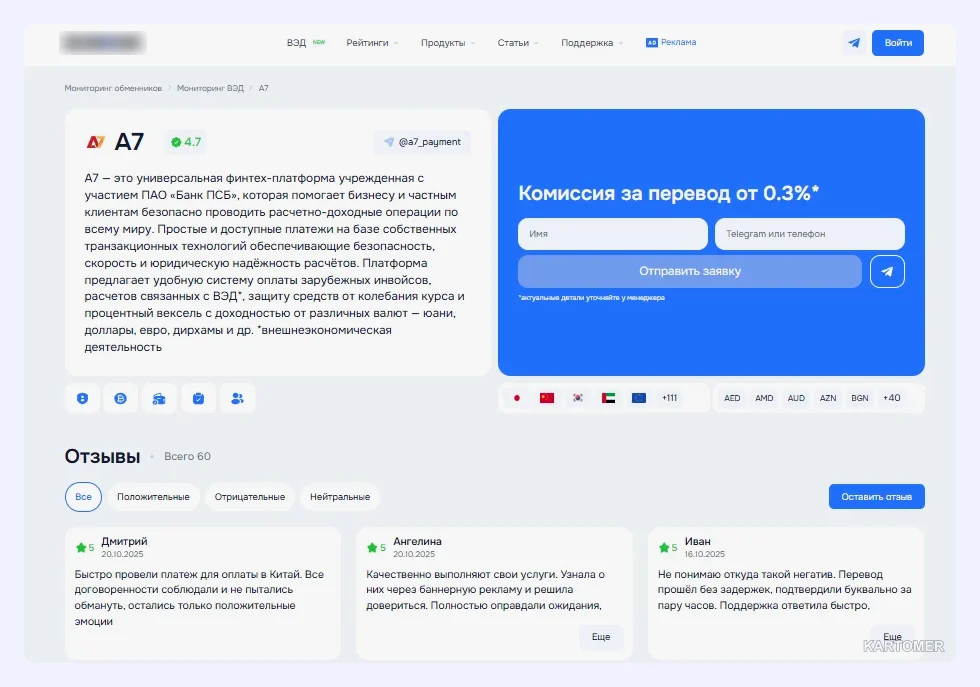
1. A7
Ключевые преимущества:
- комиссия от 0,36%, нет минимальной суммы комиссии;
- конвертация по курсу ЦБ, валюты USD, EUR, CNY, AED;
- платёж «день в день» при необходимости.
Минусы:
- быстрое исполнение не гарантируется для всех направлений;
- нужно приложить документы-основания.
2. Global Finance VED
Ключевые преимущества:
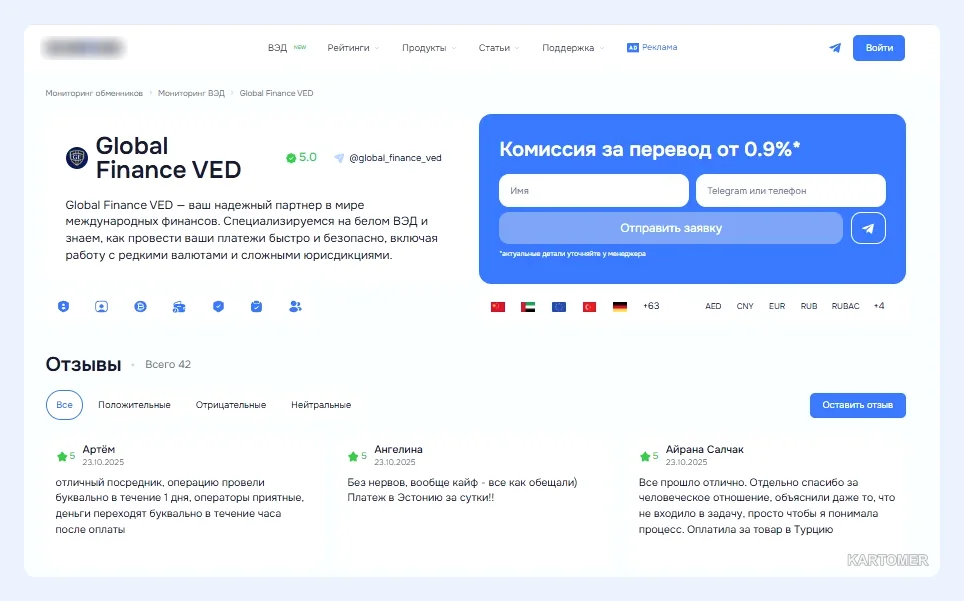
- комиссия от 0,9%, платежи от 100 долларов;
- поддержка USD, EUR, CNY, AED, ZAR, USDT;
- выбор схемы договора, поддержка менеджера с 8:00 до 00:00.
Минусы:
- выше процент для небольших сумм;
- криптовалютные расчёты нуждаются в дополнительной юридической проверке.
3. NNEX
Ключевые преимущества:
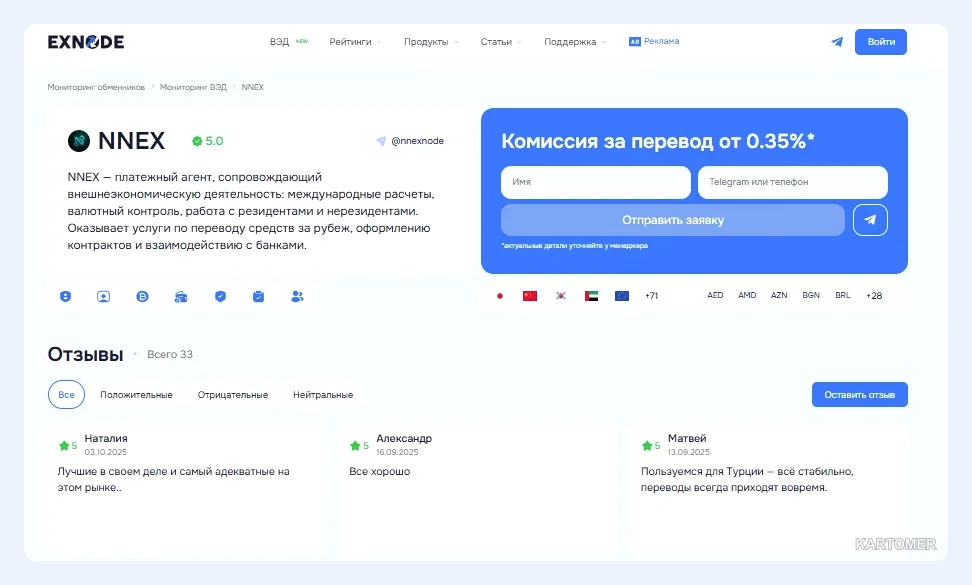
- оплата контрактов в Китае, ОАЭ, Европе, США и Юго-Восточной Азии;
- возврат экспортной выручки, налоговая поддержка;
- рассчитан на крупные обороты.
Минусы:
- для разовых мелких платежей может быть избыточным;
- сложные операции со специальным рублём и цифровыми активами требуют консультации.
Важно: работа через агента не отменяет валютное законодательство и санкционные правила. Не доверяйте обещаниям «никаких проверок» — заранее уточните, как оформляется основание платежа.
Как получить перевод SWIFT
Если деньги отправляют вам, сообщите плательщику точные реквизиты: BIC банка, IBAN или номер счёта, название получателя как в банке, адрес. Уточните валюту счёта: некоторые банки конвертируют входящий платёж автоматически. Попросите SWIFT-копию, чтобы банку было проще найти зависший перевод. Если банк-получатель находится под санкциями, платёж могут отклонить, поэтому сначала проверьте маршрут.
Итоги
✅ SWIFT передаёт сообщения между банками, а правильные реквизиты и назначение платежа решают половину проблем.
✅ Документы зависят от статуса: физлицам и ИП проще, у компаний контроль строже.
✅ Сроки и комиссии определяют корреспонденты, поэтому итоговый результат трудно предсказать заранее.
✅ Агенты помогают сократить срок, но не отменяют закон.
Какой вариант выбрать?
- Для личного перевода небольшой суммы → банк, если у него прямой маршрут.
- Для оплаты инвойса зарубежному поставщику → агент с готовым комплектом документов.
- Для крупной разовой сделки с новым партнёром → любой способ плюс условное хранение средств.
Частые вопросы
Что такое SWIFT-код?
Это идентификатор банка из 8 или 11 символов. Без него система не поймёт, кому адресовать сообщение.
Сколько идёт swift перевод?
Это зависит от маршрута: от пары дней до двух недель и более. Оценки в статье даны на ноябрь 2025 года.
Можно ли отменить отправленный перевод?
Иногда да, если платёж ещё не зачислен, но банк может взять плату за запрос.
Почему получатель получил меньше денег?
Из суммы могли удержать комиссии корреспондентов и банка получателя. Это зависит от выбранной схемы OUR, SHA или BEN.
Заключение
Переводы SWIFT остаются универсальным способом переслать деньги за рубеж, но от отправителя требуется аккуратность: правильные реквизиты, понятное назначение платежа и комплект документов. Именно в этих деталях банки чаще всего находят причину для задержки.
Если срок и предсказуемость важнее привычки, рассмотрите агентскую схему, но проверяйте договор и закрывающие документы. Больше практических разборов ждёт вас в блоге.
Выбирайте проверенные способы — и деньги дойдут без лишних остановок.