Просрочка микрозайма на 1 день: что будет и что необходимо предпринять для урегулирования ситуации
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вчера был последний день платежа по микрозайму, а вспомнили вы только сейчас. Неприятно, но не катастрофа: задержка в сутки — ситуация, которую обычно удаётся спокойно исправить. Опасно другое — суетливые решения. Например, перевести деньги по старому SMS или взять новый займ, лишь бы поскорее закрыть прежний.
Разберём, что реально происходит с долгом после первой просрочки, где проходит законный предел неустойки и какие шаги сделать в ближайшие часы.
Вы узнаете:
- когда считается, что просрочка началась;
- что может измениться в сумме долга уже на следующий день;
- как короткая задержка связана с кредитной историей;
- что делать, если деньги есть, и что — если их нет.
Отсчёт просрочки
Ориентир — дата платежа из индивидуальных условий договора. Правила «пара дней в запасе» в законе нет: отсрочка возможна лишь тогда, когда её предусмотрела сама организация.
Случается и так: вы заплатили вовремя, но банк провёл перевод позже. Прежде чем повторять платёж, откройте статус операции, сохраните чек, номер перевода и скриншот и опишите ситуацию в поддержке МФО. Это поможет разделить поздний платёж и техническую задержку.
Совет: суммой из прошлого SMS пользоваться не стоит. С наступлением просрочки расчёт обычно меняется, поэтому цифру уточняйте у кредитора.
Какие начисления возможны за сутки
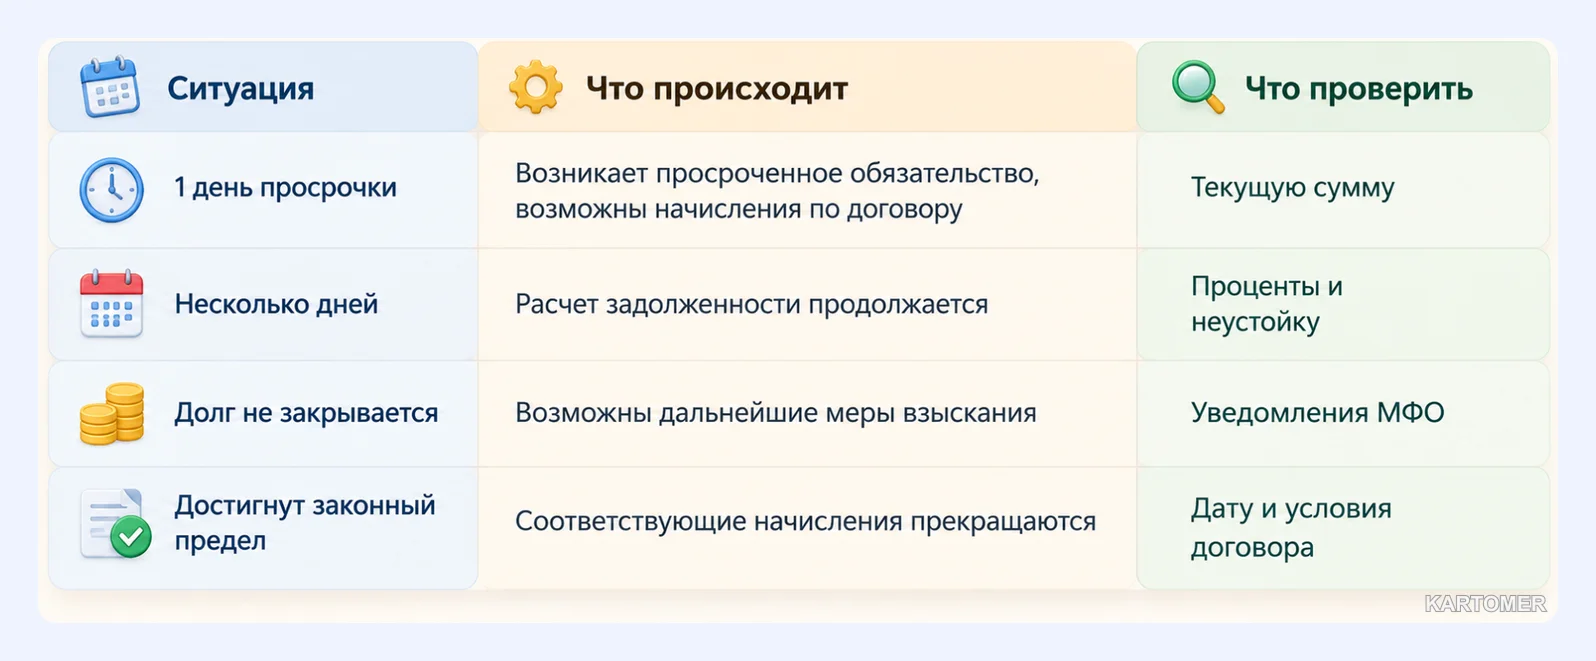
Всё определяется договором, поэтому единого ответа для всех нет. Чаще всего проценты продолжают идти, а сверху может появиться неустойка (пени).
Верхнюю границу последней устанавливает закон № 353-ФЗ:
- пока по договору начисляются проценты, неустойка не вправе превышать 20% годовых от просроченной суммы;
- если проценты в период нарушения не идут, потолок — 0,1% от просроченного долга за каждый день.
Поэтому не пользуйтесь «штрафными калькуляторами» из случайных источников. Верная последовательность такая: получите расчёт в кабинете, сверьте с договором, затем платите.
А что с кредитной историей
Обещать, что кратковременная просрочка нигде не появится, никто не может. Достоверная запись остаётся и не удаляется по желанию заёмщика. Если же данные внесены ошибочно, их можно оспаривать через бюро или напрямую у МФО.
Важно: на первых сутках речь обычно идёт о просроченном долге, начислениях и риске отметки в истории. Коллекторы и суд начинаются позже, но откладывать разговор с кредитором всё равно не стоит.
Что сделать сегодня
- Загляните в договор и кабинет: дата платежа, способ возврата, ставка, правила при нарушении срока, возможность продлить или реструктурировать.
- Узнайте точную цифру: основной долг, проценты, неустойка, итог. Расчёт непонятен? Сфотографируйте экран с датой и временем и попросите детализацию.
- Если деньги на счёте есть, платите: выберите быстрый способ, проверьте комиссию, переведите точную сумму и сохраните подтверждение. Помните, что «отправлено» ещё не значит «зачтено».
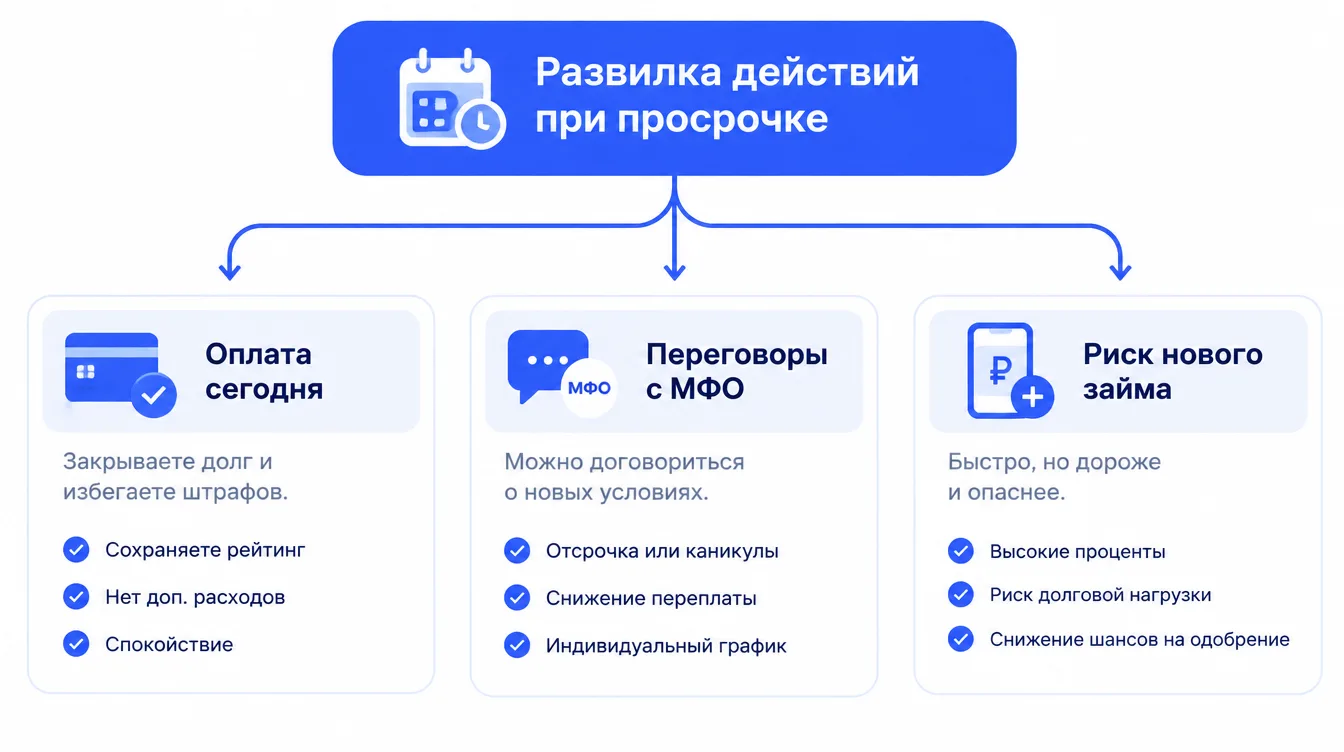
- Если денег нет, свяжитесь с МФО через кабинет, чат или почту и узнайте о продлении, новом графике или частичной оплате.
- Сложите в одну папку договор, чеки, переписку и скриншоты.
- Вернитесь в кабинет после платежа: убедитесь, что долг закрыт, а договор завершён или снова в графике.
Нечем платить сегодня
Напишите в МФО и попросите перечислить варианты: реструктуризация, продление, перенос даты, новый график, частичный платёж. Договорённости фиксируйте письменно.
Важно: брать второй дорогой микрозайм «в залог» первого рискованно. Просрочка исчезнет, а нагрузка вырастет: вы просто поменяете один долг на два.
Как ограничена переплата
Для новых потребительских кредитов и займов срока до года, оформленных с 1 апреля 2026 года, суммарные начисления (проценты, неустойка и иные учитываемые платежи) ограничены 100% от первоначальной суммы, раньше предел был 130%. Пример: займ на 10 000 рублей — начисления прекращаются, когда достигнут 10 000, и всего вернуть придётся не более 20 000.
К договорам, заключённым раньше, это правило автоматически не применяется. Проверьте дату своего договора и его условия.
Если задержка затянулась
Продолжается начисление по договору, увеличивается число напоминаний и звонков. При долгой задолженности возможны взыскание и суд, но сроки у разных кредиторов отличаются.
Типичные промахи
- Не открывать кабинет и не проверять сумму.
- Платить «примерно»: из-за небольшого остатка договор может остаться открытым.
- Не хранить чеки и письма.
- Верить сервисам, которые обещают убрать верную запись из БКИ.
- Занимать у новой МФО, не считая общую нагрузку.
Как не повторить
Перед новым займом сравнивайте ПСК, срок, итоговую сумму возврата и платные услуги, а не только ставку в день. Условия меняются, поэтому проверяйте их накануне оформления, а компанию — в реестре Банка России. Удобная мелочь: напоминание в телефоне за 2–3 дня до платежа. Больше материалов — в блоге.
Итоги
✅ Просрочка отсчитывается от даты платежа по договору; универсального льготного периода нет.
✅ Неустойка ограничена: 20% годовых или 0,1% в день, в зависимости от того, начисляются ли проценты.
✅ Верная запись в кредитной истории не удаляется, ошибочная оспаривается.
✅ Новый дорогой займ ради закрытия старого — плохая идея без расчёта.
Какой вариант выбрать?
- Деньги есть → уточните сумму и оплатите сегодня.
- Денег нет → письменно запросите условия урегулирования.
- Платёж не дошёл → сохраните чек и пишите в поддержку, не дублируйте перевод.
- Начисления вызывают вопросы → требуйте детальный расчёт.
Частые вопросы
Что будет, если просрочить микрозайм на день?
Сумма долга может вырасти: идут проценты по договору и возможна неустойка, а также появится риск отметки в кредитной истории.
Начислят ли штраф за один день?
Вероятно, в пределах договора и закона. Универсальной суммы нет.
Испортится ли кредитная история из-за одного дня?
Заранее предсказать нельзя. Проверьте отчёт после оплаты.
Что если оплатить нечем?
Свяжитесь с МФО письменно, не откладывайте разговор и не берите автоматически другой дорогой займ.
Можно ли убрать однодневную просрочку из истории?
Достоверную запись нельзя; ошибочную можно оспорить.
Заключение
Просрочка на один день — сигнал действовать оперативно, но без паники. Проверьте договор, уточните сумму, погасите долг при наличии денег либо сразу свяжитесь с МФО. Сохраняйте документы и проверяйте, что задолженность закрыта.
Материал носит информационный характер и не заменяет консультацию специалиста. Платите вовремя — и лишних расходов не будет.