Как микрозаймы влияют на кредитную историю и можно ли её улучшить с помощью МФО
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
«Возьму маленький заём, быстро верну — и банки наконец одобрят мне кредит». Идея звучит логично, и её часто повторяют в рекламе. Но работает ли это на практике? И не наоборот ли: один микрозайм «до зарплаты» может насторожить банк на годы вперёд?
Давайте разберёмся без иллюзий. В этом материале мы покажем, что именно попадает в кредитную историю после займа, когда она страдает, можно ли с помощью МФО ей помочь и как исправить ошибку, если в отчёте что-то не так. Материал справочный; заём — это долг с процентами, поэтому ради «рейтинга» лишний раз его брать не стоит.
Вы узнаете:
- какие сведения о микрозайме видят бюро кредитных историй и банки;
- что реально портит историю, а что нет;
- в каких случаях маленький заём может помочь и чем рискует заёмщик;
- как оспорить ошибочные записи без платных посредников.
Попадают ли микрозаймы в кредитную историю
Да. Легальные МФО обязаны отправлять данные в бюро кредитных историй (БКИ): факт выдачи, размер долга, внесённые платежи, задержки и закрытие договора. Надеяться, что маленький заём «пройдёт незамеченным», бессмысленно.
Что может появиться в отчёте после подписания договора:
- кредитор и параметры займа;
- дата получения денег и размер долга;
- график и реальные даты платежей;
- информация о просрочке;
- отметка о полном погашении;
- ваши новые заявки и решения по ним.
Ваша история может лежать сразу в нескольких бюро. Выяснить, в каких, получится через Центральный каталог кредитных историй (его запрос удобно отправлять с Госуслуг), а сам отчёт придётся заказывать у каждого бюро отдельно.
Важно: убедитесь, что компания есть в реестре, который ведёт Банк России. Нелегал не передаст в бюро ваши аккуратные платежи, зато риски для вас вырастут многократно.
Портят ли микрозаймы кредитную историю
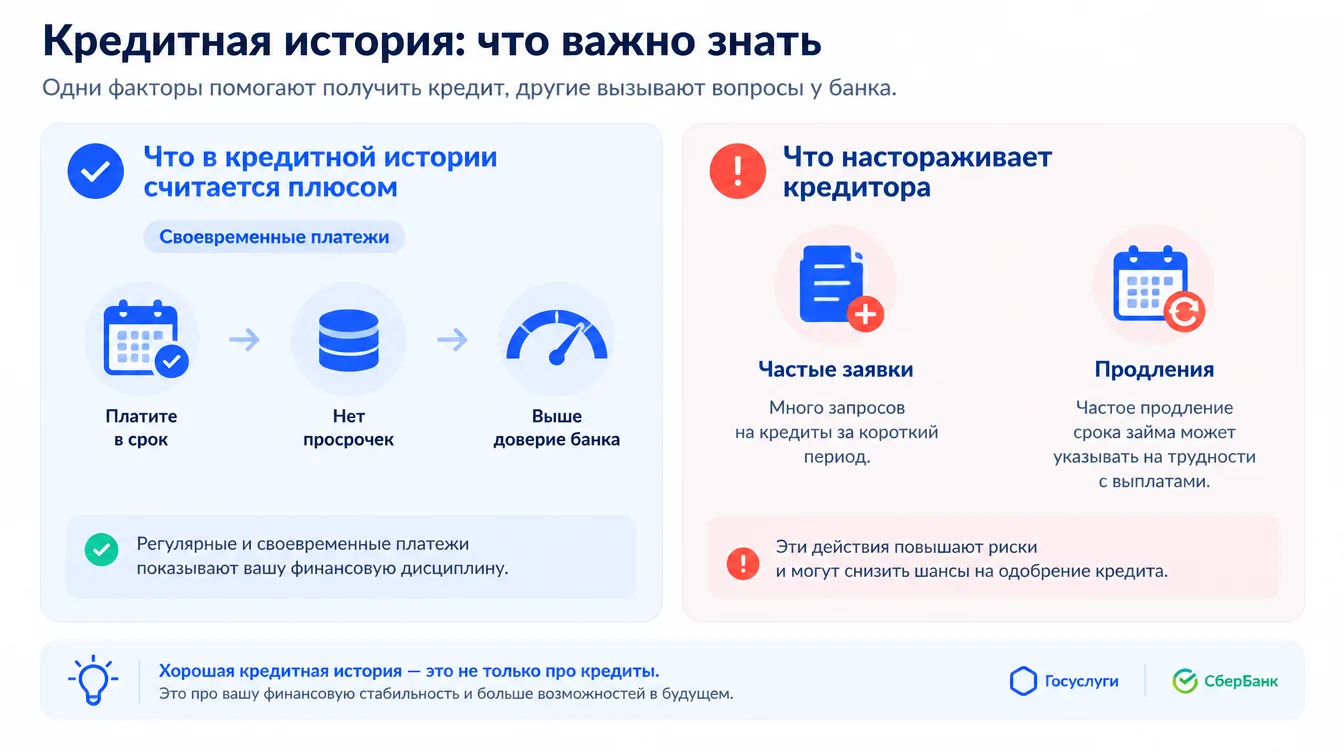
Сама по себе запись о микрозайме репутацию не ухудшает. Страдает она из-за нарушений: пропущенных платежей, долгой просрочки, взыскания и множества одновременных займов.
Но и вовремя оплаченные займы способны вызвать у банка вопросы. Когда человек раз за разом берёт небольшие суммы на несколько дней, кредитор склонен считать, что собственных денег ему не хватает. Единичный закрытый договор и привычка занимать в разных МФО — разные вещи.
Наиболее тревожно выглядят:
- несколько открытых займов одновременно;
- множество заявок за короткое время;
- погашение одного займа с помощью другого;
- продления вместо выплаты долга;
- постоянно высокая долговая нагрузка.
Скоринг у каждого банка и МФО свой, потому с одинаковой историей одни одобрят заявку, другие откажут или поднимут цену.
Что происходит при просрочке
Даже короткая задержка может отразиться в истории. Чем дольше вы не платите и чем чаще это повторяется, тем серьёзнее последствия. При рассмотрении заявки кредитор учитывает давность нарушения, его длительность и то, как вы вели себя дальше.
Закрытие просроченного займа негативную отметку не убирает: в отчёте увидят, что долг погашен, но и задержку тоже. Хранится запись семь лет после последнего изменения сведений. Тем не менее закрытый долг выглядит лучше открытой просрочки, а вес давнего нарушения со временем снижается, если вы платите в срок и не копите новые долги.
Можно ли улучшить историю с помощью МФО
Иногда да: когда записей в отчёте мало либо давние нарушения позади и дисциплина восстановлена, небольшой заём, закрытый вовремя, покажет, что вы способны исполнять договор.
Однако МФО не сотрёт настоящую просрочку, не изменит прошлое и не пообещает рост рейтинга. Индивидуальный рейтинг бюро вычисляет по совокупности данных, а решение о выдаче принимает уже конкретный кредитор. Идея оправдана, если:
- кредитная история почти пустая;
- прежние просрочки закрыты;
- деньги вам правда нужны и сумма по силам;
- вернуть заём получится в срок, без продлений;
- сразу после закрытия вы не станете оформлять новые займы пачкой.
Занимать только ради рейтинга рискованно: проценты и вероятность случайной просрочки способны съесть пользу.
Безопасная схема, если решились
Сначала закажите отчёт и выясните, что мешает одобрению. Возможно, дело не в старых просрочках, а в ошибке, незакрытом договоре, обилии заявок или высокой текущей нагрузке. Бесплатно можно заказать отчёт у каждого бюро дважды за год.
Если после этого вы всё же решили обратиться в МФО, действуйте так:
- Выберите одну организацию из реестра Банка России.
- Возьмите минимально необходимую сумму.
- Убедитесь, что платёж помещается в бюджет.
- Внесите деньги заранее с учётом срока банковского перевода.
- Получите подтверждение полного погашения.
- Через какое-то время проверьте, обновились ли данные в БКИ.
- Не подавайте сразу несколько новых заявок.
Выбирая компанию, смотрите не на шансы одобрения, а на полную стоимость, срок, штрафы и порядок досрочного возврата. Больше материалов по теме — в блоге.
Совет: заведите напоминание за 2–3 дня до даты платежа. Если платить в последний вечер, перевод легко опоздает.
Когда МФО не поможет
Когда нагрузка и так велика или просрочки открыты, ещё один заём увеличивает шанс новой задержки и только ухудшает положение. Начните с погашения текущих долгов, переговоров о реструктуризации и паузы в заявках. О «плюсах» в истории думайте, когда бюджет устоится.
Верные данные МФО тоже не удалит. Ошибку надо оспаривать, а не перебивать новым займом: напишите в БКИ или кредитору и приложите справку о закрытии, чеки, прочие доказательства. Бюро само ничего не меняет, пока источник данных не проверит информацию.
Как исправить ошибку
Бывает, что погашенный заём числится действующим или появляется просрочка, которой не было. В этом случае:
- Получите свежий отчёт в БКИ.
- Найдите спорную запись и сверьте реквизиты договора.
- Запросите в МФО документ о том, что заём закрыт полностью.
- Подайте заявление об оспаривании сведений.
- После проверки закажите отчёт снова.
Не отдавайте деньги тем, кто обещает «почистить» историю: настоящие записи законно не удаляют раньше срока, а ошибки вы оспорите сами.
Что лучше для истории: заём или банковский продукт
Общего рецепта нет. Небольшой банковский кредит, карта с умеренным лимитом или рассрочка зачастую стоят дешевле микрозайма. Если банк такое предлагает и вы дисциплинированны, переплата МФО ради одной только истории редко оправдана. Микрозайм — узкий инструмент для случаев, когда банки недоступны, а деньги необходимы. И тут важно заранее знать, сколько придётся вернуть, и располагать этой суммой без обращения за новым долгом.
Итоги
✅ Сведения о микрозайме и платежах уходят в БКИ, поэтому его влияние на историю неизбежно.
✅ Портят историю просрочки, частые заявки и постоянная высокая нагрузка, а не сам факт обращения в МФО.
✅ Вовремя закрытый небольшой заём способен добавить плюс в историю, но не стирает старые минусы и не обещает одобрения.
✅ Ошибки в отчёте оспаривают через БКИ и кредитора, без посредников.
Какой вариант выбрать?
- Если история пустая, а деньги нужны → один небольшой заём из реестра Банка России с заранее продуманным погашением.
- Если есть просрочки и высокая нагрузка → сначала закрыть и реструктуризировать долги, новый заём не брать.
- Если в отчёте ошибка → заявление об оспаривании в БКИ и МФО со справками.
- Если банк готов дать недорогой продукт → он, как правило, выгоднее микрозайма.
Частые вопросы
Видно ли в банке, что я брал микрозайм?
Да, если МФО передаёт сведения в БКИ, банк увидит их в вашей истории. Частые займы могут вызвать у кредитора осторожность.
Исчезнет ли просрочка после закрытия займа?
Нет. Запись останется, но в ней будет указано, что долг погашен. Хранятся записи семь лет с даты последнего изменения сведений.
Можно ли за деньги «очистить» историю?
Нет. Достоверные данные законно убрать нельзя, ошибочные оспаривают бесплатно самим заёмщиком.
Как часто можно бесплатно заказывать отчёт?
Каждое бюро выдаёт его бесплатно два раза в год.
Заключение
Микрозаймы и кредитная история связаны напрямую: информация о договоре и платежах попадает в бюро. Заём, закрытый в срок, способен добавить плюс, особенно к пустой истории, но чудес от одного договора ждать не стоит.
Сильнее всего работает спокойное финансовое поведение: платежи без задержек, сокращение долгов и нечастые, продуманные обращения за деньгами. Помните, что заём нужно вернуть с процентами, и принимайте решение с холодной головой.