Процессинг платежей: что это такое и как работает обработка оплаты
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вы нажимаете «Оплатить», проходит пара секунд — и на экране «Успешно». За это время ваш платёж успел пройти через несколько компаний, десяток проверок и две-три сети. Как это устроено и почему за каждую оплату магазин отдаёт процент? Это и есть процессинг платежей.
Если вы открываете интернет-магазин, продаёте подписки или просто хотите понять, почему карта «не прошла», знать основы полезно. Ниже разберём, что такое процессинг, кто в нём участвует, как проходит обработка оплаты по шагам и из чего складывается стоимость. Если вам важна именно оплата зарубежных сервисов, посмотрите рейтинг виртуальных карт.
Вы узнаете:
- что такое процессинг платежей простыми словами;
- кто участвует в обработке оплаты и чем занимается каждый;
- как проходят авторизация, клиринг и расчёты;
- из чего состоит комиссия и как выбрать провайдера.
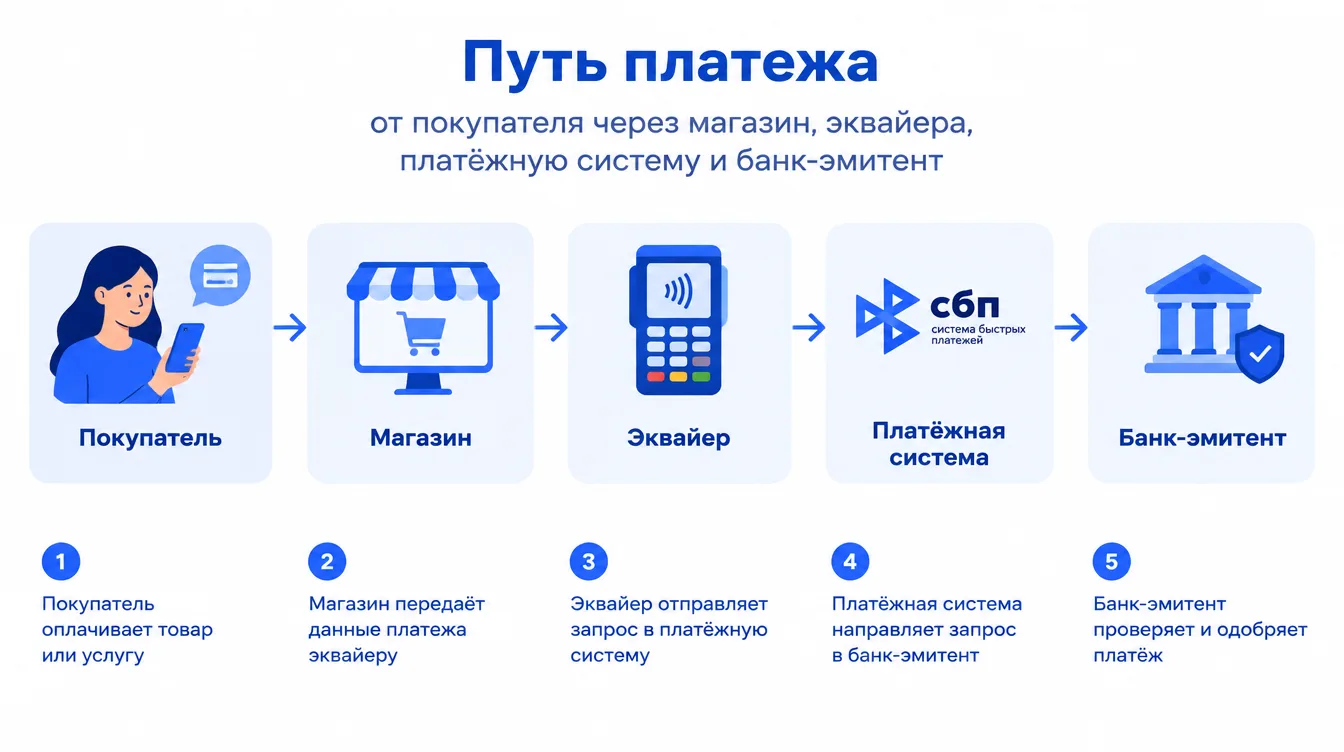
Что такое процессинг платежей
Процессинг платежей — это техническая и финансовая цепочка, которая принимает данные о покупке, проверяет их, запрашивает у банка разрешение, а затем переводит деньги продавцу. Проще говоря, это «проводка» между кошельком покупателя и счётом магазина.
Слово «процессинг» часто используют в двух смыслах. Узкий: технический обмен сообщениями между участниками. Широкий: вся услуга по приёму платежей, включая подключение магазина, отчёты, возвраты и защиту от мошенничества. Когда бизнес говорит «нам нужен процессинг», обычно имеет в виду второй вариант.
Важно различать смежные термины:
- Эквайринг — услуга банка по приёму карт у продавца.
- Процессинг — обработка операций между участниками.
- Платёжный шлюз — программный «мост» между сайтом магазина и процессингом.
- Платёжный агрегатор — посредник, который подключает много магазинов под одним договором с банком.
Кто участвует в обработке оплаты
В классической схеме «четырёх сторон» их, на самом деле, больше четырёх.
Держатель карты и продавец
Покупатель вводит данные карты или платит через кошелёк. Продавец принимает заказ и передаёт запрос на оплату своему провайдеру.
Банк-эквайер
Это финансовая организация продавца. Она заключает с магазином договор, принимает от него операции и в итоге зачисляет выручку на счёт. Именно эквайер берёт основную часть комиссии.
Платёжная система
Visa, Mastercard, «Мир» и другие сети задают правила, маршрутизируют сообщения между банками и устанавливают межбанковские тарифы. Саму карту выпускает не система, а банк.
Банк-эмитент
Банк, выпустивший карту покупателя. Он решает, одобрить платёж или отклонить: хватает ли денег, не заблокирована ли карта, нет ли признаков подозрительной активности.
Процессинговый центр
Техническая компания (иногда это подразделение банка), которая обрабатывает запросы, хранит данные операций и обеспечивает работу шлюза. Покупатель о ней не знает, но от её стабильности зависит, сколько платежей пройдёт без сбоев.
Как проходит платёж: от клика до зачисления
Обработка оплаты делится на три больших этапа: авторизация, клиринг и расчёт.
- Покупатель отправляет данные. Страница оплаты передаёт реквизиты в шлюз по защищённому каналу. Номер карты обычно заменяется токеном, чтобы магазин его не хранил.
- Шлюз формирует запрос. Запрос уходит эквайеру, затем в платёжную систему и дальше эмитенту.
- Эмитент принимает решение. Он проверяет остаток, лимиты и риск-правила. Если нужно, запрашивает подтверждение клиента — код из СМС или пуш в приложении (3-D Secure).
- Ответ возвращается по той же цепочке. Магазин получает «одобрено» или «отказ» с кодом причины. Вся авторизация обычно занимает несколько секунд.
- Клиринг. По итогам дня (или другого периода) участники сверяют проведённые операции и формируют файлы взаиморасчётов.
- Расчёт. Деньги реально движутся: эмитент перечисляет средства эквайеру, тот вычитает комиссию и зачисляет остаток продавцу. Срок зависит от договора — от нескольких часов до нескольких банковских дней.
Важно: одобренная авторизация ещё не означает, что деньги у продавца. На карте сумма может «зависнуть» как резерв, а списание происходит позже. Отсюда знакомая ситуация, когда блокировка пропала, а покупка так и не состоялась.
Одностадийная и двухстадийная оплата
При одностадийной схеме списание происходит сразу. Двухстадийная сначала блокирует сумму, а списывает её после подтверждения заказа. Второй вариант удобен для отелей, предзаказов и доставки: если товара нет, блокировку снимают без комиссии за возврат.
Из чего складывается комиссия
Магазин платит не «банку вообще», а сумме нескольких частей:
- межбанковская комиссия — идёт банку-эмитенту;
- сбор платёжной системы — за маршрутизацию и использование бренда;
- маржа эквайера — его вознаграждение за услугу и риски;
- плата процессингу и шлюзу — иногда фиксированная за операцию.
Итоговая ставка зависит от типа карты, категории бизнеса, оборотов и страны. Точные проценты у каждого провайдера свои и меняются, поэтому берите их только из актуального договора или тарифов на официальном сайте. Цифры «с интернета» годами устаревают.
Совет: сравнивайте не только процент, но и дополнительные расходы: плату за подключение, абонентскую плату, комиссию за возврат, сроки выплат и условия резервирования средств.
Как выбрать провайдера процессинга
Хороший ориентир — задачи вашего бизнеса, а не рекламная ставка. Обратите внимание на:
- Каналы оплаты. Карты, СБП, кошельки, оплата по ссылке и QR-коду.
- Скорость выплат. Для малого бизнеса важнее получать деньги быстро, чем сэкономить десятые доли процента.
- Интеграцию. Готовые модули для CMS, API, поддержка рекуррентных платежей и подписок.
- Безопасность. Соответствие стандарту PCI DSS, токенизация, антифрод-инструменты.
- Поддержку и отчётность. Понятные выгрузки, быстрый ответ при спорных платежах.
- Географию. Работает ли провайдер с нужными странами и валютами и какие ограничения действуют на октябрь 2026.
Перед подключением изучите, какие документы потребуются и как проходит проверка бизнеса: у всех провайдеров она есть, это требование законодательства.
Частые причины отказа платежа
Бизнесу полезно знать, почему клиенты теряют оплату на последнем шаге:
- недостаточно средств или превышен лимит карты;
- банк-эмитент заблокировал операцию из-за подозрения на мошенничество;
- ограничения на интернет-платежи или платежи за рубежом по карте;
- неверно введены данные или не пройден 3-D Secure;
- технический сбой на стороне шлюза или банка.
Покажите покупателю понятное сообщение и предложите другой способ оплаты — это заметно повышает конверсию.
Итоги
✅ Процессинг — цепочка, которая проверяет, подтверждает и проводит оплату между покупателем и магазином.
✅ В обработке участвуют продавец, эквайер, платёжная система, эмитент и процессинговый центр.
✅ Платёж проходит этапы авторизации, клиринга и расчёта; деньги у продавца появляются не мгновенно.
✅ Комиссия складывается из нескольких частей, а итоговые ставки уточняйте у провайдера.
Какой вариант выбрать?
- Для небольшого магазина → платёжный агрегатор с готовыми модулями и быстрым подключением.
- Для крупного оборота и своих правил → прямой договор с банком-эквайером.
- Для подписок и регулярных списаний → провайдер с поддержкой рекуррентных платежей.
- Для частных покупок за рубежом → виртуальная карта и официальные способы оплаты сервисов.
Частые вопросы
Процессинг и эквайринг — это одно и то же?
Нет. Эквайринг — услуга по приёму карт банком для продавца. Процессинг — обработка операций, которая лежит в основе эквайринга и других платёжных услуг.
Почему деньги приходят продавцу не сразу?
Сначала проходят клиринг и расчёт между банками, а срок выплат прописан в договоре. Часто это от одного до нескольких рабочих дней.
Хранит ли магазин данные моей карты?
Как правило, нет. Реквизиты принимает шлюз или платёжная страница провайдера, а магазин получает токен и результат операции.
Кто возвращает деньги при отмене заказа?
Возврат инициирует продавец через своего провайдера. Деньги проходят обратный путь по цепочке, на зачисление на карту может уйти несколько дней.
Нужно ли малому бизнесу собственное процессинговое решение?
Чаще всего достаточно готового сервиса. Свой процессинг имеет смысл при очень больших оборотах и особых требованиях, и обходится дороже.
Заключение
Процессинг платежей — это не магия, а понятная цепочка из нескольких участников и этапов. Зная, как устроена авторизация, где возникают задержки и из чего складывается комиссия, вы быстрее найдёте причину отказа и точнее выберете провайдера.
Не гонитесь за самой низкой ставкой: стабильность, скорость выплат и поддержка нередко приносят больше денег, чем экономия на проценте. Условия у всех меняются, поэтому перед подключением сверяйте тарифы на официальных сайтах. Читайте другие материалы в блоге — и принимайте платежи без потерь и сюрпризов.