Криптокредитование: как это работает, в чём преимущества и какие есть риски
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Нужны деньги, но продавать криптовалюту не хочется: вдруг цена вырастет, да и налоговые вопросы могут возникнуть? Именно для таких случаев появилось криптокредитование — займы, обеспеченные цифровыми активами. Сегмент заметно вырос за последние годы, но вместе с ростом пришли и громкие истории о потерях пользователей.
В этом материале разберём, как устроены криптозаймы, чем они отличаются от банковских кредитов, где у них реальные плюсы, а где скрыты серьёзные риски. Без рекламы и обещаний лёгких денег.
Вы узнаете:
- как работает кредит под залог криптовалюты и что такое LTV;
- чем криптозайм отличается от банковского по скорости, условиям и комиссиям;
- какие риски нужно взвесить до оформления: ликвидация, банкротство платформы, хакеры;
- как выбирать платформу и на что смотреть в условиях.
Как устроено криптокредитование
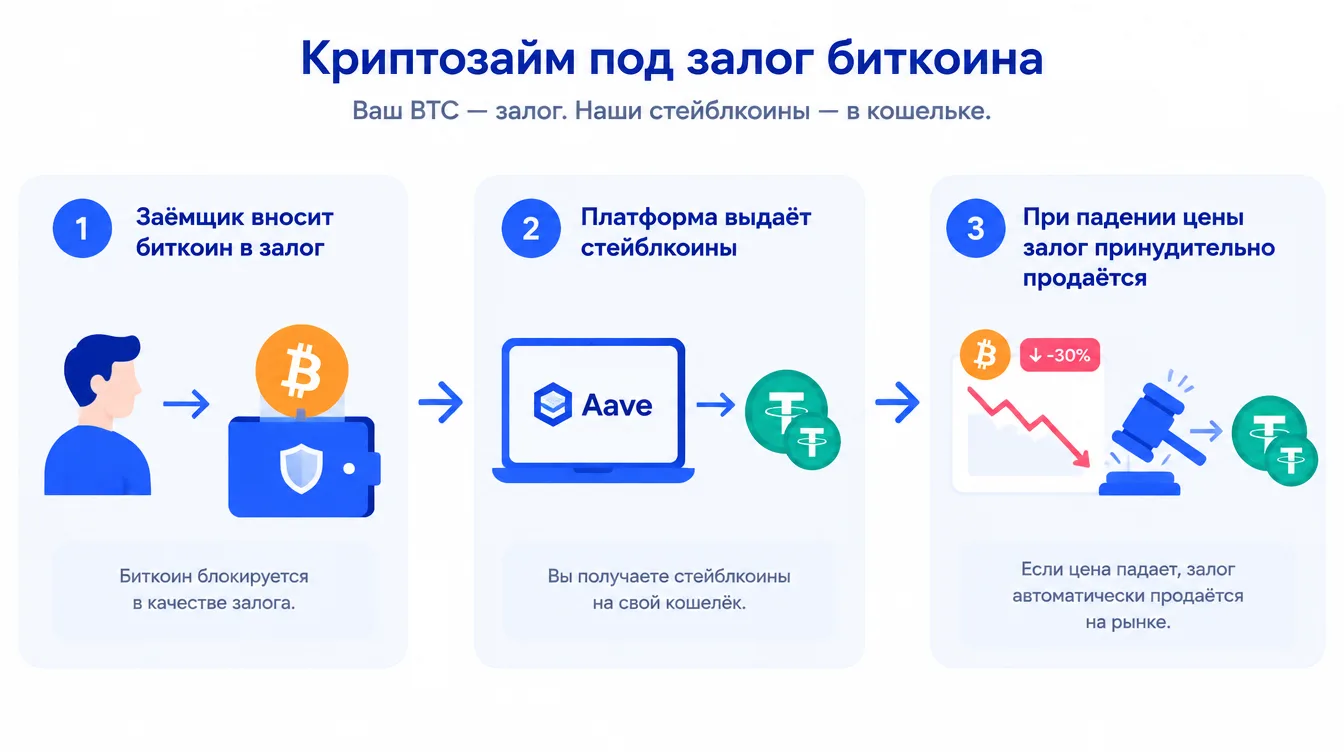
Схема простая. Вы передаёте платформе криптоактивы в залог и получаете заём в стейблкоинах или иной валюте. Пока долг не погашен, залог остаётся у площадки. После возврата суммы с процентами актив возвращается.
Сумма займа всегда меньше стоимости залога. Соотношение называют LTV (loan-to-value). Например, при LTV 50% под залог на 10 000 долларов можно получить около 5 000. Чем выше LTV, тем меньше запас прочности.
Два типа платформ
- Централизованные (CeFi) — компания принимает залог, проверяет клиента и выдаёт заём. Условия закреплены договором, но вы доверяете средства организации.
- Децентрализованные (DeFi) — всё происходит через смарт-контракты, без посредника. Нет проверки личности, но есть риски ошибок в коде и резкой ликвидации.
Преимущества криптозаймов
1. Меньше формальностей
В банке потребуются справки о доходах, выписки и кредитная история. Многие платформы оценивают прежде всего залог, поэтому оформление проще. По данным на декабрь 2023 года, значительная часть мира не охвачена банковскими услугами, и для таких людей альтернатива может быть доступнее.
2. Скорость
Решение по банковскому кредиту иногда занимает от нескольких дней до недель. На крипто-платформах заём нередко выдают в течение суток, а в DeFi — за несколько минут после подтверждения транзакции.
3. Гибкость условий
Заёмщик сам выбирает сумму, срок и уровень LTV в пределах лимитов платформы, а также валюту получения: стейблкоины или фиат, если сервис это поддерживает.
4. Не нужно продавать актив
Если вы верите в рост актива, залог позволяет не фиксировать продажу. Но обратите внимание: это ставка на то, что цена не упадёт, а не гарантия выгоды.
Риски, о которых часто молчат
Важно: криптокредит нельзя считать «безопасным по определению». Скорее это кредит с повышенной волатильностью залога.
- Ликвидация залога. Крипторынок резко колеблется. Если стоимость залога падает и LTV достигает порога, платформа принудительно продаёт его, часто по невыгодной цене. Вы теряете актив, а иногда и остаток долга остаётся.
- Банкротство платформы. В 2022 году несколько крупных кредитных сервисов остановили выводы и обратились к процедуре банкротства; клиенты оказались в очереди кредиторов. Хранение залога у посредника означает, что вы с ним делите его риски.
- Взломы и ошибки смарт-контрактов. Утверждения вроде «95% средств в холодных кошельках» не гарантируют защиту, а в DeFi ошибка в коде способна обнулить пул.
- Нестабильные ставки. Проценты бывают плавающими, и за месяцы расходы могут вырасти.
- Регуляторные и налоговые вопросы. В разных странах правила различаются, и законодательство быстро меняется. Уточняйте статус операций у юриста или налогового консультанта.
Сравнение с банковским кредитом
| Параметр | Банковский кредит | Криптозайм |
|---|---|---|
| Проверка | Доходы, история, документы | Чаще оценка залога |
| Скорость | Дни или недели | От минут до суток |
| Обеспечение | Часто не нужно | Обязателен залог |
| Основной риск | Просрочка и штрафы | Ликвидация залога, риск платформы |
| Защита заёмщика | Закон о потребительском кредите | Зависит от юрисдикции и договора |
Как выбирать платформу
- Изучите историю компании и юрисдикцию, прочитайте условия займа целиком.
- Узнайте порог ликвидации и как платформа уведомляет о нём.
- Проверьте, как хранится залог и допускается ли его повторное использование.
- Сравните ставки и комиссии за выдачу и досрочное погашение.
- Начните с суммы, потерю которой переживёте, и держите запас по LTV.
Совет: берите заём с LTV ниже максимально разрешённого и заранее решите, чем будете пополнять залог при падении рынка.
Итоги
✅ Криптозайм — это кредит под залог, а не «бесплатные деньги».
✅ Главное преимущество — скорость и небольшой набор документов.
✅ Главный риск — принудительная продажа залога при падении цены.
✅ Платформа тоже может оказаться ненадёжной: проверяйте условия и историю.
✅ Не занимайте больше, чем можете вернуть даже при просадке рынка.
Какой вариант выбрать?
- Для тех, кому нужна небольшая сумма на короткий срок → низкий LTV и стейблкоины.
- Для тех, кто опасается риска контрагента → внимательно изучить условия хранения залога или отказаться от займа.
- Для тех, кому нужен предсказуемый платёж → обычный банковский кредит с фиксированной ставкой.
Частые вопросы
Нужна ли кредитная история?
Во многих сервисах оценивают в основном залог, но часть CeFi-платформ всё же запрашивает удостоверение личности.
Что будет, если цена залога упадёт?
Платформа попросит пополнить залог или погасить часть долга. Если этого не сделать, залог продадут автоматически.
Можно ли потерять больше залога?
Обычно нет, но убытки от ликвидации по низкой цене и проценты способны съесть значительную часть вложений.
Это законно?
Правила зависят от страны и платформы. Перед операцией уточните местные требования.
Заключение
Криптокредитование даёт доступ к ликвидности без продажи актива, но цена этого удобства — рыночный риск и зависимость от платформы. Оценивайте его не как «альтернативу банку», а как отдельный рискованный инструмент.
Чтобы следить за ценами активов, пригодятся актуальные курсы, а другие обзоры собраны в блоге.
Решайте осознанно, считайте риски заранее — и берите только те займы, которые готовы вернуть при любом сценарии.
Материал носит информационный характер и не является инвестиционной рекомендацией. Цифры и условия приведены по состоянию на декабрь 2023 года, перед решением проверьте актуальные данные у платформы.