Революция в ипотеке: Fannie Mae впервые принимает криптовалюту в качестве залога
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Можно ли купить дом, не продавая биткоин? В США на этот вопрос теперь пытаются ответить «да»: ипотечный гигант Fannie Mae объявил о программе, где криптовалюта работает как залог для первоначального взноса. Звучит как сказка для держателей цифровых активов, но у такой схемы есть цена, риски и немало вопросов у регуляторов.
Информация в статье актуальна по данным на 30 марта 2026 года. Условия программы, ставки и список активов могут меняться, поэтому ориентируйтесь на официальные сообщения участников. Это не призыв брать кредит, а разбор продукта и связанных с ним рисков.
Вы узнаете:
- кто участвует в программе и как устроена сделка из двух кредитов;
- чем она отличается от продажи криптовалюты и во что обходится заёмщику;
- какие риски и возражения называют критики;
- как продукт соотносится с другими предложениями на рынке.
Кто есть кто в сделке
Fannie Mae
Это не банк, а государственно спонсируемое предприятие. Оно не выдаёт кредиты напрямую, а выкупает их у кредиторов, упаковывает в ценные бумаги и гарантирует. Стандарты Fannie Mae фактически задают правила для большой части ипотечного рынка США, поэтому её шаг воспринимается как сигнал.
Better Home & Finance
Ипотечная компания, которая оформляет кредит и общается с заёмщиком. Именно она выступает прямым кредитором.
Coinbase
Криптобиржа обеспечивает хранение залога. Заёмщик переводит активы на кастодиальный кошелёк, обслуживаемый инфраструктурой Coinbase.
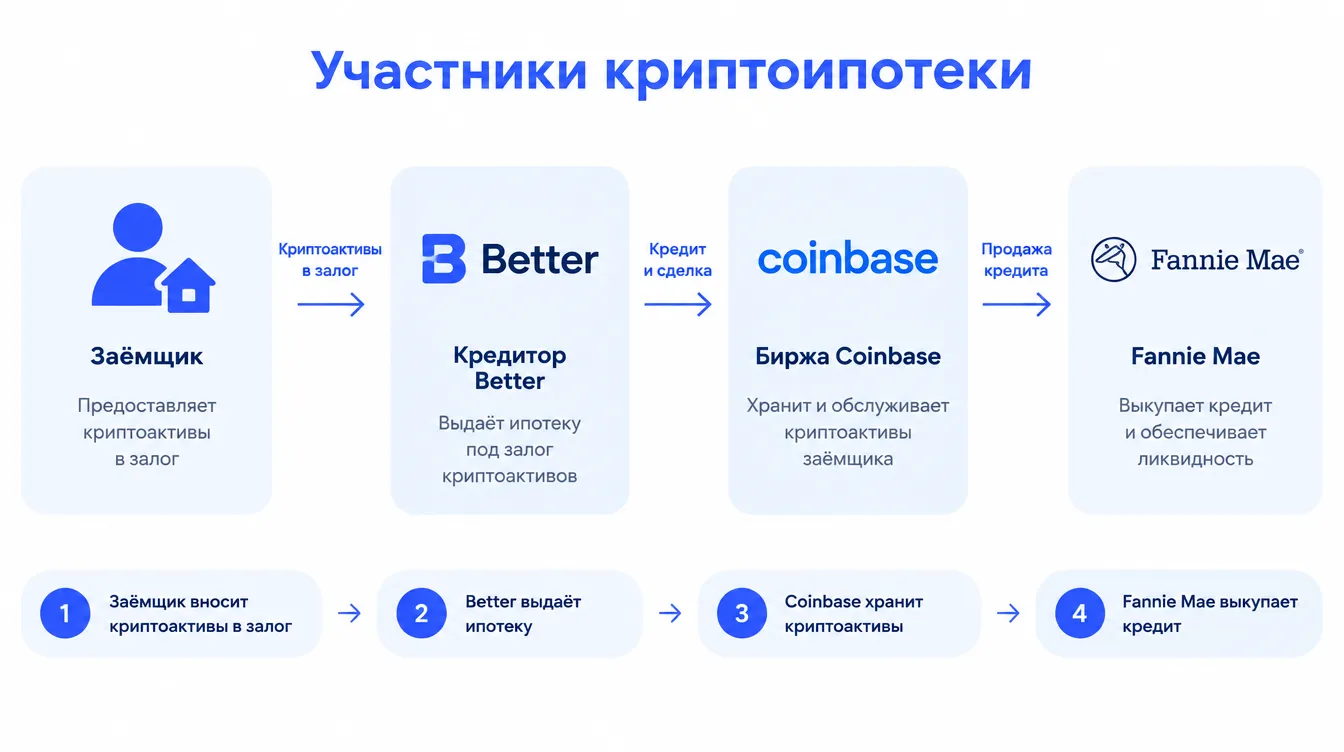
Как устроена сделка: два кредита вместо одного
Вместо одного займа заёмщик получает два:
- Основная ипотека на 15 или 30 лет — стандартный кредит, соответствующий требованиям Fannie Mae.
- Вторичный кредит под залог криптовалюты, который покрывает первоначальный взнос.
На старте принимаются Bitcoin и стейблкоин USDC. Активы остаются собственностью заёмщика, их не продают. По сообщениям участников, держатели USDC могут получать вознаграждение, которое частично компенсирует проценты.
Зачем это придумано
Если продать выросший в цене биткоин, придётся заплатить налог на прирост капитала. Пример для наглядности: купили по $20 000, продали по $80 000 — прибыль $60 000, а налог в США может доходить до 20%, то есть порядка $12 000. Залог не считается продажей, и налогооблагаемого события на этом шаге нет.
Важно: налоговые последствия зависят от юрисдикции и вашей ситуации. Для России и других стран правила иные, консультируйтесь со специалистом.
По данным, на которые ссылается рынок, около 14% взрослых американцев владеют криптовалютой, а среди молодых инвесторов — до 45%. Часть потенциальных покупателей жилья откладывает покупку из-за нехватки наличных на взнос.
Условия: что получает и что платит заёмщик
Нет маржин-коллов
В отличие от большинства криптозаймов, здесь нет требования довносить залог при падении курса. Обращение взыскания на обеспечение возможно, если заёмщик просрочил платежи более чем на 60 дней — как при обычной ипотеке.
Более высокая ставка
Ставки на 0,5–1,5 процентного пункта выше, чем по стандартной 30-летней программе Fannie Mae. Если на момент запуска средняя ставка составляла около 6,43%, то крипто-ипотека обойдётся примерно в 6,93–7,93% годовых.
| Параметр | Обычная 30-летняя ипотека | Ипотека с криптозалогом |
|---|---|---|
| Ориентир ставки | около 6,43% | около 6,93–7,93% |
| Принимаемый залог | недвижимость | недвижимость + BTC или USDC |
| Маржин-колл | нет | нет |
Цифры по состоянию на март 2026 года; перед решением уточняйте актуальные условия.
Совет: сравнивайте не только ставку, но и полную стоимость кредита: комиссии, платежи за обслуживание, страховки и последствия просрочки.
Риски и критика
Волатильность
Отсутствие маржин-колла не отменяет рыночный риск. Если биткоин потеряет 40–50% после покупки дома, залог может стоить меньше долга, и у заёмщика возникнет соблазн отказаться от выплат. Это риск и для кредитора, и для системы.
Позиция сенаторов
В июле 2025 года группа сенаторов во главе с Джеффом Меркли и Элизабет Уоррен направила письмо директору FHFA Уильяму Пулте. Основные опасения: риски для стабильности рынка жилья, угроза мошенничества и кибератак, а также конфликт интересов из-за совмещения должностей.
Параллели с 2008 годом
Часть экспертов проводит сравнение с кризисом субстандартной ипотеки: расширение стандартов андеррайтинга без надёжной системы управления рисками уже приводило к проблемам.
Юридические пробелы
По оценке консультантов, лишь в части штатов принят раздел Единого коммерческого кодекса, регулирующий цифровые активы. В остальных права кредитора на залог при дефолте или банкротстве остаются неопределёнными. Не до конца ясно и то, нужны ли дополнительные лицензии.
Другие игроки
- Milo. Стартап из Майами выдаёт кредиты под залог BTC и ETH с 2022 года, но клиентов немного — чуть больше 100.
- JPMorgan. Банк идёт осторожнее: ориентируется на институциональных клиентов и развивает токенизацию активов.
Что пока неизвестно
- Будут ли принимать Ethereum и другие активы — планы расширения есть, подтверждений нет.
- Как оценивается залог. Эксперты допускают дисконт около 50% от рыночной стоимости.
- Допускается ли самостоятельное хранение. По описанию программы — нет, нужны регулируемые площадки.
Итоги
✅ Программа позволяет использовать BTC или USDC как залог для взноса, не продавая актив.
✅ Заёмщик получает два кредита, а ставка выше стандартной примерно на 0,5–1,5 п. п.
✅ Маржин-коллов нет, но волатильность остаётся риском, а долг придётся выплачивать независимо от курса.
✅ Критики указывают на правовые пробелы и параллели с кризисом 2008 года.
Какой вариант выбрать?
- Для держателя крипты, который думает о покупке жилья → внимательно сравнить стоимость кредита с продажей части активов.
- Для осторожного заёмщика → оценить, выдержит ли бюджет падение стоимости залога.
- Для наблюдателя за рынком → следить за регуляторной реакцией и списком принимаемых активов.
Частые вопросы
Заберут ли биткоин при падении курса?
По описанию программы, маржин-коллов нет. Залог могут обратить ко взысканию при длительной просрочке платежей.
Какие активы принимаются?
На старте — Bitcoin и USDC. Расширение списка обсуждается.
Доступна ли программа в России?
Это американский продукт для заёмщиков в США. Условия для других стран не предусмотрены.
Дешевле ли такая ипотека обычной?
Нет, ставка выше. Выгода возможна лишь за счёт отказа от продажи актива и налогов.
Заключение
Fannie Mae впервые признала криптоактивы частью ипотечной структуры — это символический шаг для всей отрасли. Для владельцев биткоина он открывает дополнительный путь, но не освобождает от долга: платить придётся при любом курсе.
Пока рано делать выводы: правовая база, оценка залога и поведение заёмщиков на падающем рынке ещё проверяются. Любой кредит — это обязательство, а не способ получить деньги бесплатно.
Материал носит информационный характер и не является инвестиционной рекомендацией. Кредиты связаны с риском, а криптовалюты — высоковолатильный актив.
Считайте полную стоимость заранее — и принимайте решения на холодную голову.