Совершают ли банки переводы в Европу для бизнеса и частных лиц в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Ещё пару лет назад вопрос «делают ли банки переводы в Европу?» показался бы странным: заполнил форму, подождал день-два, деньги у получателя. Сегодня платёж в евро может неделями «путешествовать» по цепочке банков-посредников, а потом вернуться с формулировкой «отказано в исполнении». Бизнес всё равно платит поставщикам, а частные лица отправляют деньги родным, университетам и арендодателям.
Разберёмся, совершают ли банки переводы в Европу в 2026 году, во сколько это обходится, чем отличается ситуация для компаний и физлиц и что можно использовать вместо банка. Если вам нужна оплата зарубежных сервисов, а не перевод людям, загляните в раздел оплаты.
Вы узнаете:
- как банковские переводы в Европу работают сейчас;
- из чего складывается комиссия и как её снизить;
- чем платёжные агенты отличаются от банков и какие у них риски;
- какой способ выбрать бизнесу и частному клиенту.
Работают ли банки с переводами в Европу
Короткий ответ: да, но выборочно. После отключения ряда российских банков от SWIFT и введения санкций прямые каналы сохранились не у всех. Одни банки проводят платежи через корреспондентов в третьих странах, другие принимают заявки только по определённым валютам и направлениям, третьи отказывают, не объясняя причин.
Важно: перечень банков и условия меняются постоянно, поэтому любые списки быстро устаревают. Перед отправкой уточняйте в своём банке, какие страны, валюты и суммы он обслуживает сейчас.
Что обычно происходит на практике:
- платёж идёт через промежуточные юрисдикции, что удлиняет путь и увеличивает стоимость;
- банк просит подтвердить цель: договор, инвойс или иной документ;
- сроки вместо 2–3 дней растягиваются, в обзорах называют до 14 рабочих дней;
- при подозрении на коммерческую природу частного перевода операцию могут приостановить или вернуть.
Сколько стоит перевод через банк
Комиссия складывается из нескольких слоёв:
- процент от суммы (в обзорах встречаются диапазоны от 3% и выше, но данные разнятся);
- фиксированный сбор за международный платёж, по обзорам от 25 до 100 долларов или евро;
- удержания банков-корреспондентов по пути;
- разница между внутренним курсом банка и рыночным;
- плата за проверку документов у некоторых банков.
На общую стоимость влияют страна получателя, валюта (евро обычно выгоднее долларов), тип клиента и канал: SWIFT дороже альтернативных маршрутов.
Совет: просите у банка расчёт «сколько получит адресат», а не только размер комиссии. Это защищает от неприятных сюрпризов.
Как сократить расходы: сравните тарифы нескольких банков (у небольших иногда дешевле), выбирайте евро вместо доллара, а компаниям уточните экспортные или корпоративные тарифы.
Бизнес и частные лица: в чём разница
Для компаний
- Нужен пакет документов: договор, инвойс, акт.
- Выше шанс пройти проверки, если платежи регулярные и подтверждены контрактом.
- Допустимы крупные суммы, а стоимость обычно ниже, чем у физлиц.
- Сроки предсказуемее, хотя комплаенс всё равно требует времени.
Для частных лиц
- Банк запрашивает основание: учёба, лечение, аренда, помощь близким.
- Список доступных стран и банков уже, чем для бизнеса.
- Выше риск ручных проверок и возврата, если пакет документов неполный.
- Придётся оперативно отвечать на запросы банка.
Платёжные агенты как альтернатива
Если банк не справляется, обращаются к агентам. Принцип: вы платите рубли российской компании, она через свои зарубежные счета организует выплату получателю в Европе и оформляет документы. Ниже условия, которые сервисы заявляют о себе на ноябрь 2025 года.
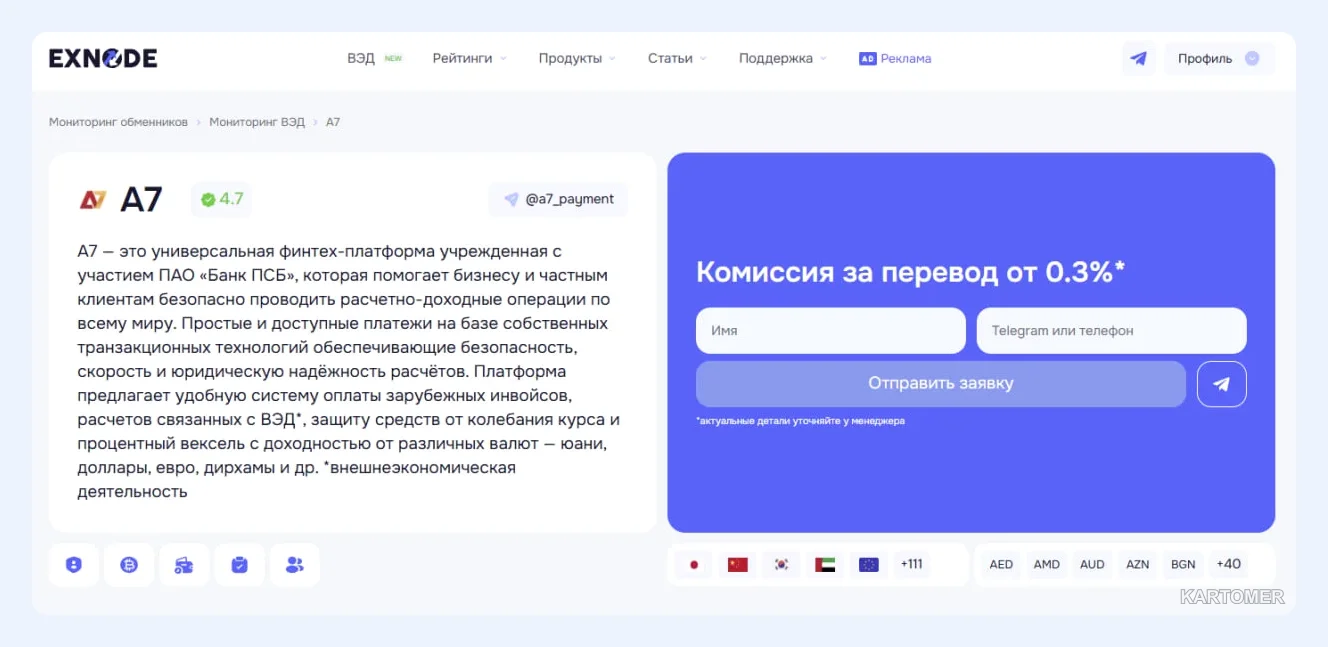
1. A7
Комиссия от 0,36%, валюты EUR, USD, AED, CNY, конвертация по курсу ЦБ, срок от одного рабочего дня. Пример: перевод 300 000 ₽ — комиссия 1 080 ₽.
Ключевые преимущества:
- прозрачный процент без скрытых сборов, как заявляет сервис;
- небольшие суммы тоже допускаются.
Минусы:
- итоговый курс и условия подтверждает менеджер;
- нет гарантии исполнения без проверки реквизитов.
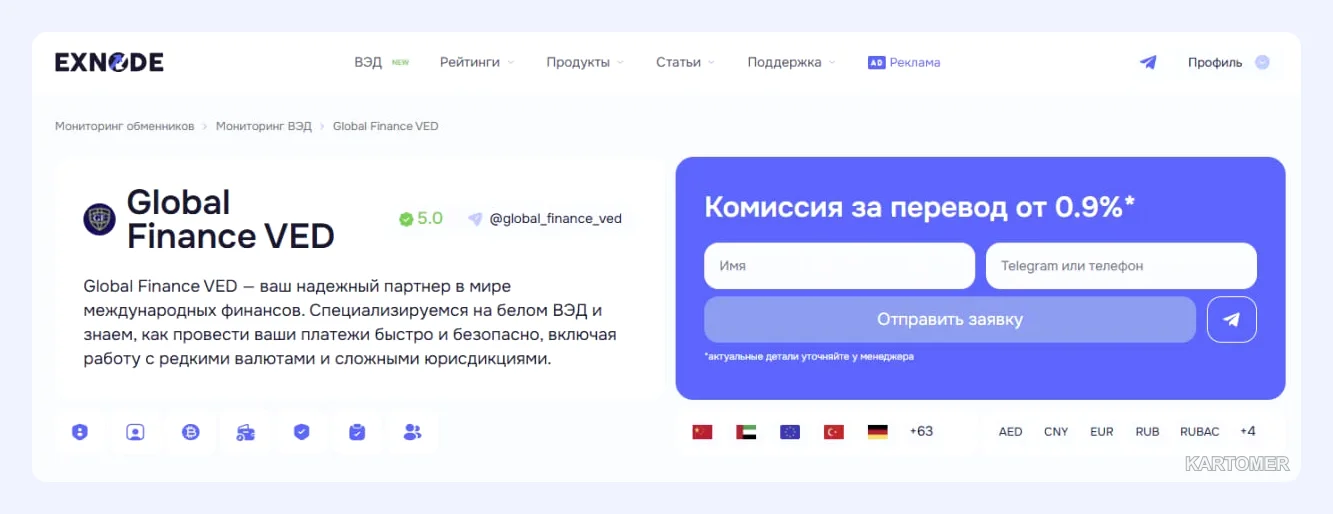
2. Global Finance VED
Комиссия от 0,5%, работа с юрлицами и физлицами, персональный менеджер, отчёты для бухгалтерии.
Ключевые преимущества:
- сопровождение и документы;
- удобно при регулярных внешнеэкономических контрактах.
Минусы:
- ставка выше, чем у части конкурентов;
- условия зависят от объёма.
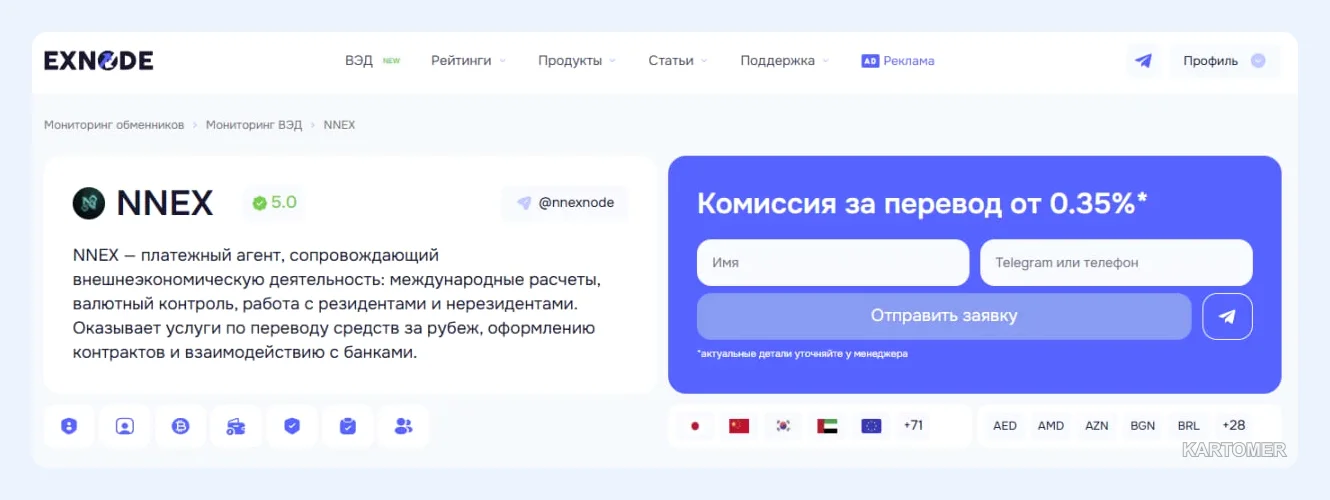
3. NNEX
Комиссия от 0,4%, география: Европа, Азия, США, ОАЭ, срок до 24 часов, заявлена поддержка криптовалютных расчётов.
Ключевые преимущества:
- подходит для крупных сумм;
- быстрая проверка реквизитов.
Минусы:
- криптовалютные расчёты несут дополнительные риски и регуляторные вопросы;
- для частных небольших переводов может быть избыточен.
| Параметр | Банк | Агент |
|---|---|---|
| Срок | до 14 рабочих дней | от нескольких часов до дня |
| Ставка | от 3% плюс фикс | от 0,36% (заявлено) |
| Документы | договор, инвойс | инвойс или договор |
| Главный риск | отказ и блокировка | надёжность посредника |
Цены на ноябрь 2025 года, меняются, актуальные сверяйте на сайтах сервисов.
Как отправить перевод через агента
- Сравните двух-трёх агентов по комиссии, сроку и документам.
- Подпишите договор с суммой, валютой, курсом и комиссией.
- Переведите рубли на счёт агента.
- Агент конвертирует и отправляет деньги получателю.
- Получите подтверждение: отчёт, при необходимости SWIFT-копию.
Важно: агенты не освобождают вас от обязанностей перед банком и налоговой. Сохраняйте документы, потому что банк может запросить пояснения по платежу.
Итоги
✅ Банки проводят переводы в Европу, но выборочно, дольше и дороже, чем раньше.
✅ Для компаний ключ к успеху — полный пакет документов и контракт.
✅ Частным лицам нужно подтвердить цель платежа.
✅ Агенты быстрее и дешевле по заявленным ставкам, но требуют проверки партнёра.
Какой вариант выбрать?
- Для регулярных расчётов по контракту → банк с понятным корпоративным тарифом или агент с юридическим сопровождением.
- Для разового платежа родственнику → сначала запрос в свой банк, затем агент.
- Для срочного платежа → агент с фиксацией курса и срока в договоре.
Частые вопросы
Можно ли частному лицу отправить деньги в Европу?
Да, но не через все банки. Подготовьте документ, объясняющий цель платежа, и заранее уточните лимиты и страны.
Сколько стоит обратный перевод из Европы в Россию?
Зависит от схемы и стран. Агенты заявляют 1–2 дня и фиксированную комиссию в договоре, банки действуют по собственным тарифам и могут отклонить платёж.
Что безопаснее: банк или агент?
Банк регулируется строже, но чаще отказывает. Агент быстрее, но вы рискуете выбором контрагента. Проверяйте договор и реквизиты, платите только на счета организации.
В каких валютах можно отправлять?
Чаще всего в евро и долларах, у агентов также в дирхамах и юанях.
Заключение
Банковские переводы в Европу не исчезли, но стали менее предсказуемыми. Для бизнеса они остаются рабочим инструментом при наличии документов, для частных лиц путь сложнее. Агенты закрывают пробел по срокам и стоимости, но не снимают требований к документам.
Считайте итоговую сумму, храните документы и сверяйте тарифы. Выбирайте проверенные способы — и платите без переплат.