Свифт работает в России или нет: полный гайд по системе в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Платёж по SWIFT ушёл, а получатель в Китае или Турции неделю ничего не видит? Вопрос «работает ли Свифт в России или нет» не даёт покоя бухгалтерам, ИП и всем, кому нужно заплатить иностранному партнёру.
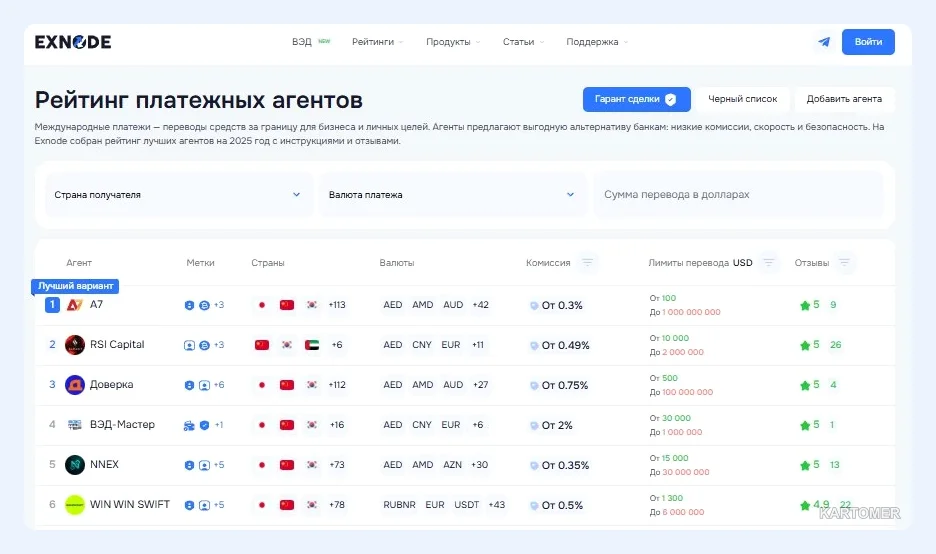
Коротко: формально система существует, но часть российских банков от неё отключена, а оставшиеся каналы медленные и капризные. Ниже разберём, что на самом деле происходит со SWIFT, чем платёж через банк отличается от платежа через агента, какие три сервиса чаще всего называют альтернативой и как провести расчёт по шагам.
Вы узнаете:
- как устроен SWIFT и почему он перестал быть универсальным решением;
- чем рискует платёж через банк;
- как работают платёжные агенты и сколько они берут;
- какой порядок действий выбрать для международного платежа.
Что такое SWIFT и что с ним произошло
SWIFT — это не банк и не хранилище денег. Это система обмена сообщениями между финансовыми организациями: банк отправителя сообщает банку получателя, кому, сколько и за что платить. Самих денег по системе не «пересылают», их движение идёт по корреспондентским счетам.
После введения санкций ряд российских банков перестали подключать к системе. В результате часть платежей идёт окольными путями, а другая часть вовсе недоступна. На практике это выглядит так:
- сроки выросли;
- комиссии стали выше и менее предсказуемы;
- иностранные банки нередко отказываются зачислять деньги из России;
- по некоторым странам и валютам платёж невозможен.
Важно: точный список подключённых и отключённых банков меняется. Актуальную информацию уточняйте в своём банке, а не по обзорам.
Альтернатива: платёжные агенты
Если SWIFT-платёж не проходит, бизнес чаще всего обращается к платёжным агентам. Схема такая: вы платите рубли российскому юрлицу агента, он конвертирует средства и выплачивает валюту вашему иностранному партнёру через свои зарубежные каналы. Вы получаете акт и приложение к агентскому договору, которое подтверждает операцию.
Совет: схема законна, если вы соблюдаете требования валютного законодательства и храните документы. Агент не отменяет ваших обязанностей, поэтому уточняйте детали у бухгалтера или юриста.
Данные ниже взяты из обзорных материалов и актуальны на ноябрь 2025 года. Тарифы меняются, сверяйте их на официальных сайтах.
1. A7 — низкая комиссия и много валют
Ключевые преимущества:
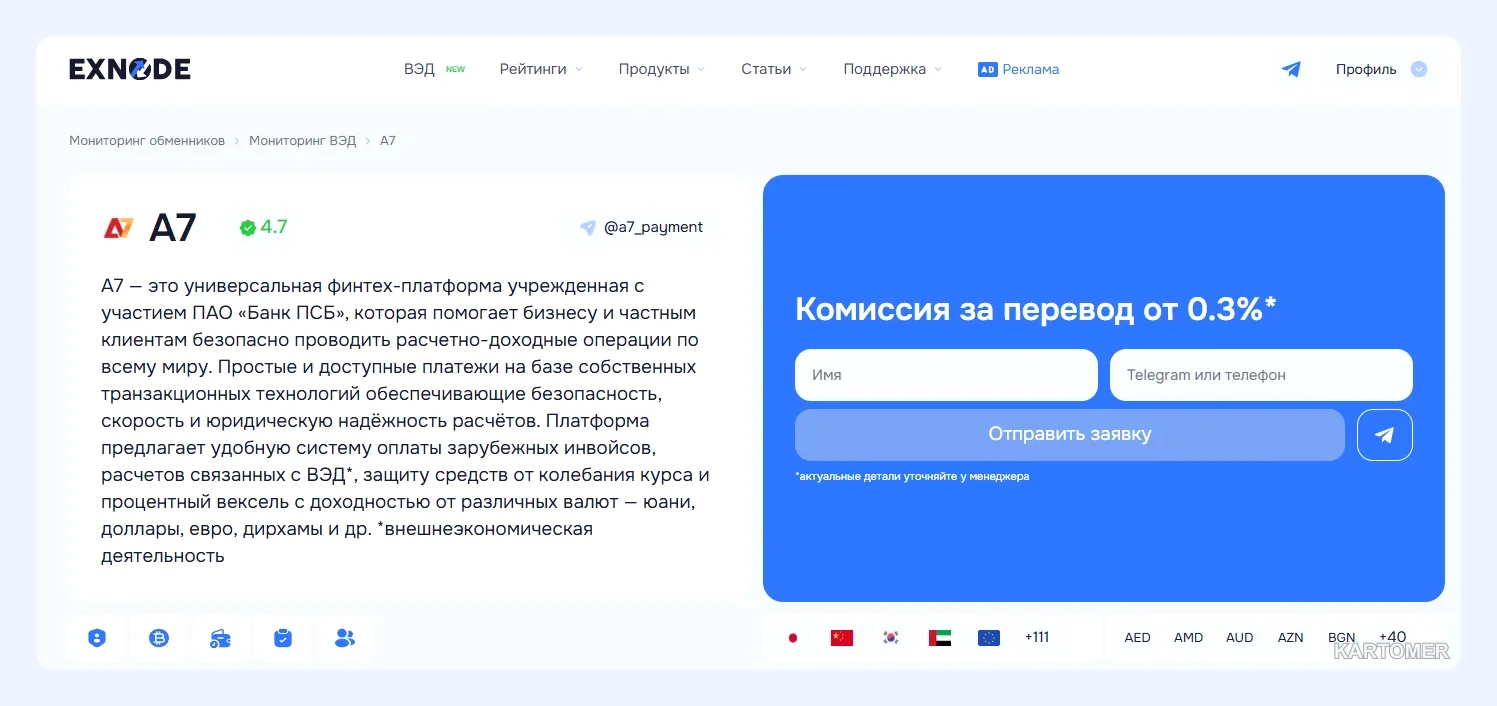
- заявленная комиссия до 0,3%, в других обзорах называют 0,36%, поэтому уточняйте у сервиса;
- более 40 валют, включая USD, EUR, AED, CNY;
- суммы от 100 до 1 млрд долларов;
- срочный платёж «день в день»;
- онлайн-доступ и документы для отчётности;
- оценка в обзоре 4,7.
Минусы:
- рассчитан на юрлиц и ИП;
- условия для небольшой суммы лучше запросить заранее.
2. Global Finance VED — для малого и среднего бизнеса
Ключевые преимущества:
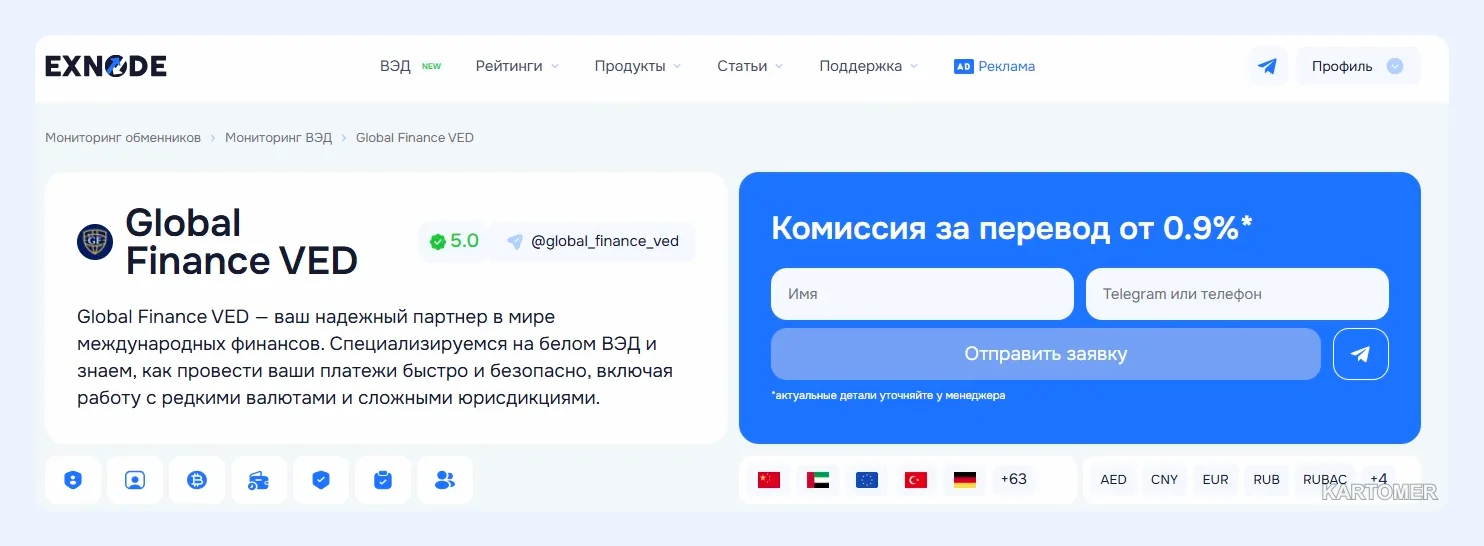
- комиссия от 0,9%;
- валюты USD, EUR, AED, CNY;
- минимальная сумма от 100 USD;
- направления: Китай, ОАЭ, ЕС и более 60 стран;
- средний срок около рабочего дня;
- оценка в обзоре 5,0.
Минусы:
- процент выше, чем у конкурентов;
- итоговую ставку называют индивидуально.
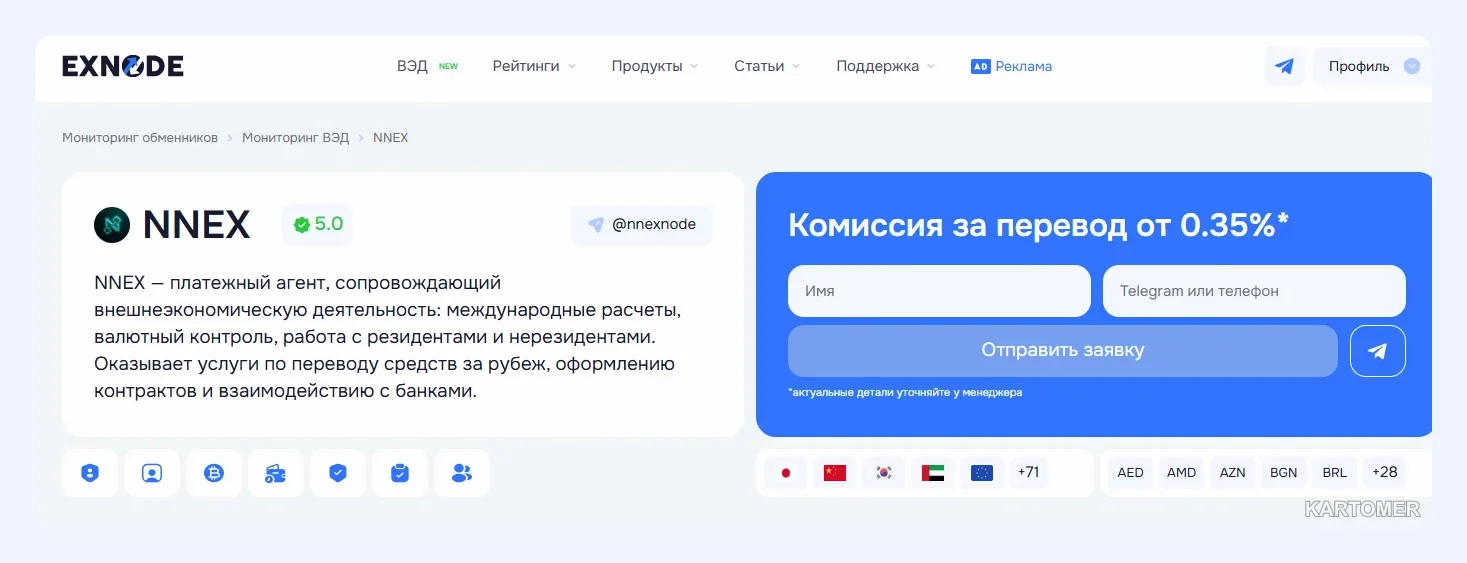
3. NNEX — для крупных переводов
Ключевые преимущества:
- комиссия от 0,35%;
- более 70 направлений и 30+ валют, включая AED, AMD, USD, EUR и CNY;
- диапазон платежей от 15 000 до 30 млн долларов;
- акт и приложение к агентскому договору для отчётности;
- оценка в обзоре 5,0.
Минусы:
- минимальный платёж 15 000 USD, то есть для небольших сумм не подходит;
- ориентирован на средние и крупные компании.
| Агент | Комиссия | Минимальная сумма | Валюты |
|---|---|---|---|
| A7 | до 0,3–0,36% | 100 USD | 40+ |
| Global Finance VED | от 0,9% | 100 USD | USD, EUR, AED, CNY |
| NNEX | от 0,35% | 15 000 USD | 30+ |
Цены на ноябрь 2025 года.
Почему платёж по SWIFT стал рискованным
Если оставаться в банковском канале, готовьтесь к следующему.
- Долгие сроки. От 5 до 14 рабочих дней из-за цепочки посредников.
- Отказы и возвраты. Иностранный банк может не принять платёж, а деньги вернутся с потерями на конвертации.
- Высокие и непрозрачные комиссии. Каждый посредник удерживает свою долю.
- Закрытые направления. Платёж в США или ЕС через SWIFT иногда вообще невозможен.
- Строгий валютный контроль. Нужны договор, инвойс, пояснения по платежу.
Это не значит, что банк «не работает» совсем. Для части стран и сумм он остаётся рабочим вариантом, но заранее получите подтверждение, что платёж пройдёт.
Как провести международный платёж через агента
- Выберите агента и оставьте заявку. Достаточно имени и контакта в мессенджере.
- Передайте инвойс. В документе должны быть сумма, реквизиты получателя и валюта.
- Согласуйте параметры. Курс, комиссия, валюты приёма и отправки, срок. Запросите реквизиты юрлица и ИНН, чтобы проверить компанию.
- Подпишите договор. Электронной подписью или обменом сканами.
- Оплатите рубли. Перевод идёт на счёт агента в России. Платить можно с корпоративного счёта, как ИП или как физлицо, если это допускается условиями.
- Получите подтверждение. Акт, приложение к договору и отчёт о зачислении.
Для крупных сумм полезно обсудить схему с гарантом, когда средства передаются агенту только после подтверждённого выполнения платежа.
Что выбрать в 2026 году
Всё зависит от суммы и направления.
- Маленькие и средние регулярные платежи → A7 или Global Finance VED.
- Очень крупные платежи в Азию и на Ближний Восток → NNEX.
- Страна, куда банк ещё платит, и нет спешки → банковский перевод.
✅ Итоги:
- ✅ SWIFT формально существует, но для российских банков работает ограниченно.
- ✅ Банковский платёж занимает от 5 до 14 дней и может вернуться.
- ✅ Агентские комиссии: от 0,3–0,36% у A7, от 0,9% у Global Finance VED, от 0,35% у NNEX (данные на ноябрь 2025 года).
- ✅ Договор, акт и инвойс нужно хранить для бухгалтерии.
Какой вариант выбрать?
- Нужна минимальная ставка → A7.
- Небольшая сумма и простое направление → Global Finance VED.
- Платежи свыше 15 000 долларов → NNEX.
- Банк подтвердил, что платёж пройдёт → оставайтесь в банке.
Частые вопросы
Работает ли Свифт в России сейчас?
Система есть, но часть банков отключена, а платежи из России нередко отклоняют иностранные банки. Всё зависит от вашего банка и страны получателя.
Можно ли заплатить за границу как физлицо?
Некоторые агенты принимают платежи от физических лиц, но условия различаются. Уточняйте напрямую.
Нужен ли договор?
Да, агент оформляет договор и акт, это защищает обе стороны.
Сколько идёт платёж через агента?
Обычно около одного рабочего дня, по заявлениям самих сервисов. Фактические сроки зависят от банка получателя.
Как проверить агента?
Запросите ИНН и реквизиты юрлица, прочитайте договор, начните с небольшой суммы.
Заключение
Ответ на вопрос, работает ли Свифт в России, звучит так: частично и непредсказуемо. Поэтому бизнес всё чаще использует агентскую схему, где рубли платятся внутри страны, а валюта уходит партнёру за границу.
Главное — не гнаться за минимальной ставкой, а смотреть на юридическую часть, документы и репутацию сервиса. Любые цены и условия в этой статье указаны на ноябрь 2025 года, и перед платежом их стоит сверить на сайте агента.
Больше разборов по международным расчётам собрано в блоге. Выбирайте проверенные способы — и международные платежи перестанут быть головной болью.