Свифт в России: как работает система международных платежей
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
«Свифт отключили» — слышали все, но что это значит на практике? Работает ли он сегодня, какие банки ещё могут отправлять платежи и почему даже при «живом» Свифте деньги до иностранного получателя не доходят?
Разберёмся без паники и мифов: как устроена система, что реально изменилось, где в цепочке платежа возникают отказы и какие варианты есть у компании или частного лица. Для платежей за подписки и сервисы у нас есть отдельный раздел про оплату, а здесь поговорим про международные переводы в целом.
Вы узнаете:
- что изменилось со Свифтом для российских банков;
- почему платёж может быть «технически возможен», но не дойти;
- чем банковский канал отличается от платёжных агентов;
- как снизить риски и не переплатить на комиссиях и курсе.
Что на самом деле произошло со Свифтом
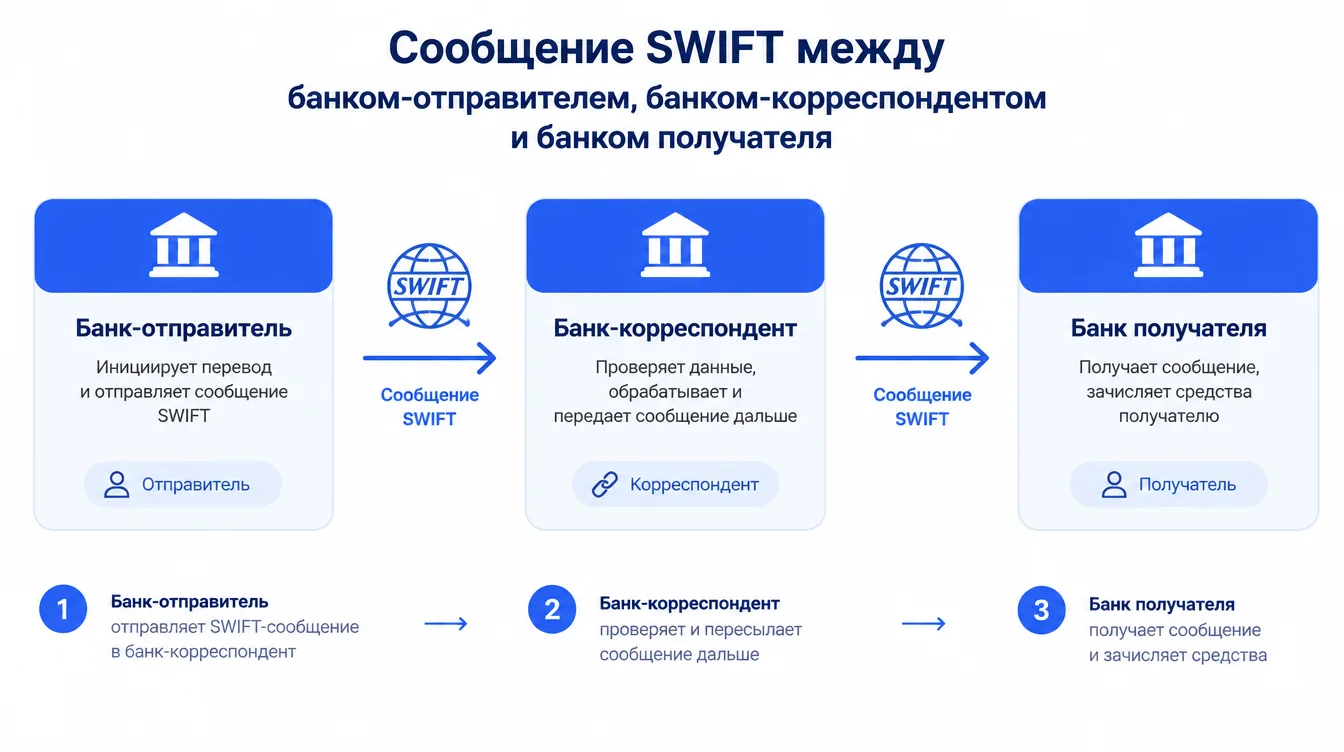
Свифт — это система обмена сообщениями между банками, а не хранилище денег. В 2022 году ряд российских банков отключили от неё, среди них были крупные игроки, включая ВТБ и Сбербанк. Часть банков остаётся подключённой, поэтому формально канал не исчез.
Но подключение банка к системе не гарантирует результат. Платёж проходит через несколько участников, и каждый вправе его остановить. Иностранный банк-получатель нередко применяет собственные санкционные фильтры и усиленный комплаенс. Поэтому «работает ли Свифт» зависит не от общего ответа «да» или «нет», а от конкретного банка отправителя, страны, валюты и вида операции.
Важно: актуальный перечень банков, которые сейчас проводят международные платежи, меняется. Уточняйте статус у самого банка, а не по старым статьям.
Где ломаются банковские платежи
Опыт предпринимателей и обзоры рынка называют несколько типичных трудностей. Цифры ниже ориентировочные, на ноябрь 2025 года, и у разных банков они отличаются.
- Долгий срок. В материалах называют от 5 до 14 банковских дней: каждую операцию смотрят несколько банков-корреспондентов.
- Отказ на комплаенсе. В обзорах встречается оценка, что отклоняется значительная часть платежей, особенно в «чувствительные» направления или при размытом назначении платежа. Точного процента для вашего банка никто не назовёт.
- Непрозрачная стоимость. Комиссию берут отправитель, посредники и банк получателя, а итоговую сумму вы узнаёте после зачисления.
- Закрытые направления. Некоторые иностранные банки автоматически блокируют входящие платежи из России.
- Валютный контроль. Компании банк может затребовать дополнительный пакет документов или вернуть платёж без подробного объяснения.
Вывод простой: банк работает, но предсказуемость упала, особенно если от платежа зависят поставки или выплаты по сроку.
Платёжные агенты: что это и как они работают
Агент принимает рубли внутри страны и самостоятельно проводит валютный платёж получателю за рубежом. Формально для вас это платёж внутри России, а международную часть закрывает посредник. Это не отменяет требований законодательства: договор, назначение платежа и закрывающие документы должны быть оформлены корректно.
Условия трёх сервисов, которые чаще других упоминают в обзорах, приведены по данным на ноябрь 2025 года. Цены и лимиты меняются, актуальное смотрите на официальных сайтах.
1. A7 — минимальная комиссия для малых и средних платежей
Ключевые преимущества:
- валюты USD, EUR, CNY, AED и другие;
- комиссия от 0,36% без минимальной суммы: 300 000 ₽ стоят 1 080 ₽, 100 000 ¥ стоят 360 ¥;
- курс ЦБ без скрытых наценок;
- возможен платёж в день обращения;
- закрывающие документы для бухгалтерии.
Минусы:
- нужно проверять, как работает именно ваше направление;
- условия зависят от типа платежа.
2. Global Finance VED — сопровождение сложных сделок
Ключевые преимущества:
- валюты USD, EUR, CNY, AED, ZAR и USDT;
- оплата услуг: маркетинг, IT, консалтинг, SaaS, аутсорс;
- платежи от 100 долларов;
- комиссия от 0,9%, срок от дня обращения;
- консультации по ВЭД и валютному законодательству.
Минусы:
- комиссия выше, чем у онлайн-сервисов;
- платежи в криптоактивах требуют отдельной юридической оценки и несут курсовые риски.
3. NNEX — крупные обороты
Ключевые преимущества:
- присутствие в 20+ странах;
- оплата контрактов в Китай, ОАЭ, США, Европу и Юго-Восточную Азию;
- сопровождение возврата экспортной выручки;
- работа с нерезидентскими рублями;
- договорная гарантия возврата средств.
Минусы:
- сложные услуги требуют внимательного чтения договора;
- как и в случае с любым посредником, репутацию надо проверять самостоятельно.
Как снизить комиссии и риски
Совет: прежде чем сравнивать проценты, сравните итоговую сумму, которую получит адресат.
- Не верьте «нулевым комиссиям». Бесплатных международных платежей практически не бывает; слишком выгодное предложение часто означает скрытую наценку или мошенничество.
- Фиксируйте курс до оплаты. Узнайте источник (ЦБ, биржа, брокер) и срок действия. Неудачная конвертация способна съесть несколько процентов бюджета.
- Подключайте гаранта при крупных суммах. Деньги получает независимый оператор и передаёт их исполнителю только после выполнения условий, например подтверждения отгрузки.
- Требуйте документы. Договор, платёжное поручение, акт и подтверждение зачисления нужны и для бухгалтерии, и на случай спора. Отсутствие документов — повод насторожиться.
- Начните с тестового платежа. Небольшая сумма покажет реальную скорость и сервис.
Пошаговая схема платежа через агента
- Найдите агента, сравните комиссии, валюты и опыт по нужной стране.
- Оставьте заявку и дождитесь персонального менеджера.
- Передайте инвойс и согласуйте тип платежа, курс, комиссию, валюты отправки и приёма.
- Подпишите договор и оплатите счёт по реквизитам.
- Получите подтверждение зачисления и закрывающие документы.
Сравнение: банк и агент
| Параметр | Банк | Агент |
|---|---|---|
| Срок | 5–14 дней по оценкам | от дня обращения до пары дней |
| Условия | могут измениться по ходу | фиксируются заранее |
| Документы | широкий пакет, риск запросов | договор и закрывающие |
| Главный риск | отказ или возврат | надёжность посредника |
Итоги
✅ Свифт для российских банков работает частично, и успех зависит от конкретного банка и направления.
✅ Основные проблемы банковского канала: сроки, отказы, непрозрачные комиссии.
✅ Платёжные агенты фиксируют условия заранее, но требуют проверки репутации.
✅ Курс, комиссию и документы нужно согласовывать до оплаты.
Какой вариант выбрать?
- Регулярные платежи по контрактам с предсказуемым банком → банковский перевод.
- Нужно быстро и без длинных проверок → платёжный агент.
- Крупная сумма и новый контрагент → агент с гарантом.
- Небольшие платежи за сервисы → рейтинг виртуальных карт или способы из раздела оплаты.
Частые вопросы
Вернут ли Свифт в России?
Достоверных сроков никто не называет. Планировать платежи лучше исходя из текущих условий, а не ожидая изменений.
Почему платёж отклонили, если мой банк подключён?
Причина может быть на стороне банка-корреспондента или получателя: санкционные фильтры, назначение платежа, страна.
Можно ли заранее узнать итоговую сумму?
Точную сумму называют только после исполнения. Поэтому важны фиксированные условия у агента или запрос расчёта в банке.
Сколько хранятся данные о платеже?
Обычно несколько лет по требованиям регуляторов, поэтому платежи всегда должны быть оформлены документально.
Законно ли платить через агента?
Всё зависит от оформления сделки и вашего статуса. Сверьтесь с юристом или бухгалтером, особенно при крупных суммах.
Заключение
Международные платежи из России продолжают существовать, но по старым правилам они уже не работают. Свифт доступен частично, и рассчитывать на скорость и предсказуемость банковского канала в полной мере не стоит.
Выигрывает тот, кто выбирает инструмент под задачу, фиксирует условия, хранит документы и проверяет контрагентов. Следите за новыми разборами в блоге и планируйте платежи с запасом по времени.
Выбирайте проверенные способы — и платите без переплат.