Топ лучших займов в Казани: список самых надежных МФО в 2026
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Слово «надёжный» в рекламе займов ничего не стоит: его пишут все. Когда нужен займ в Казани, полезнее спросить себя иначе — по каким признакам можно отличить добросовестную организацию от опасной и сколько вы заплатите, если что-то пойдёт не по плану?
В этом обзоре мы сначала разберём критерии проверки, а затем сравним девять МФО из подборки. Все данные по условиям даны на апрель 2026 года, а указанные ставки — минимальные «от». Они меняются, поэтому перед заявкой перепроверяйте их на официальных сайтах компаний.
Вы узнаете:
- как проверить МФО за пять минут;
- чем различаются девять популярных организаций;
- сколько стоит займ при разных ставках;
- какие ошибки чаще всего приводят к переплате.
Важно: это не реклама и не призыв брать деньги в долг. Микрозайм подходит лишь для краткосрочных задач, и только если возврат точно запланирован.
Как понять, что организации можно доверять
Надёжность — не оценка, а набор проверяемых признаков:
- Запись в госреестре. Микрофинансовая организация должна числиться в реестре Банка России. Если её там нет, дальше можно не читать.
- Понятный договор. Указана полная стоимость займа (ПСК), график платежей, размер штрафов.
- Прозрачные платные услуги. Страховки и «подписки» не должны навязываться по умолчанию.
- Официальный сайт. Проверяйте адрес вручную; не вводите паспортные данные на страницах, пришедших по сомнительным ссылкам.
- Отсутствие предоплаты. Просьба «заплатить за одобрение» — признак мошенничества.
Сравнительная таблица
Данные на апрель 2026 года. Реальные параметры для вас определит компания после оценки заявки.
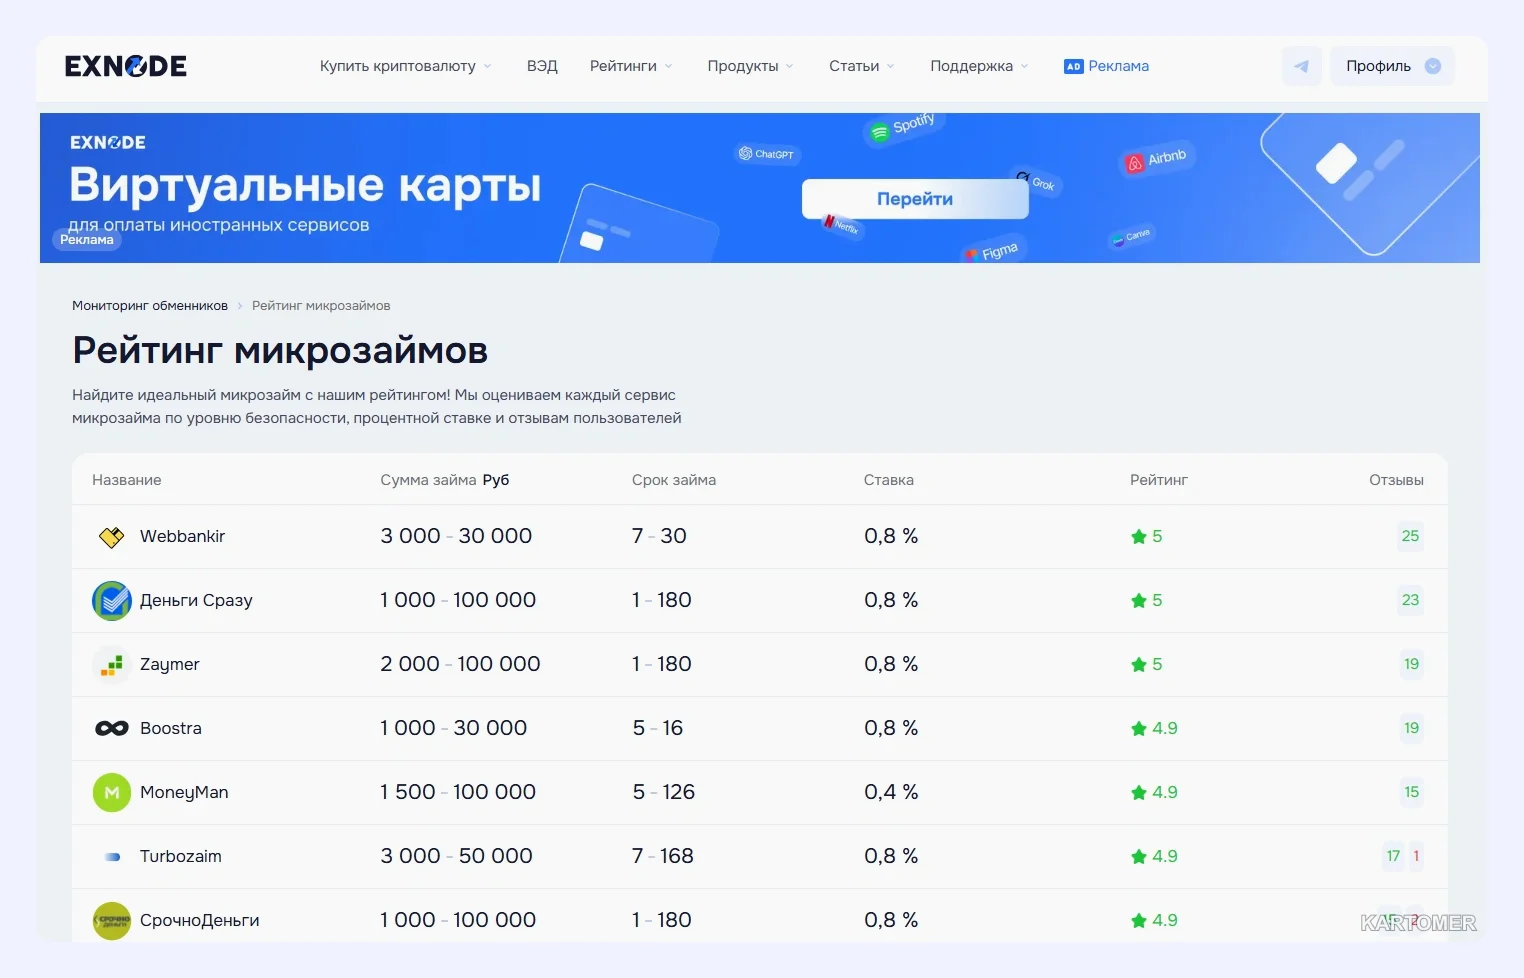
| МФО | Сумма, ₽ | Срок, дней | Ставка от, в день |
|---|---|---|---|
| Zaymer | 2 000 – 100 000 | 1 – 180 | 0,8% |
| MoneyMan | 1 500 – 100 000 | 5 – 126 | 0,4% |
| Boostra | 1 000 – 30 000 | 5 – 16 | 0,8% |
| Turbozaim | 3 000 – 50 000 | 7 – 168 | 0,8% |
| Деньги Сразу | 1 000 – 100 000 | 1 – 180 | 0,8% |
| СрочноДеньги | 1 000 – 100 000 | 1 – 180 | 0,8% |
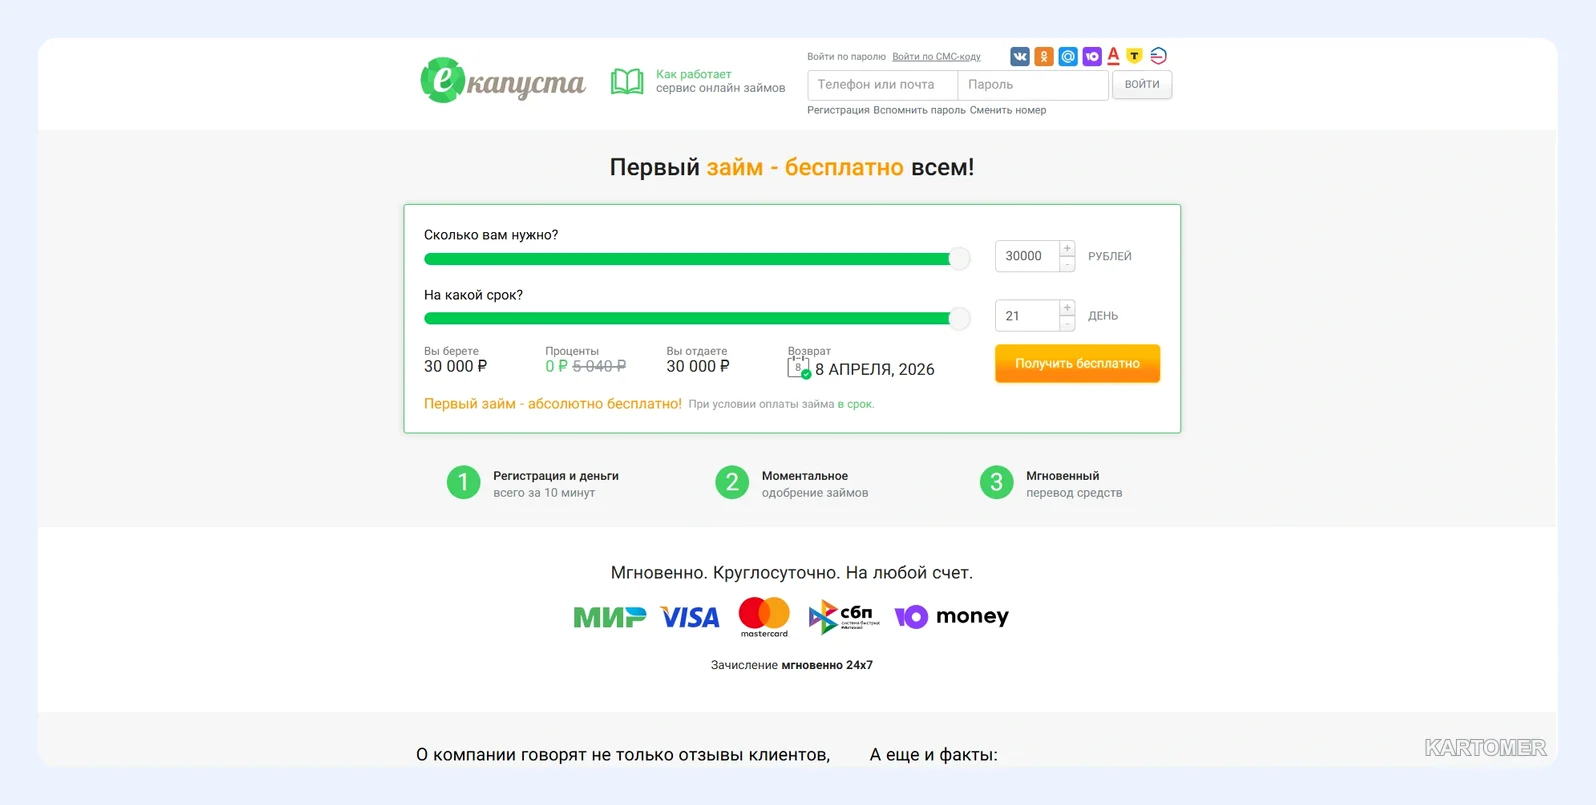
| еКапуста | 100 – 30 000 | 7 – 21 | 0,8% |
| Web-zaim | 3 000 – 30 000 | 7 – 30 | 0,8% |
| Smartcash | 3 000 – 30 000 | 1 – 14 | 0,8% |
Подробнее о пяти заметных вариантах
1. Zaymer — заявка без звонков
Автоматизированный сервис: решение принимает система, поэтому обращаться можно в любое время суток.
Ключевые преимущества:
- решение без оператора;
- один из самых широких диапазонов по сумме и сроку.
Минусы:
- минимальная ставка у него 0,8% в день, то есть около 292% годовых;
- лёгкость заявки подталкивает к лишним тратам.
2. MoneyMan — самый низкий нижний порог ставки
Компания с несколькими программами, нередко выбираемая повторными клиентами.
Ключевые преимущества:
- ставка от 0,4% в день;
- заметно варьируются сроки.
Минусы:
- реальные условия новичкам, как правило, менее выгодны, чем заявленный минимум;
- маленький срок не отменяет проверки договора.
3. Деньги Сразу и СрочноДеньги — онлайн плюс отделение
Обе организации сочетают дистанционную подачу и обращение в офис.
Ключевые преимущества:
- можно обсудить условия лично;
- доступны наличные при визите (уточняйте заранее).
Минусы:
- заявленная ставка высокая;
- наличие офиса в удобном вам месте нужно проверять отдельно.
4. Boostra — вариант для небольшой суммы
Часто упоминается в контексте повторных обращений после отказов.
Ключевые преимущества:
- небольшие суммы и быстрые сроки;
- низкий порог входа.
Минусы:
- срок возврата измеряется днями, любая задержка дорого стоит;
- одобрение не гарантировано.
5. Turbozaim — средние суммы на длинный срок
Ключевые преимущества:
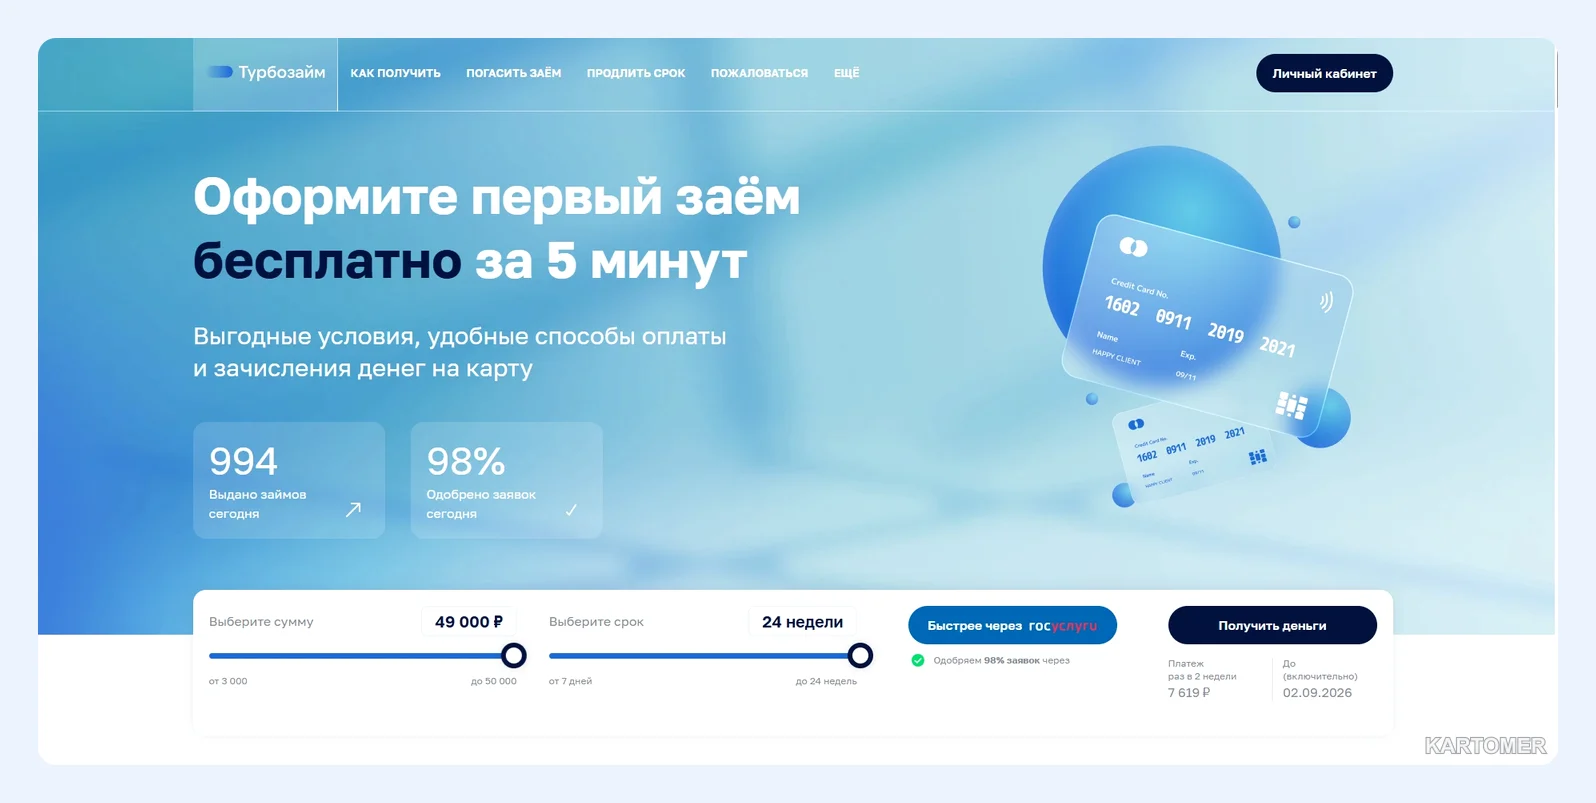
- срок до 168 дней;
- анкета занимает несколько минут.
Минусы:
- чем длиннее срок, тем выше итоговые проценты;
- от 3 000 ₽ — совсем малую сумму не взять.
Остальные организации из таблицы — еКапуста, Web-zaim и Smartcash — рассчитаны на небольшие суммы и короткие сроки. Это самый дорогой по ставке сегмент, поэтому чем меньше срок и сумма, тем лучше.
Во сколько обойдётся займ
Пример на 15 000 ₽ на 20 дней (простые проценты, без дополнительных услуг):
- при 0,4% в день: 1 200 ₽, к возврату около 16 200 ₽;
- при 0,8% в день: 2 400 ₽, к возврату около 17 400 ₽.
Если срок удлинится вдвое, проценты вырастут тоже примерно вдвое. Пени за просрочку добавляются сверху.
Порядок действий при подаче заявки
- Выберите сумму и дату возврата, исходя из реального дохода.
- Проверьте организацию в реестре и на официальном сайте.
- Подайте заявку в двух-трёх местах не одновременно «на всякий случай», а последовательно: множество обращений видно в кредитной истории.
- Внимательно прочитайте договор, особенно пункты о продлении и дополнительных услугах.
- После получения денег запишите дату платежа и подготовьте сумму заранее.
Совет: займ под залог (в том числе авто) увеличивает лимит, но в случае долга можно потерять имущество. Решайтесь на него только в крайнем случае.
Кому такой займ не подойдёт
- тем, чей доход нестабилен и не покрывает действующие платежи;
- тем, кто хочет перекрыть один долг другим;
- тем, кто берёт деньги на развлечения и импульсивные покупки.
Альтернативы — рассрочка, договорённость о переносе платежа, помощь близких. Больше о личных финансах — в блоге.
Итоги
✅ «Надёжность» проверяют по реестру Банка России, договору и ПСК.
✅ Заявленная ставка — лишь нижняя планка.
✅ Короткие сроки при высокой ставке делают просрочку дорогой.
✅ Залог повышает лимит, но и риск.
Какой вариант выбрать?
- Малая сумма на несколько дней → займ с коротким сроком и точной датой возврата.
- Сумма побольше на месяц-два → сравните сумму к возврату у организаций с длинными сроками.
- Нужны наличные → компания с офисом.
- Не уверены, что вернёте → лучше не брать.
Частые вопросы
Как узнать, что МФО легальна?
Проверьте её в реестре микрофинансовых организаций на сайте Банка России.
Насколько реальна ставка «от 0,4%»?
Это минимум для отдельных клиентов; ваша ставка может быть выше.
Можно ли оформить займ ночью?
Некоторые сервисы принимают заявки круглосуточно, но перечисление и проверка зависят от организации.
Что такое ПСК?
Полная стоимость займа: все платежи по договору, выраженные в процентах годовых.
Стоит ли брать займ под залог?
Только если вы понимаете риск потери залога и точно планируете возврат.
Заключение
Список «самых надёжных» МФО не существует в виде единой истины: у каждой компании свои условия, а ваши шансы зависят от дохода и кредитной истории. Зато у вас есть инструменты проверки — реестр, ПСК и внимательное чтение договора.
Выбирайте так, как выбрали бы любой дорогой продукт: сравнив несколько вариантов и посчитав итоговую сумму. Тогда срочный займ останется временным решением, а не постоянной нагрузкой на бюджет.