Взять займ без отказа: как повысить шансы на одобрение с первого раза
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Фраза «займ без отказа» звучит как обещание, но давайте сразу расставим точки: ни одна легальная МФО не гарантирует одобрение всем. Любой сервис оценивает риск, и вам могут отказать даже при чистой истории. Цифры вроде «одобряем 99%» чаще всего маркетинг, а не статистика, которую можно проверить.
Тем не менее шансы на положительное решение зависят от ваших действий. В этом материале разберём, как работает скоринг, какие условия заявлены у десяти МФО (на декабрь 2025 года), как вести себя с испорченной кредитной историей и как не нарваться на мошенников, которые обещают «стопроцентное одобрение».
Вы узнаете:
- как скоринг принимает решение и что на него влияет;
- какие лимиты и ставки указывают десять компаний;
- реально ли получить займ под 0%;
- что делать, если пришёл отказ.
Как принимается решение
Автоматическая система за 1–3 минуты оценивает набор признаков: корректность паспортных данных, возраст и стабильность номера телефона, принадлежность карты заявителю, количество обращений в другие компании, историю платежей. Если сигнал тревожный, заявка отклоняется без объяснений.
Что обычно играет против заявителя:
- опечатки в анкете;
- чужая или просроченная карта;
- пять-шесть заявок за короткий промежуток;
- слишком большая сумма для первого обращения;
- действующие просрочки.
Важно: любое обещание «100% одобрения» — признак мошенников. Реальные МФО так не говорят.
Что заявляют десять МФО
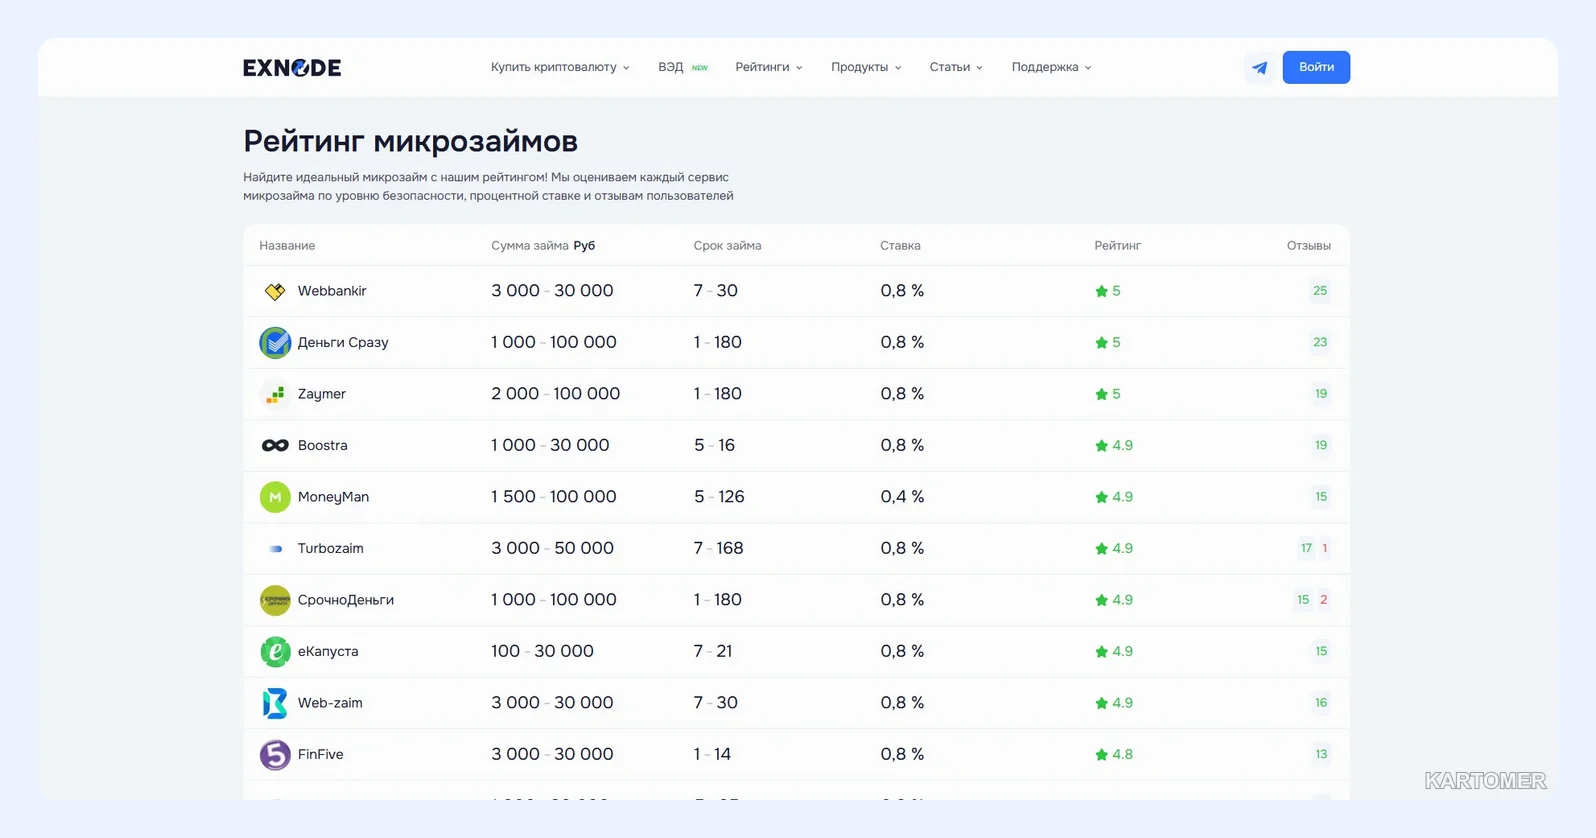
Данные из открытых описаний, декабрь 2025 года. Они могут измениться, а персональные условия вам называют только после заявки.
| МФО | Лимит, ₽ | Срок | Ставка |
|---|---|---|---|
| Webbankir | 3 000 – 30 000 | 7–30 дней | от 0,8% в день |
| Деньги Сразу | 1 000 – 100 000 | 1–180 дней | от 0,8% в день |
| Zaymer | 2 000 – 100 000 | 1–180 дней | от 0,8% в день |
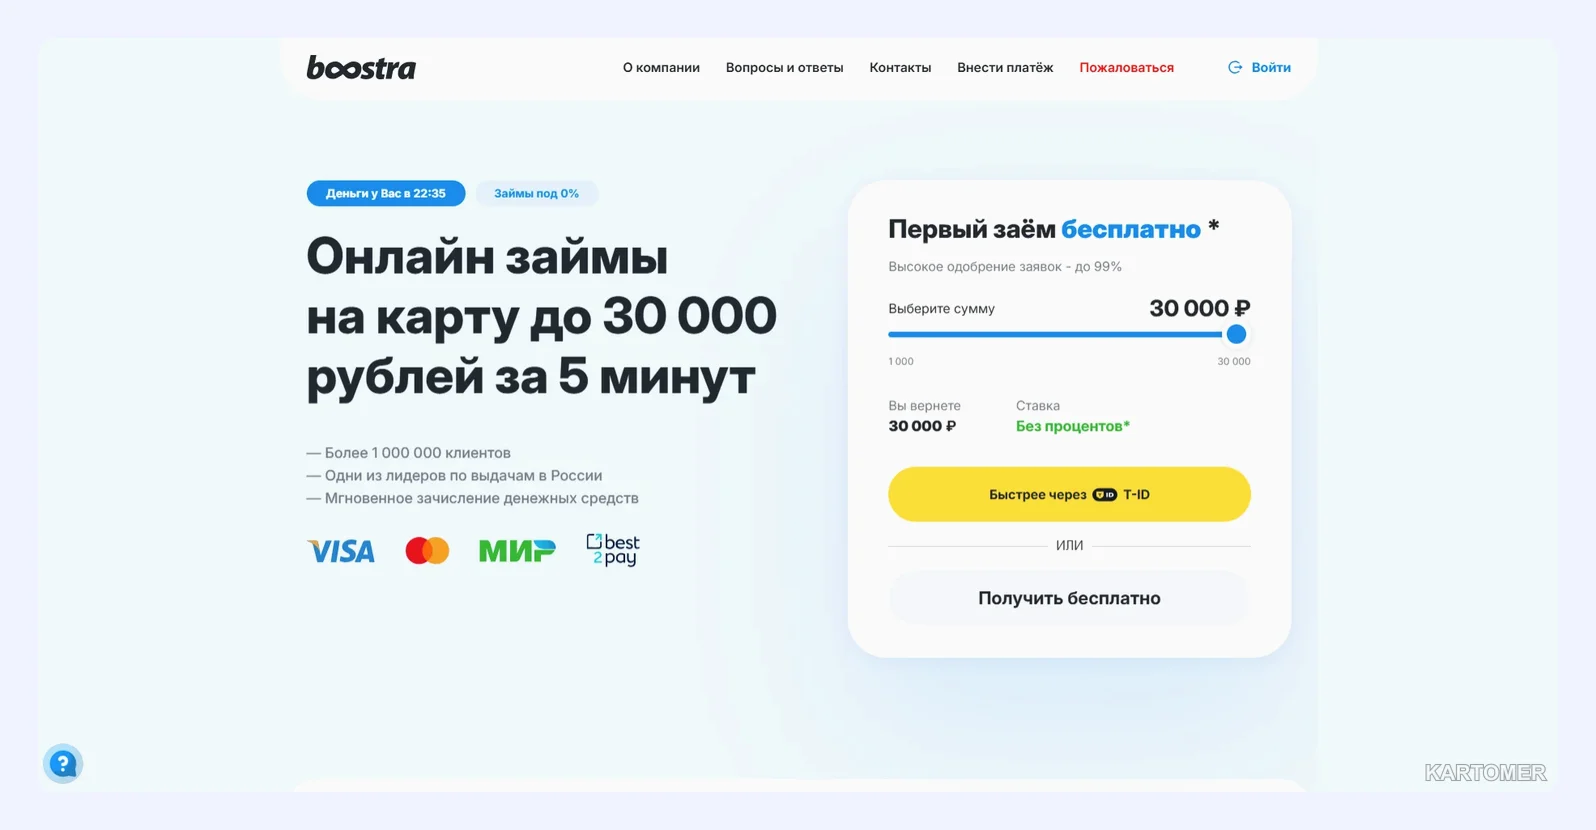
| Boostra | 1 000 – 30 000 | 5–16 дней | от 0,8% в день |
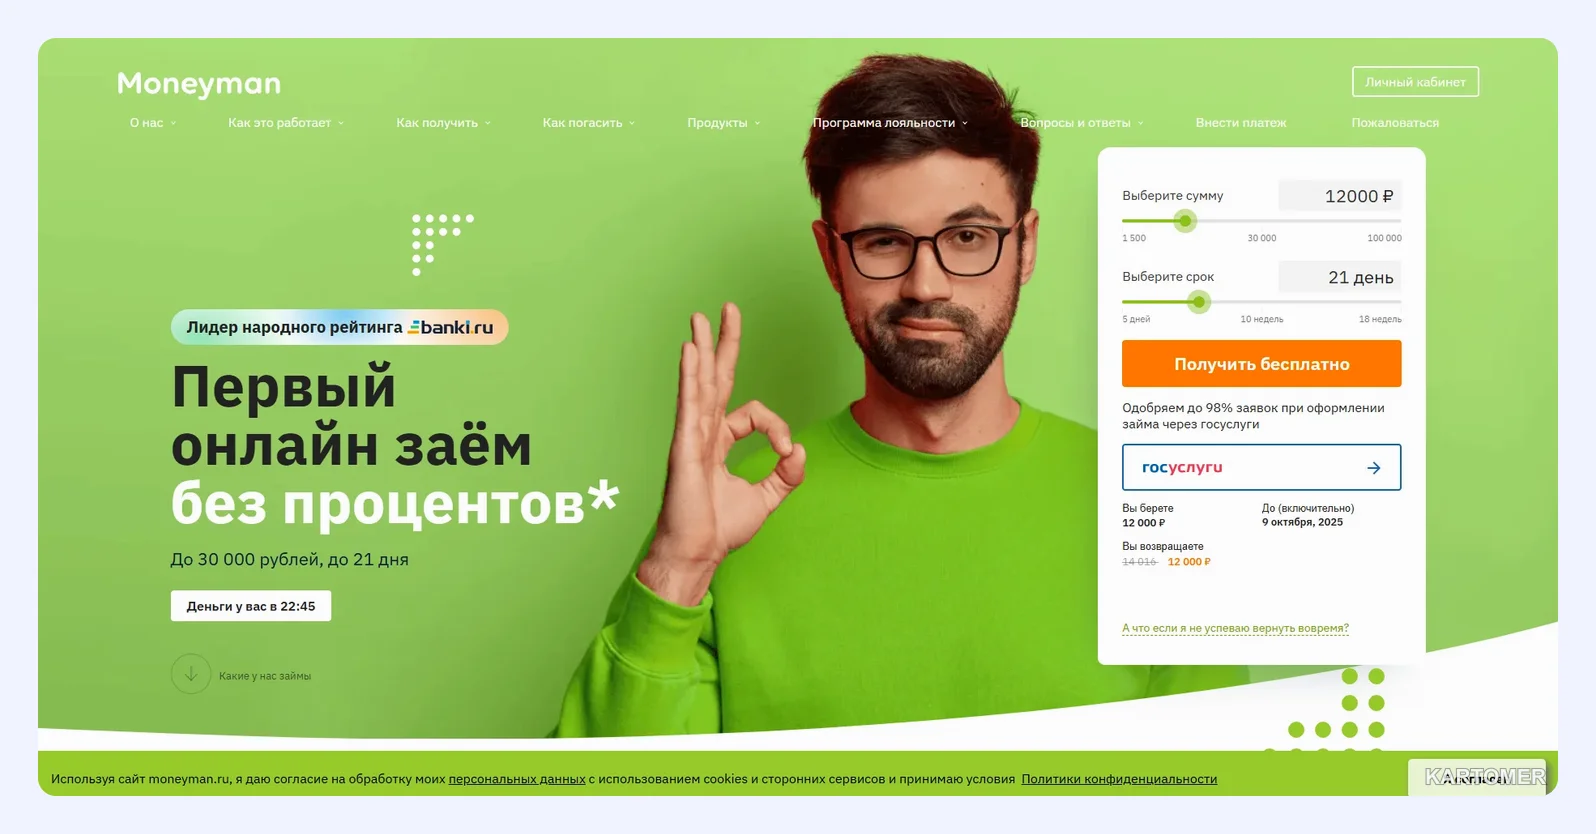
| MoneyMan | 1 500 – 100 000 | 5–126 дней | от 0,4% в день |
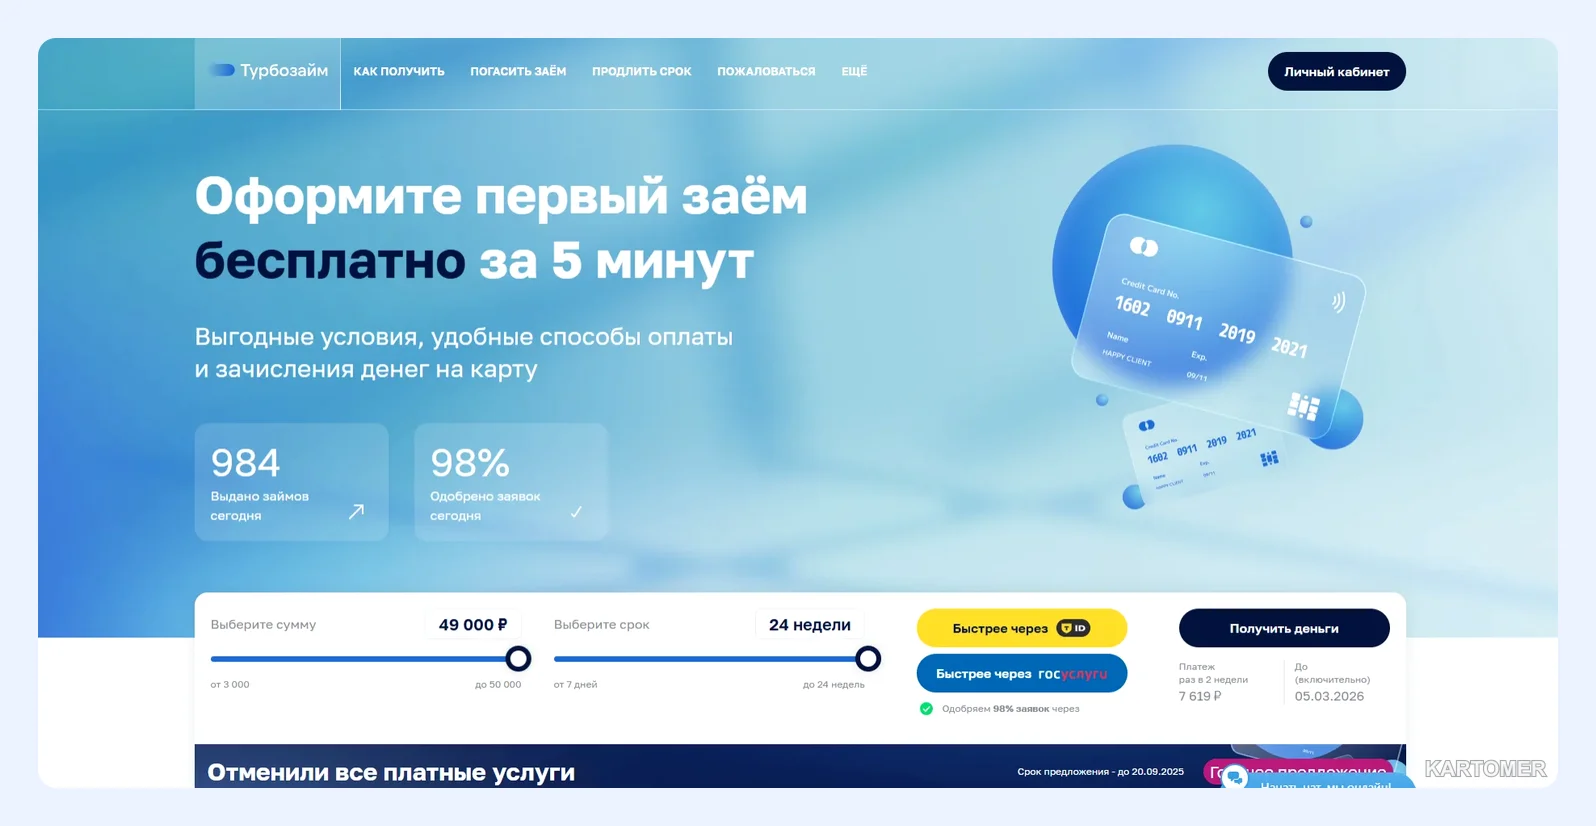
| Turbozaim | 3 000 – 50 000 | 7–168 дней | от 0,8% в день |
| СрочноДеньги | 1 000 – 100 000 | 1–180 дней | от 0,8% в день |
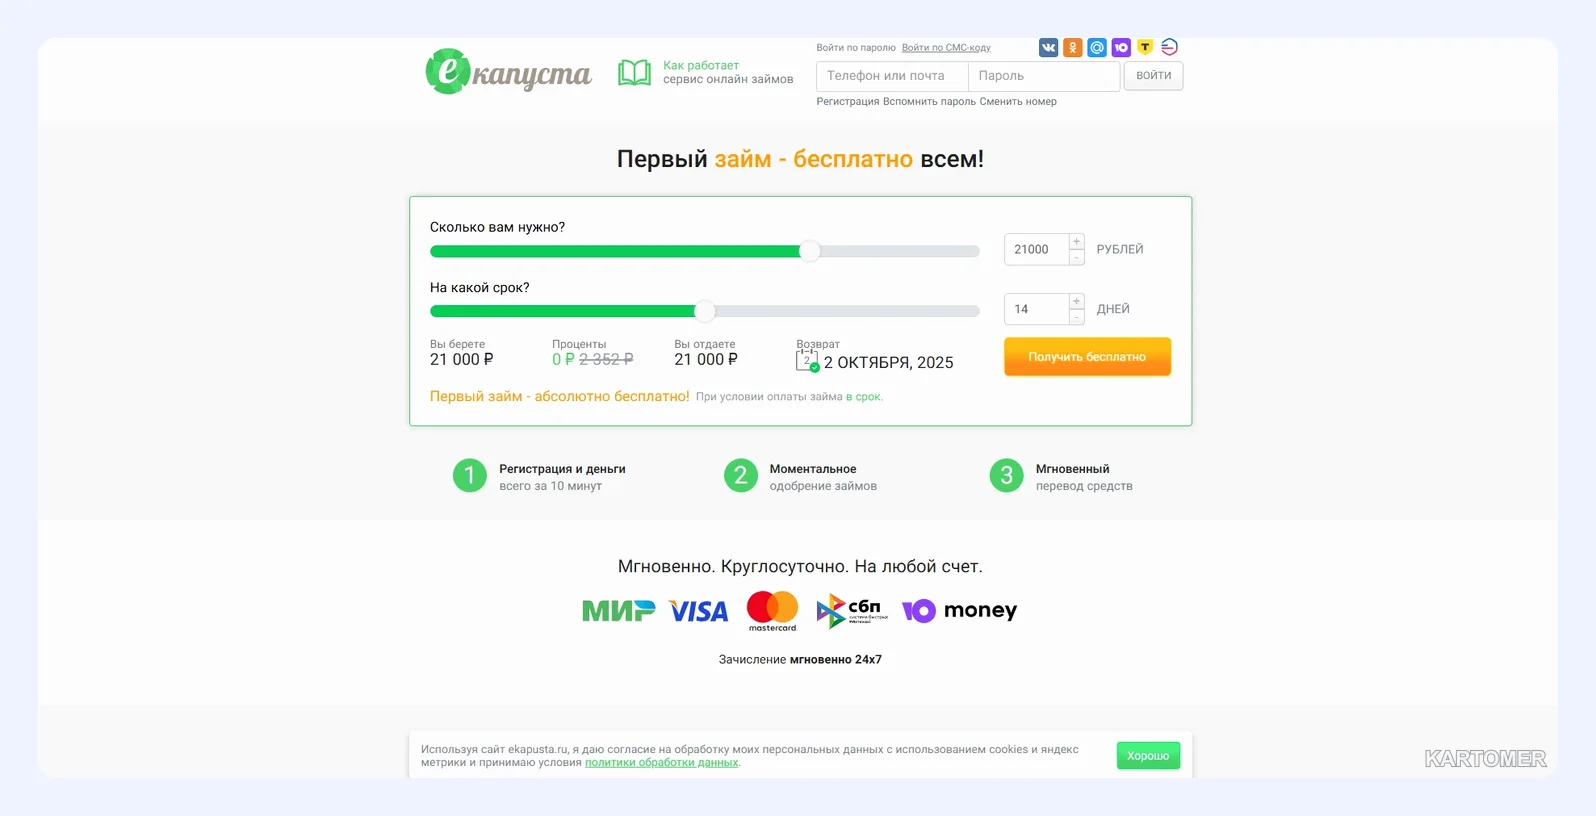
| еКапуста | 100 – 30 000 | 7–21 день | от 0,8% в день |
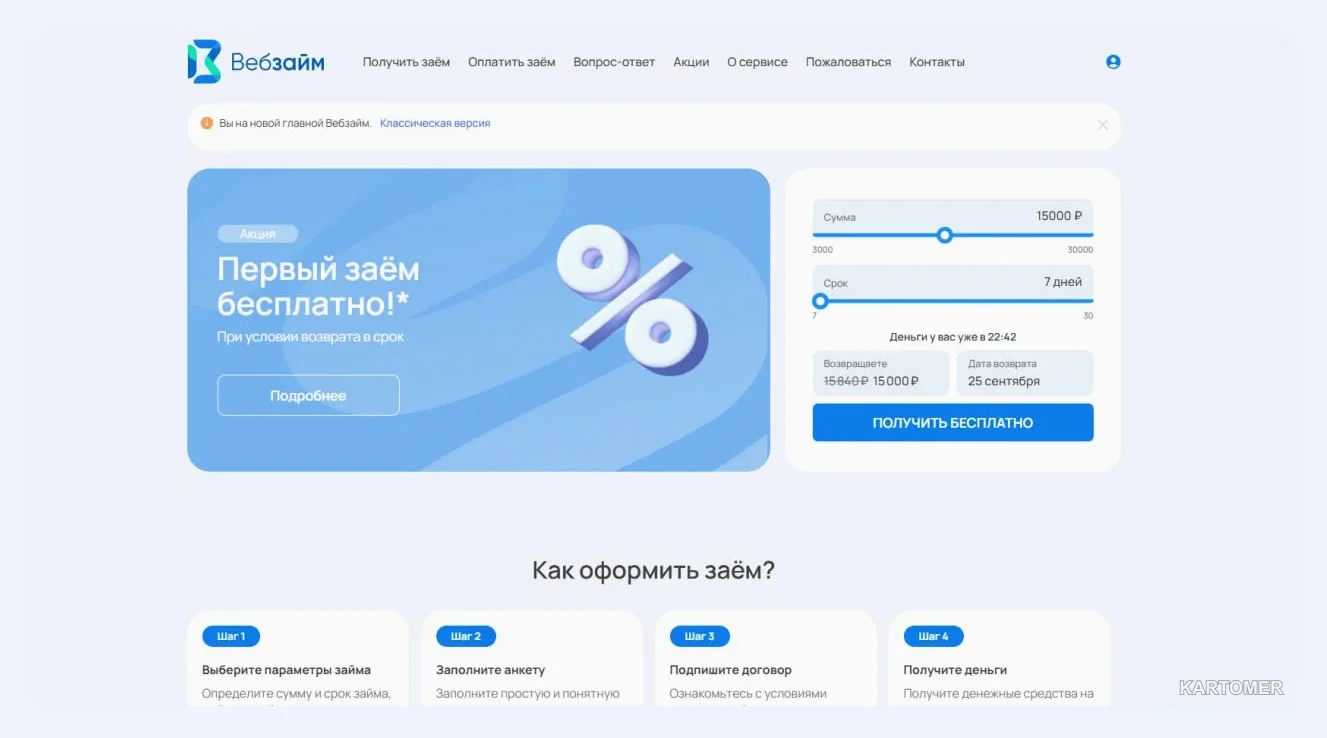
| Web-zaim | 3 000 – 30 000 | 7–30 дней | от 0,8% в день |
| Smartcash | 3 000 – 30 000 | 1–14 дней | от 0,8% в день |
Zaymer и Smartcash: круглосуточный режим
Ключевые преимущества: заявки обрабатываются автоматически в любое время.
Минусы: роботу всё равно, что у вас срочная ситуация, — отказ возможен в любой момент.
СрочноДеньги: онлайн и офис
Ключевые преимущества: можно прийти лично, если не получилось онлайн.
Минусы: офис не отменяет оценки риска.
Сколько реально дадут
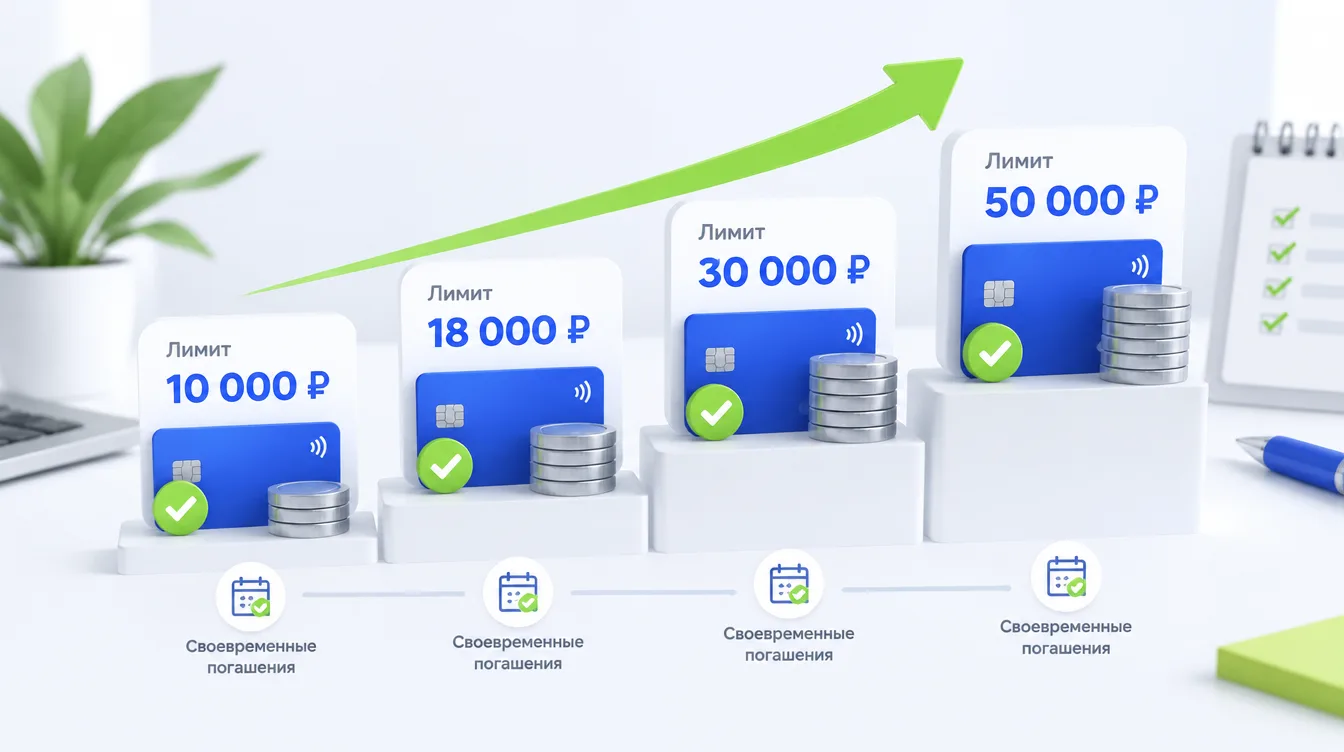
Для первого обращения типичный диапазон небольшой — от нескольких тысяч до примерно 30 000 ₽. Крупнее суммы чаще доступны тем, кто уже вернул займы вовремя. Логика проста: сервис проверяет вашу дисциплину малым риском.
Считайте цену. Займ 5 000 ₽ на 7 дней под 0,8% в день: проценты 5 000 × 0,008 × 7 = 280 ₽, итого 5 280 ₽. А на год ставка составляет примерно 292%.
Совет: увеличивайте сумму постепенно и только если она вам действительно нужна. Рост лимита — не повод брать больше.
Займ под 0%: что за этим стоит
Некоторые МФО предлагают нулевую ставку новым клиентам. Это маркетинг: компания привлекает заёмщика, надеясь на повторные обращения. Условия обычно такие:
- вы новый клиент именно в этой компании;
- сумма умеренная;
- возврат строго в срок, без продления;
- нет действующих просрочек.
Читайте договор: страховки, платные услуги и штрафы могут «съесть» выгоду. Если вернули позже, ставка пересчитывается по обычному тарифу.
Плохая кредитная история
Просрочки не означают автоматический отказ, но шанс ниже. Что помогает:
- Начинать с небольшой суммы.
- Подавать одну заявку, а следующую — через несколько часов, если первая не одобрена.
- Использовать только свою карту.
- Возвращать заранее, если это возможно.
- Не брать новый займ, чтобы закрыть старый.
Важно: если вы уже в долгах, новый займ может усугубить ситуацию. Лучше договориться с текущим кредитором о графике платежей.
Правила безопасности
- Проверьте МФО в реестре Банка России.
- Не вводите CVV и PIN: легальные сервисы их не просят.
- Не платите «комиссию за одобрение» или «страховку» до получения денег.
- Прочитайте договор целиком, особенно строки про дополнительные услуги.
- Установите напоминание о платеже.
- Скачивайте приложения только из официальных магазинов.
Итоги
✅ Одобрение никто не гарантирует, шансы зависят от данных и дисциплины.
✅ Ставка 0,8% в день — около 292% годовых.
✅ Займ под 0% бывает только по условиям акции.
🔹 Не подавайте много заявок подряд.
🔹 Не доверяйте обещаниям «100%».
Какой вариант выбрать?
- Первый займ → небольшая сумма и короткий срок.
- Плохая история → минимальная сумма, один запрос за раз.
- Нужны наличные → компания с офисом.
- Нужна крупная сумма → сначала проверьте банковские продукты.
Частые вопросы
Почему отказали, хотя история чистая?
Причин много: ошибка в данных, недавние обращения, чужая карта, слишком высокая сумма.
Когда можно повторить заявку?
Лучше подождать несколько часов и исправить причину, а не отправлять запросы подряд.
Можно ли получить займ на чужую карту?
Нет, это чаще всего приводит к отказу и блокировке.
Реально ли поднять лимит?
Да, после своевременных возвратов, но решение остаётся за компанией.
Где ещё почитать?
Другие статьи — в блоге.
Заключение
Формулировка «без отказа» — скорее мечта, чем реальность. Практичнее настроить себя на аккуратные действия: точные данные, умеренная сумма, одна заявка и честная оценка собственных возможностей вернуть деньги.
Материал информационный и не призывает брать займ. Решение о заимствовании вы принимаете сами.
Проверяйте компанию, считайте переплату и не верьте «гарантиям» — это лучшая защита вашего бюджета.