Взять займ на карту: где оформить без скрытых комиссий и лишних требований
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Деньги нужны сегодня, и вы набираете в поиске «займ на карту». Выдача выглядит простой: заявка, СМС, перевод. А потом выясняется, что к сумме добавились страховка, комиссия за перевод и платная подписка на уведомления. Знакомо?
Чем проще оформление, тем легче проскочить мелкий шрифт. Поэтому в этом материале мы разберём не просто «где взять», а как взять займ на карту так, чтобы итоговая сумма совпала с ожидаемой. Покажем, что чаще всего прячут в договорах, как проверить компанию и кому такой заём вообще не подходит. Цифры приведены на ноябрь 2025 года.
Вы узнаете:
- какие платежи чаще всего «растворяются» в договоре;
- как проверить МФО за пять минут;
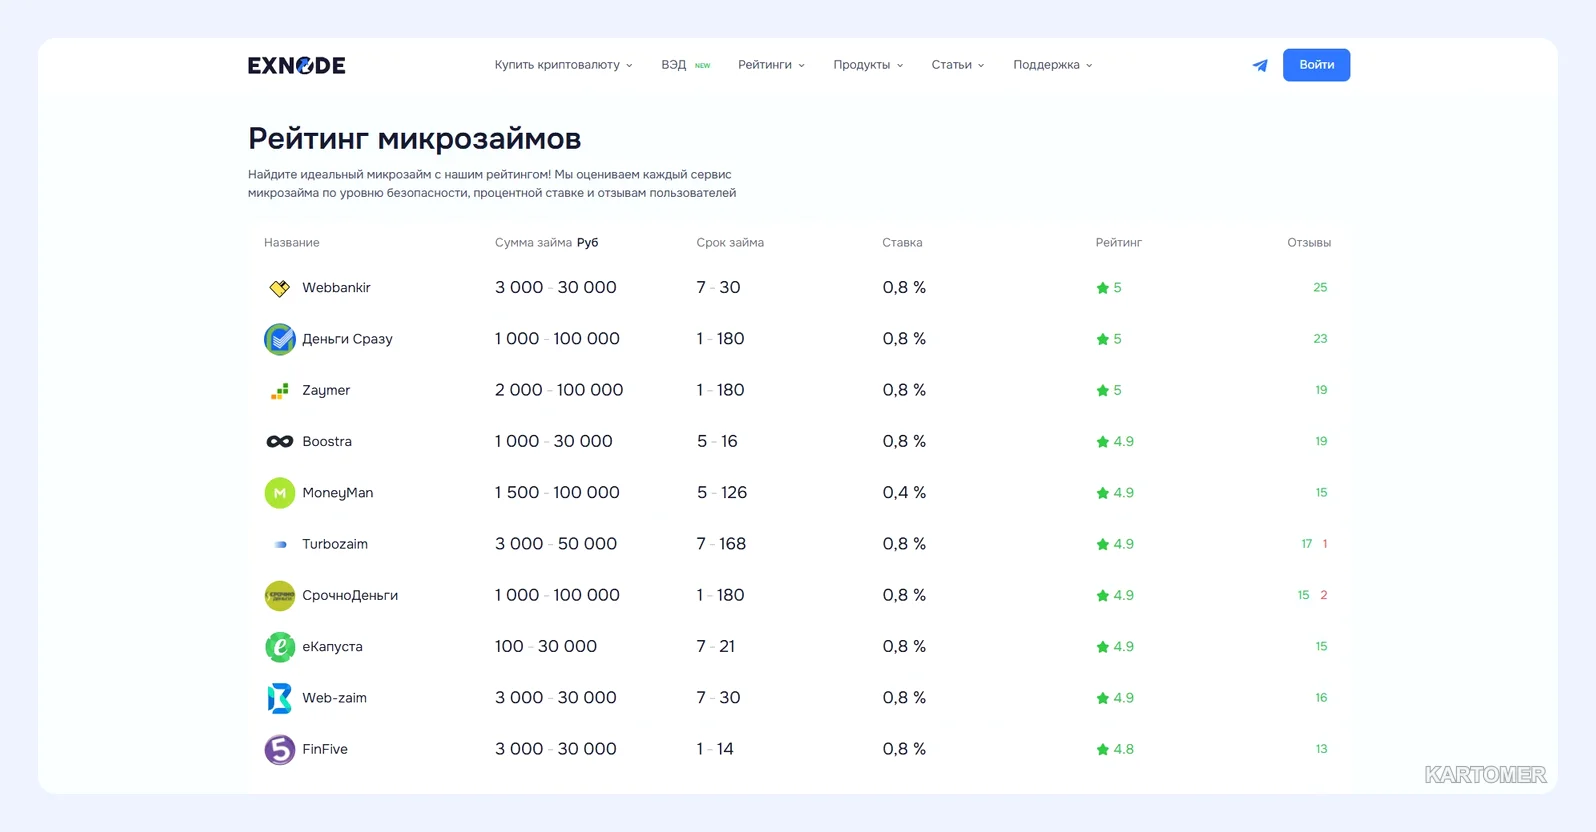
- какие условия указаны у десяти популярных компаний;
- кому займ на карту подходит, а кому лучше выбрать другой вариант.
Важно: любой микрозайм дорог. Материал носит информационный характер и не является призывом занимать деньги. Заявления компаний об отсутствии скрытых платежей нужно проверять по тексту договора.
Как понять, что в займе на карту нет скрытых условий
Прозрачность видна до подписания. Вот на что смотреть:
- Полная стоимость займа. Она включает проценты и обязательные платежи. Дневная ставка без итоговой суммы мало о чём говорит.
- Комиссия за выдачу. Если за перевод на карту удерживают плату, она должна быть указана заранее.
- Страховка. Добровольная услуга не может быть условием получения денег.
- Платные уведомления и «сервисы». Их можно отключить.
- Цена продления. Пролонгация не должна «всплывать» по ходу дела.
- Контакты и реквизиты. Юридический адрес, ИНН, телефон поддержки.
Совет: до подписания сохраните страницу с итоговой суммой, а после — электронную копию договора.
Десять МФО: параметры по данным подборок
Условия приведены для сравнения. Вся информация взята из открытых обзоров и может отличаться на официальных сайтах.
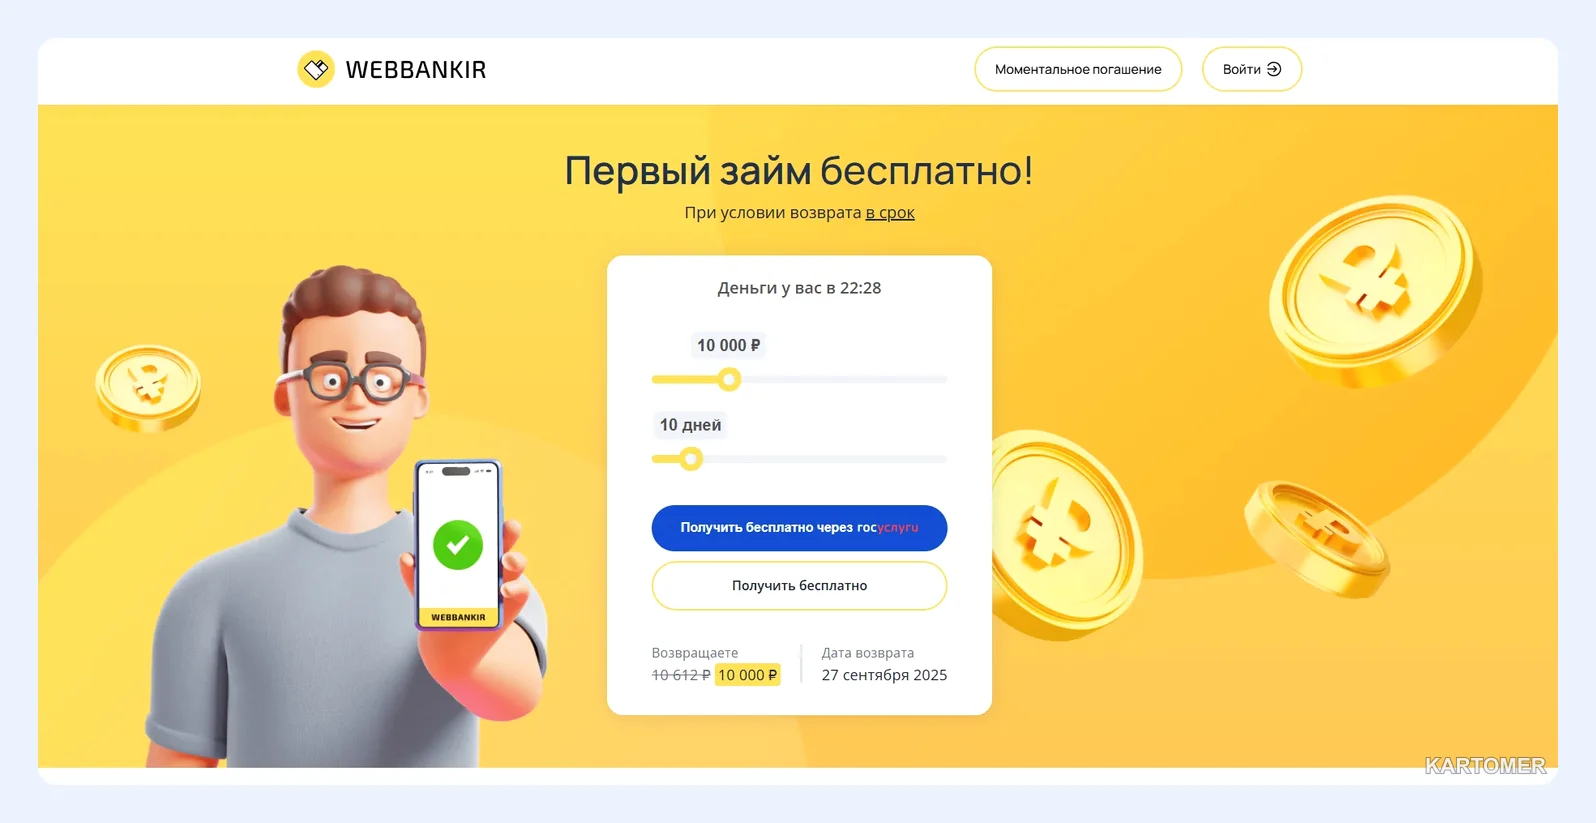
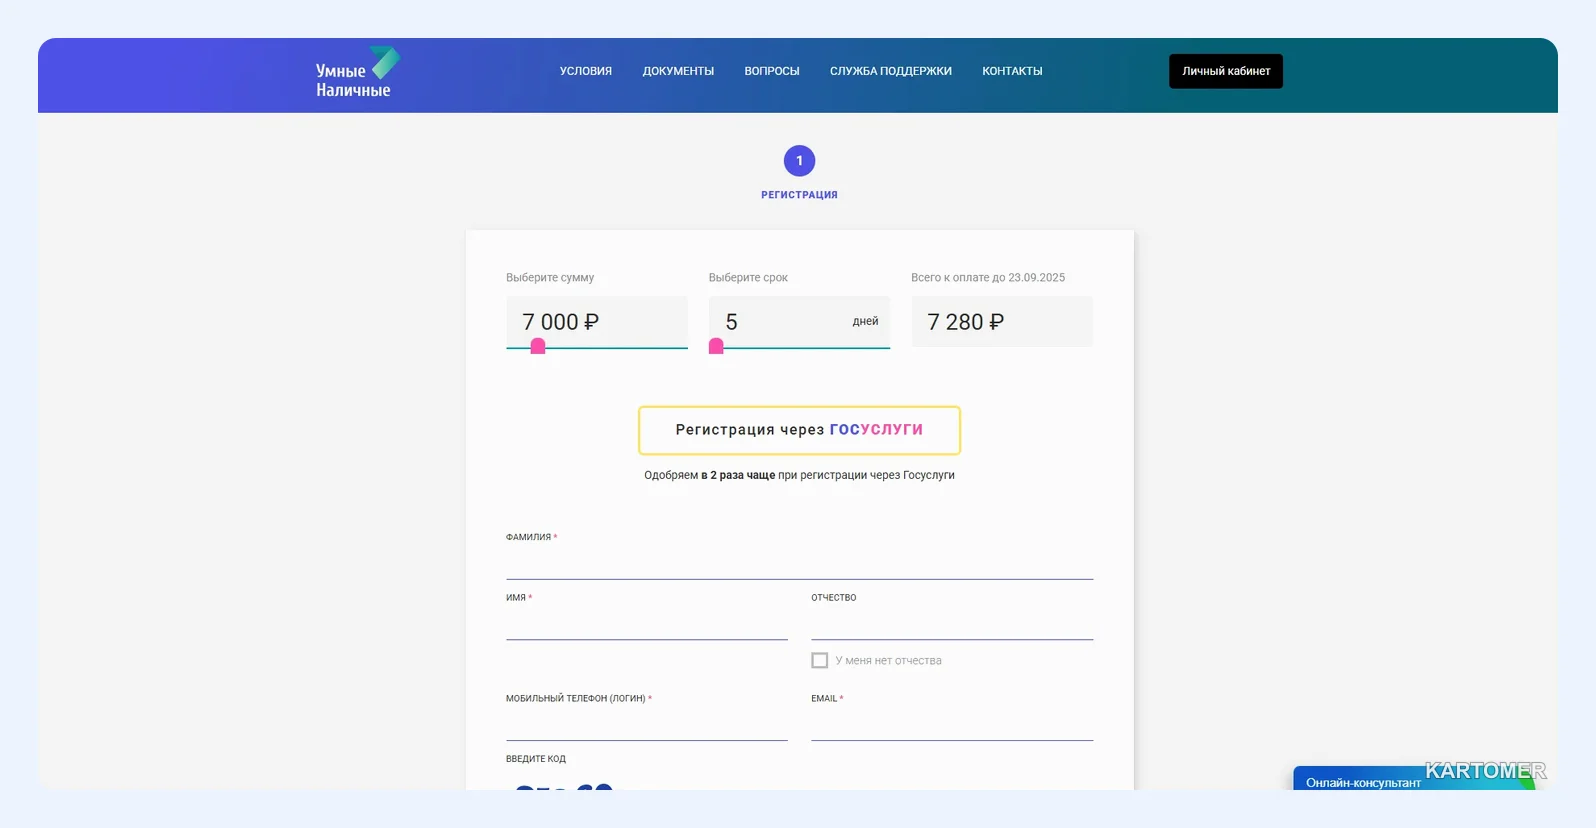
- Webbankir — 3 000–30 000 ₽, 7–30 дней, 0,8% в день. Отмечают быстрое решение и минимум требований.
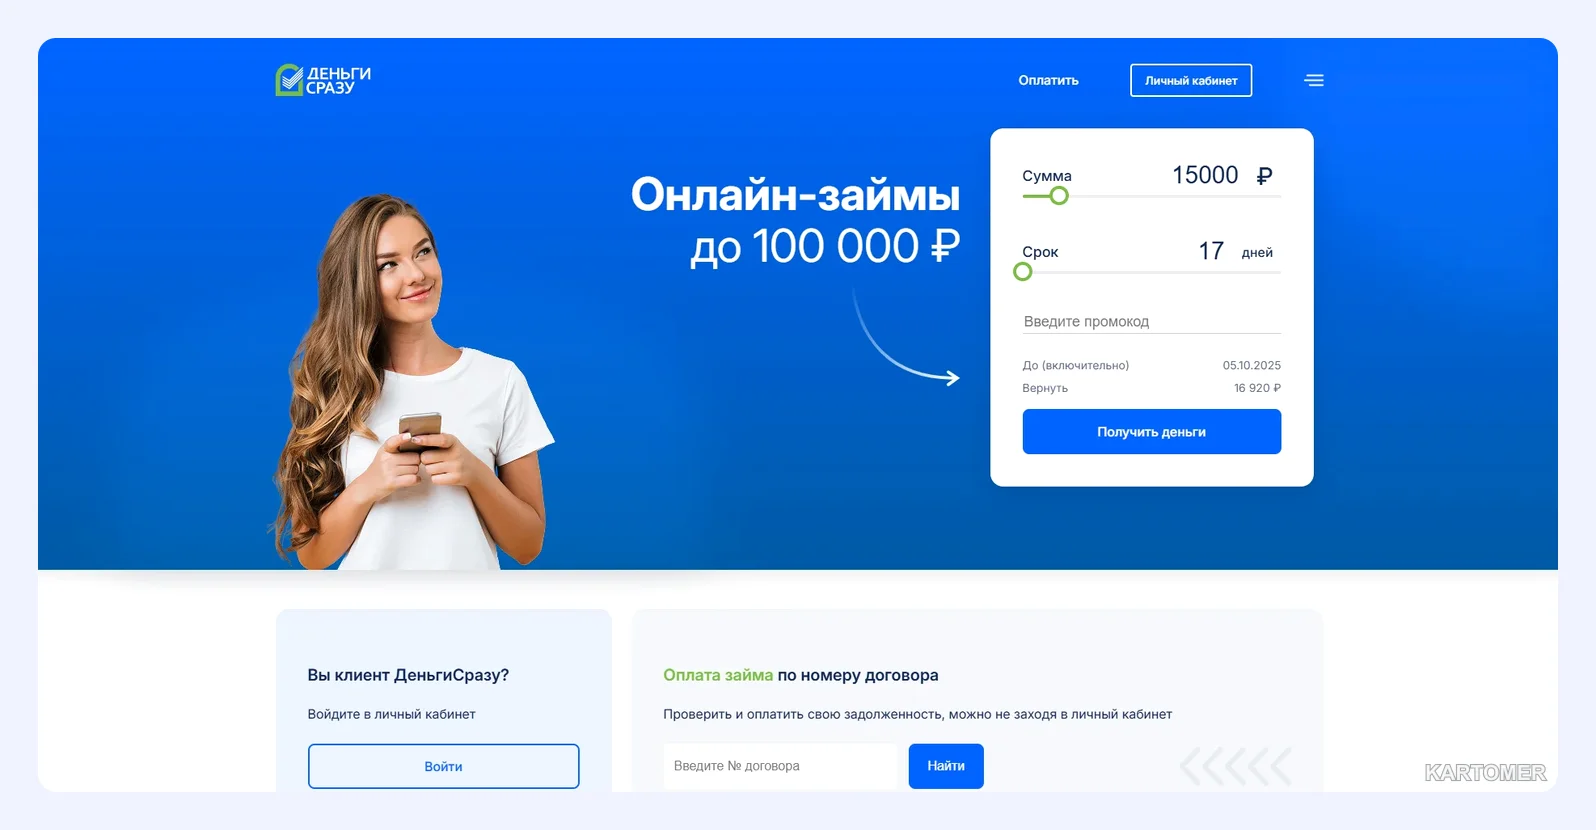
- Деньги Сразу — 1 000–100 000 ₽, 1–180 дней, 0,8% в день. Работает онлайн и через офисы.
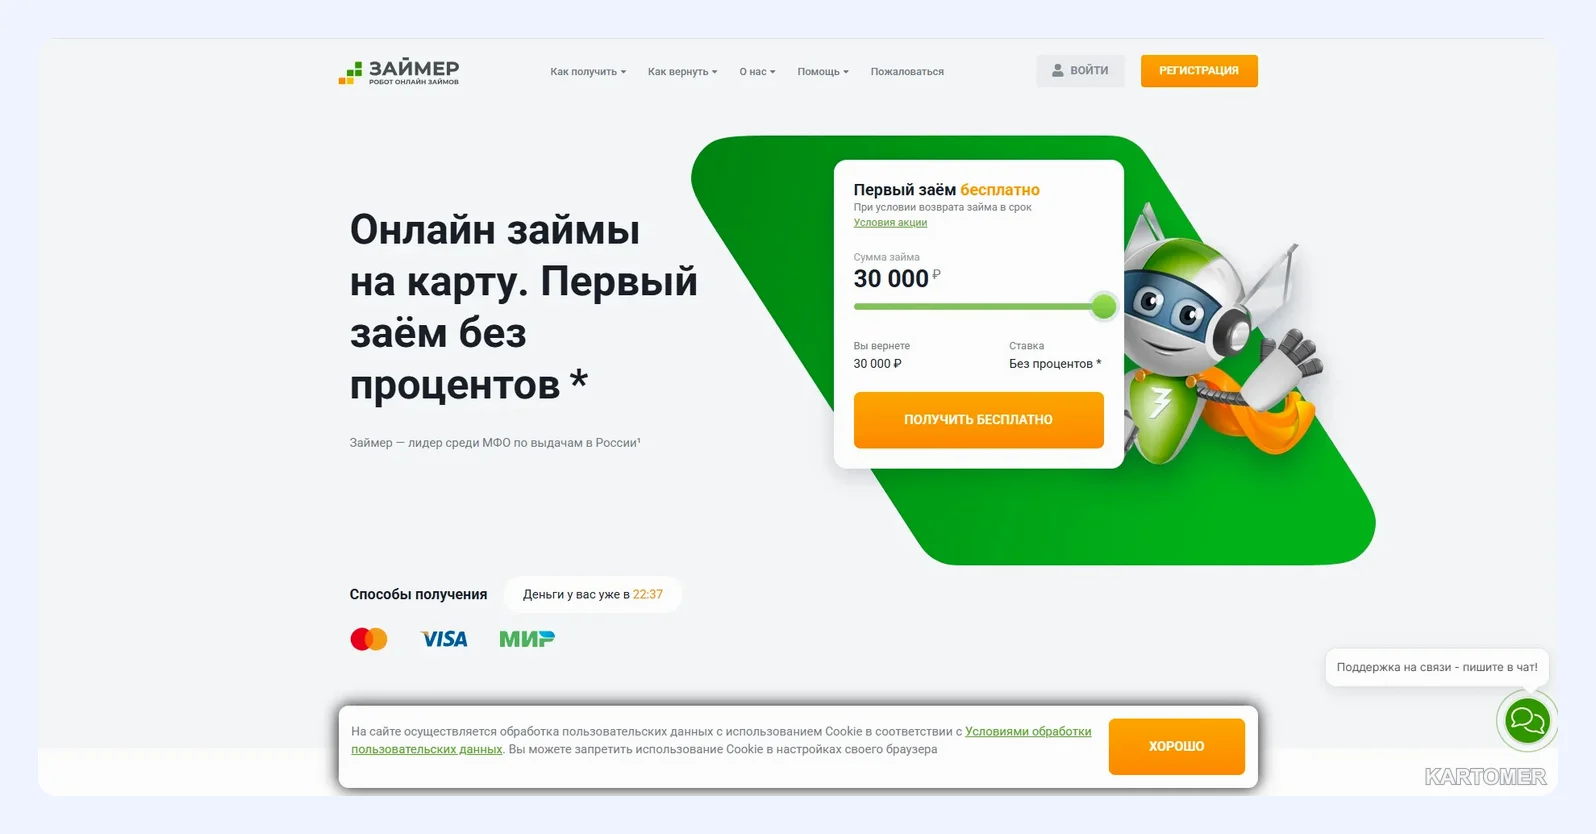
- Zaymer — 2 000–100 000 ₽, 1–180 дней, 0,8% в день. Решение принимает робот, поэтому возможна выдача в нерабочее время.
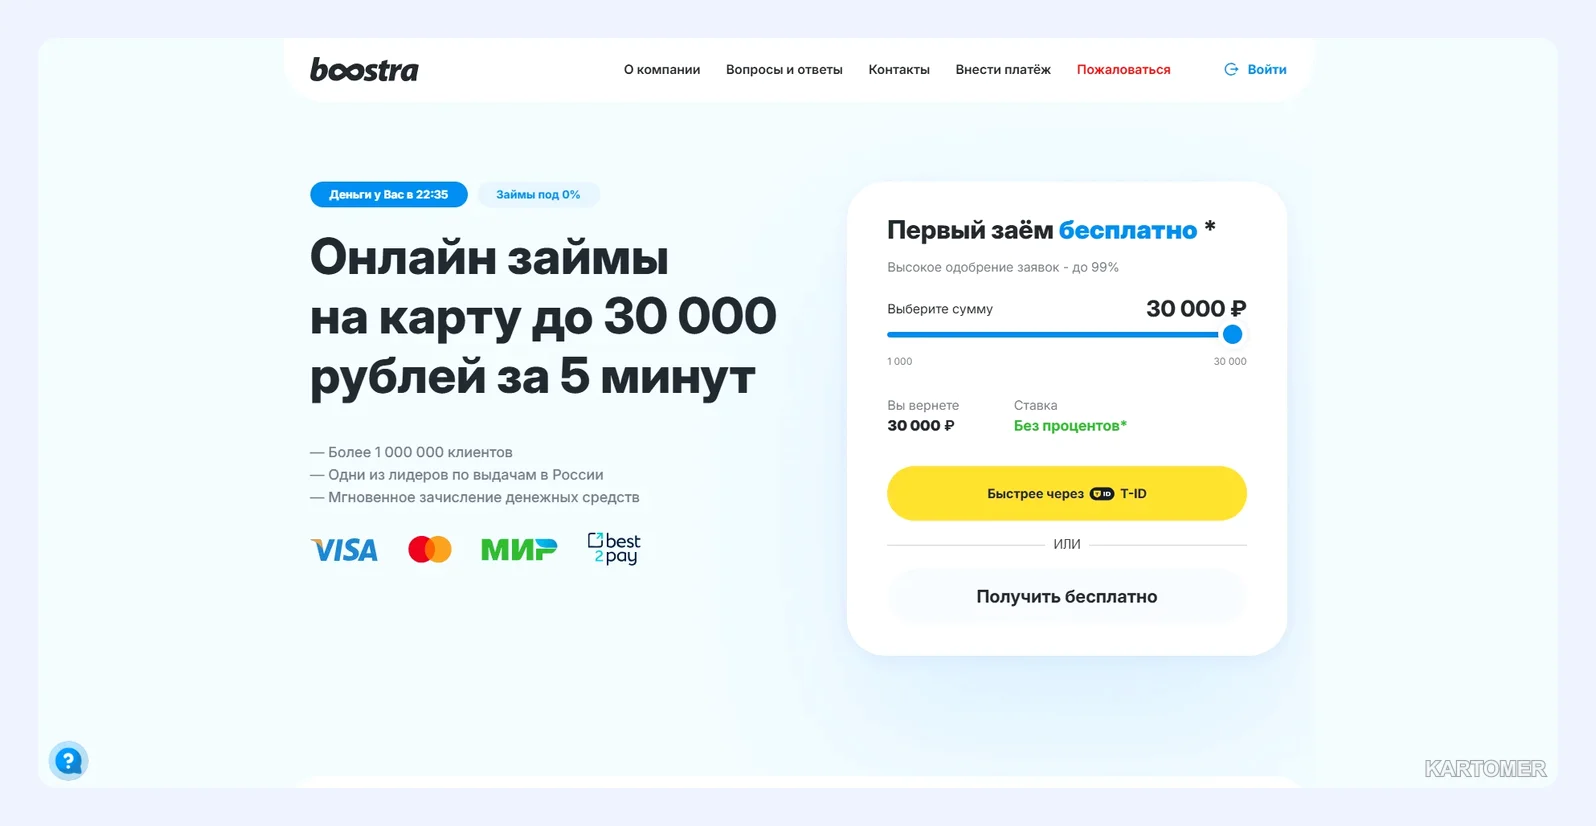
- Boostra — 1 000–30 000 ₽, 5–16 дней, 0,8% в день. Ориентирована на небольшие срочные суммы.
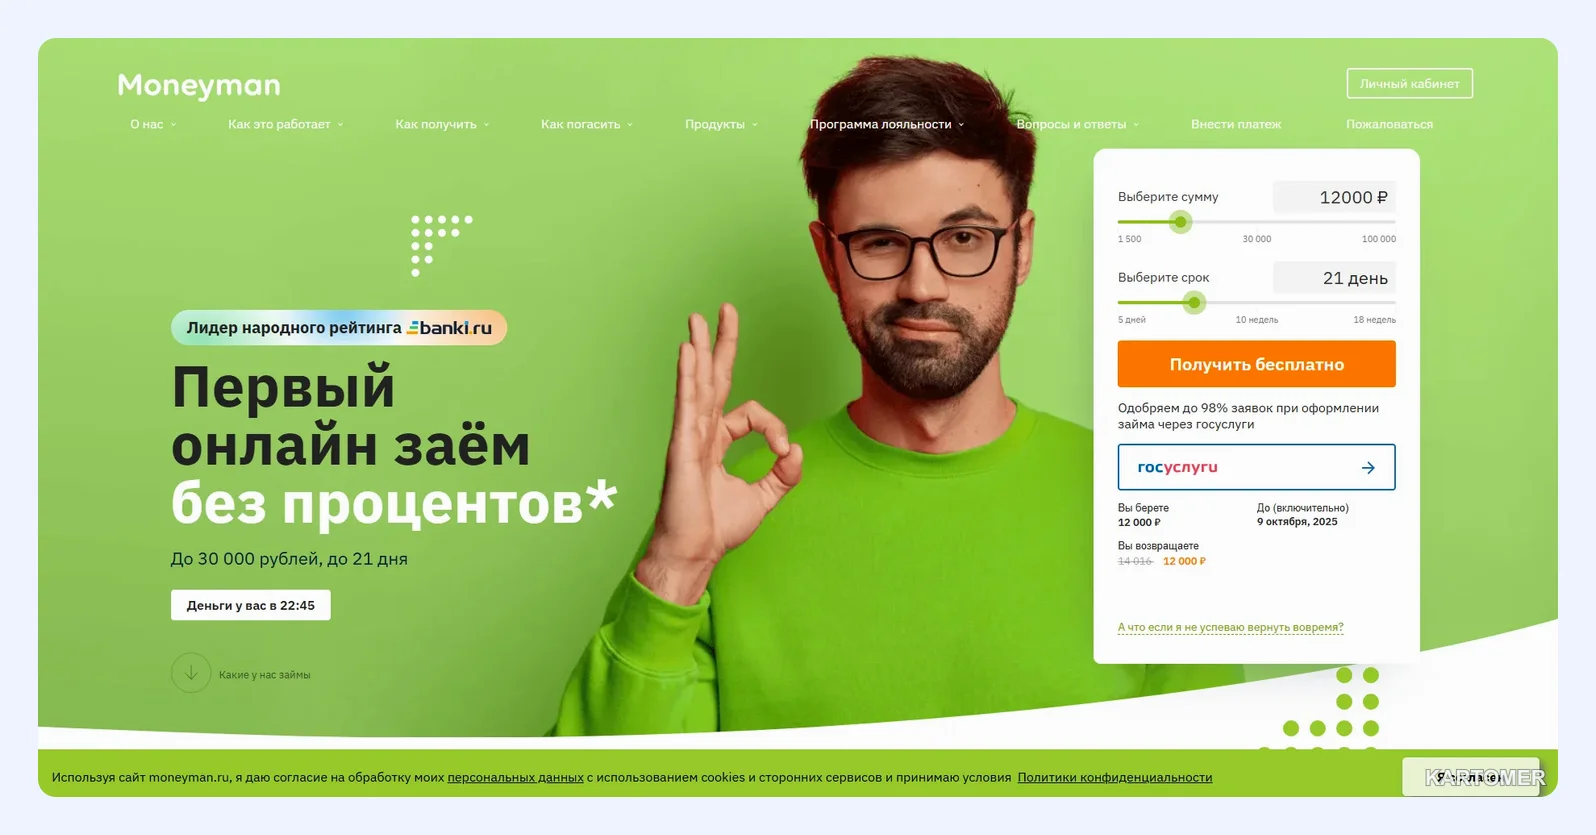
- MoneyMan — 1 500–100 000 ₽, 5–126 дней, от 0,4% в день. Широкий выбор сроков; для новых клиентов бывают акции.
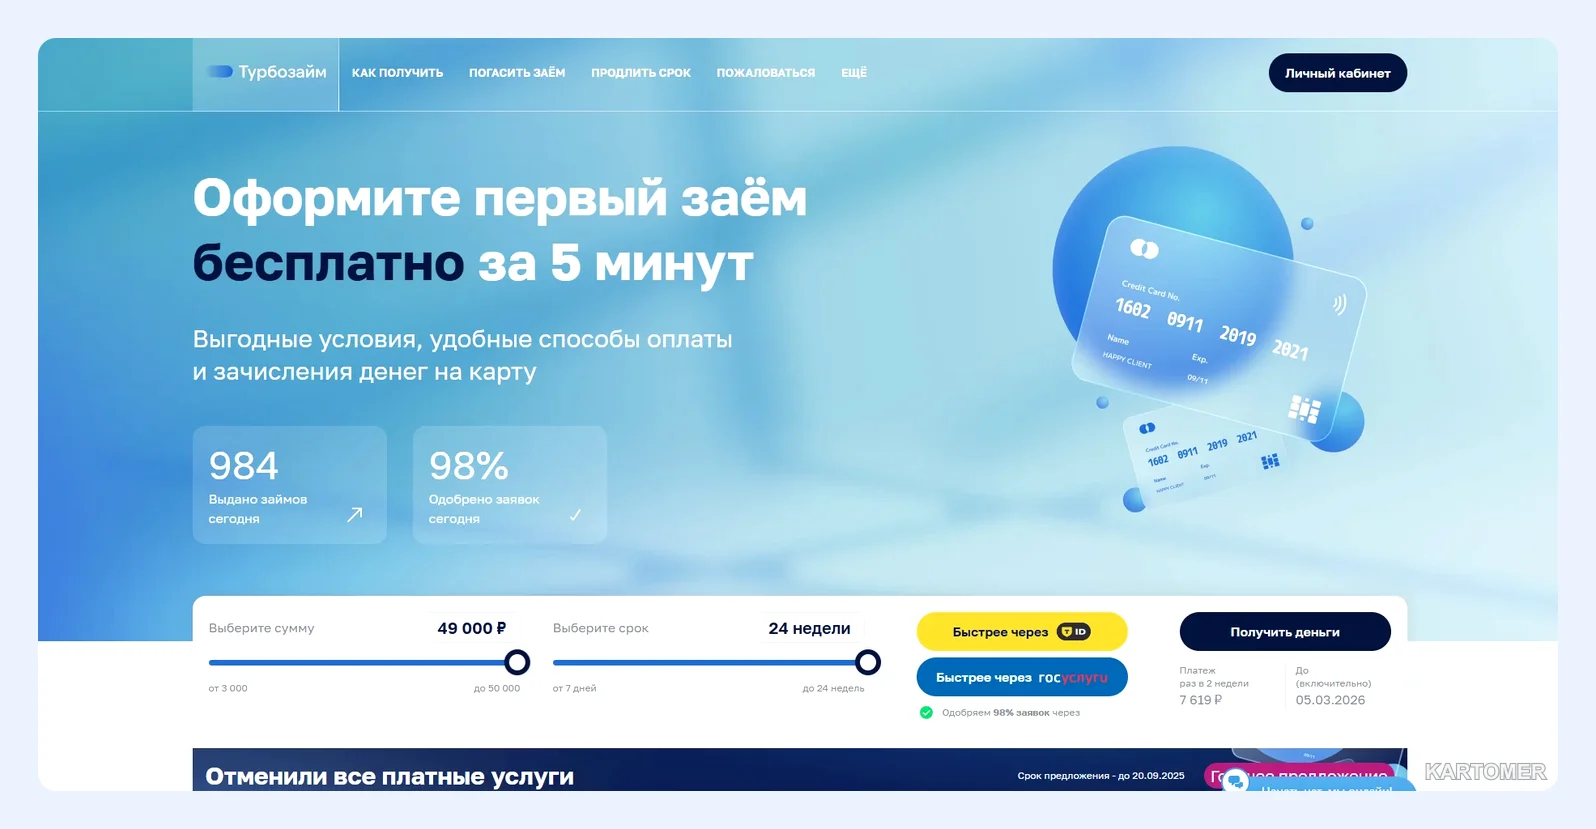
- Turbozaim — 3 000–50 000 ₽, 7–168 дней, 0,8% в день.
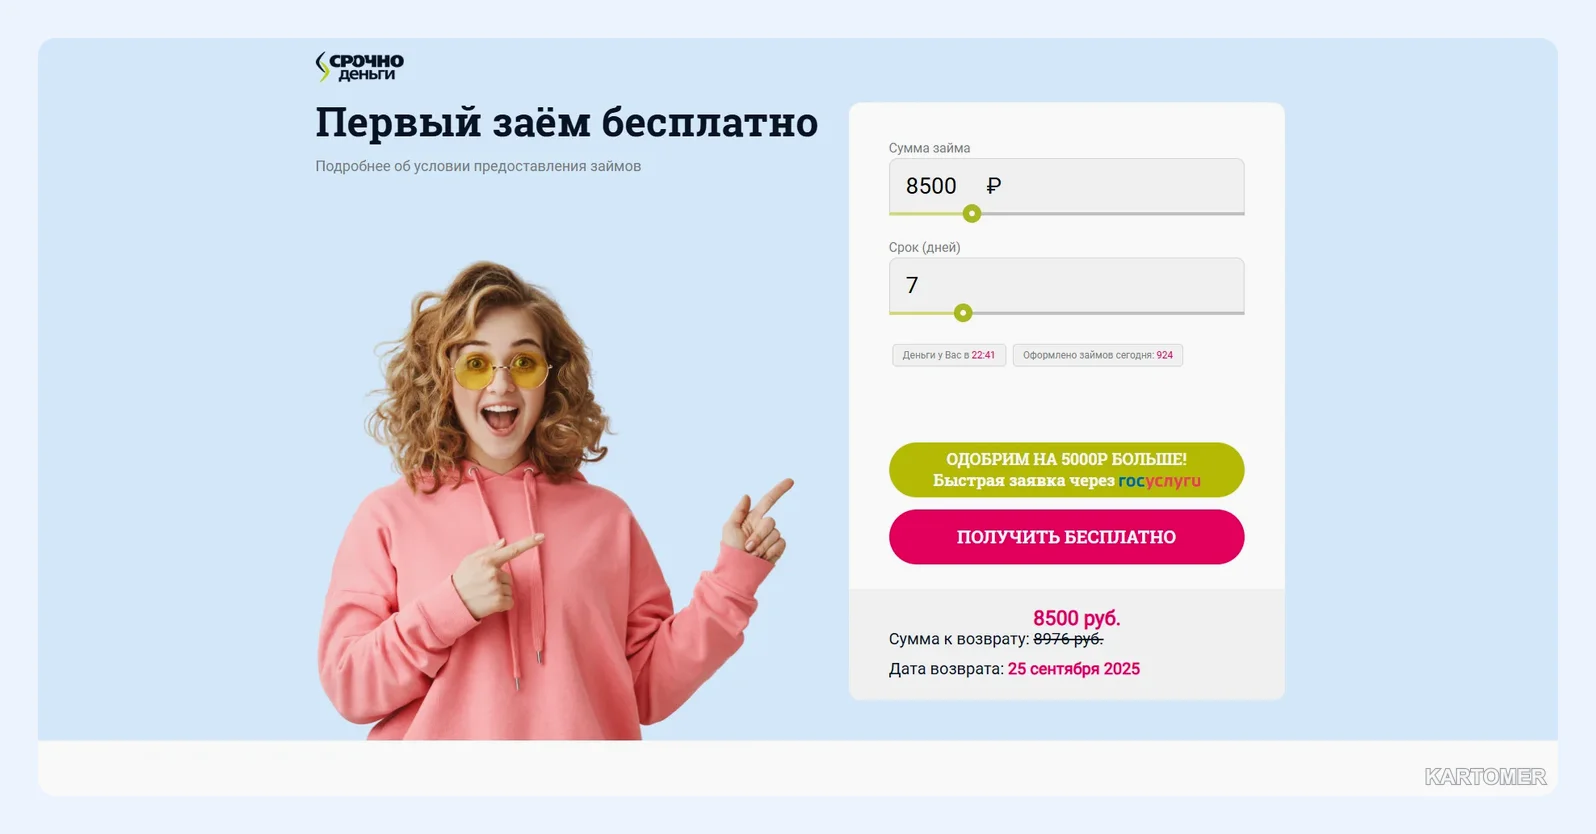
- СрочноДеньги — 1 000–100 000 ₽, 1–180 дней, 0,8% в день. Есть сеть офисов в регионах.
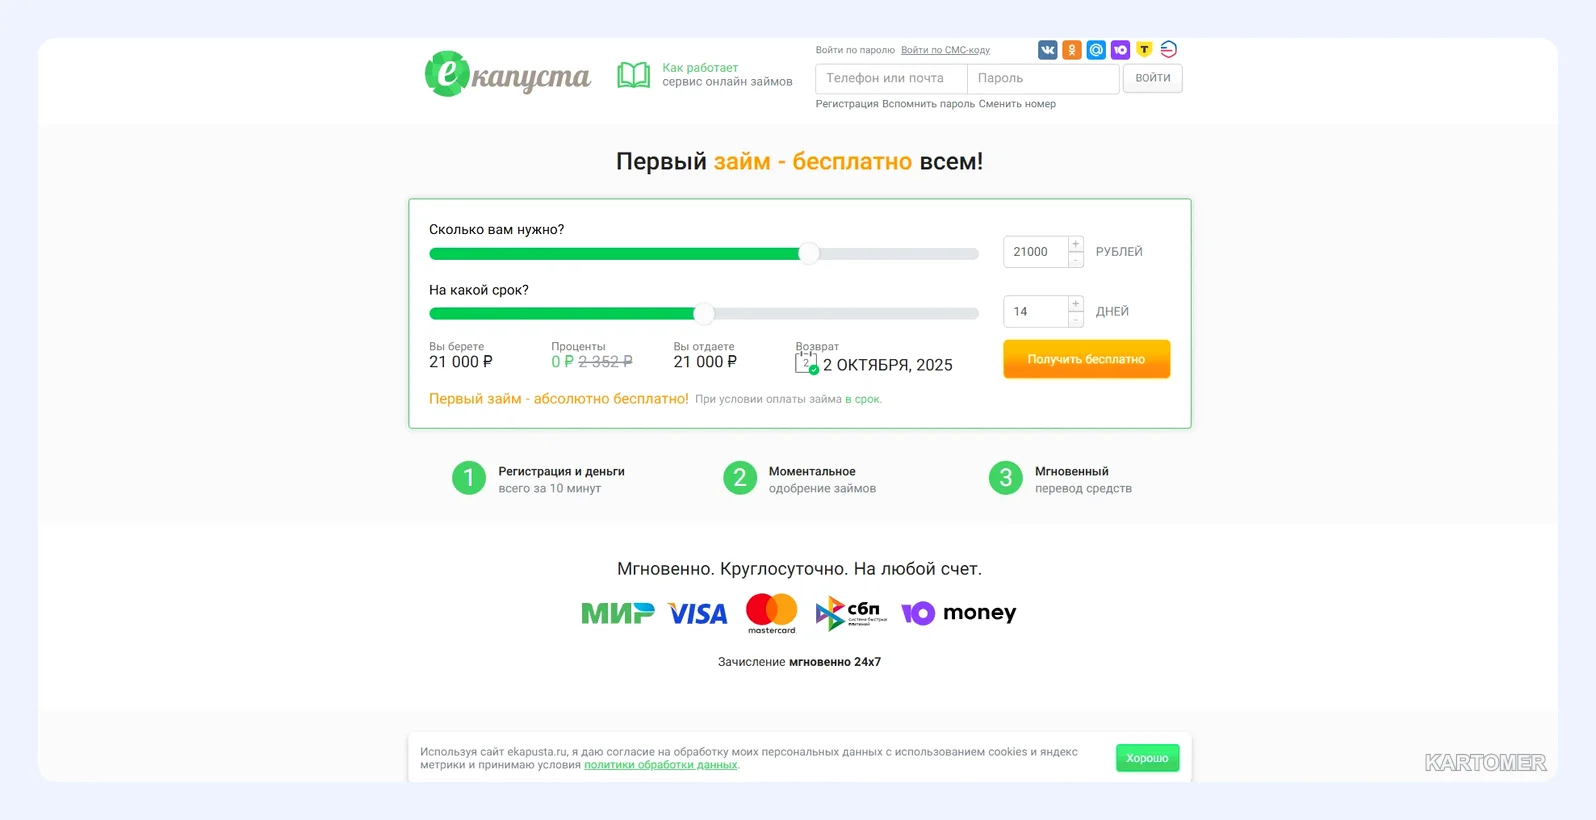
- еКапуста — 100–30 000 ₽, 7–21 день, 0,8% в день. Подходит для небольшого первого займа.
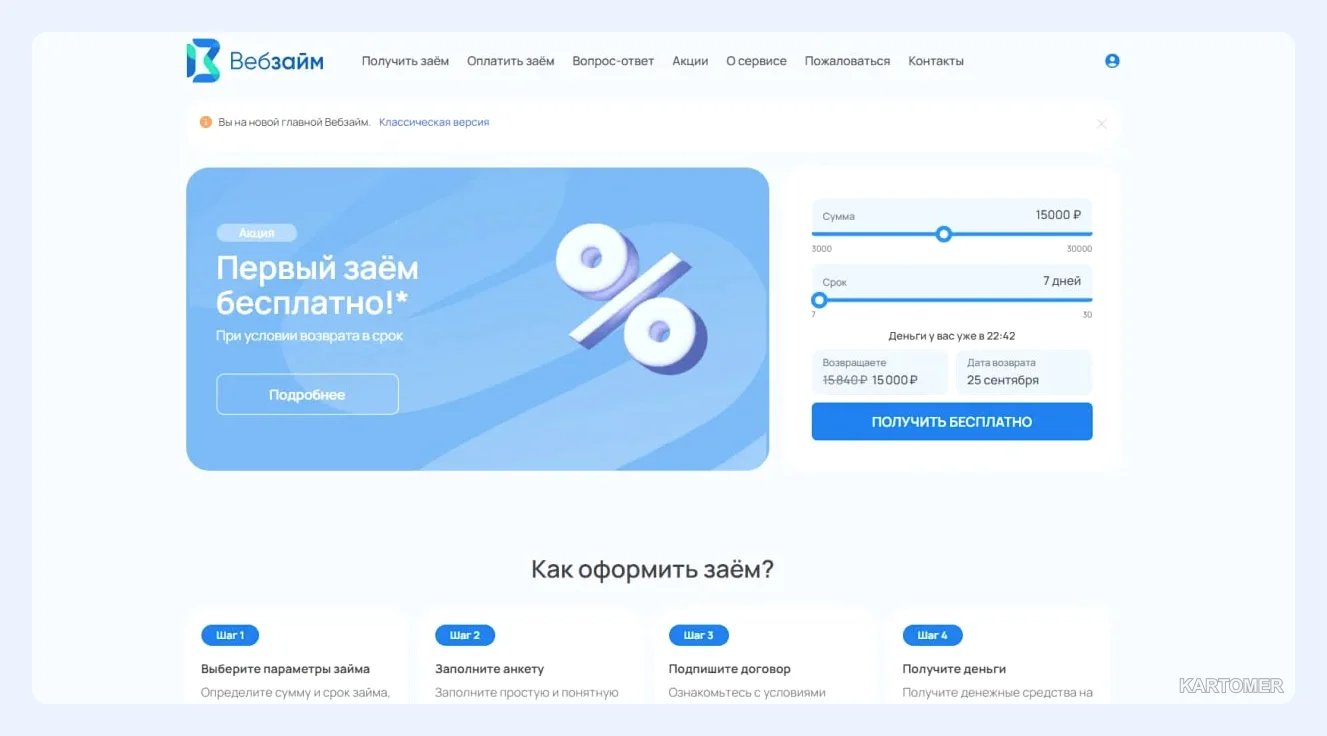
- Web-zaim — 3 000–30 000 ₽, 7–30 дней, 0,8% в день.
- Smartcash — 3 000–30 000 ₽, 1–14 дней, 0,8% в день. Работает круглосуточно.
Нужно знать: «0,8% в день» — это около 292% годовых. Займ на карту — инструмент короткого срока, а не финансирования на год.
Что чаще всего скрывают МФО
Часть компаний действует честно, но встречаются и недобросовестные схемы. Вот самые частые:
- Навязанная страховка. Её добавляют по умолчанию и убеждают, что «без неё не одобрят».
- Комиссия за вывод. Низкая ставка в рекламе, а на этапе перевода удерживают дополнительную сумму.
- Автоматически подключённые услуги. Консультации, «умный» мониторинг кредитной истории и подписки.
- «Нулевая ставка» с условиями. При малейшей задержке льготный период пропадает.
- Фишинговые копии сайтов. Их цель — получить паспортные данные и реквизиты карты.
Как проверить МФО за пять минут
- Найдите компанию в реестре Банка России по названию или ИНН.
- Проверьте адрес сайта и убедитесь, что соединение защищено.
- Найдите реквизиты и контакты юридического лица.
- Прочитайте условия на главной странице: честные компании показывают ставку и срок сразу.
- Посмотрите отзывы на независимых площадках и как компания отвечает на жалобы.
- Убедитесь, что до перевода денег вам доступен договор.
Ни одна легальная МФО не просит перевести деньги заранее «за одобрение», не просит PIN-код и CVV.
Как оформить займ на карту пошагово
- Сравните две-три компании по полной стоимости, сроку и способу выдачи.
- Откройте официальный сайт напрямую.
- Заполните анкету: паспорт, телефон, данные карты на своё имя.
- Проверьте итоговую сумму к возврату и дату платежа.
- Подтвердите договор кодом из СМС.
- После получения денег поставьте напоминание о платеже.
Кому подходит займ на карту
- Тем, кому деньги нужны быстро и ненадолго: 3–10 тысяч рублей на одну-две недели.
- Тем, кто не хочет собирать справки и ходить в банк.
- Тем, у кого уже есть чёткая дата, когда деньги вернутся.
Кому лучше выбрать другое
- У вас уже есть просрочки. Новый заём может усилить нагрузку.
- Нужна крупная сумма или длинный срок. Банковский кредит обычно обходится дешевле.
- Нет стабильного дохода. Отсутствие справок не отменяет обязанность вернуть деньги.
- Решение импульсивное. Лучше подождать сутки и пересчитать бюджет.
Итоги
✅ Скрытые платежи легче всего заметить в договоре до подписания — читайте его целиком.
✅ Полная стоимость займа важнее дневной ставки.
✅ Добровольные услуги (страховка, подписки) можно отключить.
✅ Проверяйте компанию в реестре Банка России и заходите на сайт напрямую.
Какой вариант выбрать?
- Нужен совсем маленький займ → еКапуста или Boostra.
- Нужен срок до месяца → Webbankir или Web-zaim.
- Нужен срок дольше → Turbozaim, Zaymer, Деньги Сразу.
- Хочется офис рядом → СрочноДеньги или Деньги Сразу.
Частые вопросы
Может ли МФО взять комиссию за перевод на карту?
Только если это указано в договоре до его подписания. Читайте строку про расходы заёмщика.
Обязательна ли страховка?
Нет. Она добровольна, и отказ от неё не может быть причиной отказа в займе.
Как узнать полную стоимость займа?
Она указывается в индивидуальных условиях договора в процентах годовых и рублях.
Можно ли вернуть займ досрочно?
Да. Проценты пересчитают за фактический срок.
Заключение
Займ на карту — удобная вещь, пока вы понимаете, сколько он стоит. Скрытые платежи появляются там, где спешат и не читают. Потратьте десять минут на проверку компании и договора — это дешевле любого «срочного» урока.
Если сомневаетесь, отложите решение. Больше материалов о финансовой безопасности — в блоге.
Выбирайте прозрачные условия и берите ровно столько, сколько сможете вернуть.