Взять займ онлайн: полный разбор лучших сервисов года
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Нужно оплатить штраф сегодня, а до аванса ещё неделя? Открываешь телефон, видишь десяток предложений «деньги за минуту» и не знаешь, какому верить. Взять займ онлайн действительно просто, но цена этой простоты высока, и понять её нужно до нажатия кнопки.
В обзоре сравним десять МФО по заявленным условиям, разберём способы получения денег и честно скажем, в каких случаях онлайн-займ оправдан, а в каких — нет. Если деньги нужны, чтобы закрыть старые долги, мы советуем сначала рассмотреть другие варианты.
Вы узнаете:
- какие условия указывают МФО на декабрь 2025 года;
- чем отличается получение на карту, на счёт и по СБП;
- в каких ситуациях онлайн-займ рационален;
- как проверить договор и не попасть на подделку.
Десять сервисов: что заявлено
Информация из открытых описаний, актуальна на декабрь 2025 года. Лимиты, ставки и акции меняются, поэтому перед заявкой перепроверьте их на официальном сайте. Названия приведены как справочный факт, не как рекомендация.
1. Деньги Сразу
Лимит 1 000–100 000 ₽, срок 1–180 дней, ставка от 0,8% в день.
Ключевые преимущества: широкий диапазон суммы и срока; лимит по заявлениям компании растёт после погашений.
Минусы: при длинном сроке проценты накапливаются быстро.
2. Zaymer
Лимит 2 000–100 000 ₽, срок 1–180 дней, ставка 0,8–1% в день.
Ключевые преимущества: автоматическое решение за 1–3 минуты; суммы к возврату видны до подписания.
Минусы: нет живого консультанта при спорных вопросах.
3. Boostra
Лимит до 30 000 ₽, срок 5–16 дней, ставка от 0 до 1% в день (зависит от акции и клиента).
Ключевые преимущества: короткий опросник.
Минусы: узкое окно возврата.
4. MoneyMan
Лимит 1 500–100 000 ₽, срок 5–126 дней, ставка от 0,8% в день.
Ключевые преимущества: личный кабинет с продлением и графиком; давно на рынке.
Минусы: продление увеличивает итоговую сумму.
5–10. Сводная таблица
| МФО | Лимит, ₽ | Срок | Ставка в день |
|---|---|---|---|
| Turbozaim | 3 000 – 50 000 | 7–168 дней | 0–1% |
| СрочноДеньги | до 100 000 | 1–180 дней | 0,8–1% |
| еКапуста | 100 – 30 000 | 7–21 день | 0–1% |
| Web-zaim | 3 000 – 30 000 | 7–30 дней | 0,8–1% |
| Smartcash | 3 000 – 30 000 | 1–14 дней | 0,8–1% |
| FinFive | 3 000 – 30 000 | 1–14 дней | от 0,8% |
Диапазон «0–1%» означает, что нулевая ставка возможна только по акции для определённых клиентов. Рассчитывайте на верхнюю границу.
Сколько вы вернёте
Пример: 7 000 ₽ на 9 дней под 0,8% в день. Проценты — 7 000 × 0,008 × 9 = 504 ₽, итого 7 504 ₽. Звучит терпимо. Но на год это около 292%, а если вы продлите займ несколько раз, переплата может сравняться с самой суммой.
Важно: сравнивайте полную стоимость займа, указанную в договоре, а не дневную ставку из рекламы.
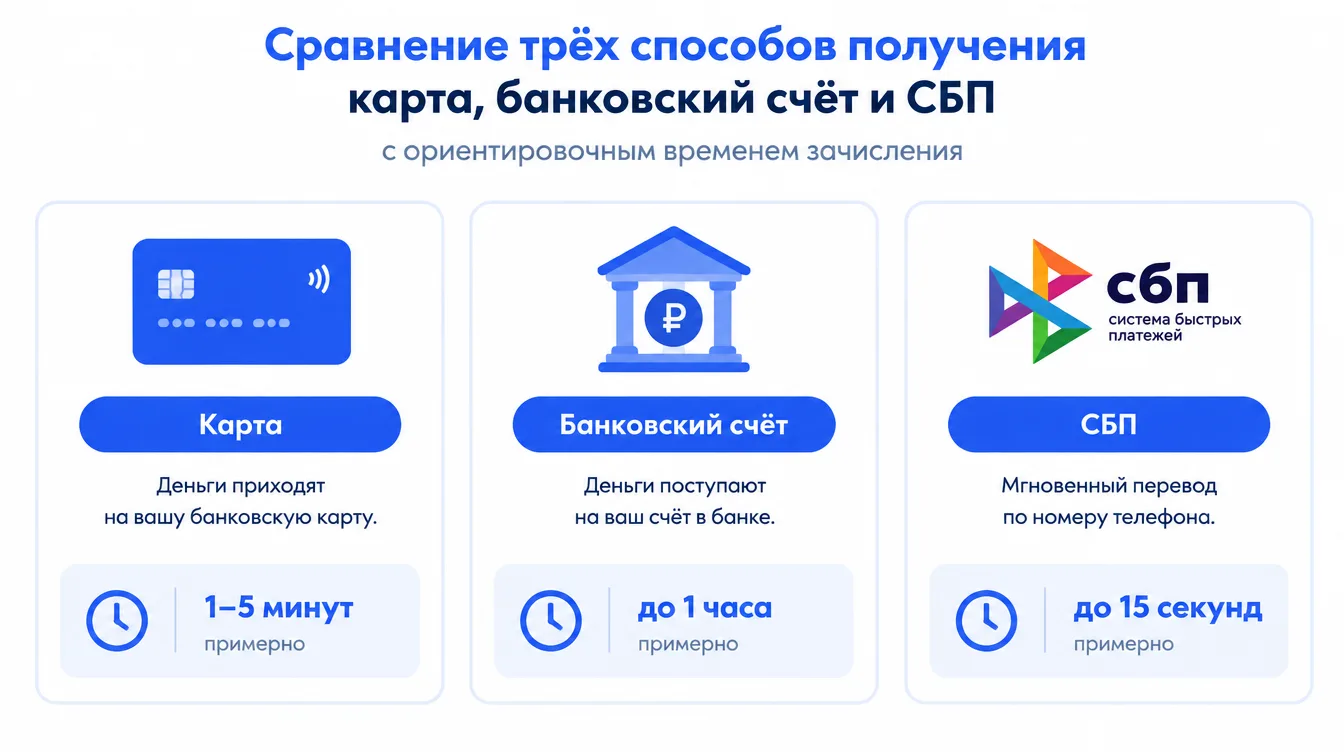
Как получить деньги: карта, счёт или СБП
На банковскую карту
Плюсы: чаще всего самый быстрый вариант, подходит для Visa, Mastercard и «Мир».
Минусы: карта должна быть именной и активной; банк может задержать операцию по антифроду.
На банковский счёт
Плюсы: меньше технических ошибок.
Минусы: зачисление идёт от нескольких минут до нескольких часов, а ошибка в реквизитах задержит платёж.
Через СБП
Плюсы: быстро между банками, поддерживают не все МФО.
Минусы: иногда нужно подтвердить перевод в приложении банка.
Когда онлайн-займ уместен
- Нужно срочно оплатить небольшой штраф или счёт, чтобы не копились пени.
- Деньги ожидаются в ближайшие дни (аванс, возврат за билеты), и вы точно знаете дату.
- Сломалась техника, от которой зависит заработок.
- Нужно закрыть краткий кассовый разрыв, а резервных средств нет.
Когда он не подходит: перекрыть другой займ, потратить на желание «хочу сейчас», взять на длительный срок под 0,8% в день.
Пошаговый порядок
- Определите точную сумму и дату возврата.
- Убедитесь, что МФО значится в реестре Банка России.
- Сверьте ставку, срок и полную стоимость.
- Заполните анкету без ошибок и подтвердите карту кодом.
- Дождитесь решения, внимательно прочитайте договор до подписи.
- Запишите дату платежа и проверьте график в личном кабинете.
Совет: не подавайте заявки в десять компаний подряд — это ухудшает вашу «оценку» в скоринге и может привести к отказам.
Итоги
✅ Онлайн-займ быстрый, но дорогой — около 292% годовых при 0,8% в день.
✅ Способ получения влияет на скорость, но не на цену.
✅ Берите займ только под конкретную задачу и с понятным источником возврата.
🔹 Проверяйте МФО в реестре ЦБ.
🔹 Читайте договор до подписания.
Какой вариант выбрать?
- Нужна небольшая сумма на несколько дней → компания с коротким сроком и малым лимитом.
- Нужен срок больше месяца → сервис со ставкой ниже и гибким графиком, но с расчётом полной стоимости.
- Карта капризничает → попросите зачисление на счёт или по СБП, если доступно.
- Нужны старые долги закрыть → займ не поможет, лучше поговорить с кредитором.
Частые вопросы
Можно ли взять онлайн-займ на кредитную карту?
Некоторые МФО принимают такие карты, но дополнительные подтверждения бывают чаще. Условия уточняйте у компании.
Как быстро приходят деньги?
На карту — обычно в течение нескольких минут, на счёт — дольше.
Что делать, если одобрения нет?
Проверьте анкету, уменьшите сумму, не отправляйте заявки подряд.
Нужны ли справки о доходе?
Часто нет, но это не отменяет проверки: скоринг оценивает данные автоматически.
Где найти другие материалы?
Разборы других финансовых тем — в блоге.
Заключение
Онлайн-формат убрал бумажную волокиту, но не отменил главное: займ нужно возвращать с процентами. Лучшая стратегия — брать минимальную сумму на минимальный срок и знать, откуда придут деньги на возврат.
Текст носит информационный характер и не призывает брать займ. Решение остаётся за вами.
Считайте до подписи, а не после — так онлайн-займ не превратится в долговую яму.