Заем погашен, но долг остался в кредитной истории: как проверить и исправить запись
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вы рассчитались с МФО, получили уведомление о закрытии, а в кредитном отчёте напротив займа что-то странное: «действует», остаток не нулевой или даже появилась просрочка. Хочется срочно перевести деньги ещё раз, лишь бы всё исчезло. Остановитесь. Сначала выясните, ошибка ли это вообще: иногда отчёт устроен именно так, и ничего исправлять не нужно.
Разберёмся, как отличить обычную архивную запись от сбоя, как получить все отчёты, в какие сроки отвечают кредиторы и бюро и что невозможно сделать ни при каких условиях.
Вы узнаете:
- почему закрытый договор остаётся в кредитной истории;
- по каким признакам видно ошибку;
- как действовать по шагам: от запроса отчётов до жалобы;
- на что рассчитывать, если запись не меняют.
Закрытый договор и «живой» долг — это разные вещи
Бюро кредитных историй (БКИ) хранит не только долги, но и сам факт сделки: когда выданы деньги, как вы платили, были ли задержки, когда обязательство прекратилось. Поэтому погашенный заём в кредитной истории остаётся. Достоверная информация по сделке хранится 7 лет с момента последнего изменения записи и не стирается по просьбе клиента.
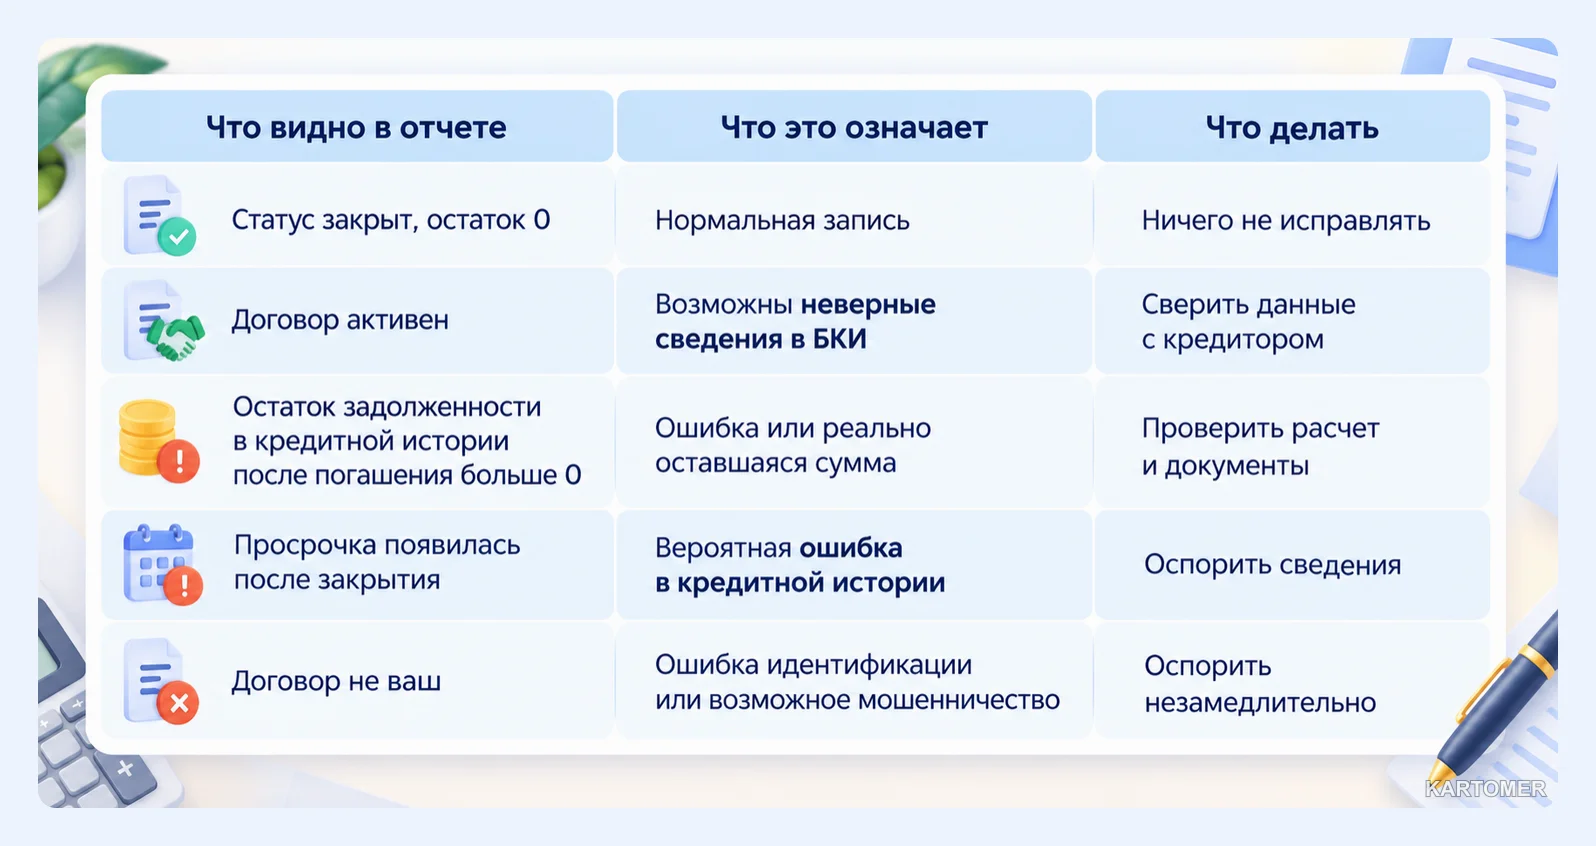
Всё в порядке, если:
- договор имеет статус закрытого;
- остаток равен нулю;
- указана правильная дата прекращения обязательства.
Реальные просрочки, которые были в прошлом, тоже не пропадают из-за того, что вы позже погасили долг.
Признаки ошибки
Стоит разбираться, когда заём считается действующим при полной оплате, в отчёте есть остаток, у закрытого договора появилась новая задержка, есть дубль или чужая запись.
Важно: смотрите на статус, остаток и дату прекращения, а не на то, что договор вообще присутствует. И не переводите деньги второй раз из-за непонятной строки: сначала потребуйте расчёт.
Как быстро после платежа меняются данные
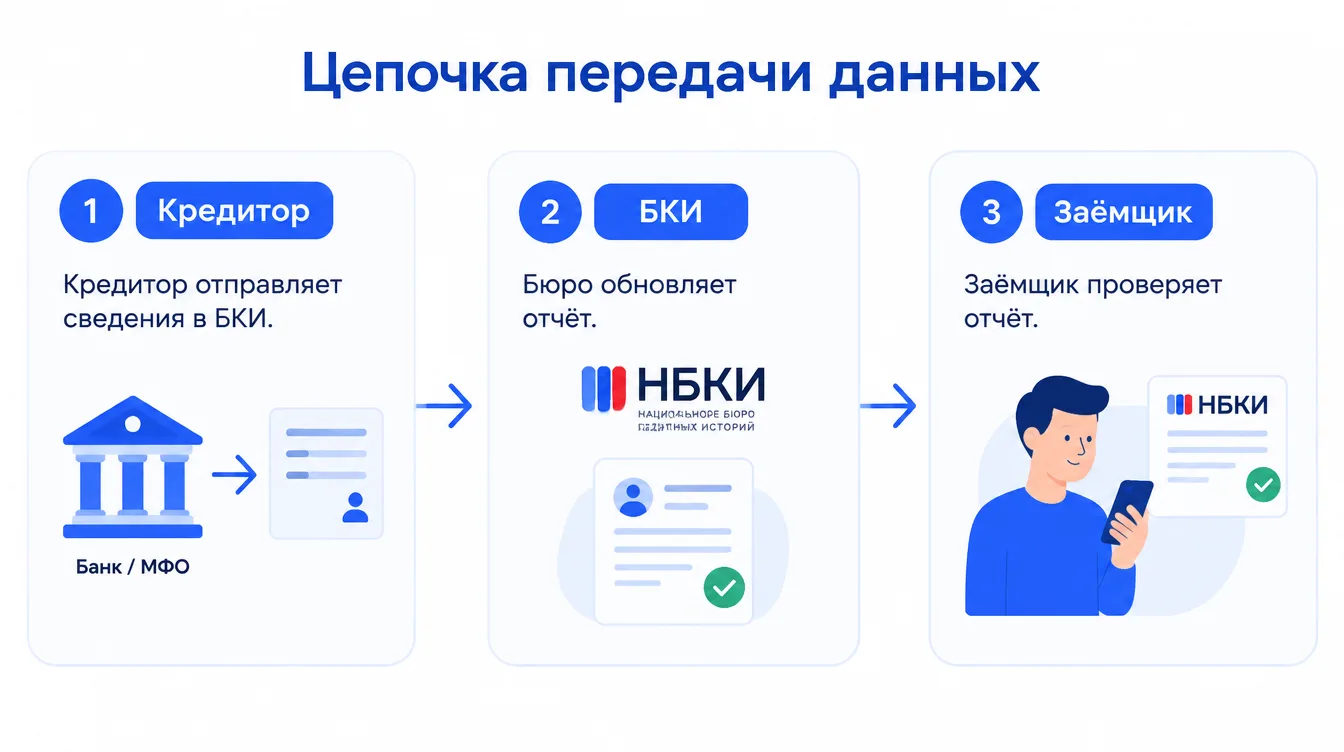
Правила описывает закон № 218-ФЗ «О кредитных историях». Организация, выдавшая заём, обязана отправить данные в бюро в срок, который указан в договоре, но не позднее конца второго рабочего дня после события. Считайте только рабочие дни и дайте небольшой запас на техническую обработку.
Если сроки прошли, а история прежняя, причин две: МФО не передала сведения либо передала, но конкретное бюро ещё не обновило отчёт.
План действий
Шаг 1. Выясните, где хранится история. Закажите через Госуслуги сведения ЦККИ. Каталог выдаёт только перечень бюро, но не сам отчёт.
Шаг 2. Запросите отчёты во всех бюро. Бесплатно можно получить не более двух отчётов в год в каждом БКИ, и лишь один из них — на бумаге. Ошибка нередко сидит в одном бюро, а в другом всё верно.
Шаг 3. Сравните цифры. Выпишите кредитора, статус, остаток, дату обновления, дату окончания обязательства и просрочки. Сохраните уникальный идентификатор договора (УИд): по нему удобно указывать спорную запись. Если остаток есть, сверьте его с последним расчётом МФО — возможно, остались проценты или другой платёж по договору.
Шаг 4. Подготовьте доказательства. Справка об отсутствии долга, чек, выписка, договор, история операций, сам отчёт. Лучше всего работает документ от кредитора о полном исполнении.
Совет: справку об отсутствии долга берите всякий раз, когда закрываете заём. Если вопрос всплывёт через год, у вас уже будет доказательство.
Шаг 5. Обратитесь к кредитору письменно. Попросите подтвердить закрытие, проверить переданные данные и назвать бюро, куда ушла корректировка. Согласно закону, при прямом оспаривании источник должен в течение 10 рабочих дней либо подтвердить достоверность, либо исправить спорное и отправить верные сведения.
Шаг 6. Оспорьте запись в бюро. Форма заявления находится на сайте БКИ, подача бесплатна. Напишите, какой договор и какой показатель неверен, что должно быть вместо него, приложите документы. Бюро запрашивает данные у источника и сообщает мотивированный итог в течение 20 рабочих дней.
Шаг 7. Проверьте результат. Скачайте свежий отчёт: статус, остаток, дата закрытия и отсутствие лишней просрочки. Если ошибка была в нескольких бюро, проверьте каждое.
Что делать при отказе исправить
Кредитор утверждает, что всё верно? Потребуйте ответ на бумаге и сравните с вашими платёжками. Говорят, что данные уже отправлены? Спросите дату и название бюро и оспаривайте именно там. Бюро отказало? Запросите обоснование: возможно, вы не очень точно описали спорный показатель.
Отказ кредитора внести изменения, как и отказ бюро проводить проверку, можно оспорить в суде. Если кредитор ликвидирован, сначала нужно выяснить, есть ли правопреемник; при его отсутствии также может понадобиться судебное решение. Получается такая лестница: сначала источник и бюро, потом суд.
Как ошибка скажется на новых займах
Неверный активный долг искажает для будущего кредитора картину ваших обязательств. Автоматического отказа это не гарантирует, однако серьёзную ошибку разумнее убрать до новых заявок. После этого, если вам действительно потребуются деньги, сравнивайте полную стоимость (ПСК), срок, итоговую сумму возврата и дополнительные платные услуги, а организацию проверяйте в реестре Банка России. Условия меняются, поэтому актуальные цифры берите на сайте компании. Больше материалов — в блоге.
Типичные заблуждения
- «Старая запись — это всегда долг». Нет, при нулевом остатке она отражает закрытую сделку.
- «Повторный платёж всё решит». Он только создаёт лишние траты.
- «Достаточно запроса в одно бюро». История может храниться в нескольких.
- «Позвоню — и поправят». Устные разговоры не оставляют доказательств.
- «Заплачу посреднику, он сотрёт плохую историю». Достоверные сведения удалить нельзя. Исправить можно лишь неверные.
- «Подам заявки на займы, пока всё не стало хуже». Лучше сначала навести порядок в отчёте.
Итоги
✅ Закрытый договор с нулевым остатком — нормальная часть истории.
✅ Достоверные сведения хранятся 7 лет и не удаляются по желанию.
✅ Проверьте все бюро, соберите документы, напишите кредитору и оспорьте запись.
✅ Срок ответа кредитора — 10 рабочих дней, бюро — 20.
Какой вариант выбрать?
- В отчёте закрыт, ноль → оставить как есть.
- Закрытый заём числится активным → писать кредитору и бюро.
- Нет ответа или отказ → просить письменное обоснование, затем суд.
- Хотите «стереть» верную запись → это невозможно, не платите посредникам.
Частые вопросы
Почему заём погашен, но виден?
Потому что в истории хранятся и закрытые договоры. Ошибка — когда он числится непогашенным или содержит неверные данные.
Когда после погашения обновится история?
Источник обязан передать данные не позднее конца второго рабочего дня после события.
Можно ли удалить погашенный заём из отчёта?
Достоверную запись нельзя: она хранится 7 лет. Исправляют лишь недостоверные данные.
К кому обращаться: к МФО или в бюро?
К обоим по необходимости: кредитор отвечает за переданные сведения, бюро проводит проверку при оспаривании.
Заключение
Если договор закрыт, а отчёт показывает ноль, переживать не о чем. Если же заём числится действующим, есть лишняя просрочка или неверный остаток, соберите доказательства, проверьте все бюро и оспорьте конкретные данные.
Порядок прост: проверка, исправление, повторный отчёт. Только после этого стоит думать о новых заявках.
Материал носит информационный характер и не заменяет консультацию специалиста. Действуйте последовательно — и держите кредитную историю в порядке.