Займ без проверки кредитной истории: ТОП-12 МФО 2026 года, где можно срочно получить деньги на карту с плохой КИ и просрочками
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Банк отказал, в кредитной истории есть просрочки, а деньги нужны уже сейчас? Тогда вы наверняка встречали обещание «займ без проверки кредитной истории». Звучит как выход, но здесь важно отделить реальность от рекламы.
Разберём, что такое «займ без проверки КИ», какие МФО перечислены в обзоре, как ведёт себя скоринг при просрочках и что делать, если отказали и там.
Вы узнаете:
- проверяют ли МФО кредитную историю на самом деле;
- какие условия заявлены у двенадцати компаний из обзора;
- что делать при отказе и почему не стоит подавать десять заявок подряд;
- как постепенно улучшить кредитную историю.
Проверяют ли МФО кредитную историю
В большинстве случаев проверяют, только очень мягко. Банк отказывает при просрочке: для него это сигнал риска. Микрофинансовая организация закладывает риск в высокую ставку, поэтому готова работать с заёмщиками, которых банки отвергают. Но слова «не проверяем» чаще всего означают, что плохая КИ не является автоматической причиной отказа.
Решение принимает скоринг. В него попадают возраст, регион, телефон, история обращений, поведение в анкете и, возможно, данные из бюро. Поэтому одному заёмщику с просрочками дадут небольшую сумму, а другому откажут.
Важно: любые обещания стопроцентного одобрения — маркетинг. Материал носит информационный характер и не призывает брать займ.
ТОП-12 МФО из обзора
Данные по состоянию на февраль 2025 года. Они меняются, поэтому сверяйте условия на официальных сайтах.
| № | МФО | Сумма | Срок | Ставка (по обзору) |
|---|---|---|---|---|
| 1 | А Деньги | 2 000 – 30 000 ₽ | 5–30 дней | от 0% до 1% в день |
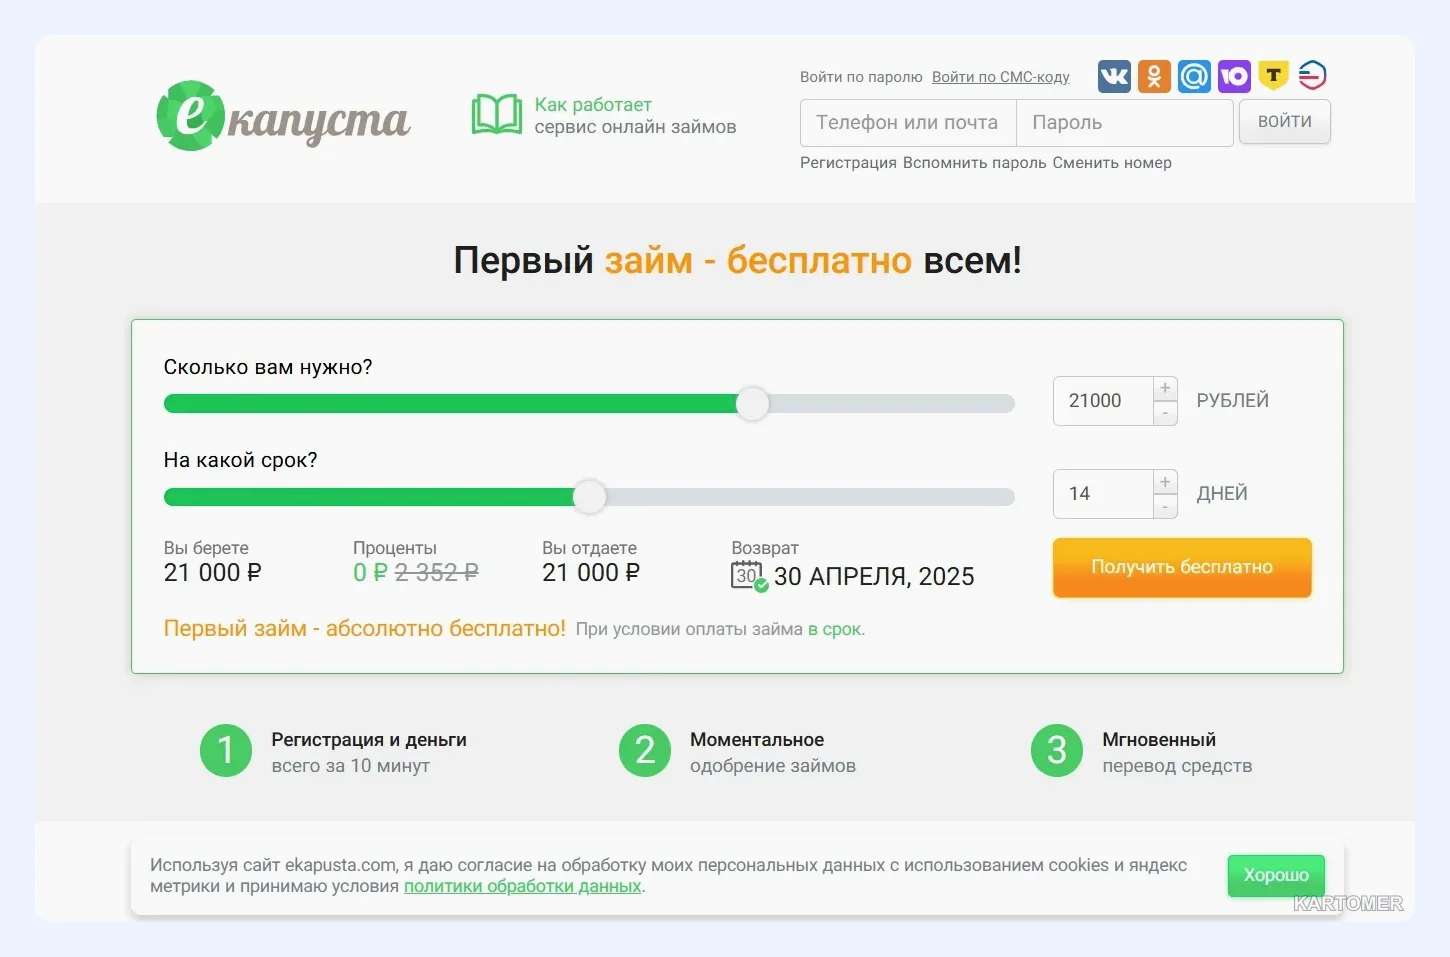
| 2 | еКапуста | до 15 000 ₽ (первый займ) | до 21 дня | 0% для новых клиентов |
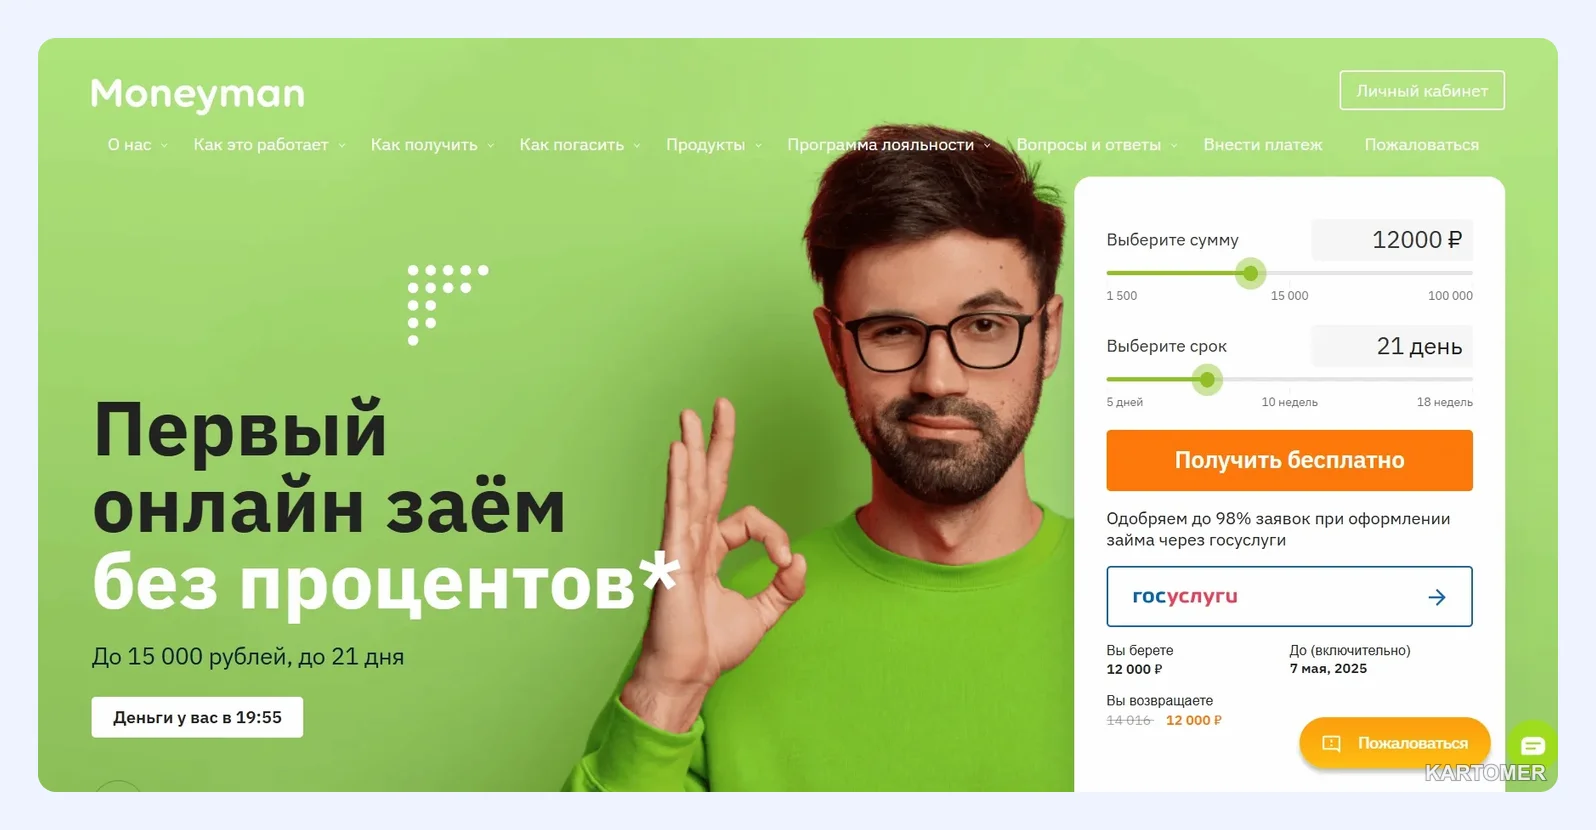
| 3 | MoneyMan | до 80 000 ₽ | до 126 дней | от 0% |
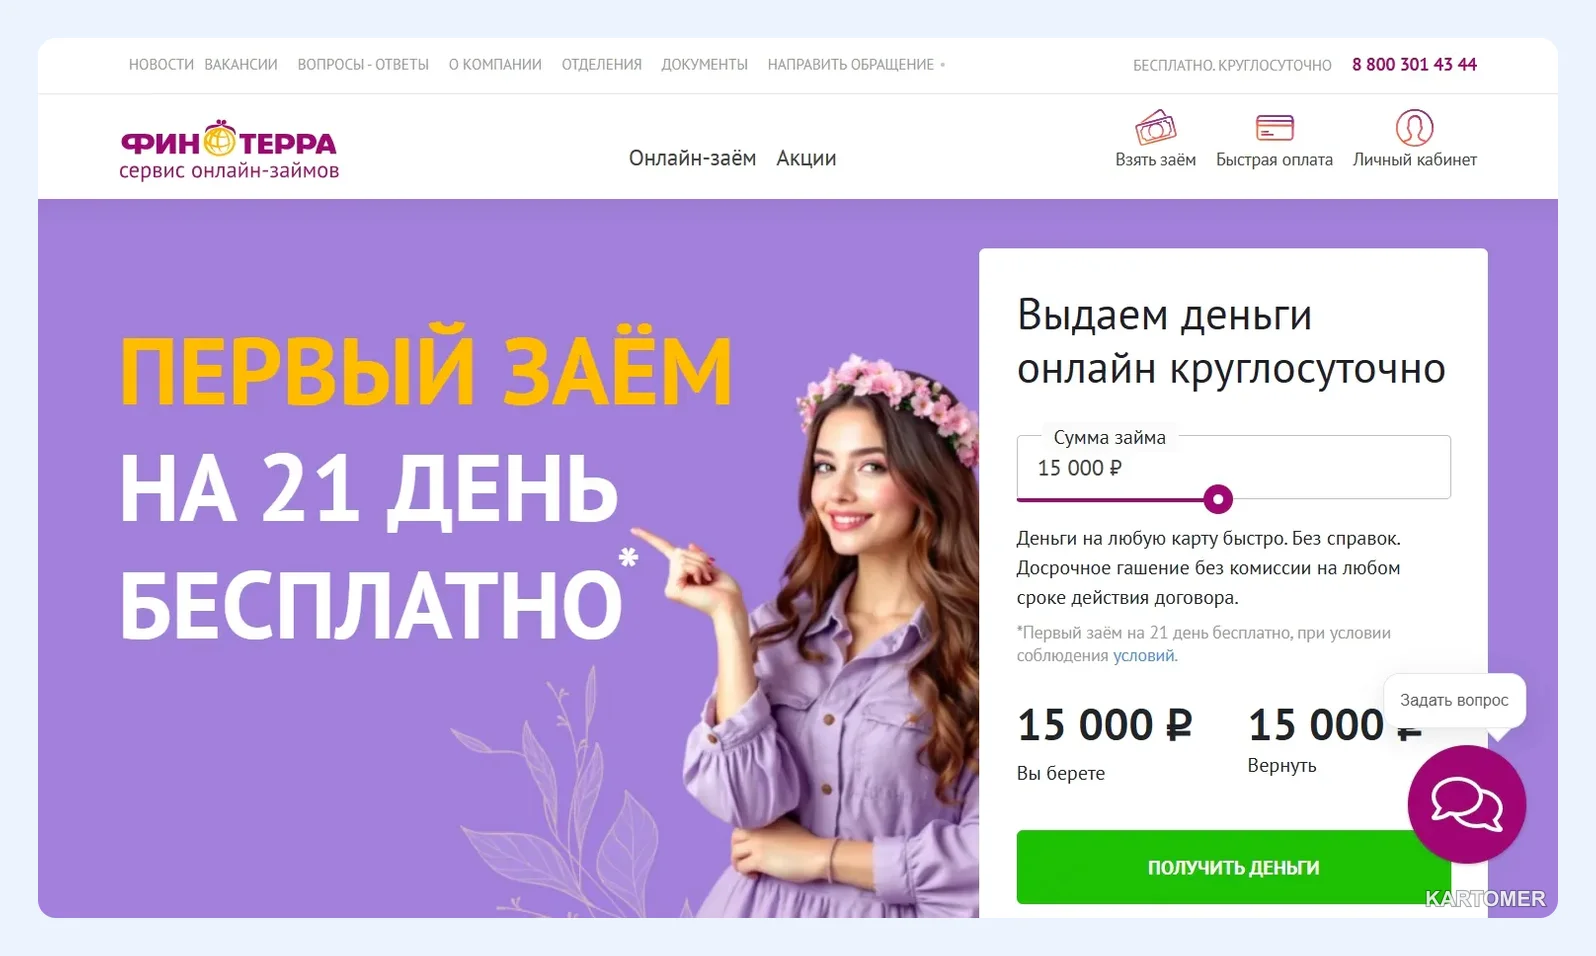
| 4 | ФинТерра | до 30 000 ₽ | до 30 дней | от 0,8% в день |
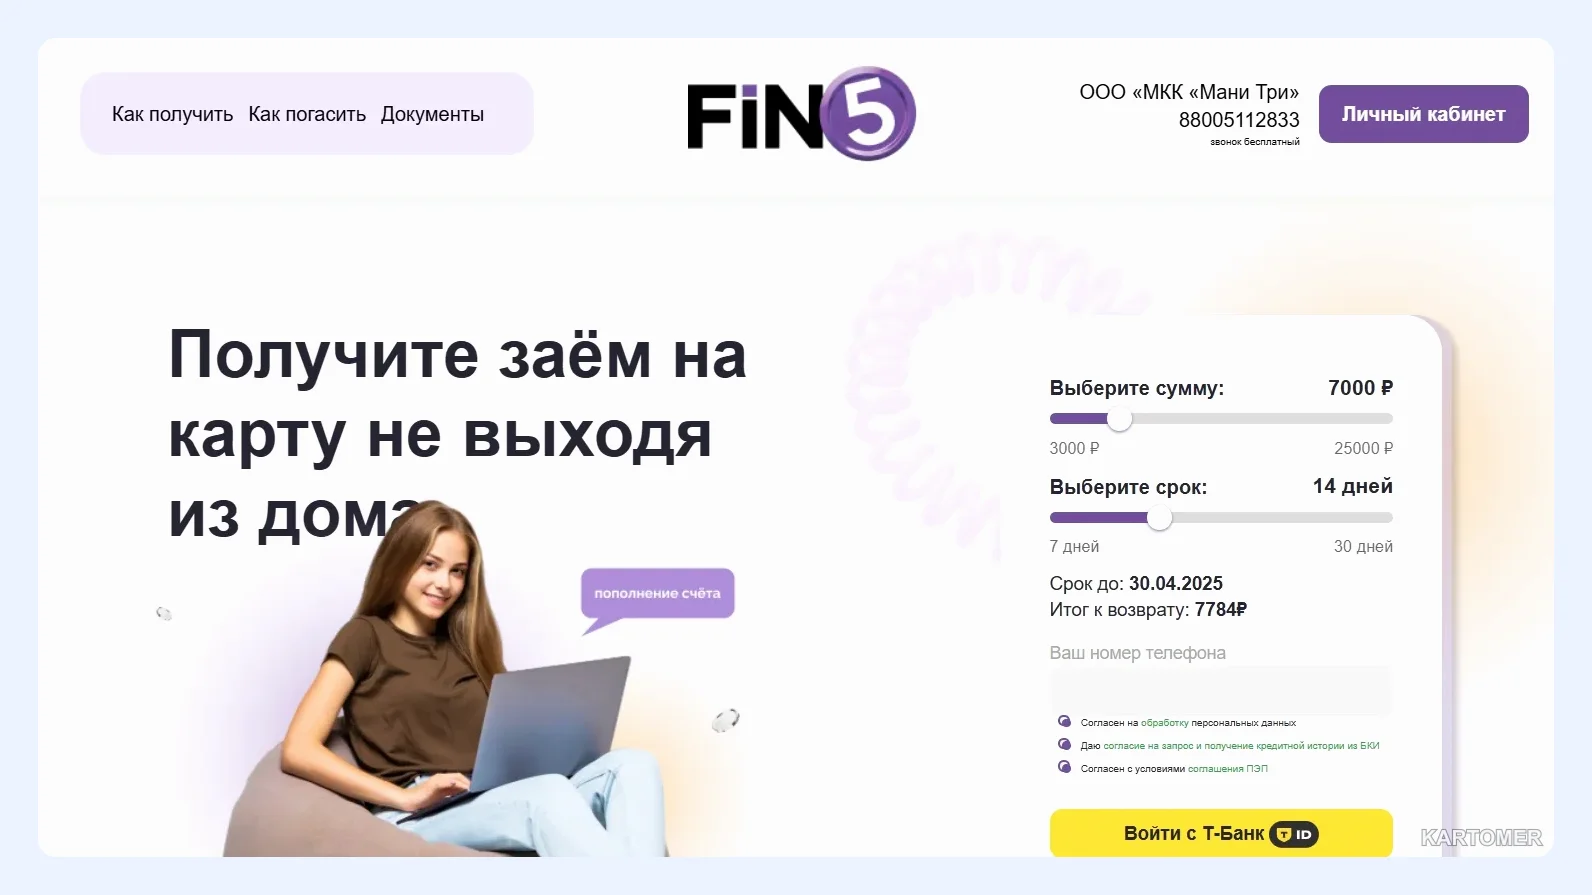
| 5 | Фин5 | 2 000 – 20 000 ₽ | до 30 дней | от 1% в день |
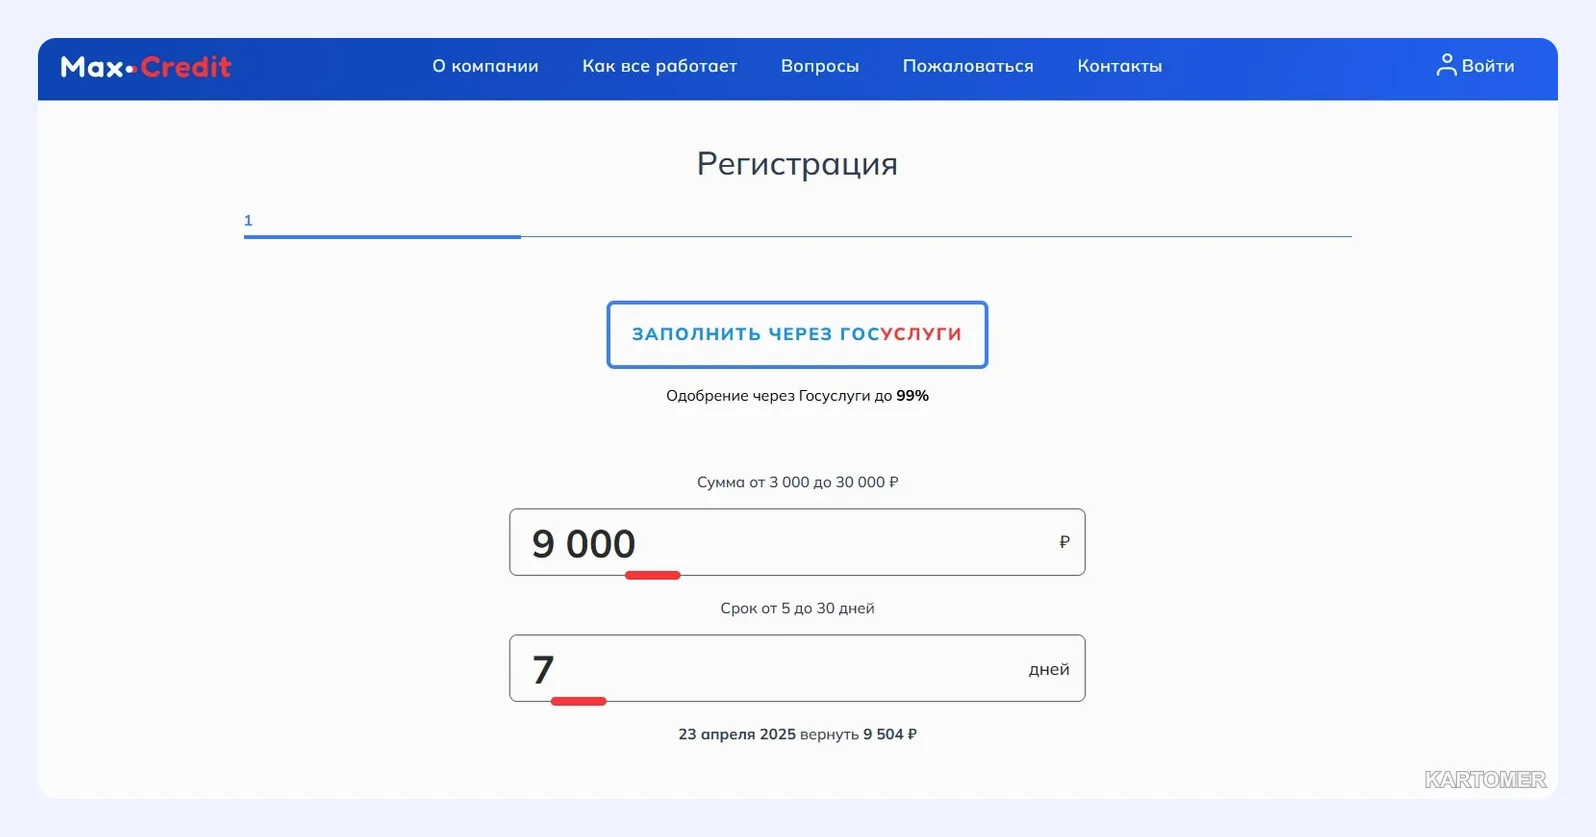
| 6 | МаксКредит | до 30 000 ₽ | 7–30 дней | индивидуально |
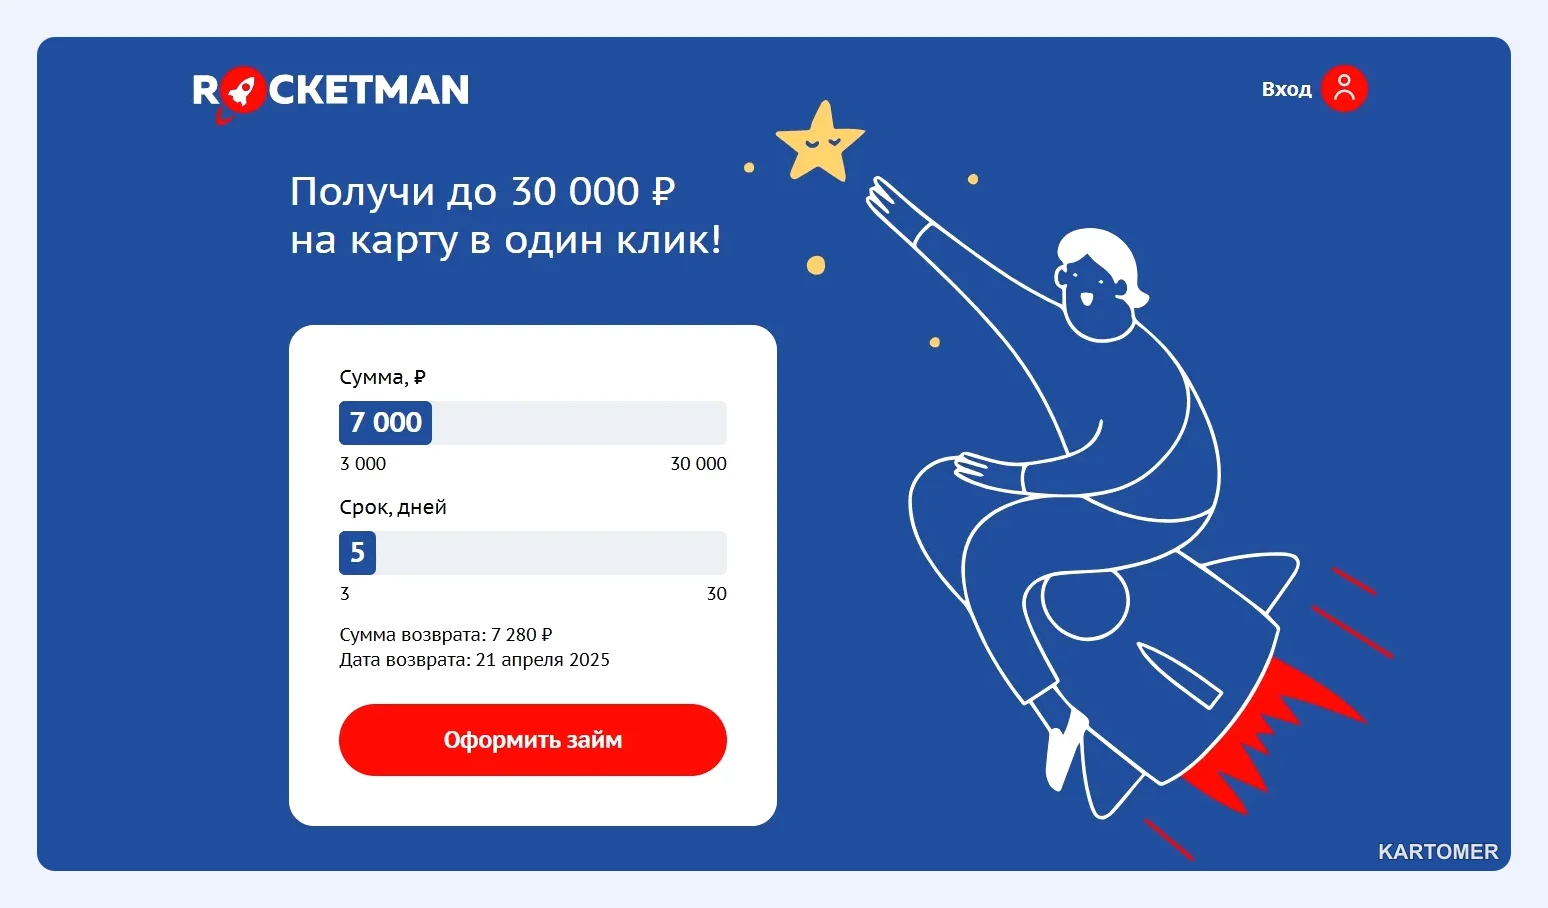
| 7 | РокетМен | до 20 000 ₽ | до 30 дней | от 0,9% |
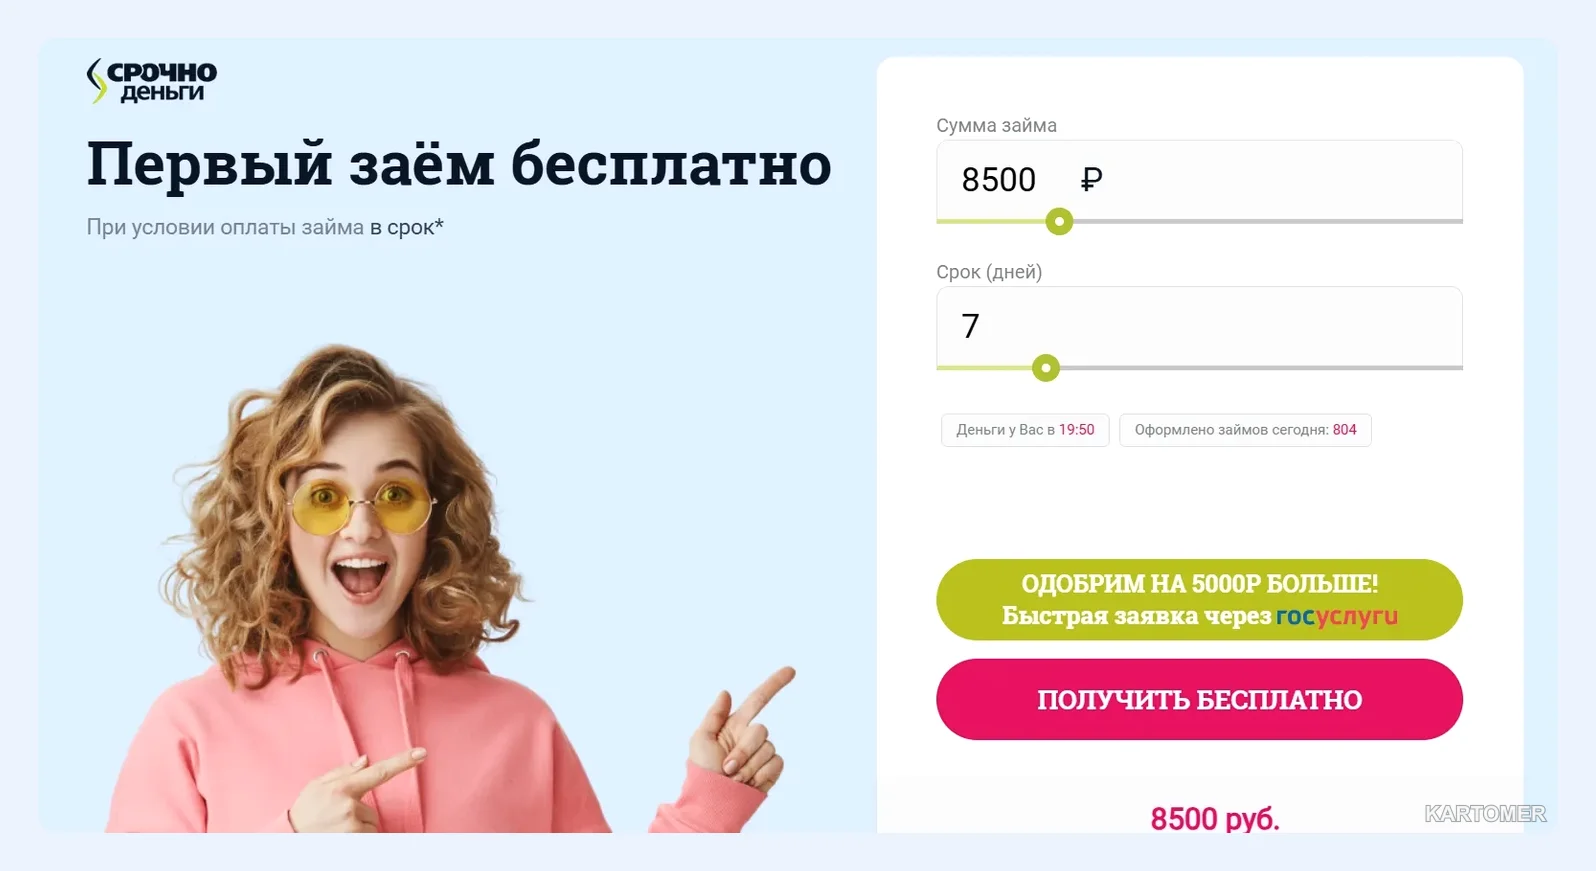
| 8 | Срочно Деньги | 1 000 – 30 000 ₽ | 7–30 дней | от 0% |
| 9 | Быстро Деньги Онлайн | до 25 000 ₽ | до 30 дней | от 0,9% в день |
| 10 | Kviku | до 30 000 ₽ | 7–30 дней | от 0% на первый займ |
| 11 | WebZaim | до 15 000 ₽ | до 30 дней | от 1% в день |
| 12 | Деньги Сразу | до 30 000 ₽ | до 30 дней | индивидуально |
Цены на февраль 2025 года.
Все ставки «от»: итоговая цифра в вашем договоре может оказаться выше. Для заёмщика с просрочками первый вариант обычно не «0%», а ближе к верхней границе.
Как получить займ при плохой КИ: пошагово
- Проверьте собственную кредитную историю в бюро: запросить отчёт можно бесплатно дважды в год. Так вы увидите долги, о которых могли не помнить.
- Определите, сколько вам нужно, и возьмите минимальную сумму. Малый лимит чаще одобряют.
- Выберите МФО из реестра Банка России и откройте официальный сайт.
- Заполните анкету без ошибок и подтвердите телефон.
- Внимательно прочитайте договор: ставку, график, штрафы, продление.
- Сразу запланируйте возврат: дату, сумму и источник денег.
Просрочки: почему МФО иногда одобряют
Для МФО просроченный долг — не приговор. Она оценивает, насколько свежая просрочка, какого размера долг и как заёмщик вёл себя после. Закрытая давняя просрочка скажется меньше, чем действующая. Но сочетание текущих просрочек и ограниченного дохода — причина отказа даже в самой лояльной компании.
Совет: не берите займ, чтобы закрыть другой займ. Это самая частая причина долговой спирали: ставка высокая, а платёж растёт.
Что делать, если отказали
- Подождите несколько дней перед следующей попыткой. Серия заявок подряд выглядит как отчаянный поиск денег и ухудшает скоринг.
- Проверьте анкету на ошибки в паспортных данных и номере карты.
- Попробуйте уменьшить сумму или срок.
- Рассмотрите альтернативы: помощь от родственников, перенос платежа, рассрочку, обращение в банк за реструктуризацией.
- Если вас просят заплатить «за одобрение» — это мошенники, немедленно закрывайте страницу.
Как улучшить кредитную историю
- Платите по любым обязательствам вовремя.
- Закройте мелкие долги.
- Не допускайте пролонгаций «по привычке».
- Проверяйте отчёт раз в полгода и оспаривайте ошибки.
- Берите займ только под конкретную задачу и возвращайте досрочно, если это не несёт штрафа.
Полностью удалить информацию о займах из бюро нельзя: записи хранятся годами. Зато аккуратные платежи постепенно перевешивают прошлые ошибки.
Итоги
✅ «Без проверки КИ» означает мягкий скоринг, а не отсутствие проверки.
✅ При просрочках лучше брать минимальную сумму и короткий срок.
✅ После отказа не рассылайте заявки десятку компаний подряд.
✅ Лицензию МФО проверяйте в реестре Банка России.
Какой вариант выбрать?
- Мелкая просрочка в прошлом → небольшой займ в лицензированной МФО и возврат строго по графику.
- Действующие просрочки и мало дохода → не оформляйте новый долг, обратитесь за реструктуризацией.
- Нужно улучшить историю → небольшие займы с аккуратным возвратом или кредитка с низким лимитом.
Частые вопросы
Можно ли получить займ ночью с плохой историей?
Да, многие МФО принимают заявки круглосуточно, но решение зависит от скоринга.
Сколько займов можно оформить?
Лимита по закону на число займов нет, но одновременная нагрузка влияет на решение и на ваш бюджет.
Какие МФО выдают займ с просрочками?
В обзоре названы те, что приведены в таблице, однако гарантий нет, а решения индивидуальны.
Заключение
Займ без проверки кредитной истории — это не волшебная кнопка, а более мягкий фильтр с более высокой ценой. Если вы выбираете такой путь, берите минимум, внимательно читайте договор и держите план возврата перед глазами.
Пока долги не накопились, лучше обратиться за помощью к банку или родным, чем платить 0,8% в день. Ещё больше полезных разборов — в блоге. Выбирайте проверенные способы — и платите без лишних переплат.