Займ без проверок: лучшие предложения 2026 года без скрытых условий
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
«Займ без проверок» — одна из самых популярных формулировок в рекламе МФО. Она создаёт ощущение, что оформить деньги можно вообще без вопросов. Но так не бывает: проверка есть всегда, просто не бумажная. Если вам обещают «никаких проверок» и огромную сумму, перед вами, скорее всего, мошенник.
Разберёмся, что скрывается за этим словосочетанием, какие условия заявляют десять МФО (на декабрь 2025 года), кому такой займ подходит и в каких случаях его лучше не брать. Мы не рекомендуем конкретные компании и не призываем брать деньги в долг.
Вы узнаете:
- как работает «безбумажная» проверка;
- чем легальная МФО отличается от серой схемы;
- какие параметры указывают десять сервисов;
- в каких ситуациях займ без проверок вреден.
Что такое займ без проверок
Обычно под этим подразумевают займ без справок о доходе, без поручителей и без звонков работодателю. Но личность заёмщика всё равно подтверждают: через код из SMS, списание небольшой суммы с карты, сверку паспорта и телефона.
Стандартная картина для легального рынка:
- первая сумма небольшая, от нескольких тысяч до примерно 30 000 ₽;
- решение принимает автоматическая система;
- данные карты и паспорта сверяются;
- итоговые условия указаны в договоре.
Предложение «300 000 ₽ за пять минут без проверок» не соответствует реалиям добросовестных компаний.
Десять МФО: заявленные условия
Информация из открытых описаний, декабрь 2025 года. Ставки и лимиты меняются, актуальные значения уточняйте на сайте компании.
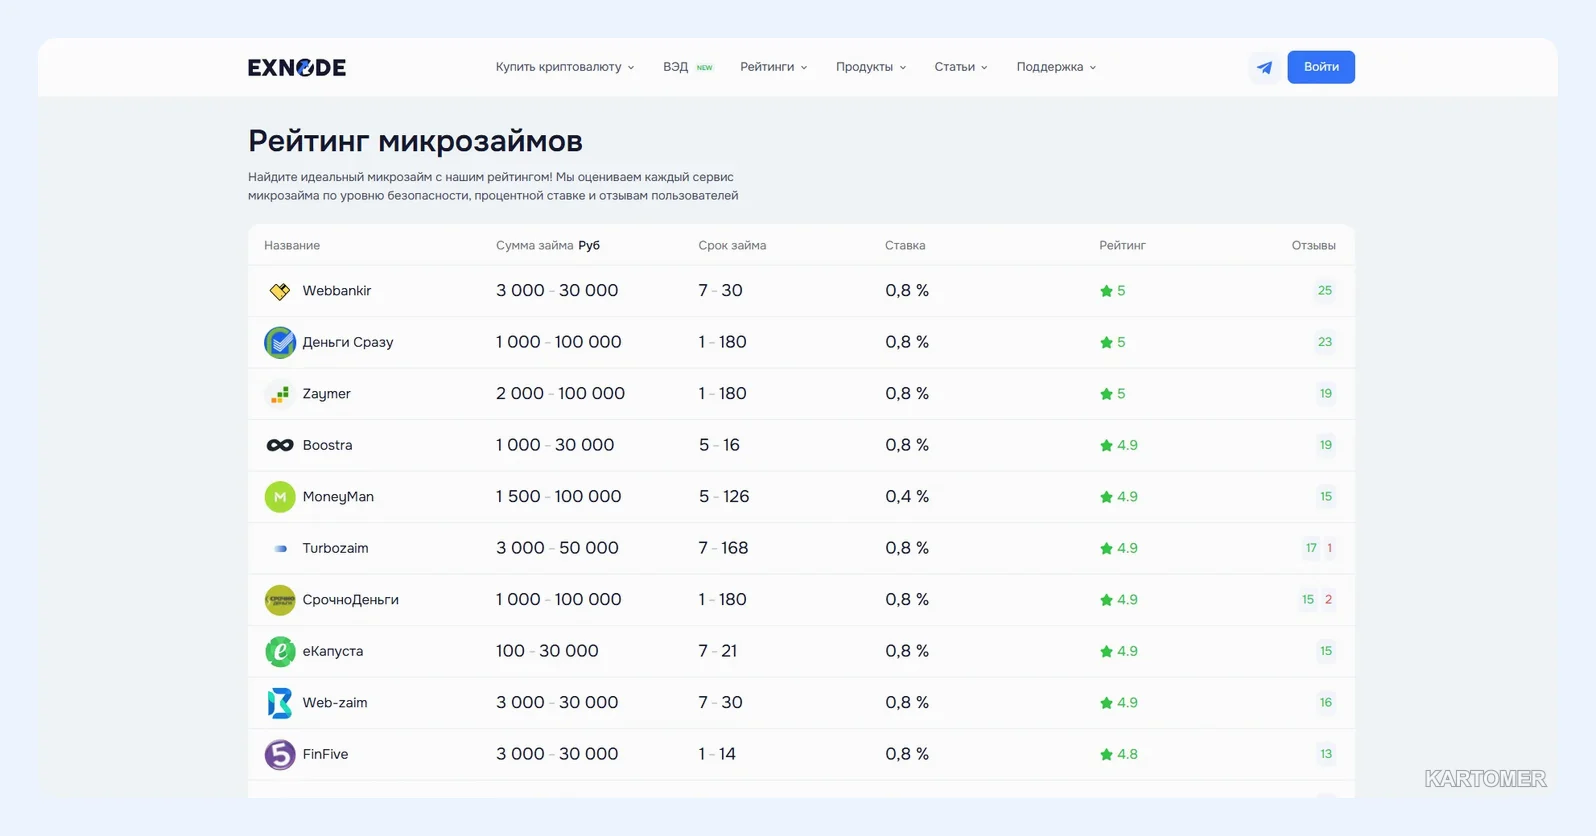
1. Деньги Сразу
Сумма 1 000–100 000 ₽, ставка от 0,8% в день.
2. Zaymer
Сумма 2 000–100 000 ₽, ставка от 0,8% в день.
3. Boostra
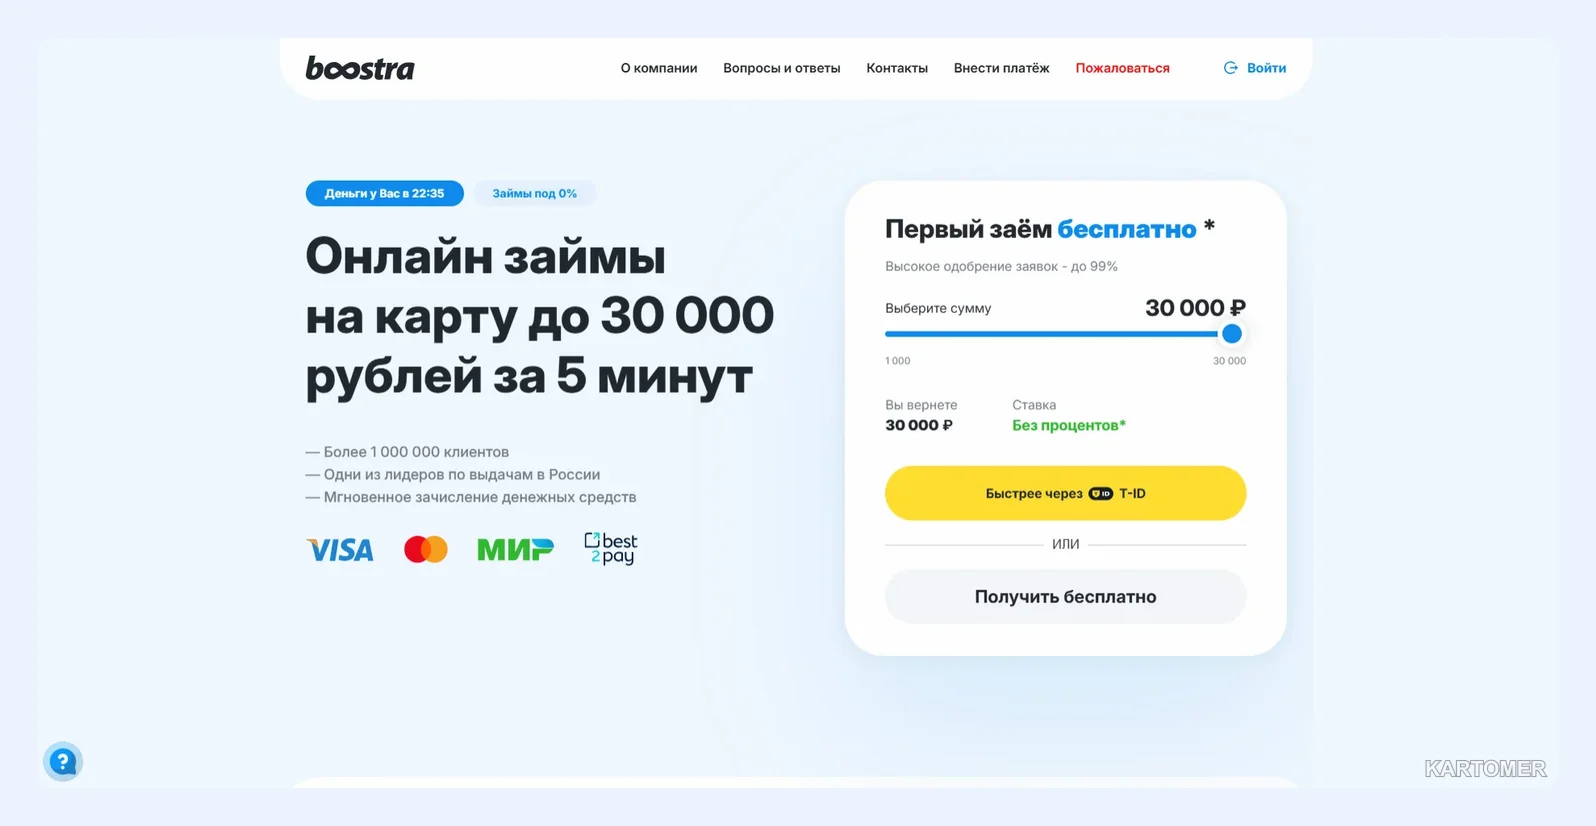
Сумма 1 000–30 000 ₽, ставка от 0,8% в день.
4. MoneyMan
Сумма 1 500–100 000 ₽, ставка от 0,4% в день. Компания работает по лицензии Банка России и заявляет первый займ под 0% для новых клиентов.
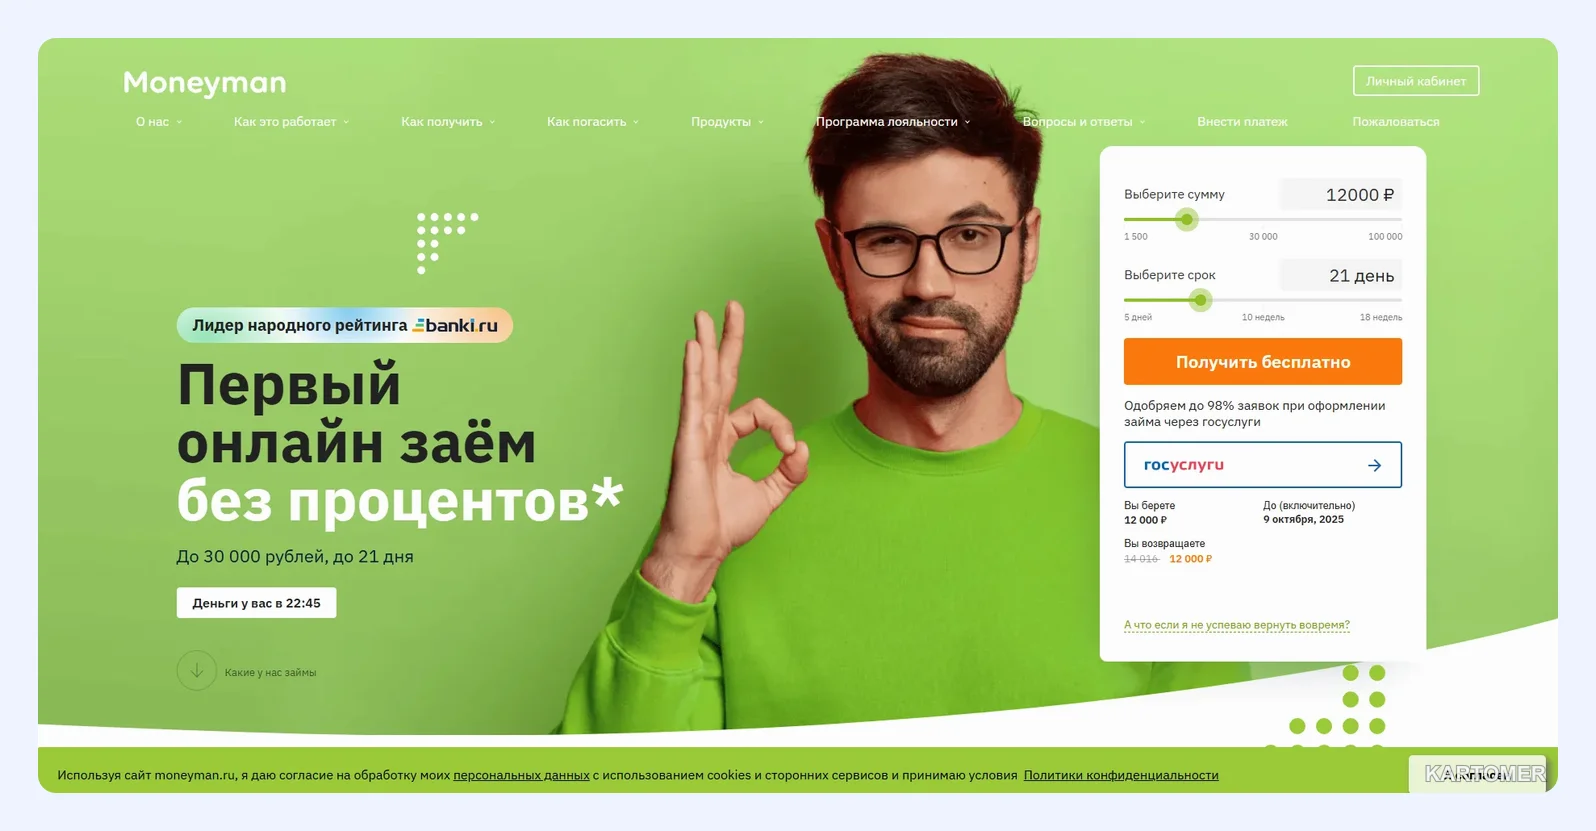
Ключевые преимущества: низшая стартовая ставка в подборке.
Минусы: условия нулевой ставки действуют не для всех и не при продлении.
5. Turbozaim
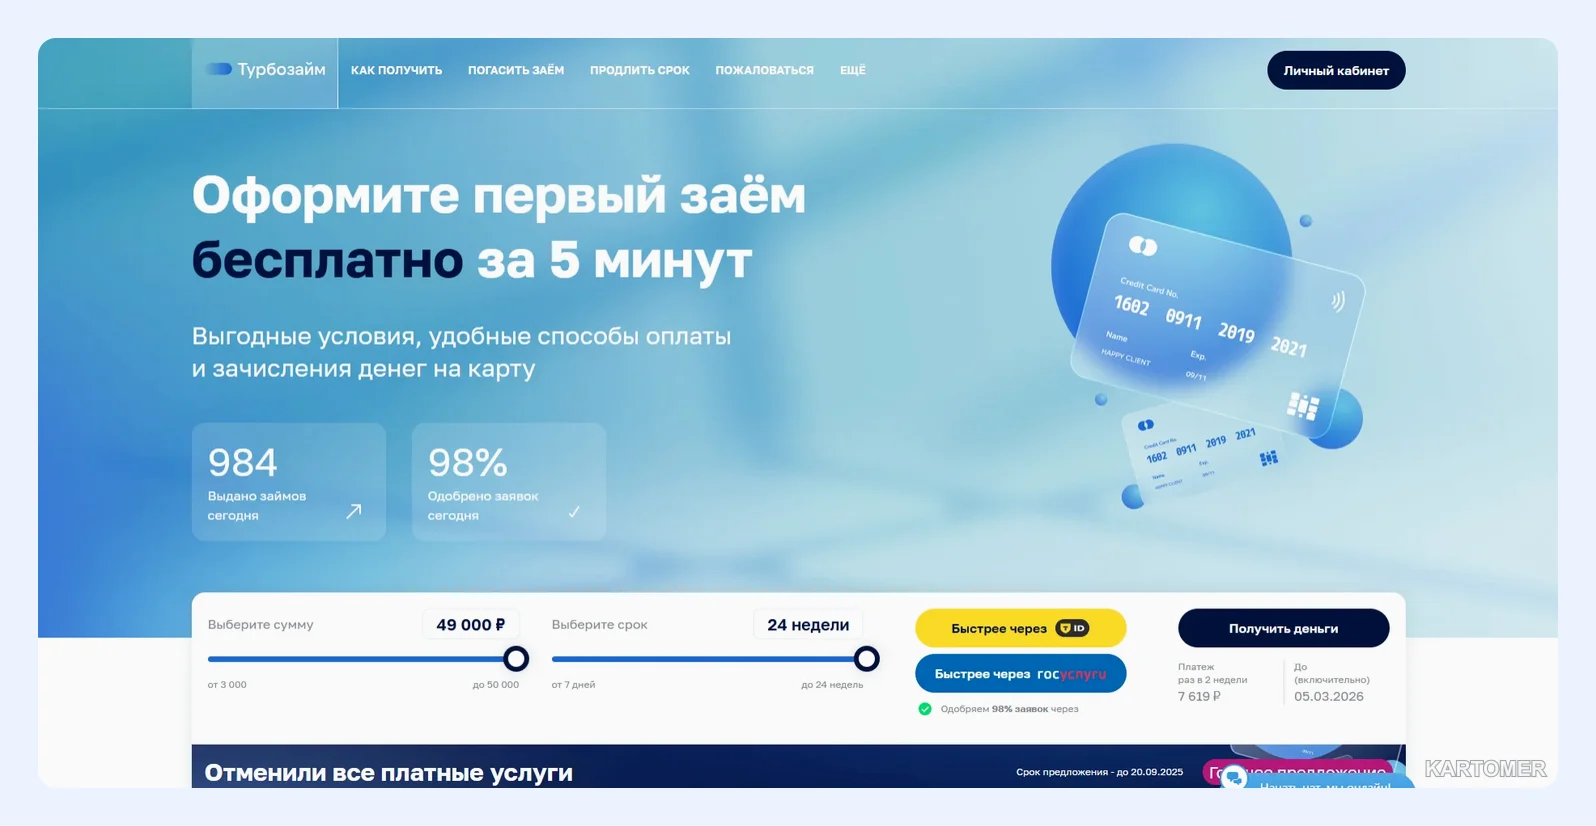
Сумма 3 000–50 000 ₽, ставка от 0,8% в день.
6. СрочноДеньги
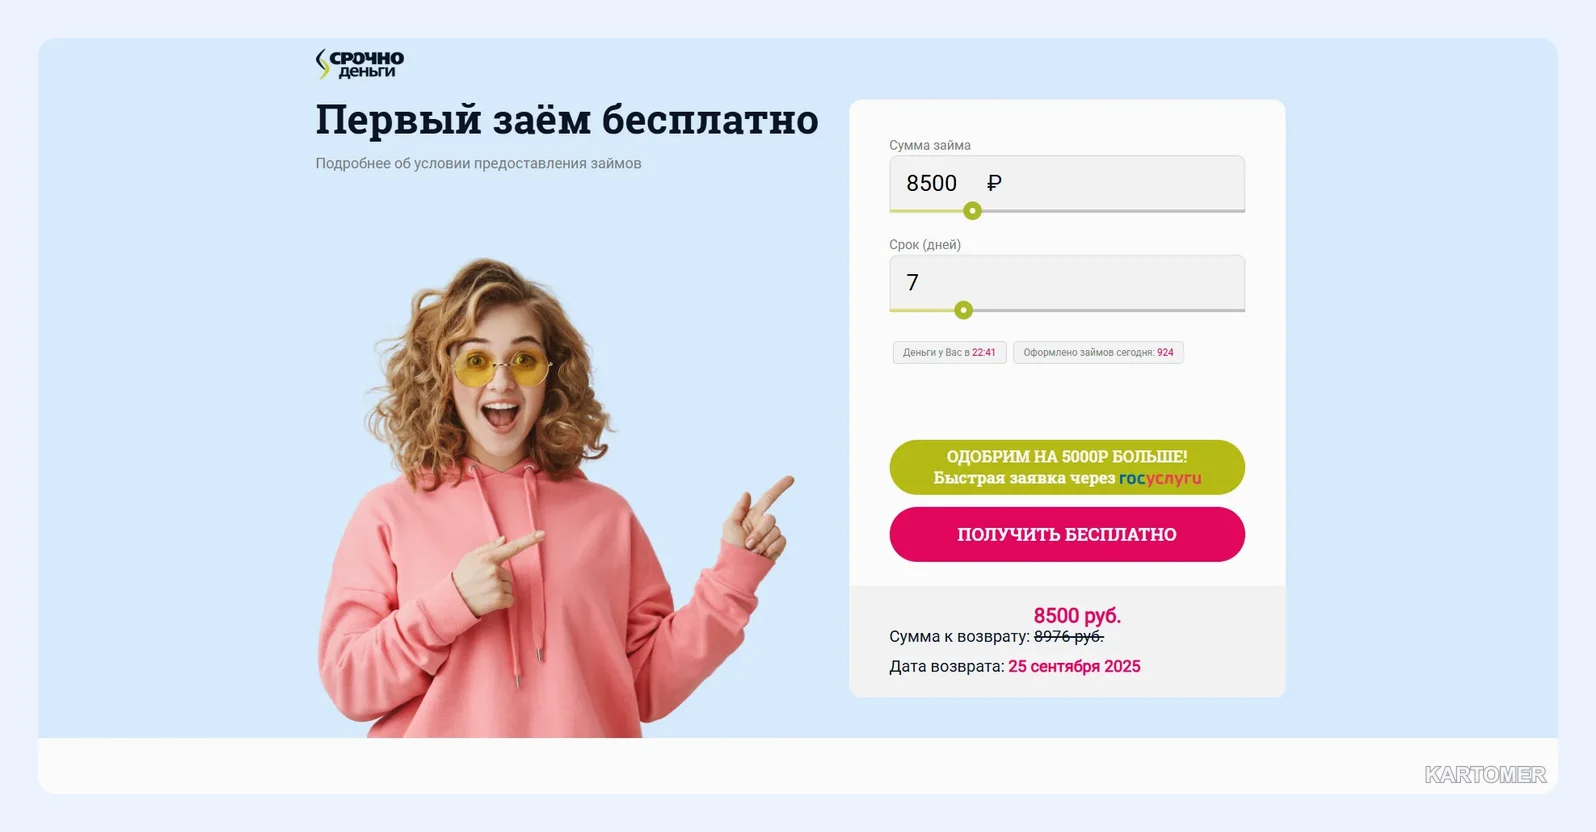
Сумма 1 000–100 000 ₽, ставка от 0,8% в день.
7–10. Остальные
| МФО | Сумма, ₽ | Ставка |
|---|---|---|
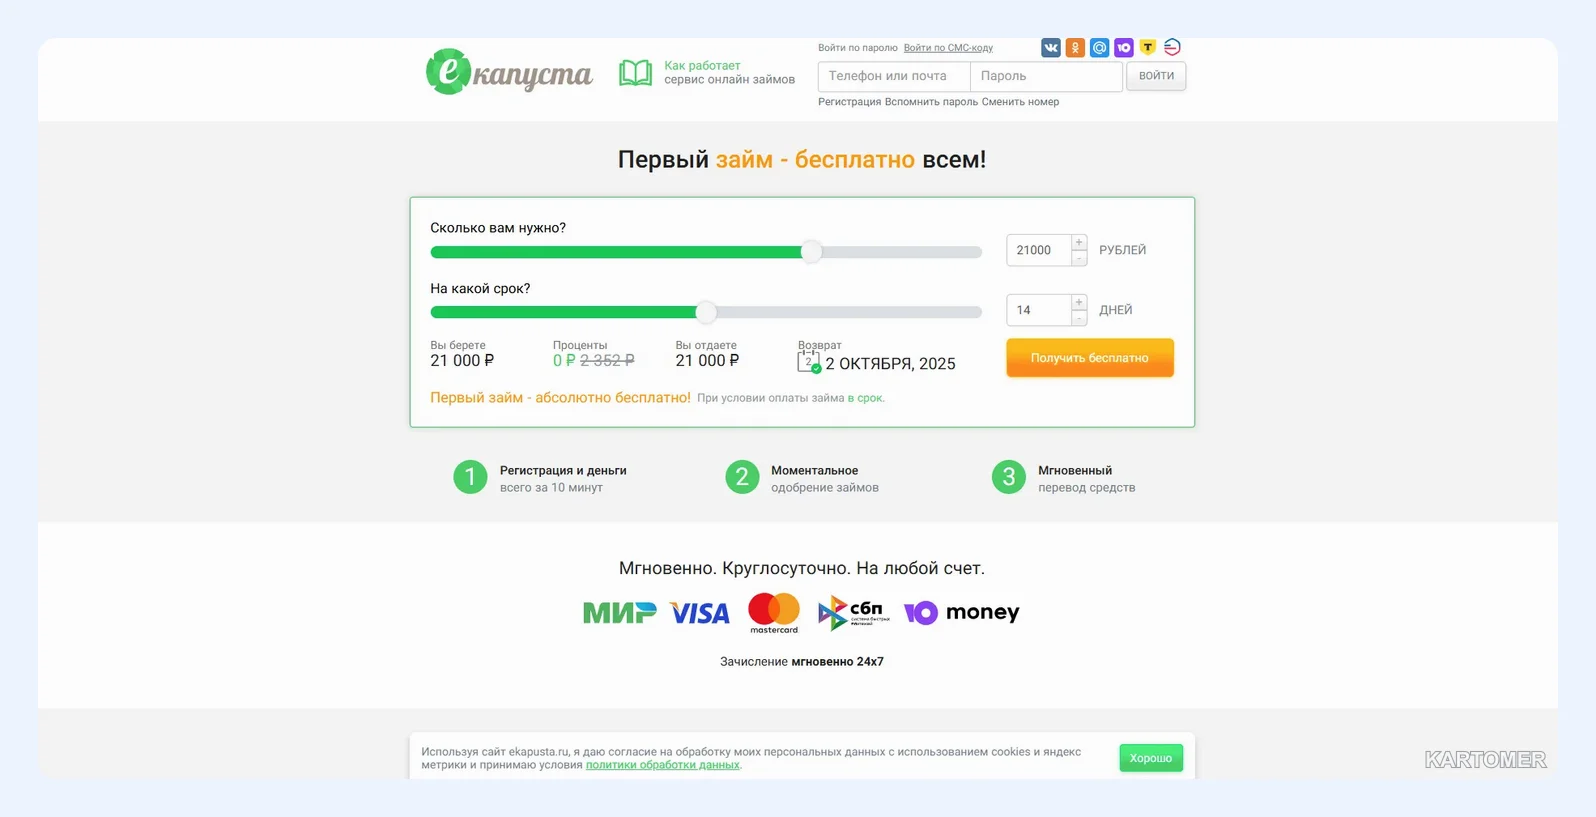
| еКапуста | 100 – 30 000 | от 0,8% в день |
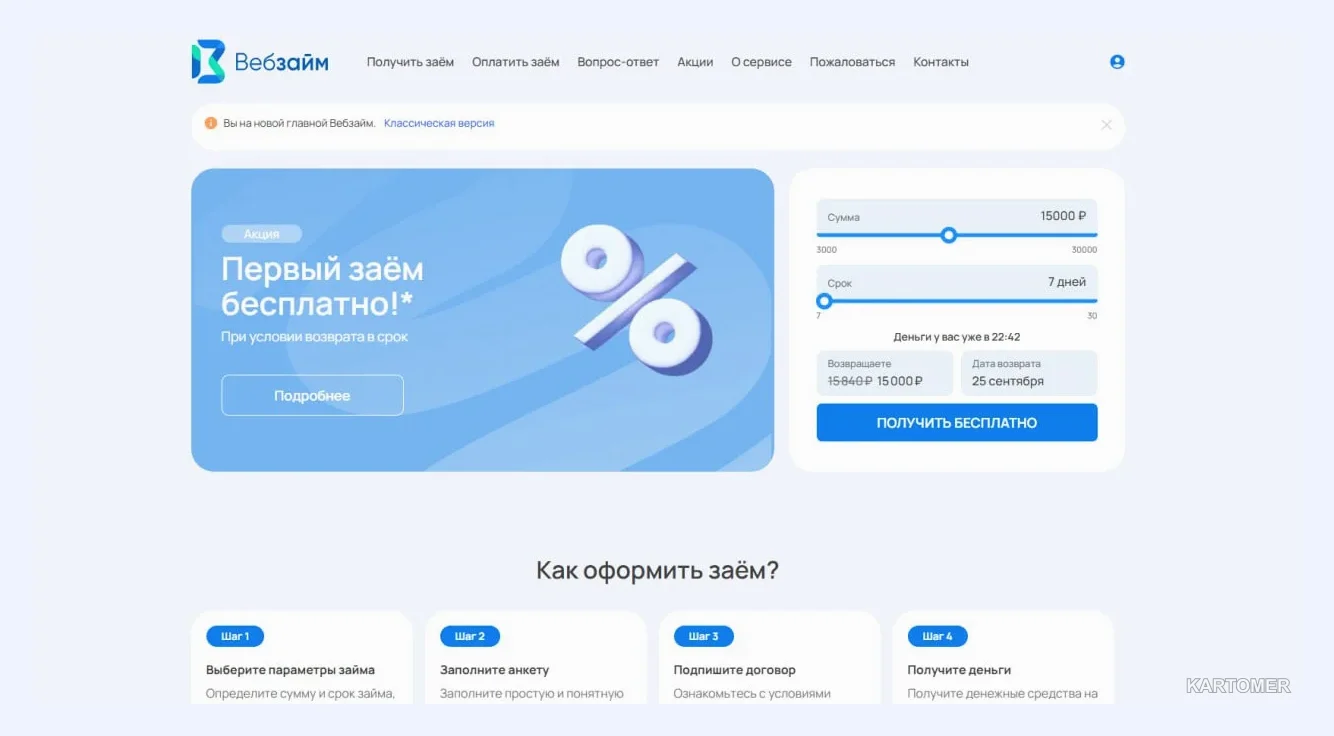
| Web-zaim | 3 000 – 30 000 | от 0,8% в день |
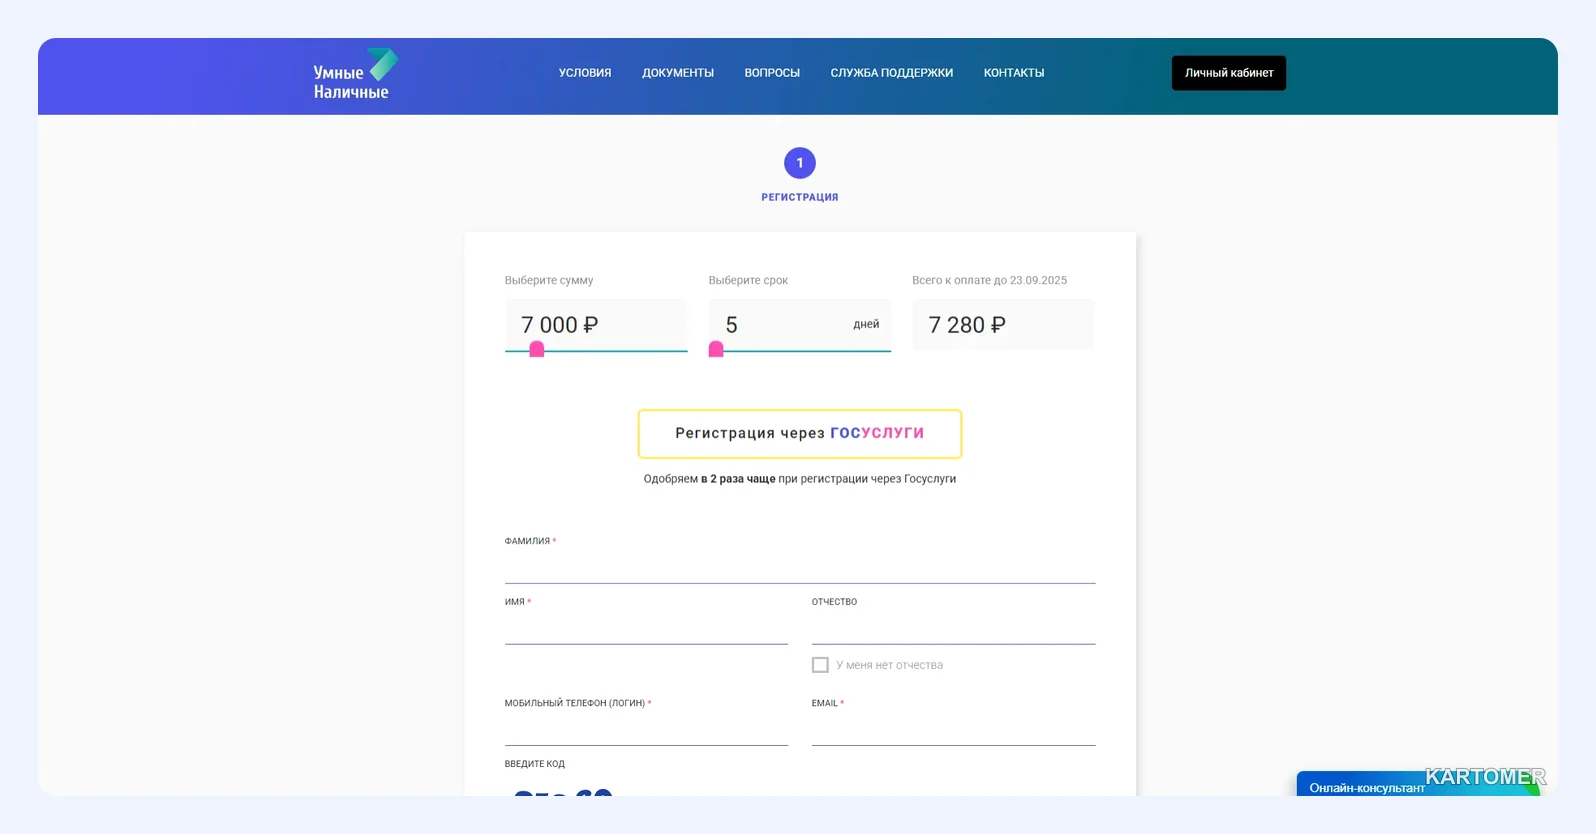
| Smartcash | 3 000 – 30 000 | от 0,8% в день |
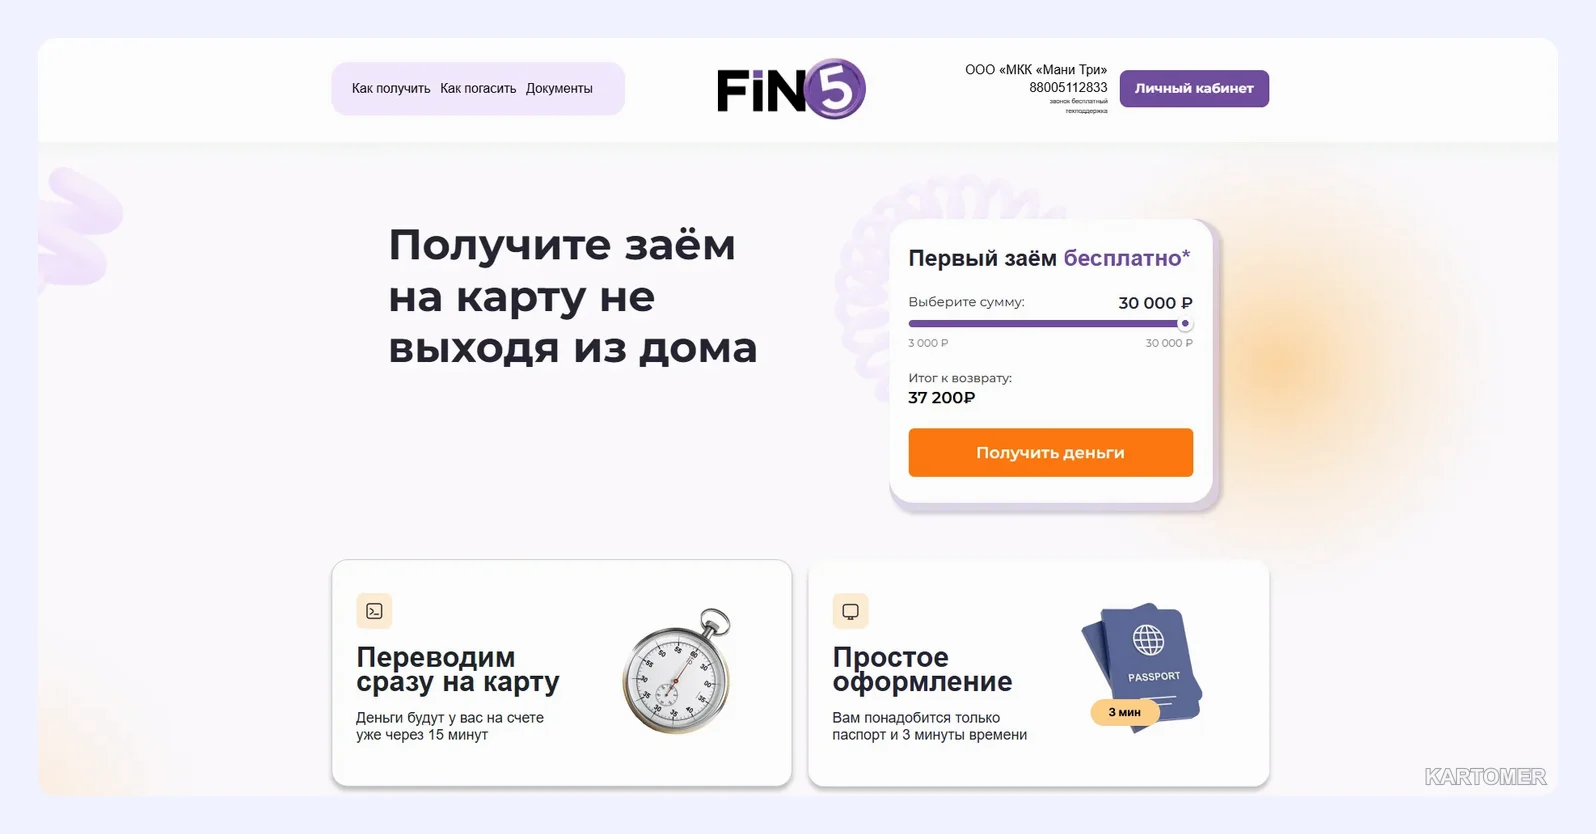
| FinFive | 3 000 – 30 000 | от 0,8% в день |
Как это выглядит в деньгах: 18 000 ₽ на 8 дней при 0,8% в день — это 1 152 ₽ процентов и 19 152 ₽ к возврату. В годовом выражении ставка составляет около 292%.
Важно: названия компаний приведены как факт из описаний, а не как рекомендация брать у них деньги.
Как отличить легальную МФО от серой схемы
- Реестр. Компания должна быть в реестре микрофинансовых организаций Банка России.
- Данные. На сайте указаны юридическое название, ИНН, контакты.
- Предоплата. Просьба заплатить «за страховку» или «за активацию» до выдачи денег — признак обмана.
- Карта. Просят CVV, PIN или фото карты с двух сторон — уходите.
- Договор. В нём чётко видно сумму возврата, срок и ставку.
Серые схемы маскируются под «лояльные» предложения без ограничений. Итог такого знакомства — утечка данных, скрытые комиссии или кабальные условия.
Кому подходит такой займ
Когда это допустимый инструмент
- Небольшая сумма на несколько дней, и вы точно знаете, откуда возьмёте деньги на возврат.
- Срочный платёж, который нельзя отложить, например штраф или оплата ремонта.
- Нужна автоматическая обработка без бумаг, а сумма невелика.
Когда лучше не брать
- Нужно закрыть другой займ или кредит. Это путь к долговой спирали.
- Нет точного источника возврата.
- Сумма значительная, а срок длинный: проценты вырастут.
- Вам предлагают «гарантированное одобрение» за предоплату.
Порядок действий
- Определите минимальную сумму и дату возврата.
- Проверьте МФО в реестре Банка России.
- Заполните анкету и подтвердите данные кодом.
- Прочитайте договор до подписи.
- Вернуть займ лучше раньше срока, если есть возможность.
Как повысить шанс одобрения
- Проверьте данные паспорта и карты.
- Просите небольшую сумму.
- Подайте одну заявку, а не десять.
- Следите, чтобы на карте было немного денег для тестовой верификации, если её проводит компания.
Семь ошибок
- Опечатки в анкете.
- Чужая или просроченная карта.
- Сумма, превышающая возможности.
- Много заявок подряд.
- Нулевой баланс при проверочном списании.
- Невнимательное чтение договора.
- Расчёт на то, что просрочка «ничего не изменит».
Итоги
✅ Полного отсутствия проверок не бывает: проверка автоматическая.
✅ Ставка 0,8% в день — около 292% годовых.
✅ Предоплата — сигнал мошенничества.
🔹 Проверяйте МФО в реестре ЦБ.
🔹 Не берите займ, чтобы платить по другому займу.
Какой вариант выбрать?
- Небольшая сумма на неделю → краткосрочный займ с точным планом возврата.
- Нужна большая сумма → банковский кредит или рассрочка.
- Сомнения в компании → отказаться и проверить реестр.
- Долги уже есть → обсудить график с кредитором.
Частые вопросы
Правда ли, что проверок совсем нет?
Нет, личность и карту подтверждают автоматически.
Почему просят тестовое списание?
Компания проверяет, что карта действующая и принадлежит вам.
Можно ли получить займ с плохой историей?
Иногда да, но гарантий нет. Начинайте с малой суммы.
Что делать, если требуют предоплату?
Прекратить контакт и не отправлять деньги.
Где ещё почитать?
В блоге.
Заключение
Слова «без проверок» — удобный лозунг, но не отражают реальность. Честные МФО проверяют заёмщика автоматически и открыто называют стоимость займа. Если вам обещают обратное, это повод насторожиться.
Материал информационный и не является призывом брать займ.
Выбирайте прозрачные условия, считайте переплату и не отдавайте деньги тем, кто просит их до выдачи займа.