Займ до зарплаты: как получить деньги за 5 минут в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
До аванса ещё девять дней, а счёт за ремонт или лекарства нужно оплатить сегодня. Или зарплату задержали, и бюджет трещит. В таких ситуациях люди ищут займ до зарплаты: короткий, на карту, желательно без визита в офис.
Формат действительно может выручить, но только если вы точно знаете, когда придут деньги. Ниже разберём, сколько стоит такой займ, у каких МФО есть короткие сроки и как проверить компанию до подписания договора. Цифры приведены по данным на ноябрь 2025 года.
Вы узнаете:
- когда займ до зарплаты оправдан, а когда лучше поискать другой выход;
- как посчитать переплату за неделю или две;
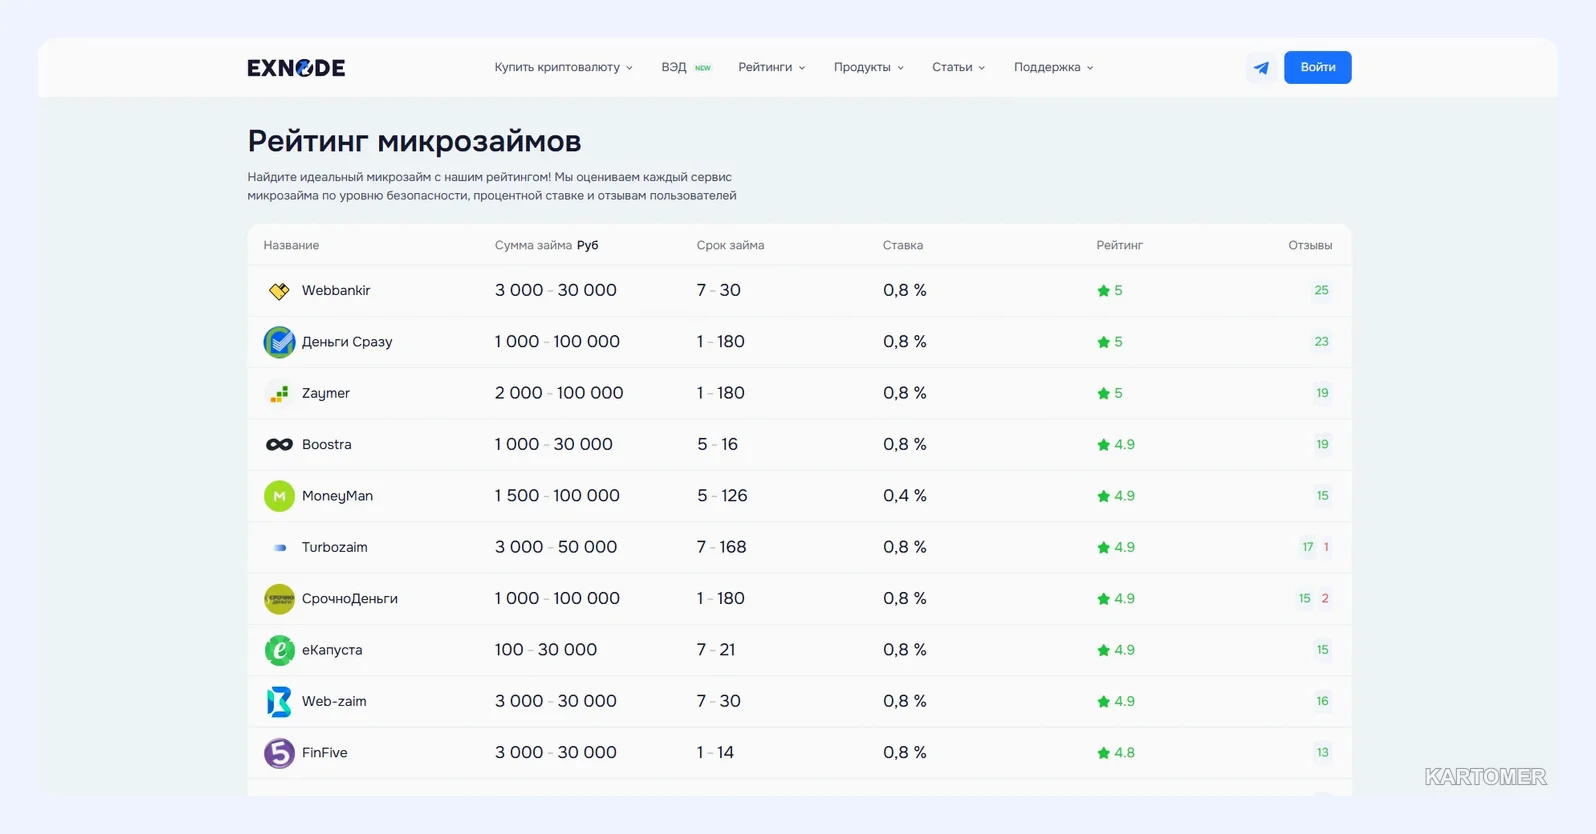
- какие МФО из популярных подборок дают короткие сроки;
- как не попасть на мошенников и не получить лишних платежей.
Важно: это дорогой вид финансирования, который решает разовую проблему, но не должен становиться привычкой. Материал носит информационный характер и не является призывом брать займ.
Когда займ до зарплаты имеет смысл
Он подходит, если выполнены три условия:
- расход разовый и срочный: лечение, поломка техники, обязательный платёж;
- доход придёт в известный день и в известном размере;
- у вас нет других долгов, которые уже тяжело обслуживать.
Если же зарплата нестабильна или платежи по другим кредитам уже съедают большую часть бюджета, новый заём лишь отодвинет проблему и добавит процентов.
Сколько стоит займ на несколько дней
Ставки в МФО обычно указывают в день. У большинства компаний из подборок — до 0,8% в день. Для коротких сроков получается так:
| Сумма | Срок | Ставка | Проценты | К возврату |
|---|---|---|---|---|
| 5 000 ₽ | 7 дней | 0,8% в день | 280 ₽ | 5 280 ₽ |
| 10 000 ₽ | 14 дней | 0,8% в день | 1 120 ₽ | 11 120 ₽ |
| 15 000 ₽ | 16 дней | 0,8% в день | 1 920 ₽ | 16 920 ₽ |
Чем короче срок, тем меньше переплата. Но обратная сторона: просрочить короткий займ легче, а штрафы и пени быстро съедят выигрыш.
Совет: если допускаете, что деньги придут на пару дней позже, сразу берите срок с запасом — досрочно вернуть можно всегда, а проценты пересчитают за фактические дни.
Какие МФО дают короткие сроки
Условия по данным подборок на ноябрь 2025 года; перед заявкой их стоит проверить на сайте компании.
1. Webbankir — для быстрой заявки
Ключевые преимущества:
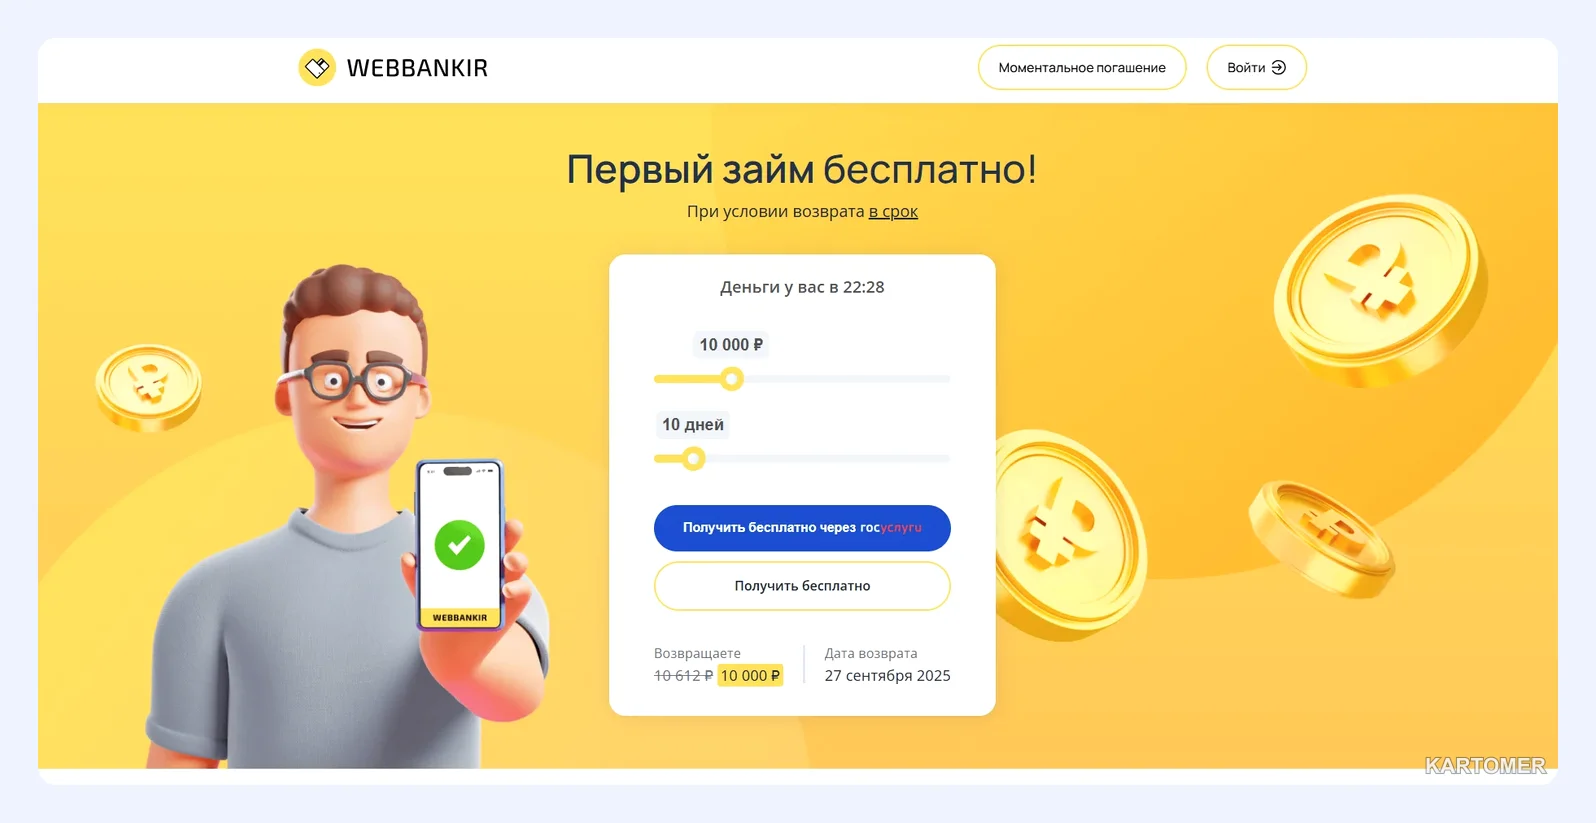
- сумма 3 000–30 000 ₽, срок 7–30 дней;
- заявка полностью онлайн.
Минусы:
- лимит для нового клиента ограничен.
2. Boostra — для небольших сумм
Ключевые преимущества:
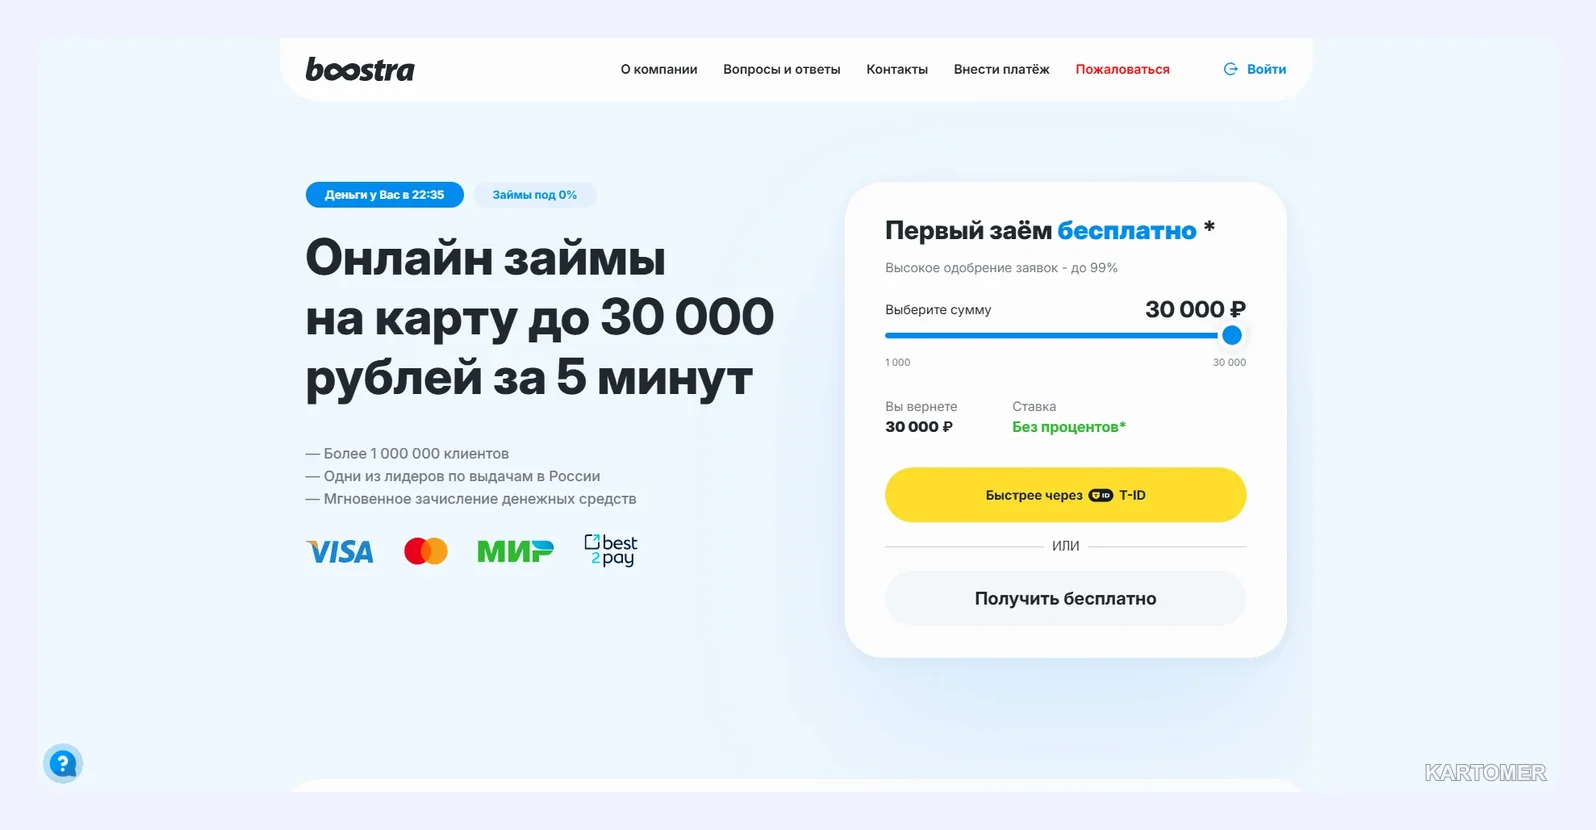
- сумма 1 000–30 000 ₽, срок 5–16 дней;
- подходит, чтобы закрыть один конкретный платёж.
Минусы:
- срок не превышает 16 дней.
3. еКапуста — для самых малых сумм
Ключевые преимущества:
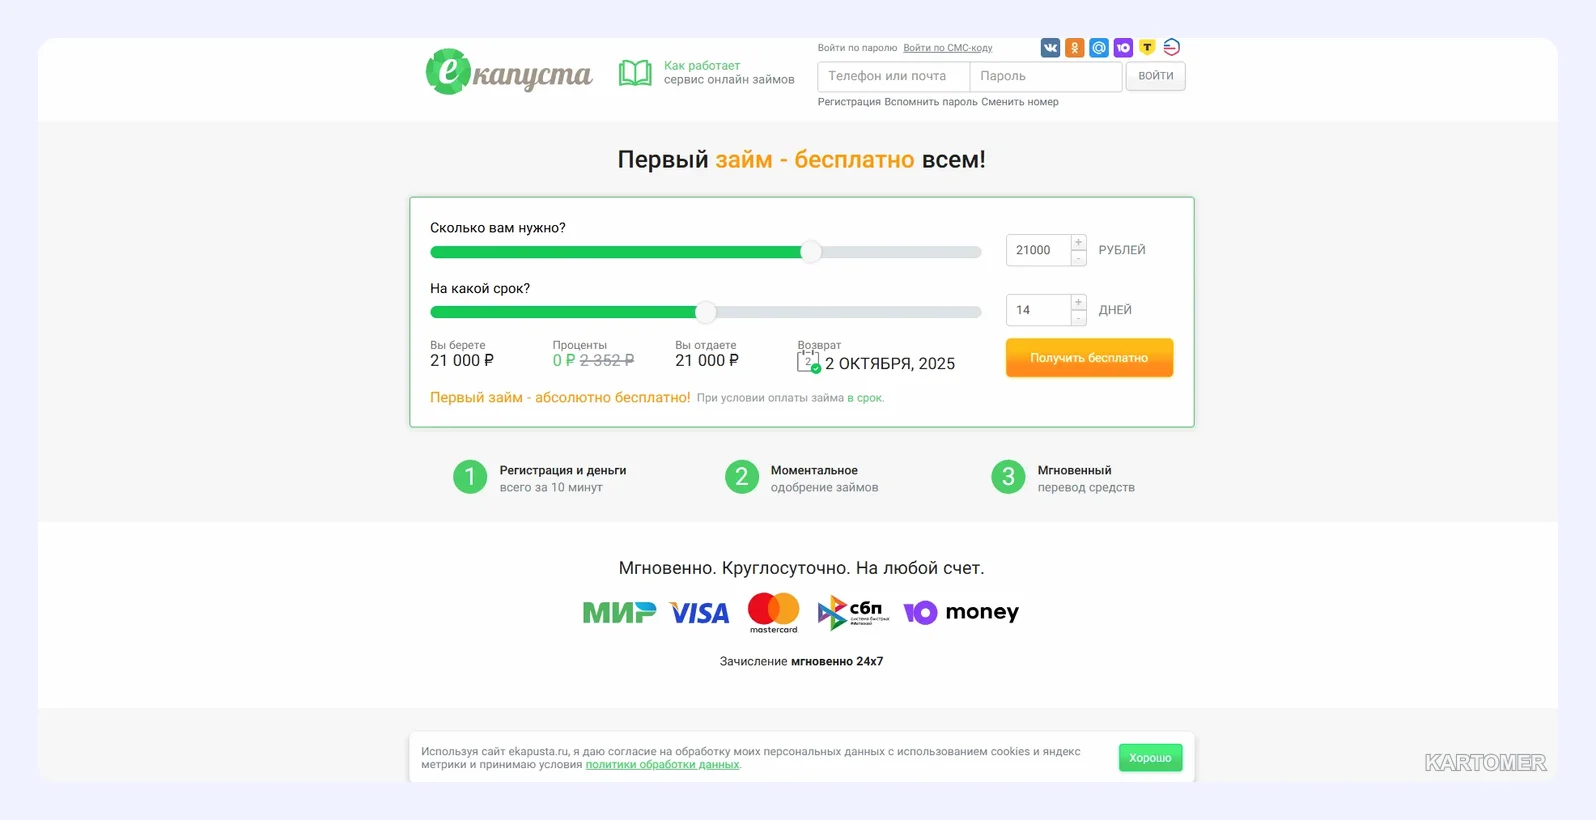
- от 100 до 30 000 ₽, срок 7–21 день;
- оформление без общения с оператором.
Минусы:
- верхняя граница срока — три недели.
4. Smartcash — для нерабочего времени
Ключевые преимущества:
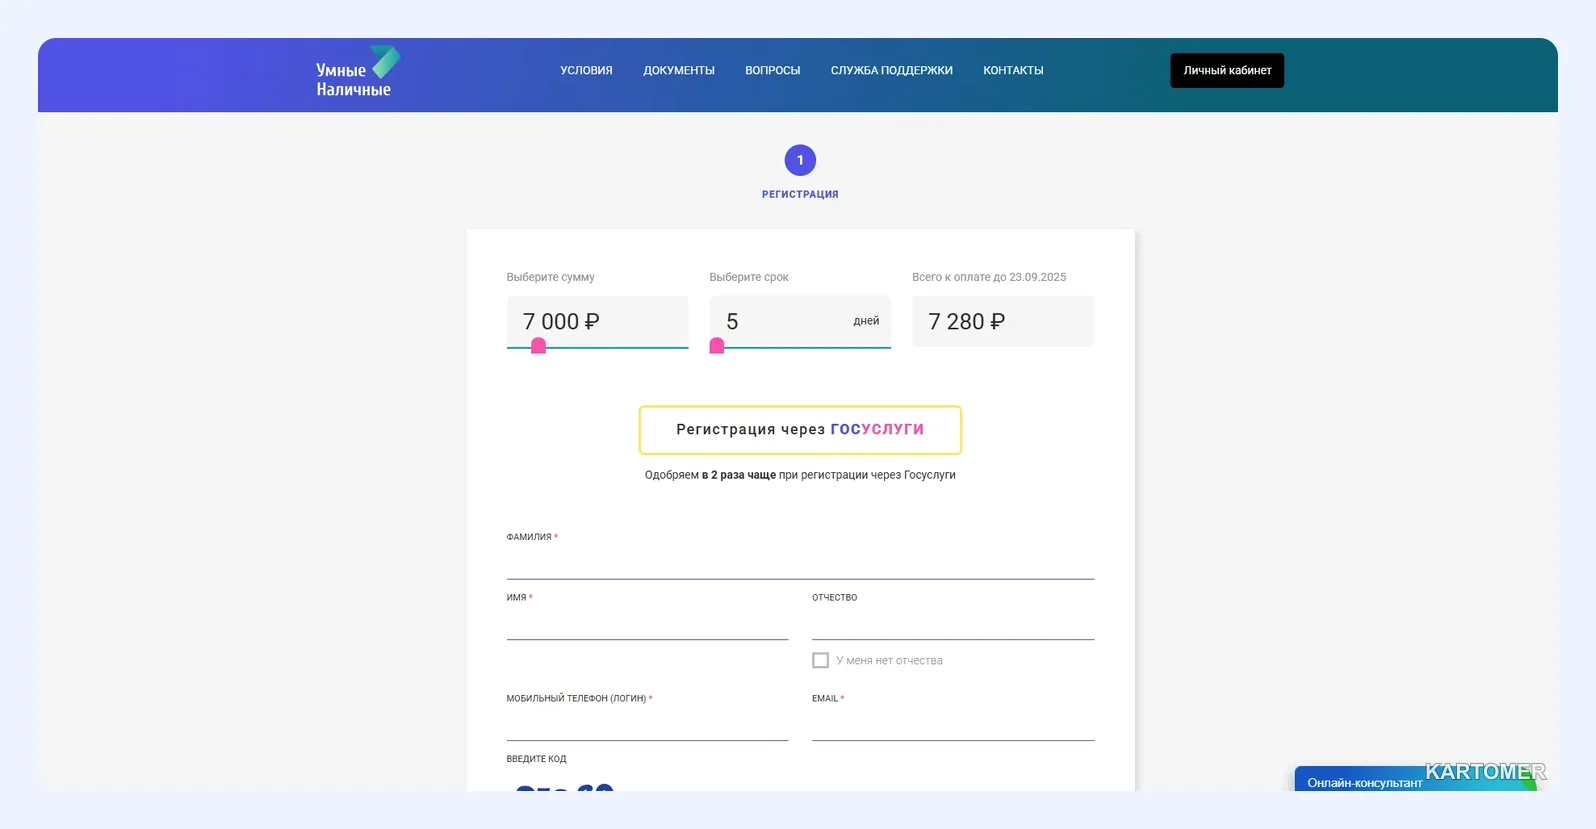
- сумма 3 000–30 000 ₽, срок 1–14 дней;
- работает ночью, в выходные и праздники.
Минусы:
- срок только до двух недель.
5. MoneyMan, Turbozaim, Деньги Сразу, СрочноДеньги, Zaymer — для запаса по времени
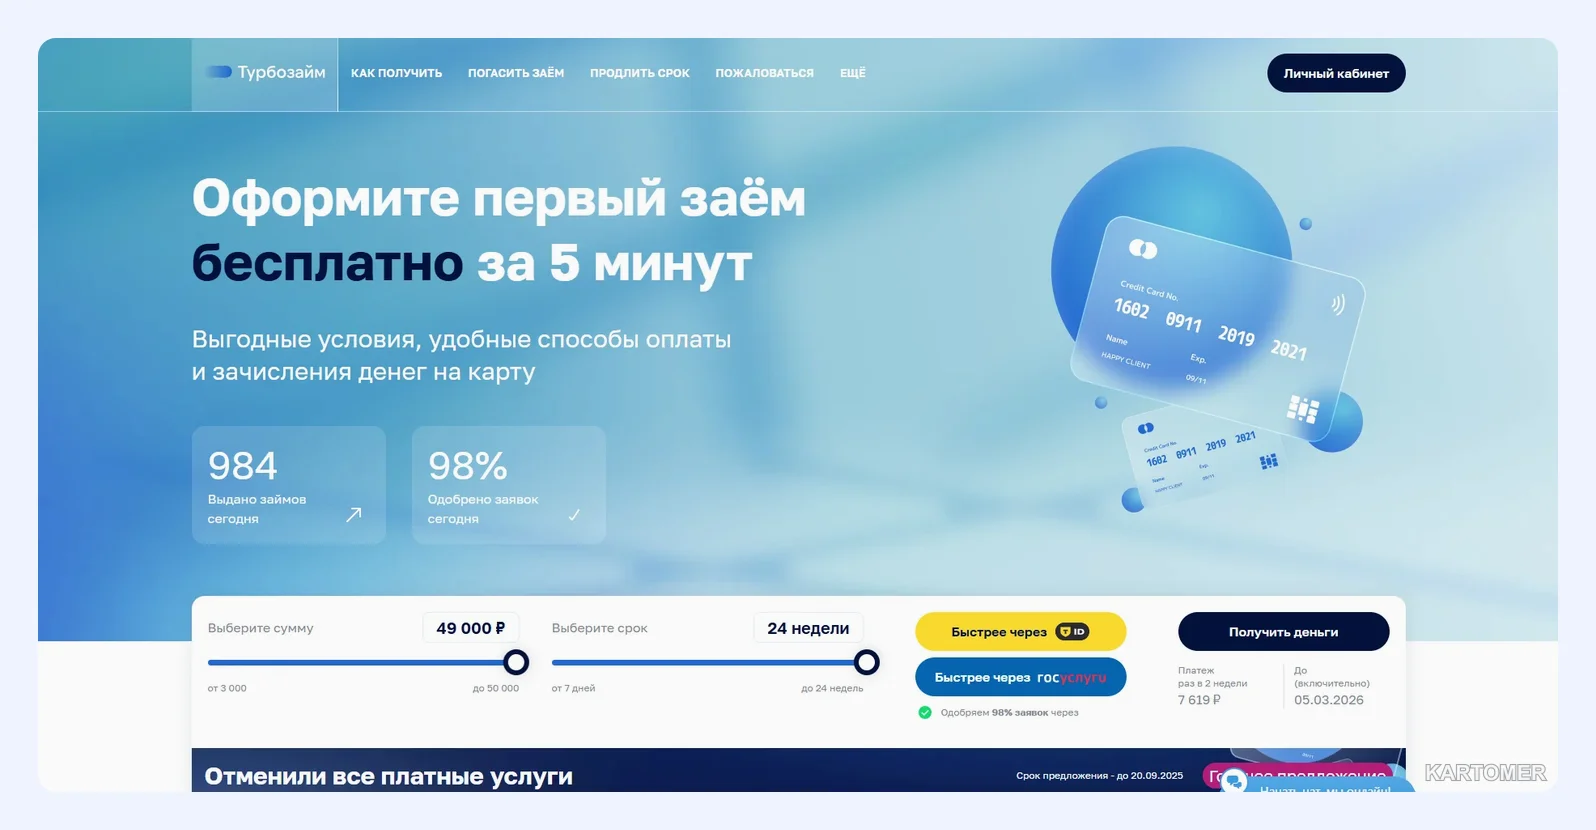
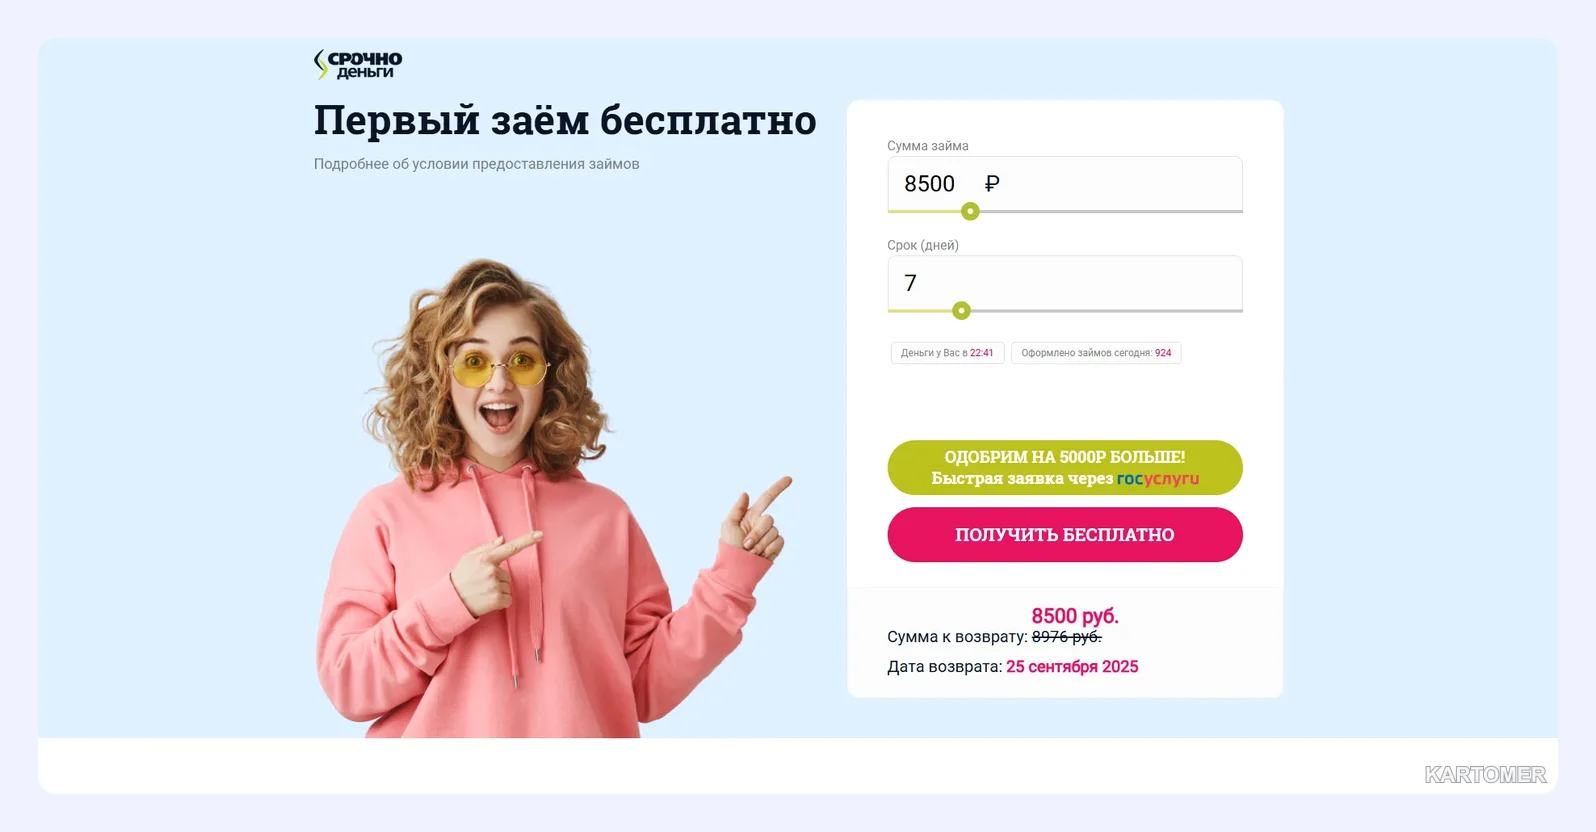
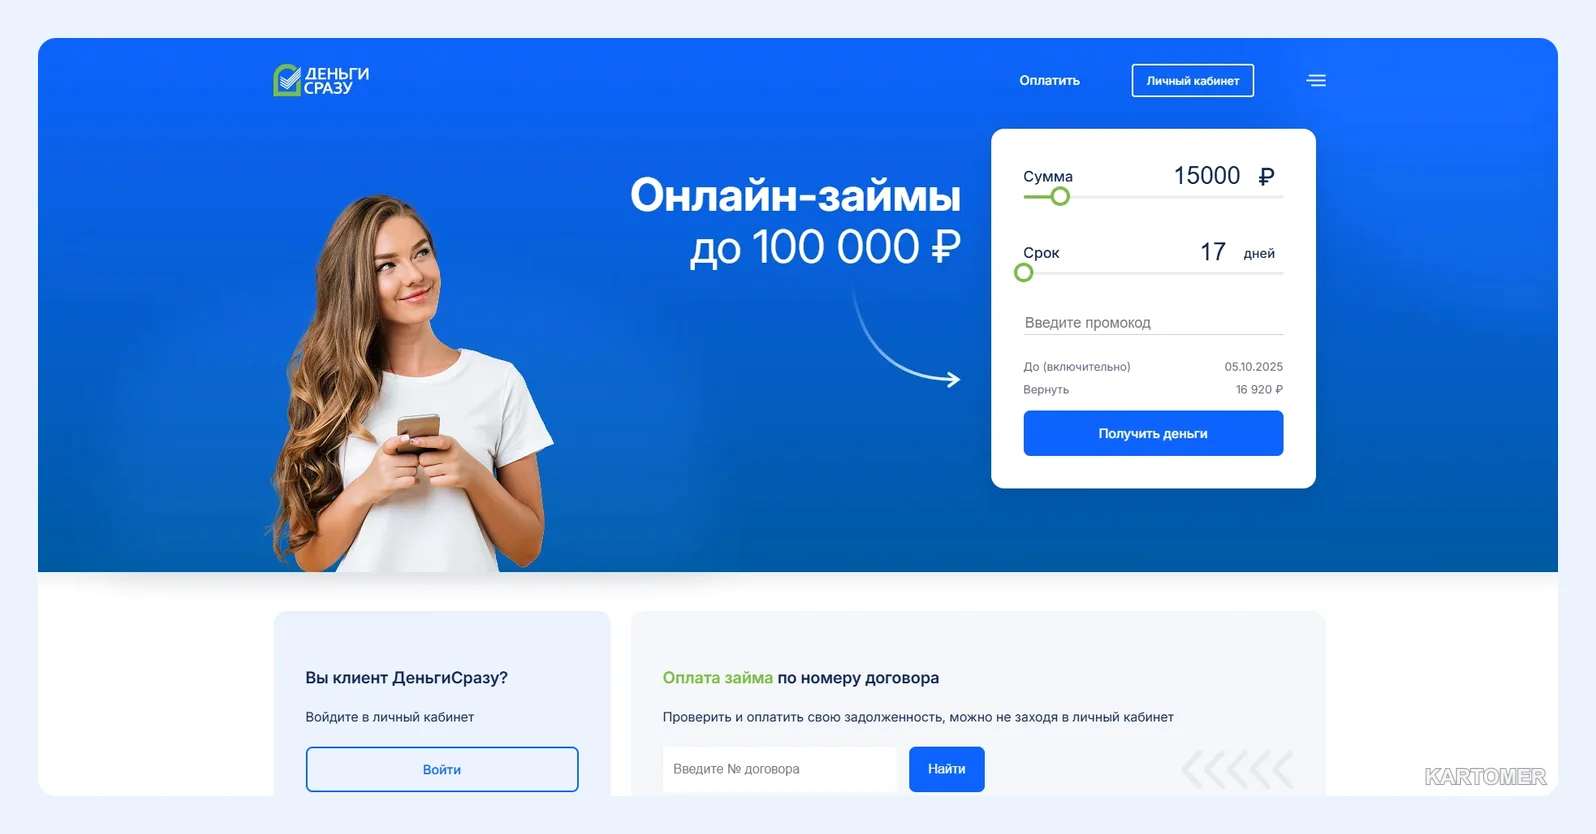
Эти компании дают более длинные сроки — от 5–7 до 126–180 дней. Они подходят, если нужна гибкость, но у MoneyMan указывают ставку 0,4–0,8% в день, а у остальных — до 0,8%. Диапазоны сумм: от 1 000 до 100 000 ₽, у Turbozaim — 3 000–50 000 ₽.
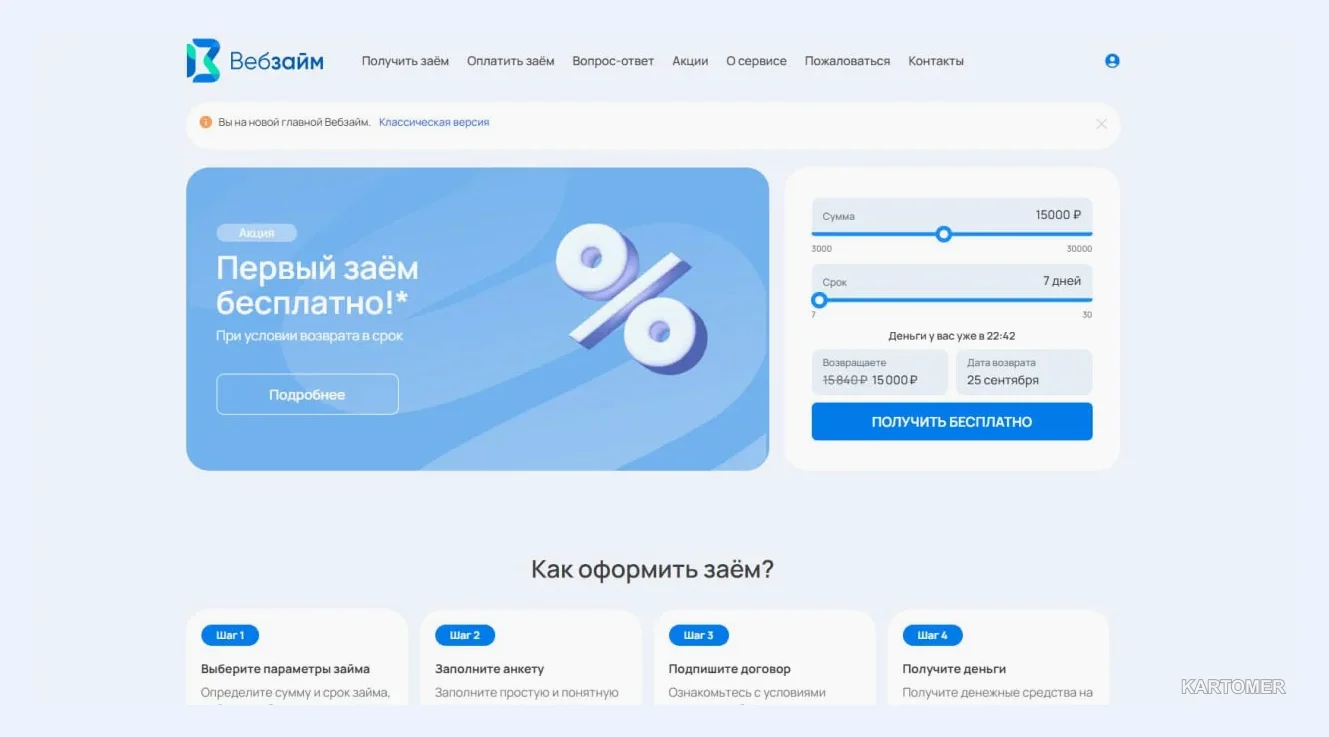
Web-zaim предлагает 3 000–30 000 ₽ на 7–30 дней с переводом на карту или по СБП.
Как оформить займ пошагово
- Выберите компанию. Проверьте её в реестре на сайте Банка России.
- Откройте официальный сайт. Вводите адрес вручную, а не переходите по рекламной ссылке или сообщению из чата.
- Подготовьте паспорт, телефон и карту на своё имя.
- Заполните анкету честно. Расхождения в данных — главная причина задержек и отказов.
- Проверьте условия. Сумма, срок, ставка, график и итог к возврату должны совпадать с тем, что вам показали на странице.
- Подпишите договор кодом из СМС. Деньги поступят на карту обычно в течение нескольких минут.
Как не переплатить
- Берите не больше, чем нужно. Каждая лишняя тысяча стоит процентов.
- Возвращайте досрочно. Проценты пересчитываются за фактические дни.
- Читайте условия «займа под ноль». Такие акции для первого займа действуют только при возврате без просрочки; одни сутки задержки отменяют льготу.
- Отключайте лишнее. Платные уведомления, страховки и подписки должны быть добровольными.
- Не пролонгируйте без необходимости. Продление — это дополнительные деньги.
Как отличить нечестную компанию
Признаки, при которых стоит остановиться:
- обещание «100% одобрения» и отсутствие договора до перевода денег;
- просьба оплатить что-либо заранее;
- нет компании в реестре Банка России;
- сайт копирует дизайн известного бренда, но адрес отличается;
- требуют сообщить коды из СМС или CVV-код карты.
Плюсы и минусы формата
Ключевые преимущества:
- решение за несколько минут;
- минимум документов;
- работает круглосуточно.
Минусы:
- высокая стоимость в пересчёте на год;
- риск долговой нагрузки при частом использовании;
- просрочка быстро увеличивает долг.
Итоги
✅ Займ до зарплаты — решение для разовой срочной траты с известной датой возврата.
✅ Неделя на 10 000 ₽ при ставке 0,8% в день стоит около 560 ₽, а за две недели — уже 1 120 ₽.
✅ Проверяйте компанию в реестре и заходите на сайт напрямую.
✅ Берите минимальную необходимую сумму и погашайте досрочно, если можете.
Какой вариант выбрать?
- Нужна небольшая сумма на 5–10 дней → займ с коротким сроком, например в Boostra или еКапуста.
- Деньги нужны ночью или в выходные → круглосуточный сервис вроде Smartcash.
- Не уверены, когда придут деньги → компания с длинным сроком и возможностью досрочного возврата.
- Нужно больше 50 000 ₽ → сравните с банковским кредитом.
Частые вопросы
Можно ли взять займ до зарплаты с плохой кредитной историей?
Часть МФО рассматривает такие заявки, но решение остаётся за автоматикой, а условия могут быть жёстче.
Что нужно для оформления?
Обычно паспорт, телефон и карта на ваше имя. Справок о доходах чаще не просят, но возраст и платёжеспособность проверяют.
Что делать, если зарплату задержали ещё сильнее?
Сразу свяжитесь с компанией до окончания срока. Лучше официально обсудить продление, чем получить просрочку.
Можно ли оформить сразу несколько займов?
Технически возможно, но это резко повышает долговую нагрузку. Сначала посчитайте, хватит ли вам ближайшего дохода на все платежи.
Заключение
Займ до зарплаты — аккуратный инструмент на несколько дней, а не источник регулярных денег. Он работает, когда есть чёткая дата возврата, небольшая сумма и проверенная компания. Всё остальное — риск, который чаще всего заканчивается просрочкой.
Посчитайте итоговую переплату, прочитайте договор и поставьте напоминание о платеже. Если сомневаетесь, отложите решение и подумайте об альтернативах. Больше полезных материалов — в блоге.
Берите ровно столько, сколько сможете вернуть, — и до зарплаты вы дойдёте без долговых сюрпризов.