Займы под 0% от лучших МФО России без скрытых комиссий
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Задержали зарплату, сломался телефон, подвернулась выгодная покупка — и деньги нужны сегодня. Реклама МФО подсказывает решение: «займ под 0 %». Это не обман, но и не бесплатный сыр без условий: нулевая ставка работает, пока вы укладываетесь в правила акции.
Разберёмся, почему МФО дают деньги без процентов, какие условия заявляют популярные компании (данные на октябрь 2025 года), как проверить «отсутствие скрытых комиссий» и что произойдёт, если вернуть заём с опозданием. Считаем на цифрах, без обещаний лёгких денег.
Вы узнаете:
- в чём логика займа под 0 % и кому он доступен;
- какие параметры заявляют десять компаний, включая Webbankir;
- как за минуту проверить, нет ли скрытых платежей;
- сколько стоит один день просрочки на простом примере.
Зачем МФО давать займ под 0 %
Для компании нулевая ставка — инвестиция в клиента. Вы пробуете сервис, видите скорость и прозрачность, а МФО оценивает, как вы платите. Если всё в порядке, следующий заём вы, скорее всего, оформите уже на стандартных условиях.
Для вас это возможность без переплаты закрыть разовый расход. Но есть три «если»:
- если вы новый клиент;
- если вернёте деньги не позже срока;
- если сумма и срок укладываются в рамки акции.
Важно: предложения «абсолютно без проверок и отказов» не стоит принимать за чистую монету. Даже самые быстрые сервисы проверяют личность и оценивают платёжеспособность.
Условия компаний: октябрь 2025 года
Названия приводим как факт для сравнения, без рекомендаций. Ставка — заявленная после окончания акции.
Компактная сводка
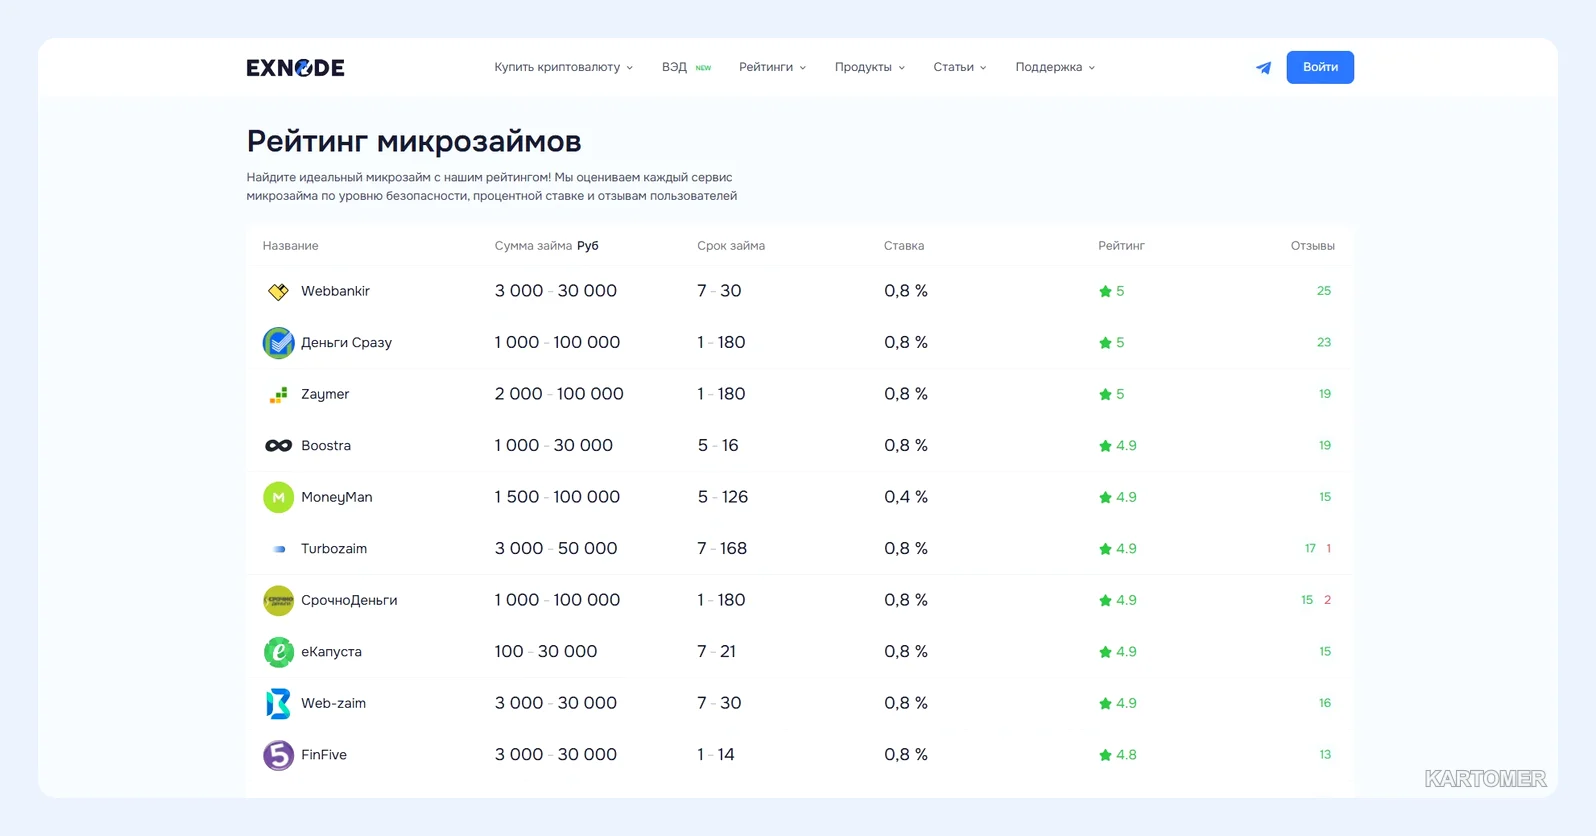
- Webbankir — 3 000–30 000 ₽, 7–30 дней, от 0,8 % в день;
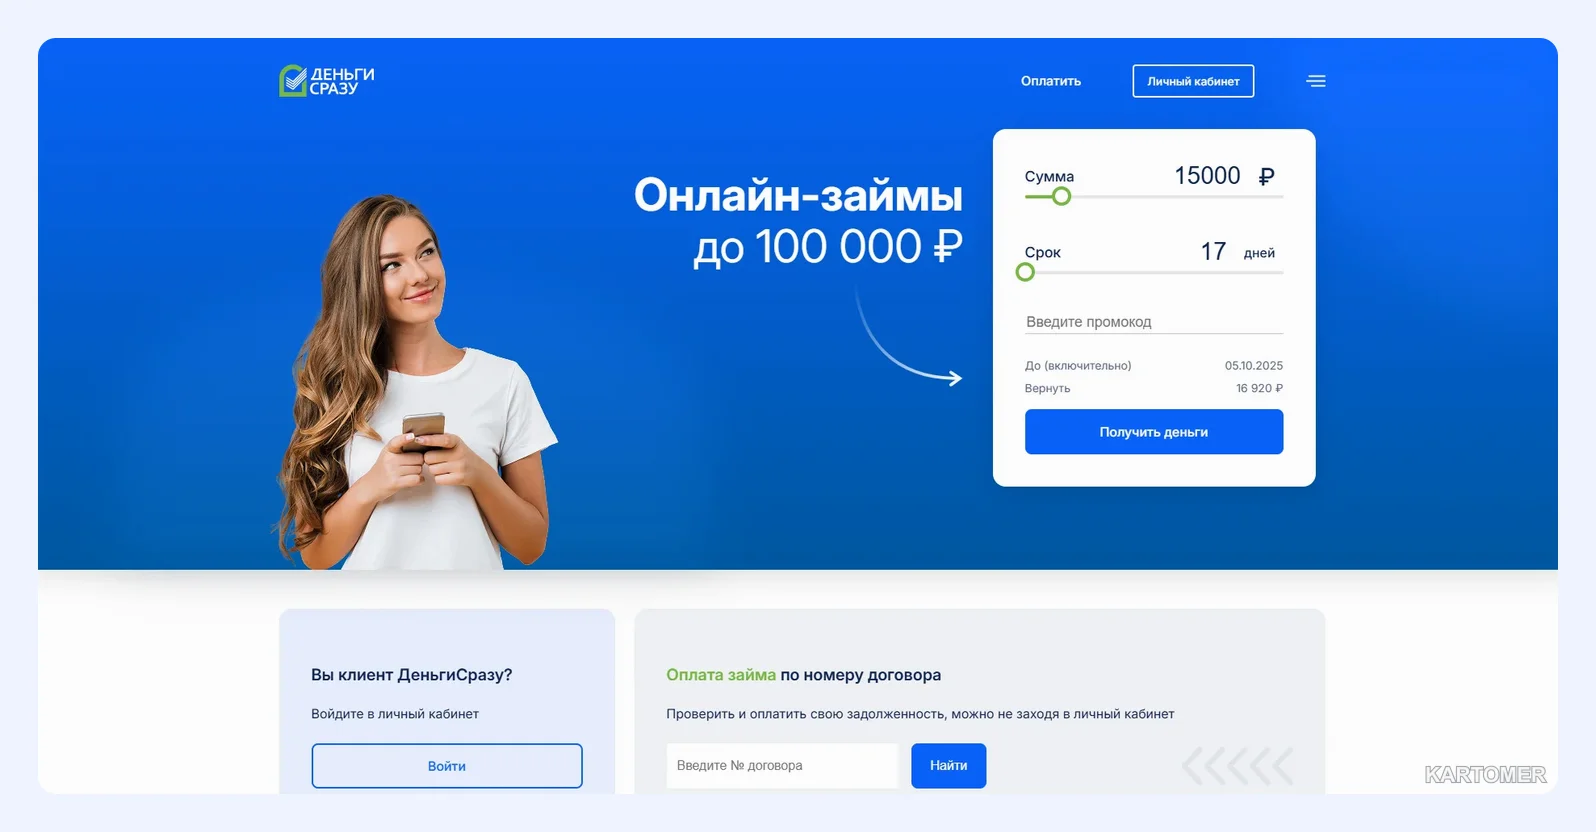
- Деньги Сразу — 1 000–100 000 ₽, 1–180 дней, от 0,8 %;
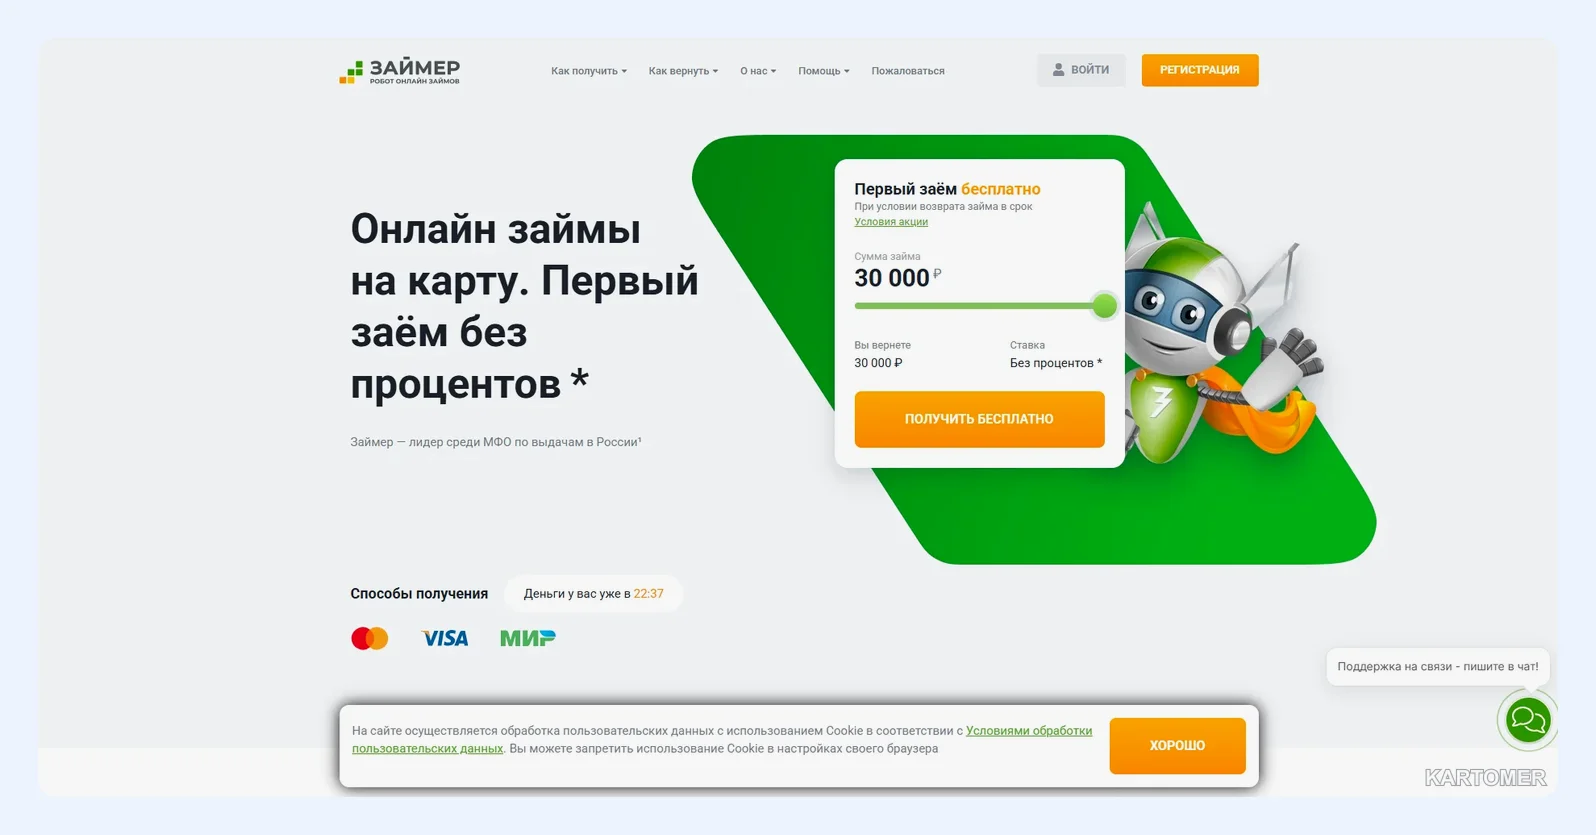
- Zaymer — 2 000–100 000 ₽, 1–180 дней, от 0,8 %;
- Boostra — 1 000–30 000 ₽, 5–16 дней, от 0,8 %;
- MoneyMan — 1 500–100 000 ₽, 5–126 дней, от 0,4 %;
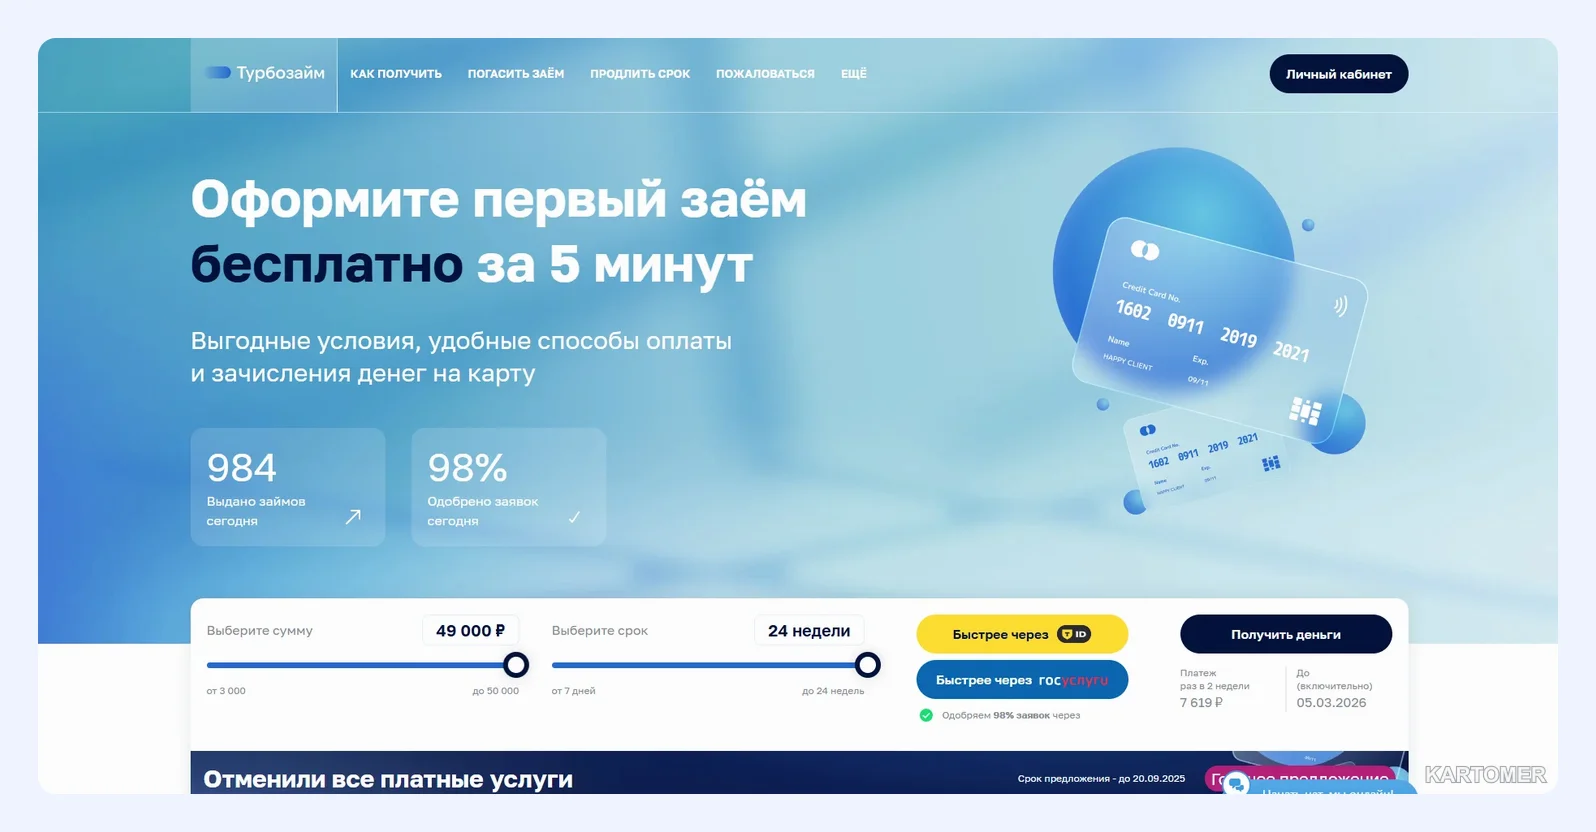
- Turbozaim — 3 000–50 000 ₽, 7–168 дней, от 0,8 %;
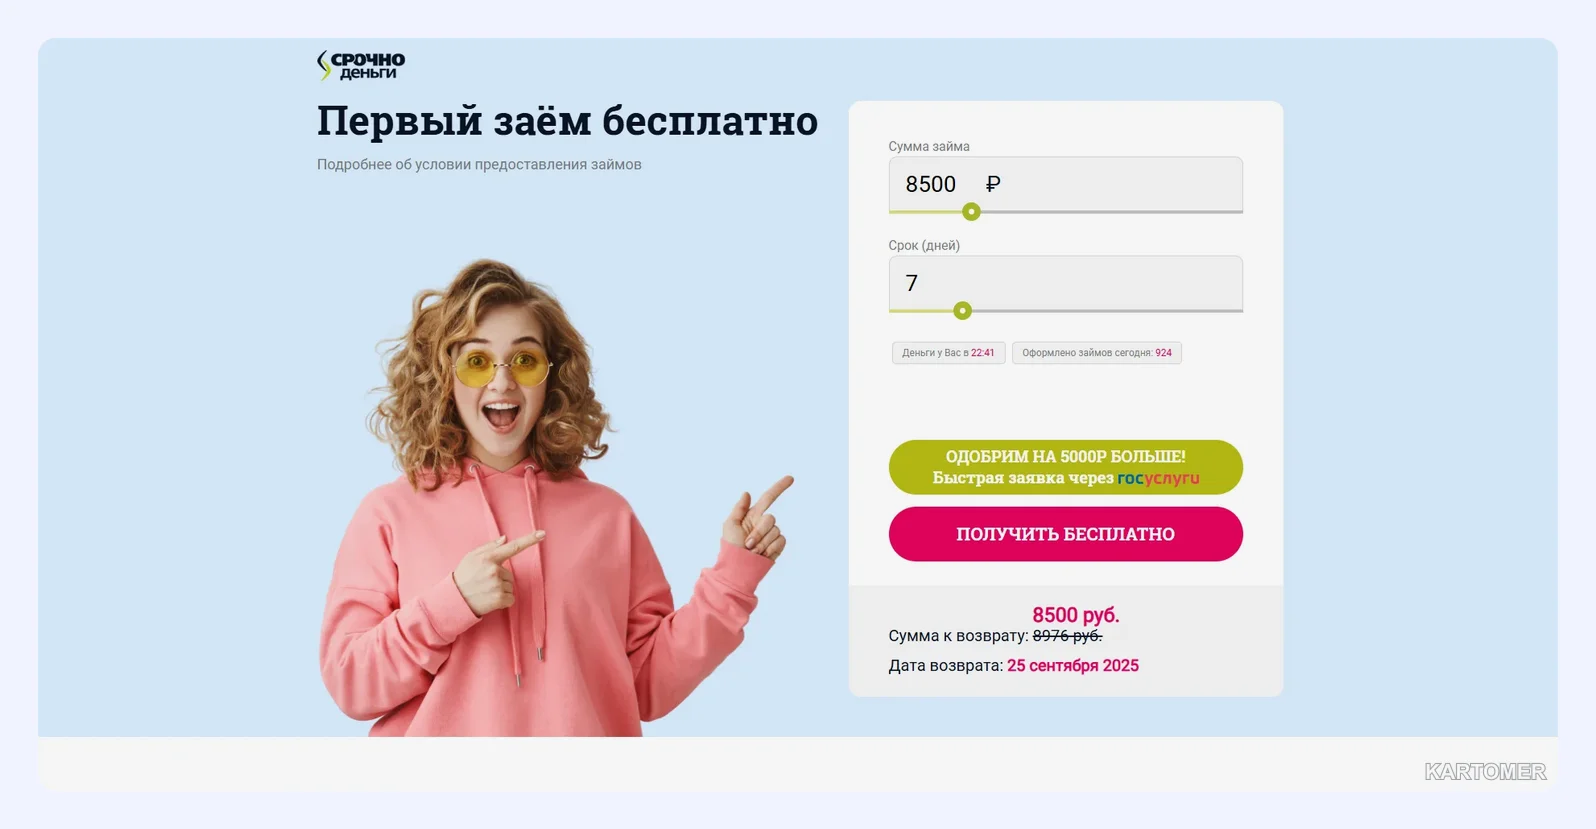
- СрочноДеньги — 1 000–100 000 ₽, 1–180 дней, от 0,8 %;
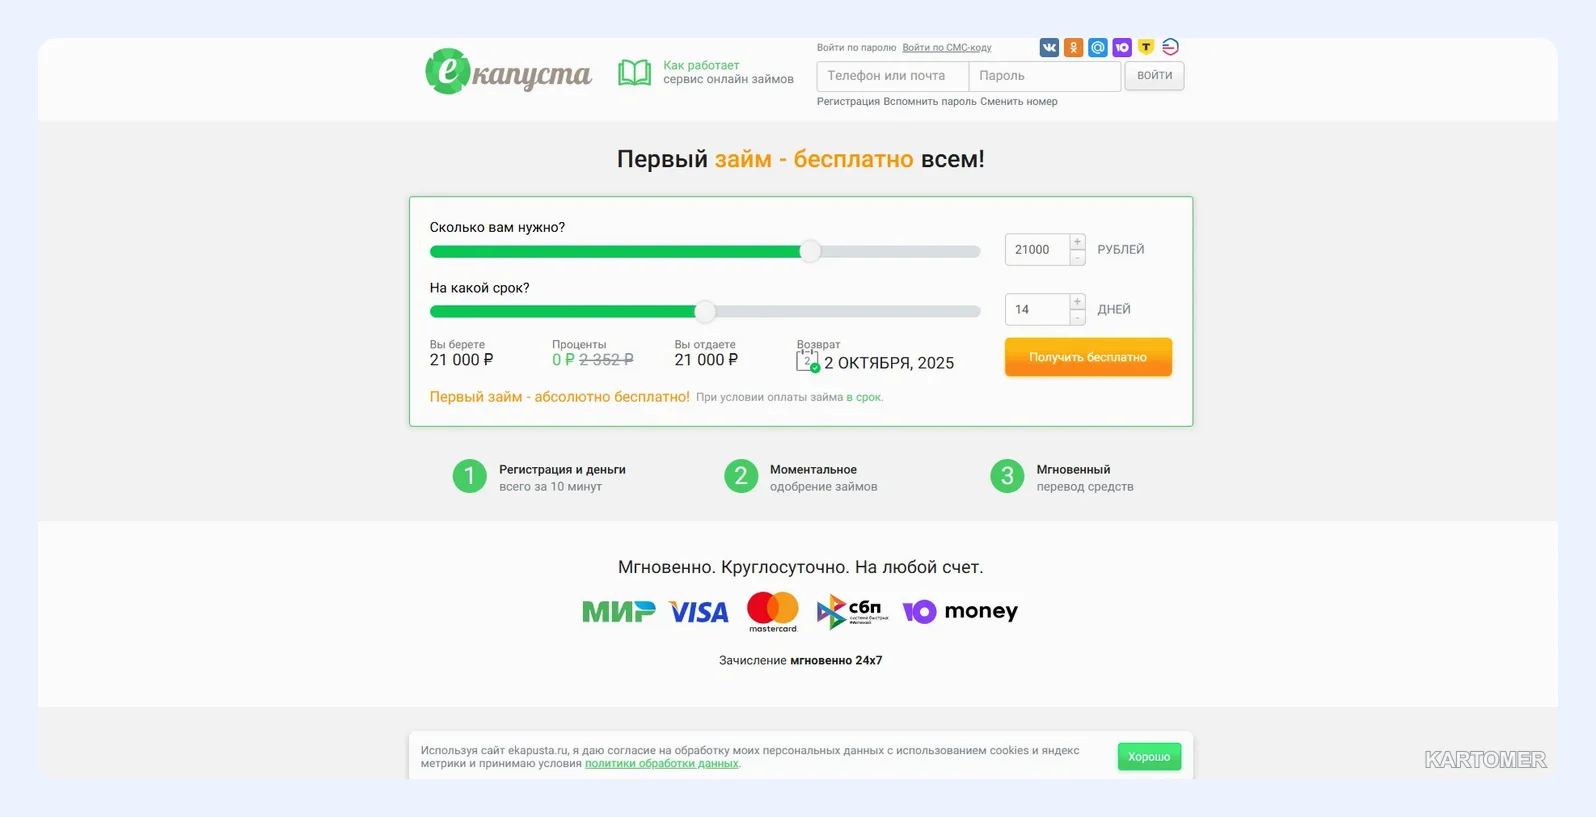
- еКапуста — 100–30 000 ₽, 7–21 день, от 0,8 %;
- Web-zaim — 3 000–30 000 ₽, 7–30 дней, от 0,8 %;
- Smartcash — 3 000–30 000 ₽, 1–14 дней, от 0,8 %.
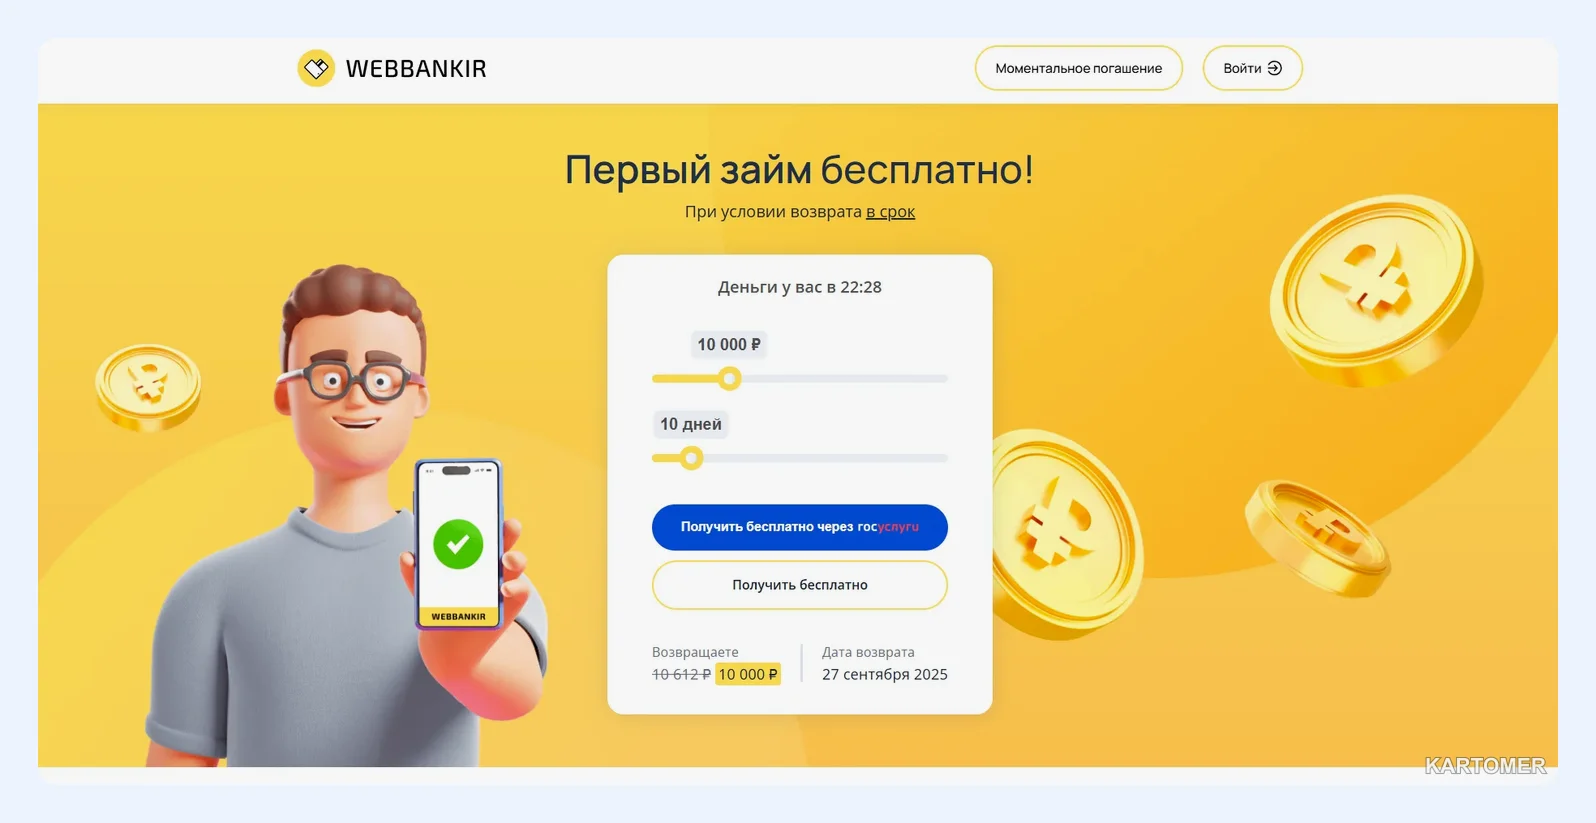
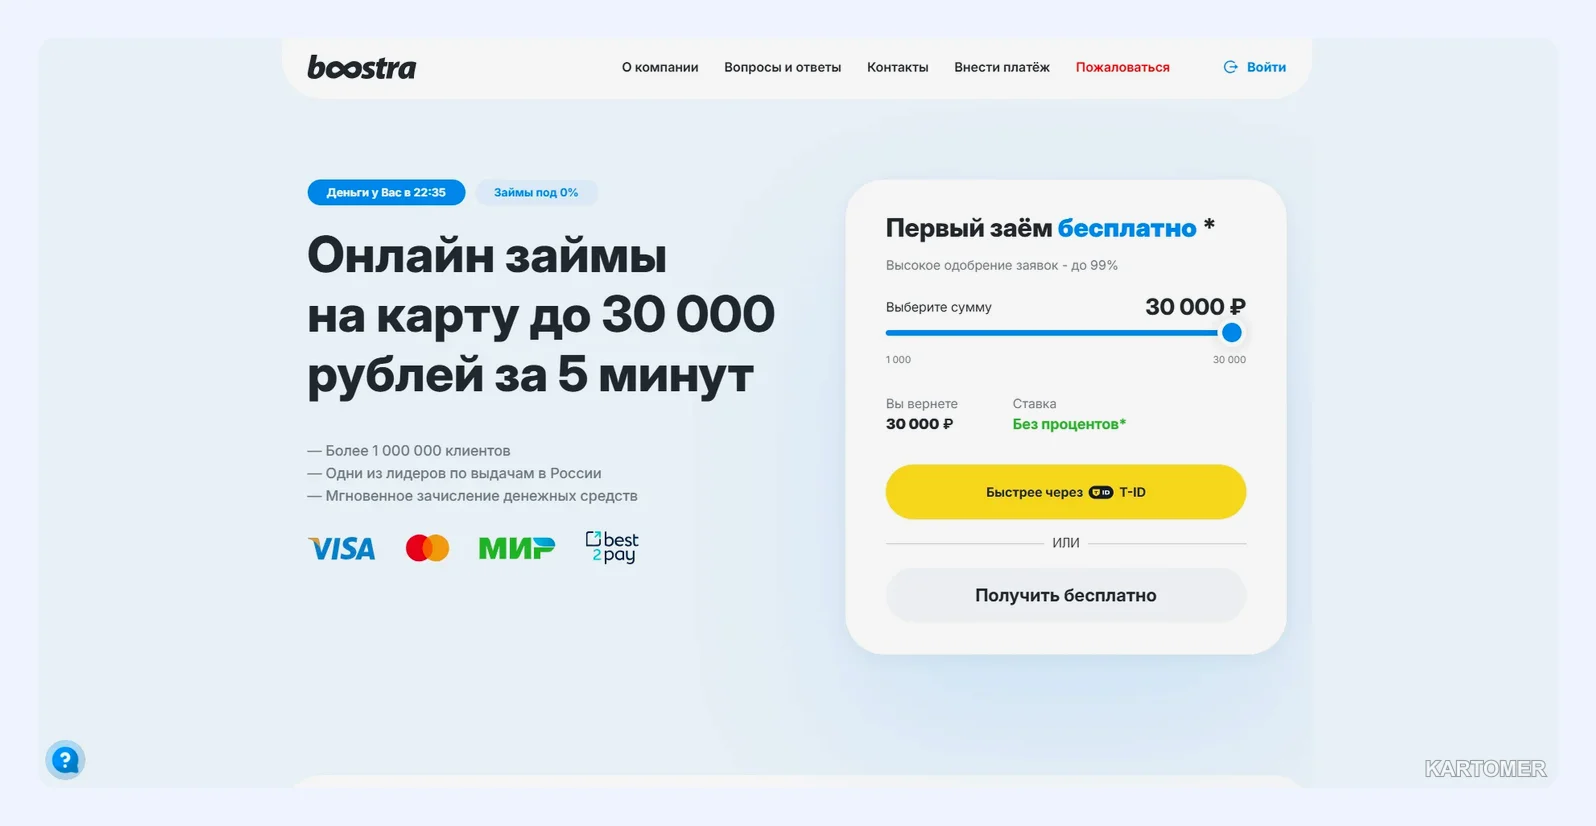
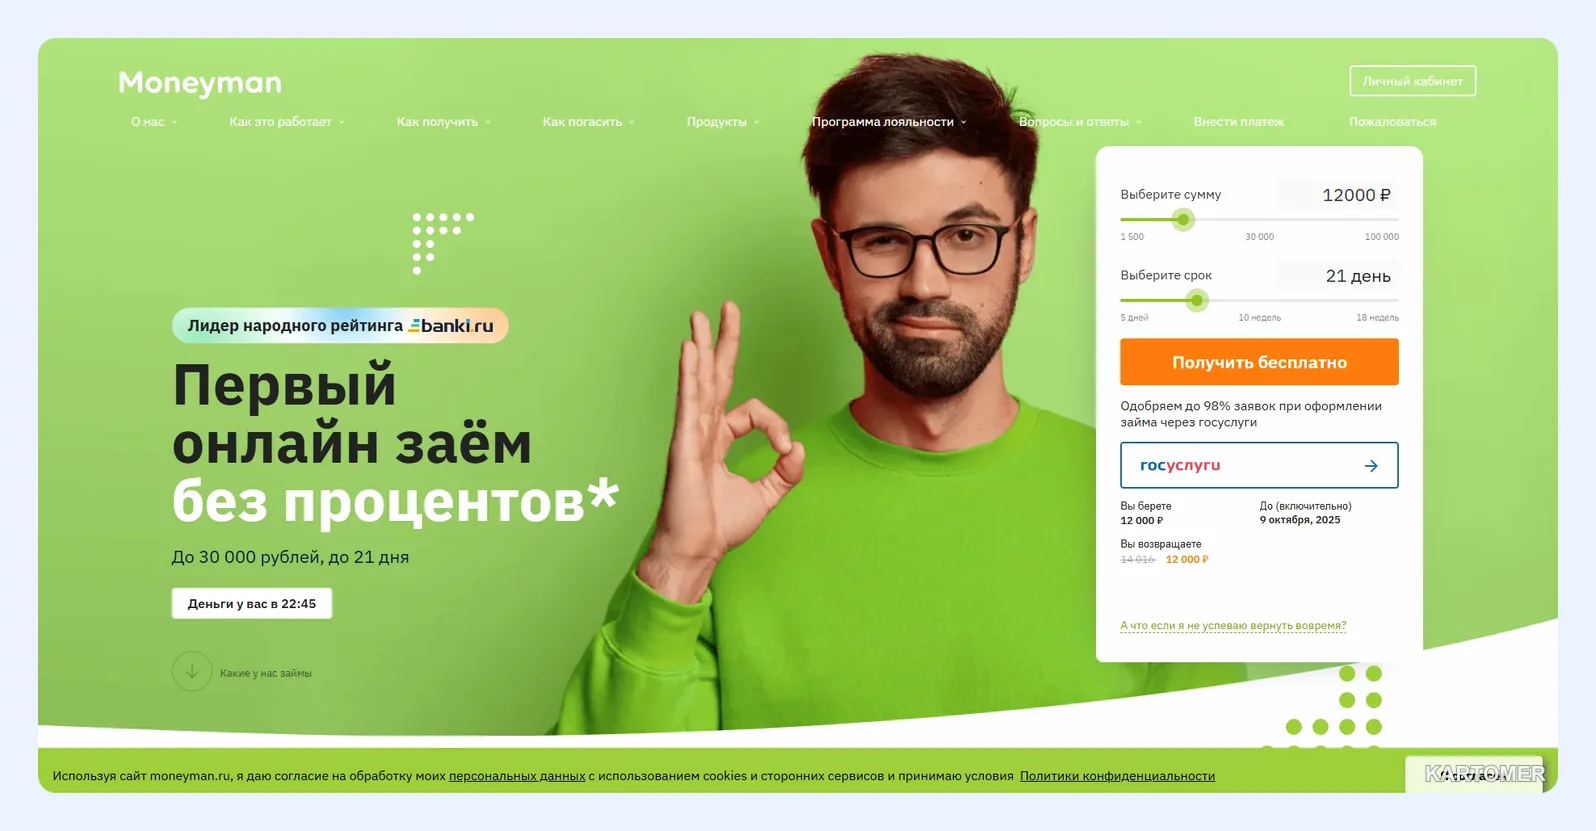
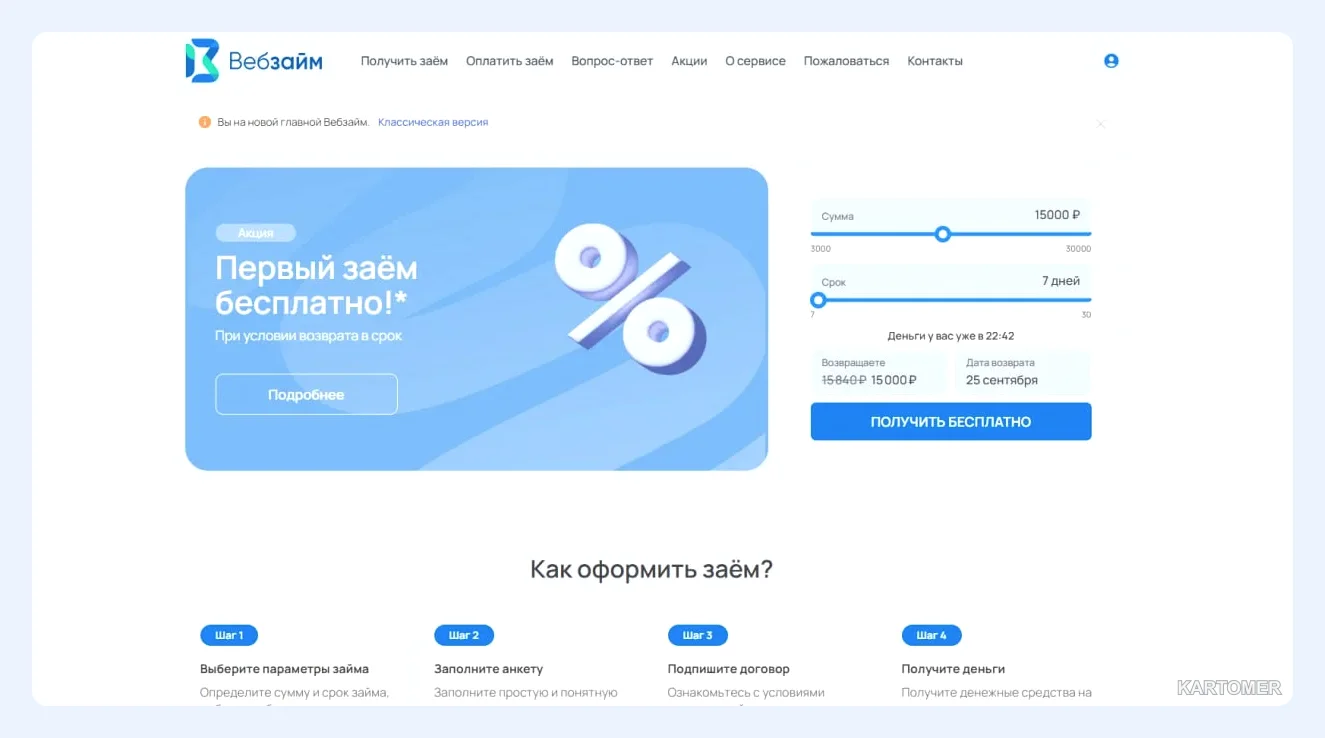
Данные на октябрь 2025 года; условия меняются, сверяйте на официальных сайтах.
Два типа предложений
Короткие займы (Boostra, еКапуста, Smartcash, Web-zaim и др.).
Ключевые преимущества:
- быстрое решение;
- небольшие суммы без залога;
- привычные онлайн-кабинеты.
Минусы:
- короткий срок, мало времени на ошибку;
- высокая дневная ставка после окончания акции.
Займы на более длинный срок (Деньги Сразу, Zaymer, MoneyMan, Turbozaim, СрочноДеньги).
Ключевые преимущества:
- срок до нескольких месяцев;
- большие лимиты.
Минусы:
- на длинном сроке переплата накапливается;
- нулевая ставка обычно касается только части срока или первой суммы.
Сколько стоит просрочка: пример расчёта
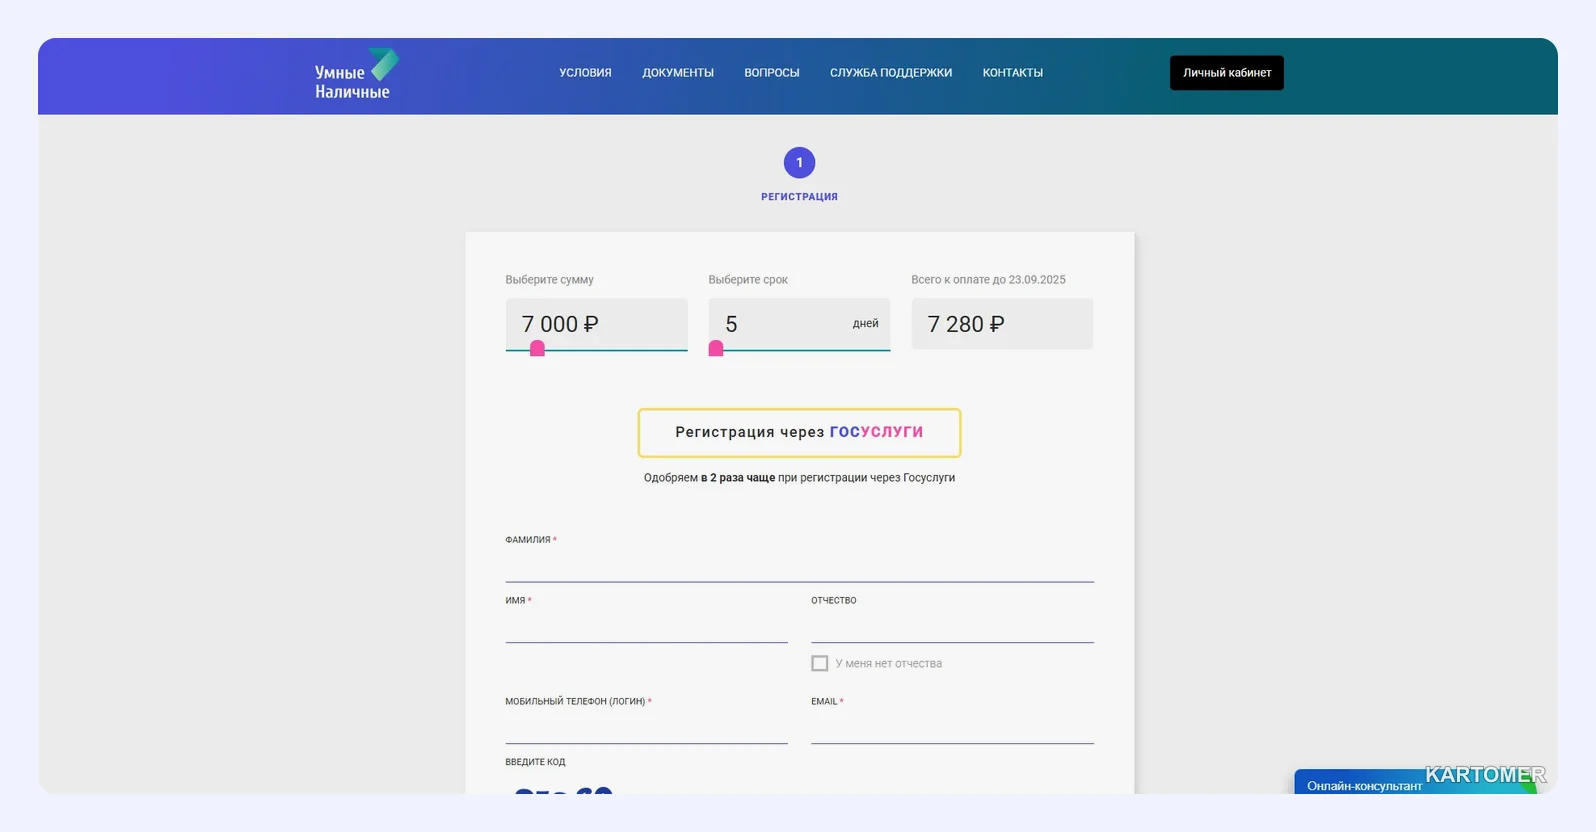
Чтобы почувствовать цену ошибки, возьмём условный пример. Заём 10 000 ₽ при ставке 0,8 % в день после окончания акции. Один день стоит 80 ₽, неделя — около 560 ₽, две недели — около 1 120 ₽. Цифры упрощённые: реальный расчёт зависит от договора, пеней и ограничений закона. Но видно главное: если нулевой период закончился, деньги быстро дорожают.
Помните о лимите закона: по краткосрочным займам общая сумма начислений не должна превышать установленный предел, но даже в этих рамках переплата заметна.
Как оформить заём пошагово
- Проверьте МФО в реестре Банка России.
- Откройте официальный сайт из своей закладки, а не по рекламной ссылке.
- Задайте сумму и срок и убедитесь, что к возврату указана ровно взятая сумма.
- Заполните анкету. ФИО, телефон, паспорт, карта.
- Подтвердите личность кодом из SMS или фотографией.
- Дождитесь решения. Деньги обычно поступают в течение нескольких минут.
- Откройте договор и сохраните копию.
Как выбрать МФО без скрытых платежей
- Лицензия. Организация должна быть в реестре.
- Договор. В нём чётко указаны ставка, срок, дата возврата, пени.
- ПСК. Этот показатель включает все платежи по займу. Сверяйте его с суммой возврата.
- Отзывы. Читайте независимые площадки, а не только сайт компании.
- Скорость без подвохов. Если «мгновенно», но ждут какой-то предоплаты — перед вами мошенники.
- Реквизиты. ИНН, ОГРН, адрес, телефон.
- Отсутствие допуслуг. Платные SMS-пакеты и «страховки по умолчанию» должны отключаться.
Как вернуть заём и не испортить репутацию
- Платите за день-два до срока.
- Используйте только личный кабинет, приложение или привязанную карту.
- Сохраняйте чеки.
- Не берите новый заём, пока не закрыли прежний.
- Если не успеваете, свяжитесь с МФО заранее.
Итоги
✅ Нулевая ставка — условие акции для новых клиентов, а не бессрочная льгота.
✅ Просрочка превращает заём в обычный с высокой дневной ставкой.
✅ Проверяйте реестр, договор и ПСК, чтобы избежать скрытых платежей.
✅ Не берите больше, чем сможете вернуть в срок.
Какой вариант выбрать?
- Нужна небольшая сумма на 1–2 недели → короткий заём в рамках акции.
- Нужен срок подольше → заём на месяцы, но с расчётом переплаты.
- Уверенности в возврате нет → лучше отказаться от займа.
- Нужны наличные → компания с офисом или пунктом выдачи.
Частые вопросы
Займ под 0 % — это действительно без комиссий?
Если договор не содержит платных услуг, переплаты нет. Но убедитесь в этом по тексту договора и ПСК.
Что будет, если вернуть на следующий день после срока?
Скорее всего, начнутся проценты и пени по стандартной ставке. Подробнее смотрите в договоре.
Можно ли взять второй займ под 0 %?
Обычно акция одноразовая. Условия повторных займов компания публикует в тарифах.
Влияет ли займ на кредитную историю?
Да: информация передаётся в бюро. Своевременное погашение — плюс, просрочка — минус.
Как отличить настоящую МФО от мошенников?
Проверить реестр, сверить реквизиты и не платить ничего до получения денег.
Заключение
Займ под 0 % — разумный инструмент для разовой короткой задачи, если вы заранее знаете, откуда возьмёте деньги на возврат. В остальных случаях он превращается в дорогое обязательство.
Перед оформлением рассчитайте худший сценарий: что будет, если платёж придётся сдвинуть. Другие материалы по финансам — в блоге.
Материал носит информационный характер и не является рекомендацией брать заём. Читайте договор, считайте переплату — и деньги останутся вашим помощником.