Цифровой рубль и ЦФА — в чём разница
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Слово «цифровой» в названии сбивает с толку: многие считают, что цифровой рубль и ЦФА — это одно и то же, просто в разных упаковках. На деле это принципиально разные вещи, и перепутать их — значит неверно понять, зачем они нужны и чем рискует владелец.
Разберём простыми словами, что такое цифровой рубль, что такое ЦФА, кто их выпускает, зачем они вам и по какому графику банки подключаются к цифровой валюте.
Вы узнаете:
- что такое цифровой рубль и почему это именно деньги;
- что такое ЦФА и почему это актив для инвестиций;
- как сравнить эти инструменты по пунктам;
- когда и какие банки обязаны подключиться к цифровому рублю.
Цифровой рубль: новая форма денег
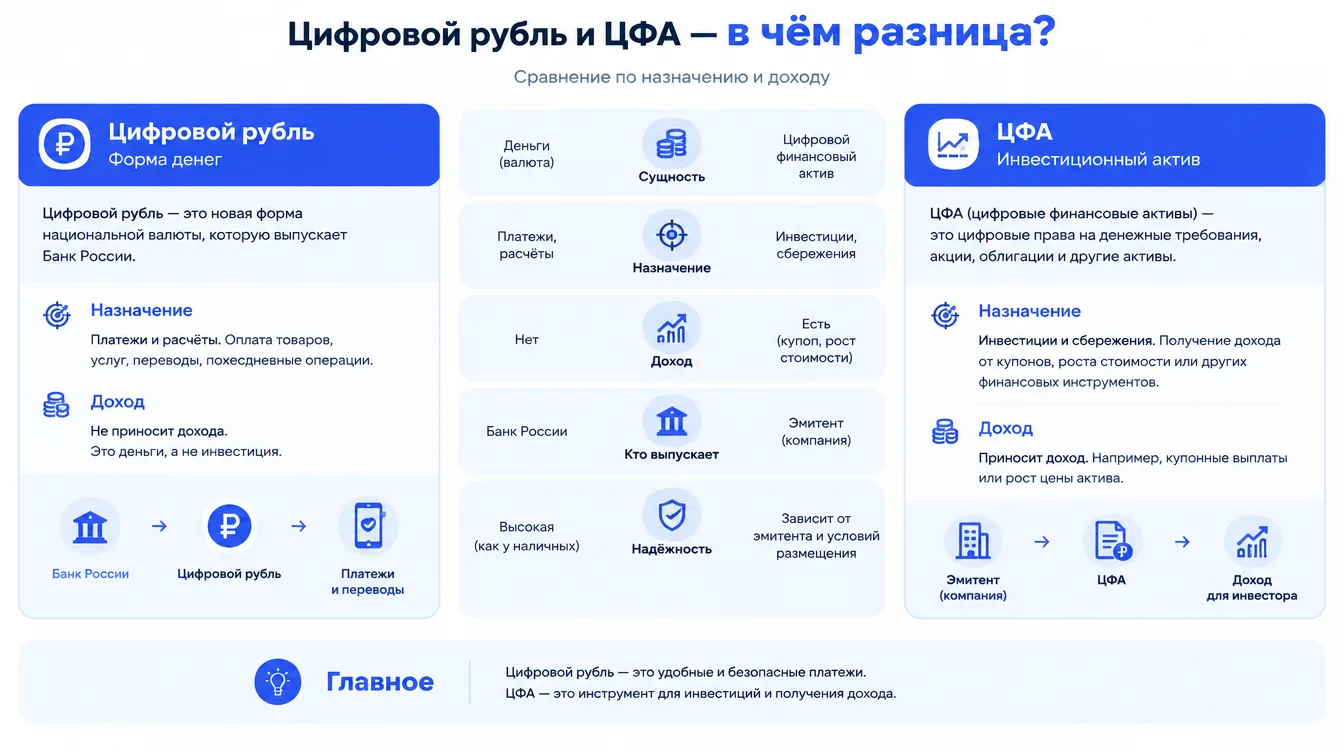
Это национальная валюта в электронном виде, которая существует рядом с наличными и обычными безналичными рублями на банковских счетах. Эмитент один — Банк России, и учёт ведётся на его платформе. Назначение у инструмента платёжное: расплачиваться в магазинах и отправлять переводы.
Основные свойства:
- работа без интернета в офлайн-режиме;
- для обычных граждан пользование бесплатно;
- проценты на остаток не начисляются.
По сути, вы получаете тот же рубль в другом формате. Копить на нём ради роста бессмысленно: сумма сама не увеличится.
ЦФА: цифровое право для вложений
ЦФА расшифровывается как цифровые финансовые активы. Выпуск ведут коммерческие компании, а размещение идёт через операторов информационных систем, включённых в реестр регулятора. Денег здесь нет: вы приобретаете право — например, требование вернуть сумму с процентами либо долю в стоимости золота или недвижимости.
Для покупателя это инструмент вложения со своими параметрами:
- заявленный доход;
- дата погашения;
- вероятность убытков из-за рынка или проблем эмитента.
Важно: обещанный доход — это условие выпуска, а не гарантия. Как оценить его в цифрах, показано в материале о расчёте доходности, а общие правила безопасности собраны там же.
Сравнение
| Критерий | Цифровой рубль | ЦФА |
|---|---|---|
| Что это | Деньги, форма рубля | Инвестиционный актив, цифровое право |
| Кто выпускает | Банк России | Частные компании через операторов |
| Для чего | Платежи и переводы | Вложение денег |
| Доход | Не начисляется | Возможен, но не гарантирован |
| Риск | Как у обычных денег | Рыночный и риск эмитента |
| Офлайн-режим | Предусмотрен | Нет |
Короткая формула: цифровой рубль — чтобы платить, ЦФА — чтобы инвестировать.
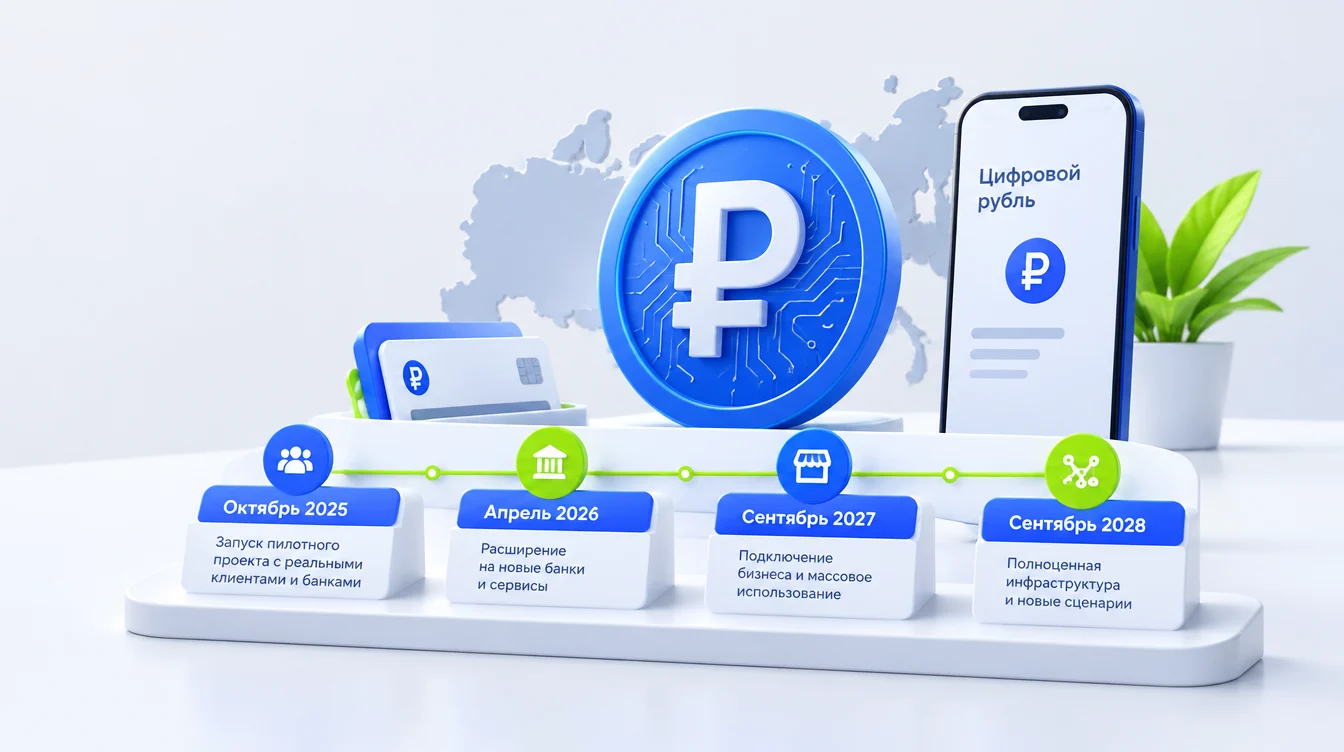
Когда банки подключаются к цифровому рублю
Переход растянут на несколько лет и идёт группами. Данные приведены по сведениям Банка России на сентябрь 2026 года и могут быть скорректированы, поэтому сверяйте график на официальном сайте регулятора.
- С 1 сентября 2026 года операции запускают самые крупные системно значимые банки, в числе которых Сбербанк, ВТБ, Газпромбанк, Альфа-Банк и Т-Банк.
- К 1 сентября 2027 года присоединяются кредитные организации с универсальной лицензией.
- К 1 сентября 2028 года очередь доходит до банков с базовой лицензией и небанковских кредитных организаций.
Для торговли предусмотрены свои требования. Магазины и сервисы с выручкой выше 120 млн ₽ в год должны принимать цифровой рубль уже с 1 сентября 2026 года. У малого бизнеса и ИП приём остаётся делом выбора.
Чаще всего путают
Цифровой рубль принесёт доход?
Нет. Он создан для платежей, процент по остаткам не начисляется.
ЦФА — это цифровая валюта?
Нет. Это цифровое право, которое можно купить и погасить по условиям выпуска.
Один заменит другой?
Нет. Цифровой рубль не заменяет и не конкурирует с ЦФА, у них разные задачи.
Итоги
✅ Цифровой рубль — форма национальной валюты, а не инвестиционный инструмент.
✅ ЦФА выпускают частные компании, это цифровые права с доходностью и риском.
✅ Цифровой рубль внедряют по этапам: с 1 сентября 2026, затем до 2027 и 2028 годов.
✅ Доход есть только у ЦФА, но он не гарантирован.
Какой вариант выбрать?
- Нужно платить и переводить деньги → цифровой рубль.
- Хотите вложить деньги на срок → ЦФА, с оценкой риска.
- Ведёте бизнес → проверьте, обязаны ли вы принимать цифровой рубль.
- Сомневаетесь → начните с изучения условий и документов.
Частые вопросы
Цифровой рубль платный?
Для граждан он бесплатный.
Можно ли хранить цифровой рубль без интернета?
Для таких случаев предусмотрен офлайн-режим.
Есть ли гарантия дохода у ЦФА?
Нет. Эмитент обещает доходность, но вы принимаете риск, что выплата не состоится.
Где следить за курсами и новостями?
Заключение
Цифровой рубль и ЦФА — не конкуренты, а разные инструменты. Первый нужен как платёжное средство, второй — как способ вложить деньги с ожиданием дохода и с реальным риском. Путать их — значит неверно оценивать цели и последствия.
Определите, зачем вам нужен инструмент: платить или инвестировать. И выбирайте осознанно — без спешки и с проверкой условий.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.