Цифровой рубль в России: суть,механизмы, перспективы и вызовы
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Слышите про цифровой рубль в новостях и не понимаете, придётся ли вам что-то делать? Заменит ли он наличные, спишут ли с него деньги без вашего ведома и нужно ли уже сейчас открывать «ещё один кошелёк»? Вокруг темы много слухов, а официальные формулировки читаются тяжело.
В этом материале объясняем простыми словами: что такое цифровой рубль, как он устроен, когда его внедряют, какие у него плюсы и риски. Данные приведены по состоянию на конец 2025 года, а сроки и правила могут уточняться, поэтому сверяйтесь с сайтом Банка России и вашего банка.
Вы узнаете:
- чем цифровой рубль отличается от наличных, безналичных денег и криптовалюты;
- как открыть кошелёк, пополнить его и расплатиться;
- каков график внедрения для банков, бизнеса и бюджетных выплат;
- какие плюсы, риски и мифы связаны с новой формой денег.
Что такое цифровой рубль
Цифровой рубль — третья форма национальной валюты наряду с наличными и безналичными деньгами на счетах. Его выпускает Банк России, а хранится он в электронных кошельках на платформе регулятора.
Главные свойства:
- курс всегда 1 к 1 к привычному рублю;
- он используется для платежей и переводов — по нему нельзя оформить вклад или получить кредит;
- он дополняет другие формы денег, но не заменяет их;
- кошелёк открывается через приложение банка-участника.
Важно: цифровой рубль — это не криптовалюта. У него есть единый эмитент и гарантия государства, тогда как у криптовалют эмитента нет.
Правовая основа
Работу цифрового рубля закрепили федеральные законы о национальной платёжной системе и о Центральном банке, а также акты регулятора. Основные нормы вступили в силу 1 августа 2023 года, что открыло дорогу пилотному тестированию.
Как это работает: пошагово
- Выберите банк-участник. Кошелёк открывается через мобильное приложение банка, который подключён к платформе.
- Откройте кошелёк. Регистрация проходит в приложении, отдельный визит в отделение не нужен.
- Пополните его. Деньги переводятся с банковского счёта, по данным обзора — без комиссии.
- Платите и переводите. Переводы выполняются по номеру телефона или счёта, оплата в магазинах — по QR-коду.
- При необходимости конвертируйте обратно. Перевод между цифровыми и безналичными рублями происходит сразу и без комиссии.
Через цифровой кошелёк можно также получать выплаты — пенсии и пособия, если вы выбрали такой формат.
Сравнение форм денег
| Форма | Кто выпускает | Где хранится | Особенности |
|---|---|---|---|
| Наличные | Банк России | У владельца | Физические банкноты и монеты |
| Безналичные | Банки | На счетах в банках | Можно получать проценты, брать кредиты |
| Цифровой рубль | Банк России | В кошельке на платформе ЦБ | Для платежей и переводов, без процентов |
Преимущества
Для граждан
Ключевые преимущества:
- бесплатные переводы между физлицами;
- быстрые операции;
- хранение на платформе регулятора, а не на балансе банка;
- управление через знакомые приложения.
Для бизнеса
Ключевые преимущества:
- низкая комиссия — около 0,3% для юридических лиц;
- смарт-контракты: автоматическая оплата при выполнении условий договора;
- ускоренные расчёты с поставщиками;
- большая прозрачность для контрагентов.
Для государства
Среди заявленных целей — целевое использование средств (например, субсидий), снижение теневых операций и развитие трансграничных расчётов с дружественными странами.
Минусы и риски
Минусы:
- на остаток не начисляются проценты и нет кешбэка;
- возможны технические сбои платформы или банковских приложений;
- операции могут контролироваться плотнее, что беспокоит часть пользователей;
- пожилым людям и тем, кто не уверенно пользуется смартфоном, придётся тяжелее.
Для экономики обсуждают риск оттока средств из банков, усиление регулирования, киберугрозы и конкуренцию с финтех-сервисами.
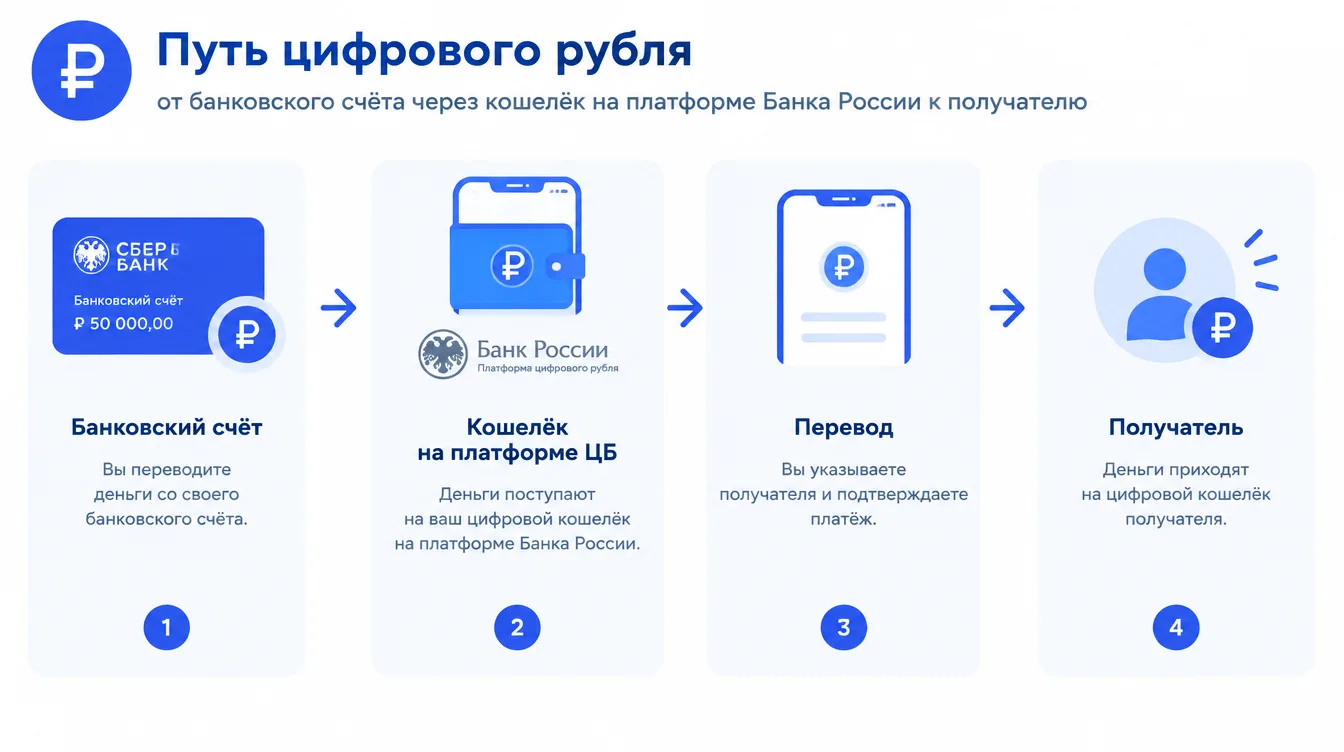
График внедрения
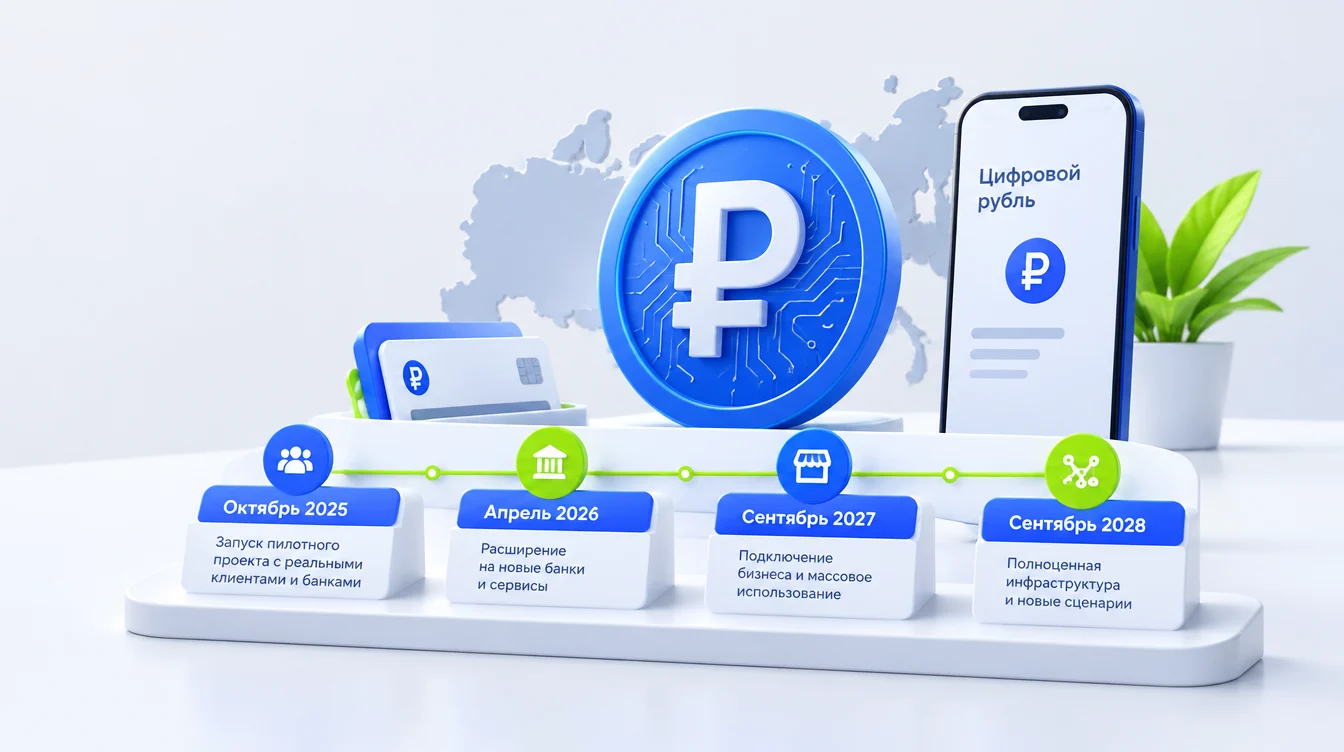
Пилот (2023–2025). Стартовал в августе 2023 года с участием 15 крупнейших банков и ограниченного числа клиентов. По данным обзора, было совершено более 100 000 операций.
Массовое внедрение.
- С 1 сентября 2026 года — обязательная поддержка для крупнейших банков (активы свыше 120 млрд рублей) и компаний с выручкой более 120 млн рублей в год.
- С 1 сентября 2027 года — расширение на банки с универсальной лицензией и компании с выручкой более 30 млн рублей.
- С 1 сентября 2028 года — подключение остальных банков и бизнеса (выручка более 20 млн рублей).
- Магазины с выручкой менее 5 млн рублей в год вправе не принимать цифровой рубль.
Бюджетные платежи. С 1 октября 2025 года — пилотное использование для части федеральных расходов; с 1 января 2026 — распространение на федеральные выплаты; в 2027 году к проекту подключатся региональные бюджеты и внебюджетные фонды.
Совет: проверьте в приложении своего банка, подключён ли он к платформе и какие функции уже доступны — график у банков может отличаться.
Мифы и реальность
- «Придётся отказаться от наличных». Нет, все формы денег сохраняются, выбор за пользователем.
- «Это криптовалюта». Нет, эмитент — Банк России.
- «Государство увидит каждую покупку». По заявлению регулятора, объём данных сопоставим с безналичными расчётами, а информация защищена банковской тайной.
Что думают россияне
По опросу ВЦИОМ за июль 2025 года, хорошо осведомлены о цифровом рубле 7% респондентов, общее представление есть у 45%. Попробовать готовы 35%, а 51% пока не хотят пользоваться. Главные опасения — снижение конфиденциальности (42%), технические сбои (38%) и отсутствие выгоды (29%). Среди плюсов называют безопасность (61%), удобство (54%) и низкие комиссии (47%).
Перспективы
Обсуждаются международные расчёты, оплата госуслуг и штрафов через единый интерфейс, автоматизированные социальные выплаты, офлайн-платежи без интернета и подтверждение личности по биометрии. Часть из этого пока на стадии тестирования.
Итоги
✅ Цифровой рубль — третья форма денег, которую выпускает Банк России.
✅ Кошелёк открывается через банк-участник, а переводы и конвертация, по данным обзора, бесплатны.
✅ Массовое внедрение стартует с 1 сентября 2026 года и продлится до 2028-го.
✅ Главные риски — конфиденциальность, сбои и отсутствие дохода на остаток.
Какой вариант выбрать?
- Для обычных ежедневных платежей → привычные карты и приложения банка.
- Для получения выплат в удобной форме → выбор формата в приложении банка.
- Для бизнеса с большим оборотом → подготовка к подключению по графику.
- Для сбережений с процентами → вклады и другие инструменты, а не цифровой рубль.
Частые вопросы
Можно ли получать проценты на цифровой рубль?
Нет, он предназначен для платежей и переводов, вклады и кредиты не предусмотрены.
Обязательно ли открывать цифровой кошелёк гражданам?
По описанной схеме внедрения обязательства касаются банков и бизнеса, для граждан выбор остаётся добровольным.
Что будет с наличными деньгами?
Они сохраняются наряду с безналичными и цифровыми рублями.
Как следить за обновлениями правил?
Проверяйте официальные сообщения Банка России и новости своего банка.
Заключение
Цифровой рубль — не замена, а новый инструмент в уже знакомой платёжной системе. Он обещает быстрые и недорогие переводы, но вызывает вопросы о приватности и надёжности инфраструктуры.
Время на привыкание есть: график растянут до 2028 года. Следите за новостями, изучайте условия вашего банка и не спешите с решениями, пока не поймёте личную выгоду. Другие материалы о платежах и финансах читайте в блоге.
Узнавайте новое заранее — и встречайте перемены в финансах подготовленными.