Где быстро оформить кредит без процентов: ТОП-12 МФО в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
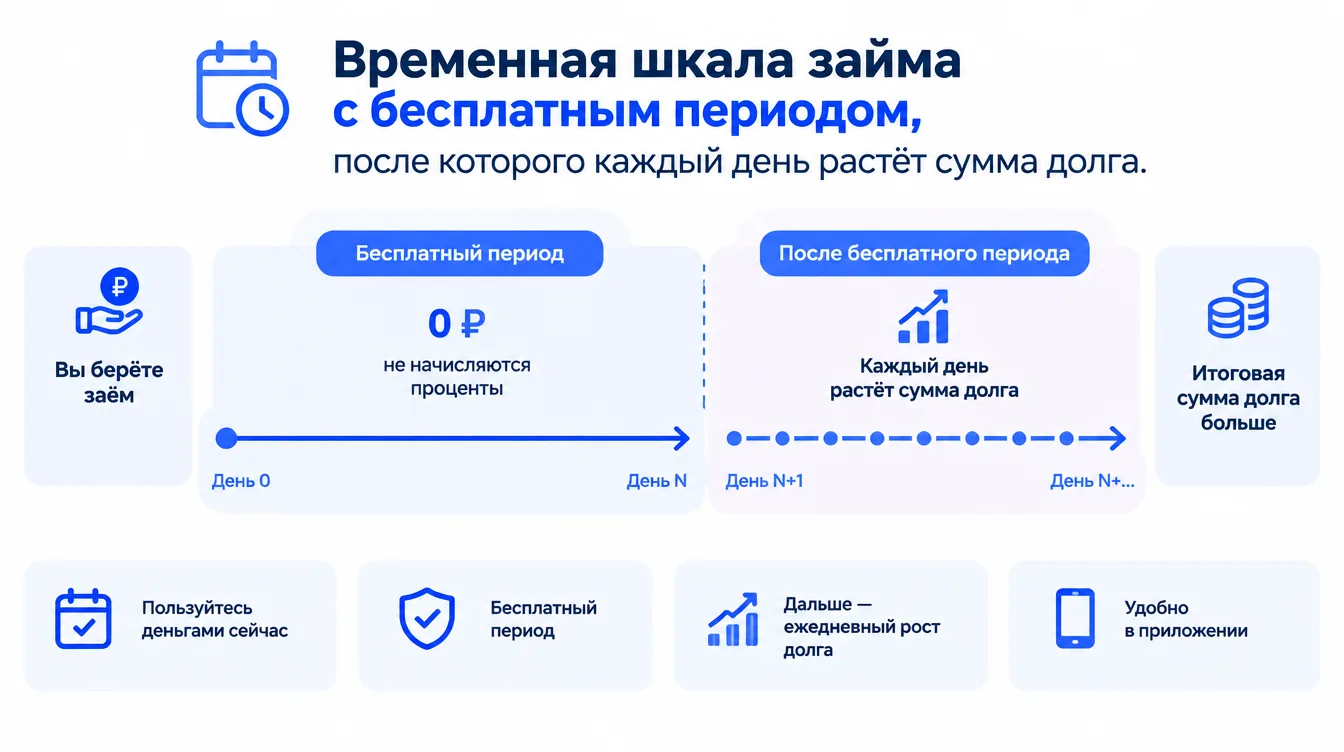
Можно ли взять деньги быстро и вернуть ровно столько же? Формально да: многие МФО дают новому клиенту первый займ под 0%. Но «кредит без процентов» в микрофинансах — это акция с жёстким сроком, и стоит опоздать на день, как ставка превращается в 0,3–0,8% ежедневно.
Ниже разберёмся, как работает беспроцентный период, какие компании из обзора его заявляют и в каких случаях такое предложение действительно выгодно, а в каких превращается в ловушку.
Вы узнаете:
- что скрывается за словами «кредит без процентов» и «первый займ под 0%»;
- какие условия по сумме и сроку названы у двенадцати МФО;
- чем микрозайм лучше и хуже банковского кредита;
- что делать, если срок возврата подходит, а денег нет.
Как работает займ под 0%
МФО конкурируют за новых клиентов и дарят пробный период: в первые несколько дней или недель проценты не начисляются. Вы возвращаете ту же сумму, которую получили. Если уложились в срок, переплаты нет.
Есть три условия, о которых часто забывают:
- акция действует только на первый займ в конкретной компании;
- сумма беспроцентного займа ограничена, обычно 15–30 тысяч рублей;
- после окончания льготного срока начисляются обычные проценты, а при просрочке ещё и неустойка.
Важно: «без процентов» не всегда значит «без расходов». Читайте в договоре про платные дополнительные услуги и комиссии за способ получения денег.
12 МФО из обзора
Информация приведена по обзору на февраль 2025 года. Условия меняются, поэтому актуальные цифры проверяйте на официальных сайтах.
1. А Деньги
Крупная компания с пробным периодом. Заявлены сумма до 30 000 ₽ и срок до 30 дней, а после льготы ставка составляет 0,3–0,8% в день.
Ключевые преимущества:
- первый займ без процентов;
- заявка полностью онлайн.
Минусы:
- после акции стоимость заметно растёт;
- сумма ограничена.
2. еКапуста
Срок займа от 7 до 21 дня, сумма до 30 000 ₽ (в другом обзоре для первого займа названы 15 000 ₽). Деньги, по заявлению компании, приходят на карту за 3–5 минут.
Ключевые преимущества:
- быстрый перевод;
- заявка через личный кабинет.
Минусы:
- короткий срок льготы, который легко упустить.
3. Мани Мен
Суммы до 100 000 ₽, возраст заёмщика от 18 до 65 лет, срок до 18 недель. Чем раньше возврат, тем меньше процентов.
4. Финтерра
Срок до 183 дней, сумма до 30 000 ₽, дневная ставка 0,8%, первые 5 дней без процентов.
Минусы: при длинном сроке переплата накапливается очень быстро.
5–8. Fin5, Макскредит, РокетМэн, Срочноденьги
- Fin5: 3–30 тысяч рублей на 7–30 дней, нужен паспорт и регистрация на сайте.
- Макскредит: возможно, потребуется СНИЛС, возраст до 65 лет, справки о доходе не запрашиваются.
- РокетМэн: до 30 000 ₽ на срок до 30 дней, ставка 0,3–0,8% в сутки.
- Срочноденьги: до 100 000 ₽ на срок от одного дня до полугода, также есть пробный период.
9–12. Быстроденьги, Квику, ВебЗайм, Деньги Сразу
- Быстроденьги: верхний предел 100 000 ₽, срок от 3 дней до 6 месяцев, нужна карта на имя заёмщика.
- Квику: до 100 000 ₽ на 60–365 дней по 0,3–0,8% в день.
- ВебЗайм: работает с 2019 года, беспроцентный заём при первом обращении.
- Деньги Сразу: от 1 до 100 тысяч рублей на 17–179 дней, возраст от 18 до 80 лет.
| Беспроцентный срок (по обзору) | Сумма |
|---|---|
| А Деньги: до 30 дней | до 30 000 ₽ |
| ВебЗайм: 5–21 день | до 30 000 ₽ |
| еКапуста: 7–14 дней | до 30 000 ₽ |
Цены на февраль 2025 года.
Сколько стоит просрочка
Допустим, вы взяли 10 000 рублей под 0% на 14 дней и не успели вернуть. Дальше начинаются ставки 0,3–0,8% в день, то есть при максимальной ставке 80 рублей ежедневно, или 292% годовых. За месяц это уже около 2 400 рублей сверху, плюс неустойка и запись в кредитной истории.
Совет: ставьте напоминание о возврате минимум за три дня до конца льготного периода и оплачивайте займ заранее, чтобы платёж успел дойти.
МФО или банк: что выбрать
Банк тщательно проверяет доход, кредитную историю, возраст и семейное положение. Зато проценты у него невысокие. МФО быстрее и мягче в требованиях, но берёт больше. К тому же большинство МФО выдаёт ограниченные суммы, а для крупных покупок придётся смотреть банковский кредит, в том числе под залог.
Залог — отдельный риск: если платежи просрочены, автомобиль, техника или недвижимость могут быть реализованы. Рассматривать такой вариант стоит только при уверенном доходе.
Итоги
✅ Займ под 0% — это акция для новых клиентов с коротким сроком.
✅ Сумма и срок ограничены, а после льготы ставка высокая.
✅ Не берите несколько займов одновременно: так легко запутаться в датах возврата.
✅ Перед подписанием договора проверяйте лицензию МФО и полную стоимость займа.
Какой вариант выбрать?
- Нужно перекрыть небольшую сумму до зарплаты → беспроцентный первый займ с возвратом в срок.
- Нужна сумма больше 30–50 тысяч → банковский кредит или карта с льготным периодом.
- Не уверены, что вернёте вовремя → не оформляйте займ вообще или выбирайте минимальную сумму.
Частые вопросы
Правда ли, что можно вернуть столько же, сколько взял?
Да, если уложитесь в льготный срок и в договоре нет платных услуг. Любая задержка включает обычные проценты.
Можно ли получить 0% повторно?
Обычно нет: акция предназначена для нового клиента. В другой МФО, где вы ещё не брали займ, предложение может быть доступно.
Влияет ли займ под 0% на кредитную историю?
Да. Данные о нём могут передаваться в бюро кредитных историй, как и о платном займе, поэтому просрочка скажется на вашем рейтинге.
Что делать, если не успеваю вернуть?
Заранее обратитесь в МФО и уточните про продление или новый график. Не оформляйте новый займ ради закрытия старого.
Заключение
Беспроцентные займы действительно существуют, но подходят дисциплинированным заёмщикам, которые точно знают дату и источник возврата. Для остальных «0%» превращается в дорогой долг с неприятными последствиями.
Перед обращением в МФО сравните условия нескольких компаний, прочтите договор и посчитайте итоговую сумму. Больше материалов о платежах и финансах ищите в блоге. Выбирайте проверенные способы — и платите без лишних переплат.