Как взять займ в МФО без процентов: пошаговая инструкция
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Можно ли занять деньги и вернуть ровно столько же? Да, но с оговорками. Микрофинансовые организации используют нулевую ставку как приманку для новых клиентов: первый займ выдаётся без процентов на короткий срок, а дальше начинаются обычные тарифы. Выгода реальна, только если вы понимаете правила акции.
В этой инструкции мы разберём, как устроен займ в МФО без процентов, какие условия называли десять известных компаний, как оформить заявку по шагам и какие ошибки превращают бесплатный займ в платный. Это справочный материал, а не призыв брать в долг.
Вы узнаете:
- кому доступен первый займ под 0 % и сколько он длится;
- какие суммы и сроки указывались у десяти МФО на октябрь 2025 года;
- как оформить заявку и не нарваться на фальшивый сайт;
- что происходит при просрочке и продлении.
Как работает займ под 0 %
Акция «первый займ без процентов» строится на простом условии: вы возвращаете деньги в пределах льготного срока (обычно до 30 дней, иногда 7–14). Если пропустить дату, проценты начисляются по стандартной ставке, а иногда пересчитываются и за льготные дни. Как именно, написано в договоре.
Важные детали:
- льгота действует только при первом обращении в конкретную компанию;
- лимит первого займа ограничен, обычно до 15 000–30 000 ₽;
- после возврата вам предложат следующий займ уже на платных условиях;
- продление срока, как правило, платное и льготу не сохраняет.
Важно: «0 %» не отменяет другие платежи. Проверьте, нет ли в договоре комиссий за перевод, платных СМС и страховок.
Условия десяти МФО
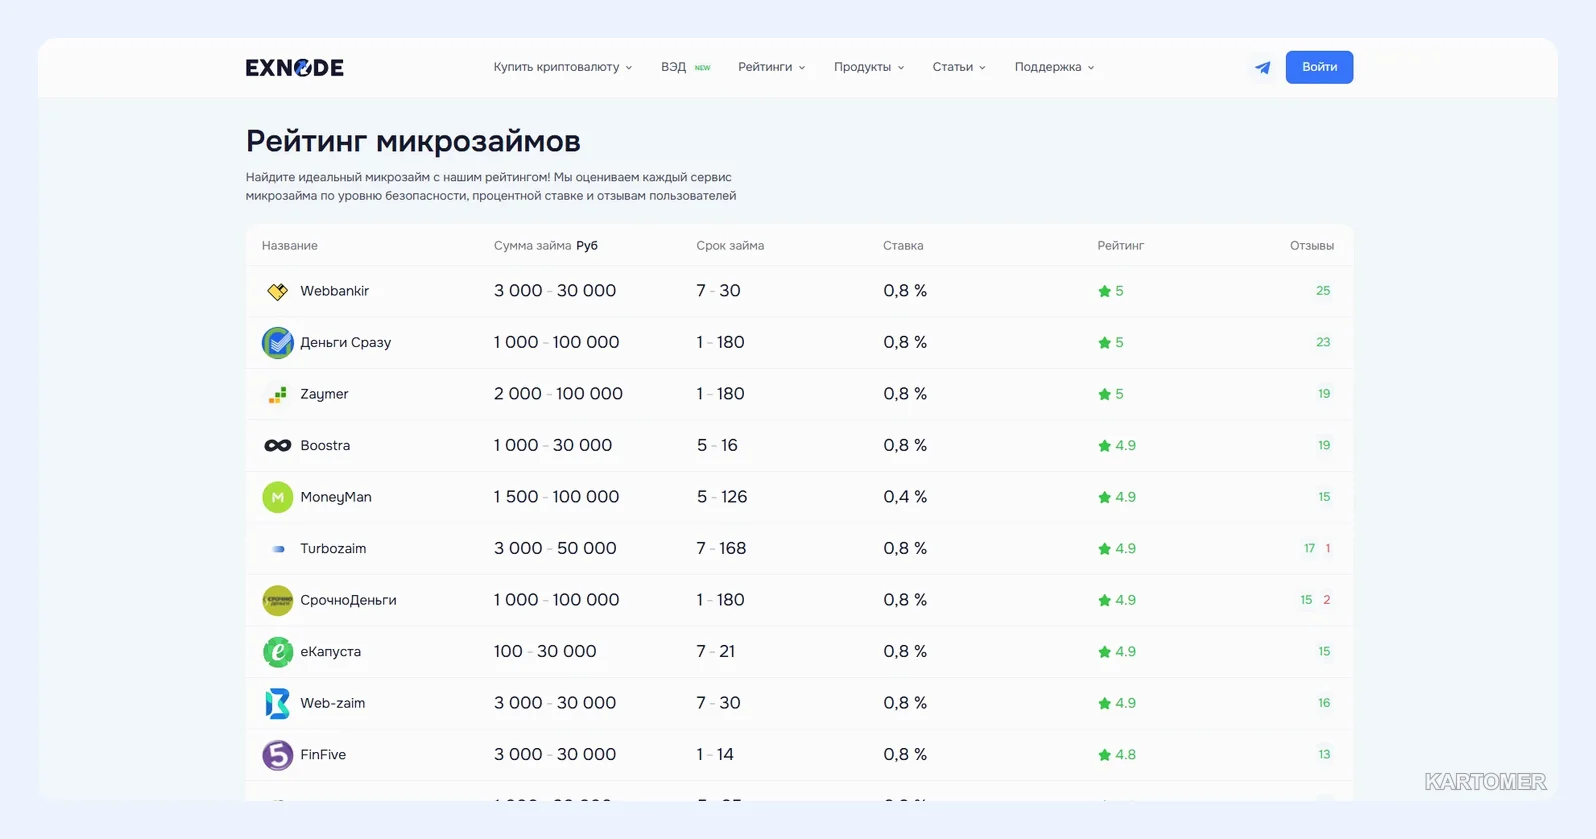
По данным обзора на октябрь 2025 года, первые займы выглядели так. Это ориентиры, а не оферта: компании регулярно меняют акции.
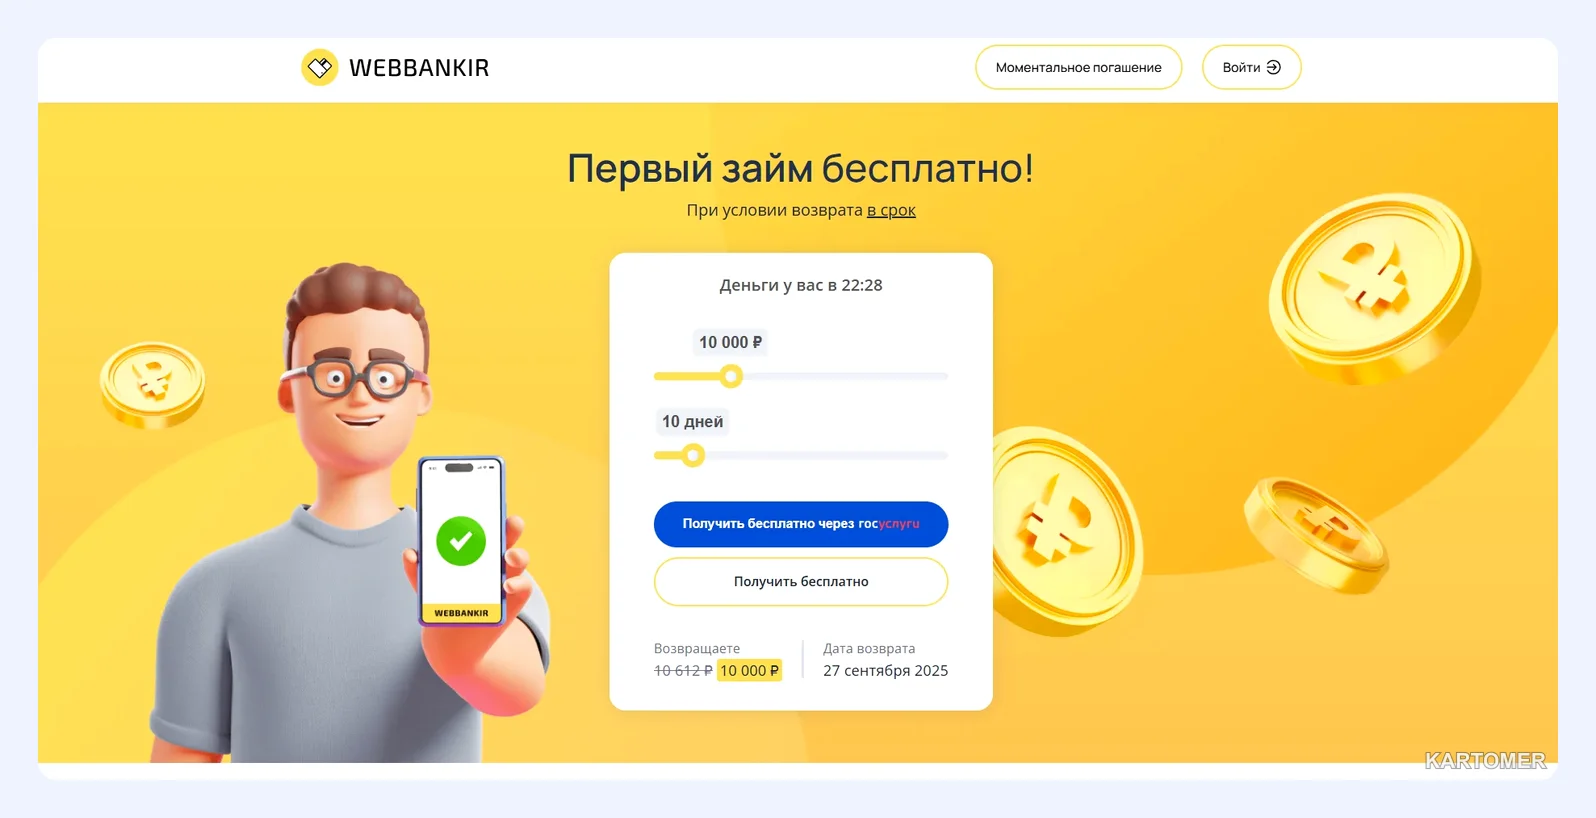
Webbankir
До 15 000 ₽ на срок до 30 дней. Заявка онлайн, решение за несколько минут, нужны паспорт и телефон.
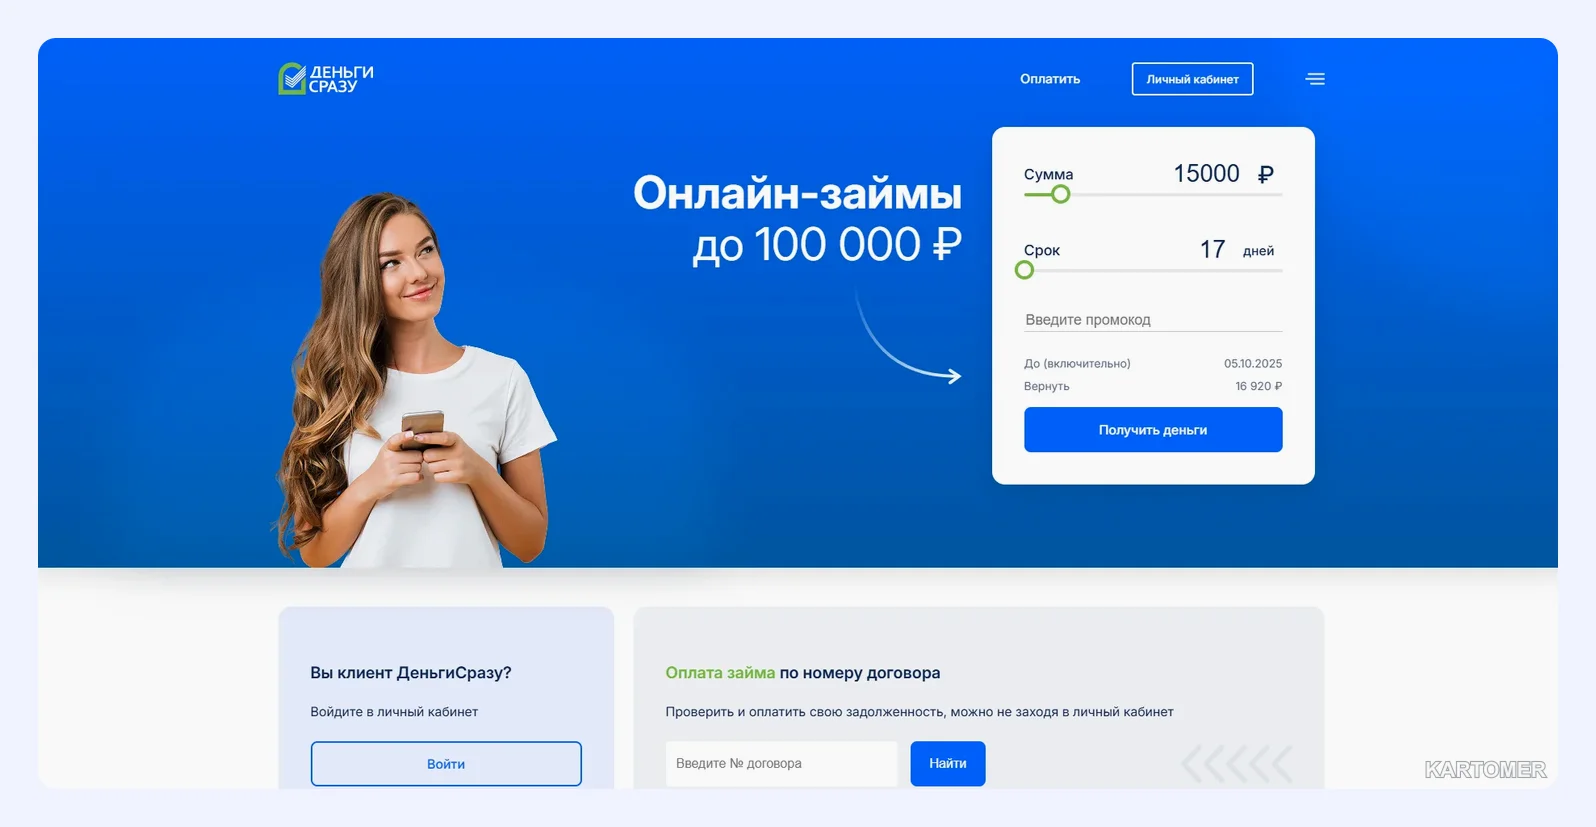
Деньги Сразу
До 30 000 ₽ на срок до 30 дней. Можно получить на карту или наличными. Повышенные лимиты для постоянных клиентов идут уже по стандартной ставке.
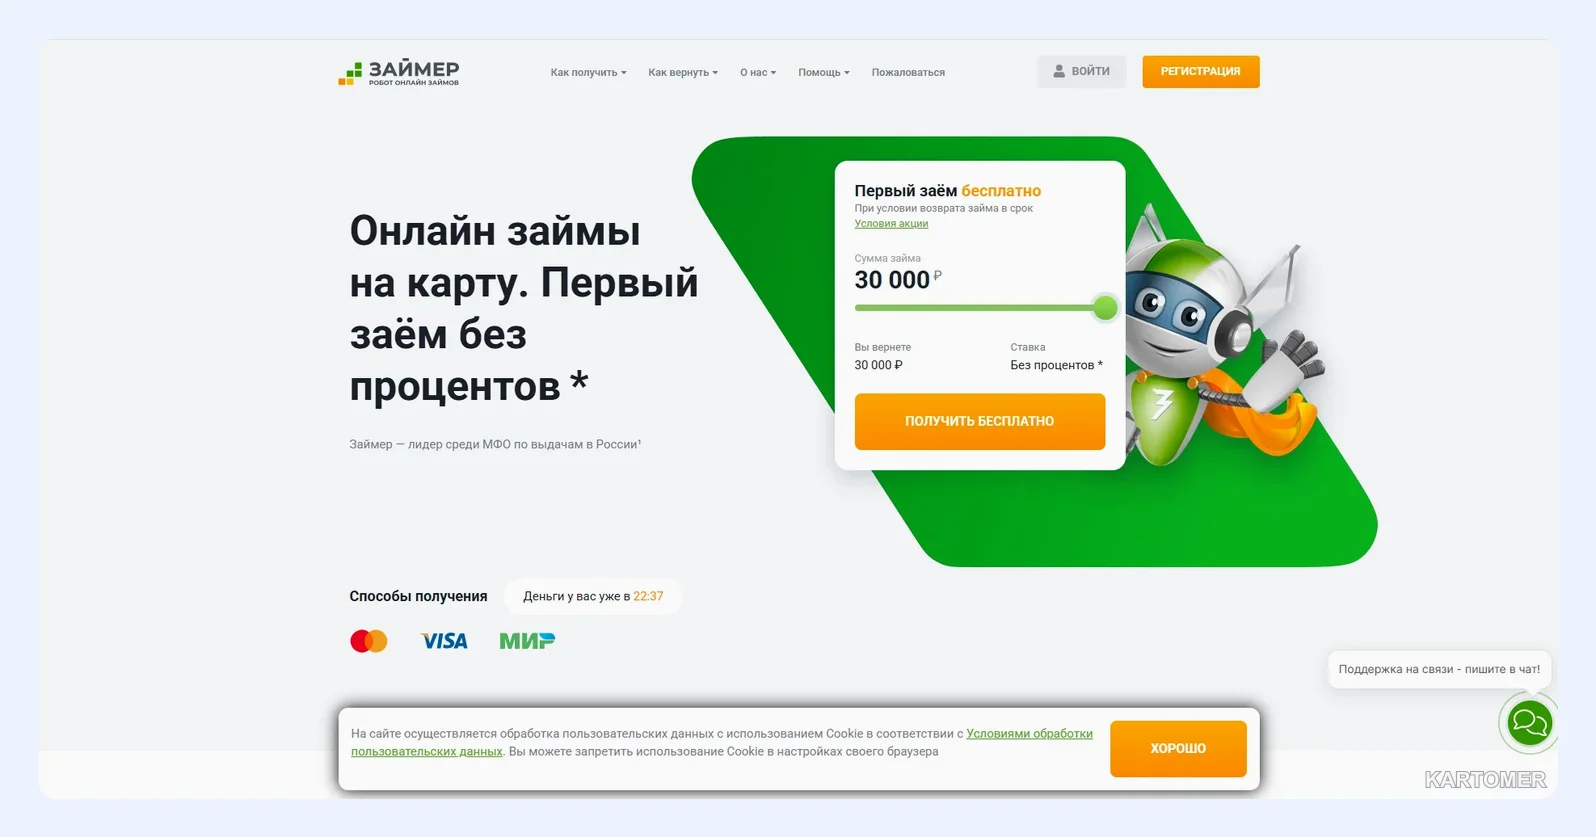
Займер
До 30 000 ₽ примерно на месяц. Заявки рассматривает автоматическая система, сервис работает круглосуточно.
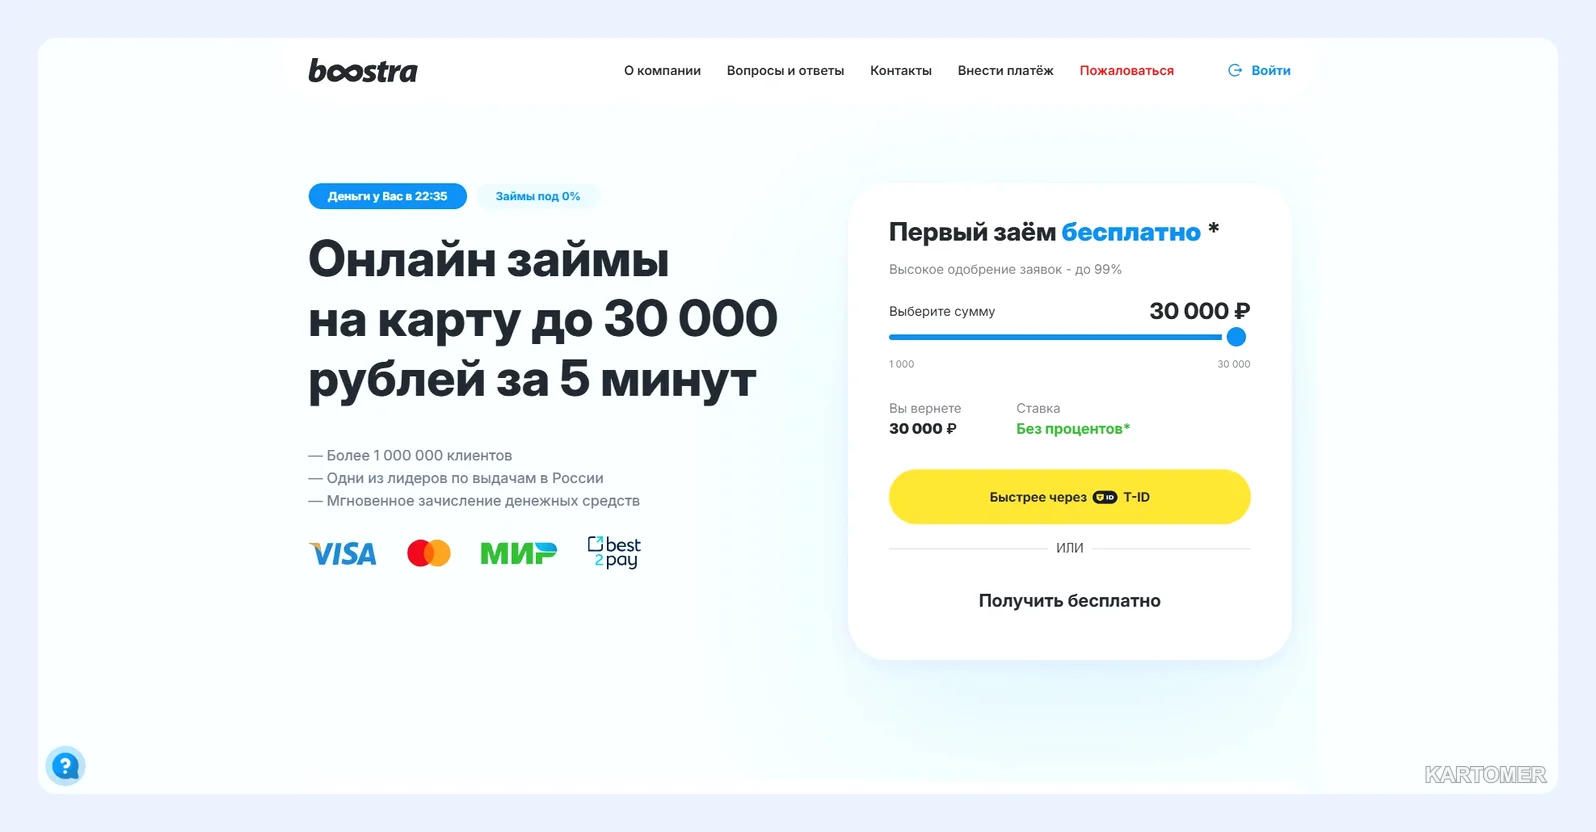
Boostra
До 15 000 ₽ на срок до 21 дня. Заявку можно подать на сайте или в приложении.
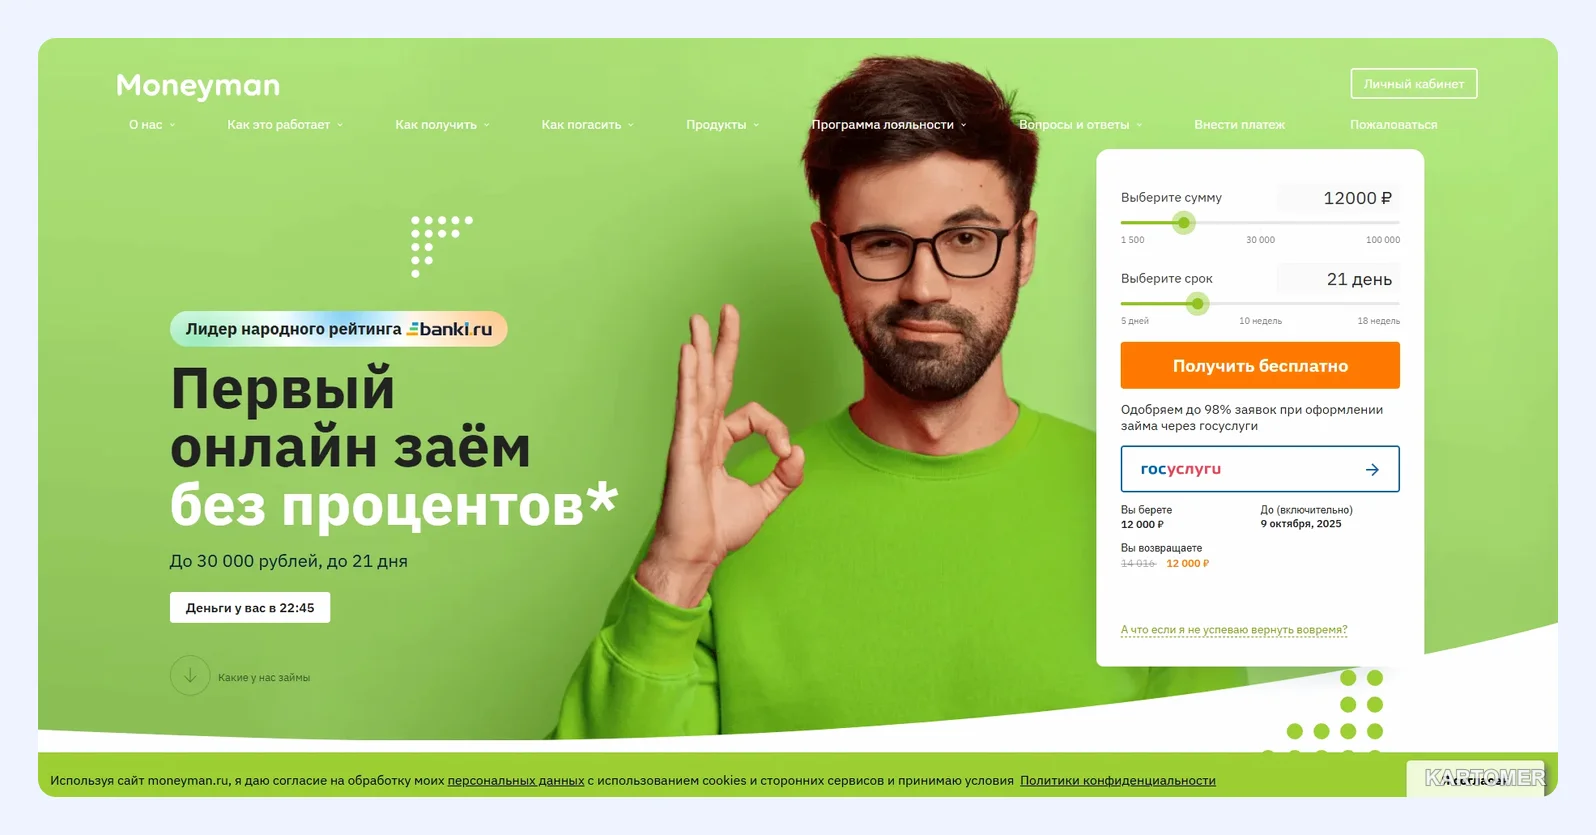
MoneyMan (Манимен)
До 30 000 ₽ на срок до 30 дней. После возврата лимит постепенно растёт до 80 000 ₽, но уже с процентами.
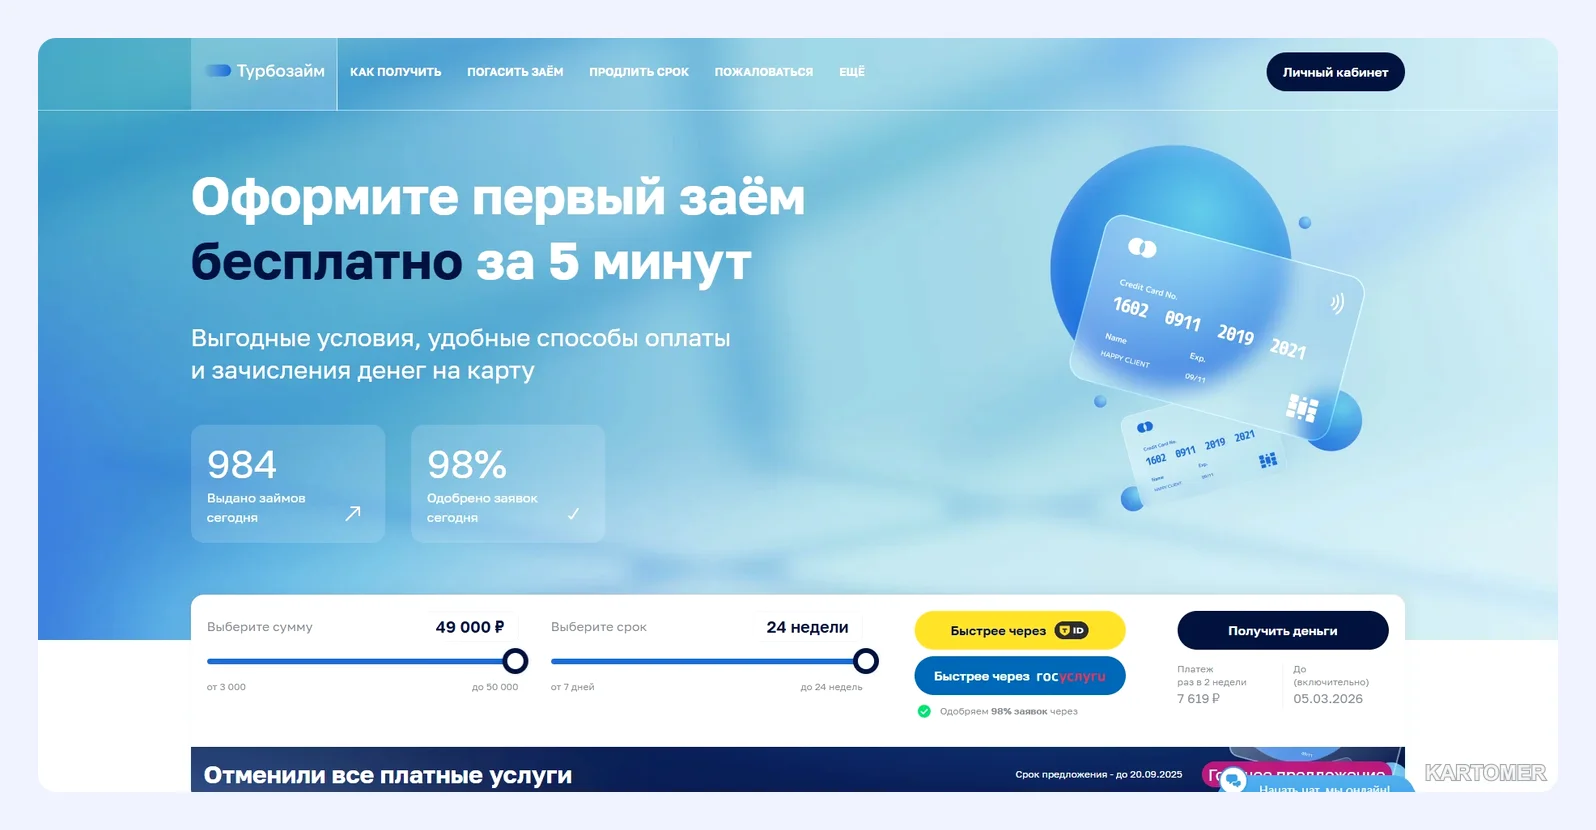
Турбозайм
До 25 000 ₽ при возврате в течение месяца. Оформление занимает около десяти минут, продление платное.
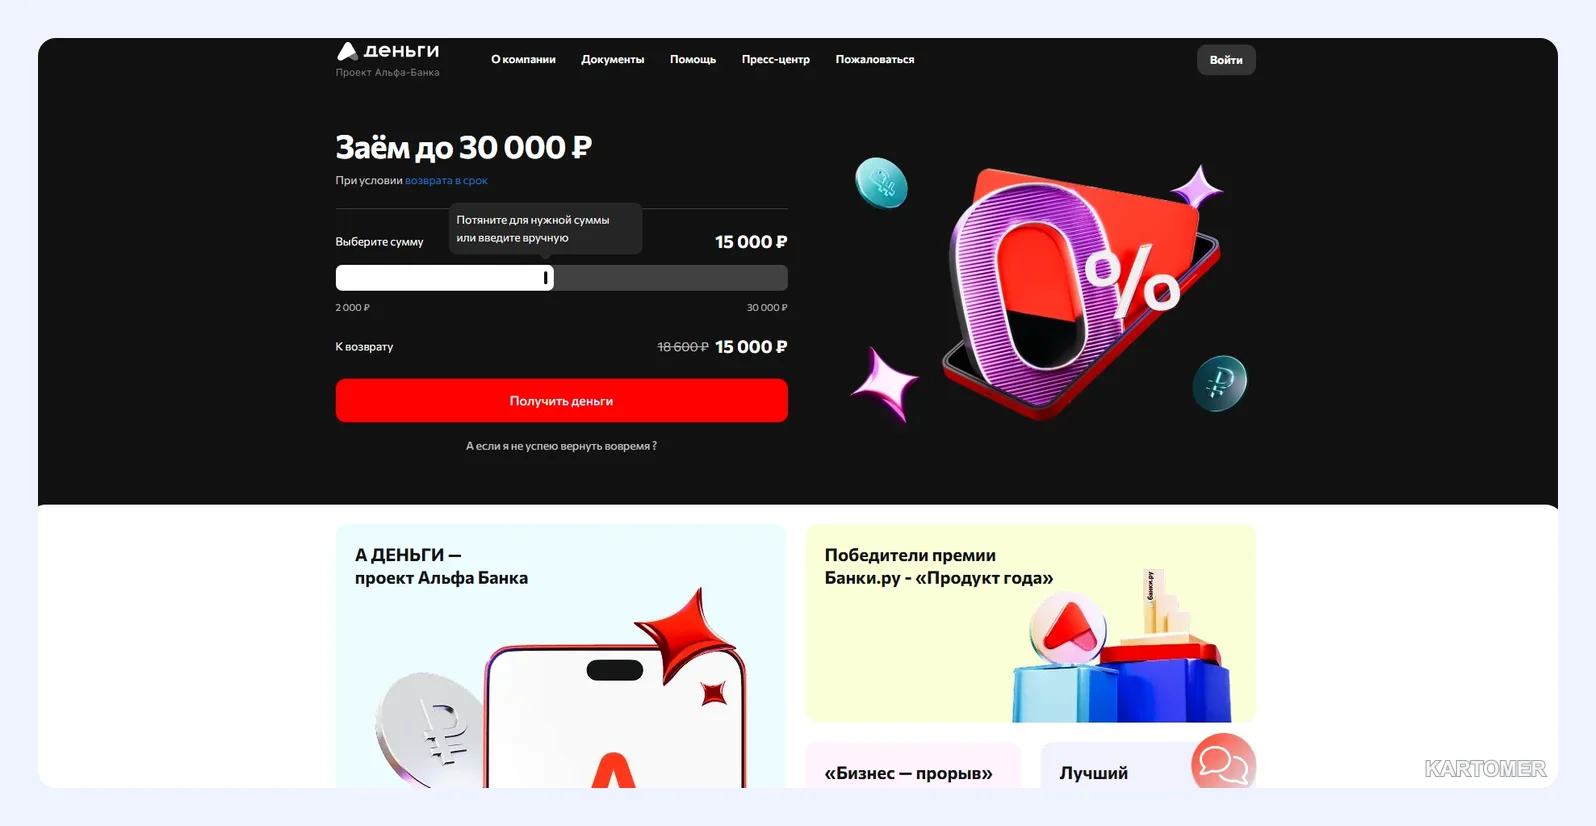
СрочноДеньги
До 30 000 ₽ на 30 дней, есть выдача наличными в офисах.
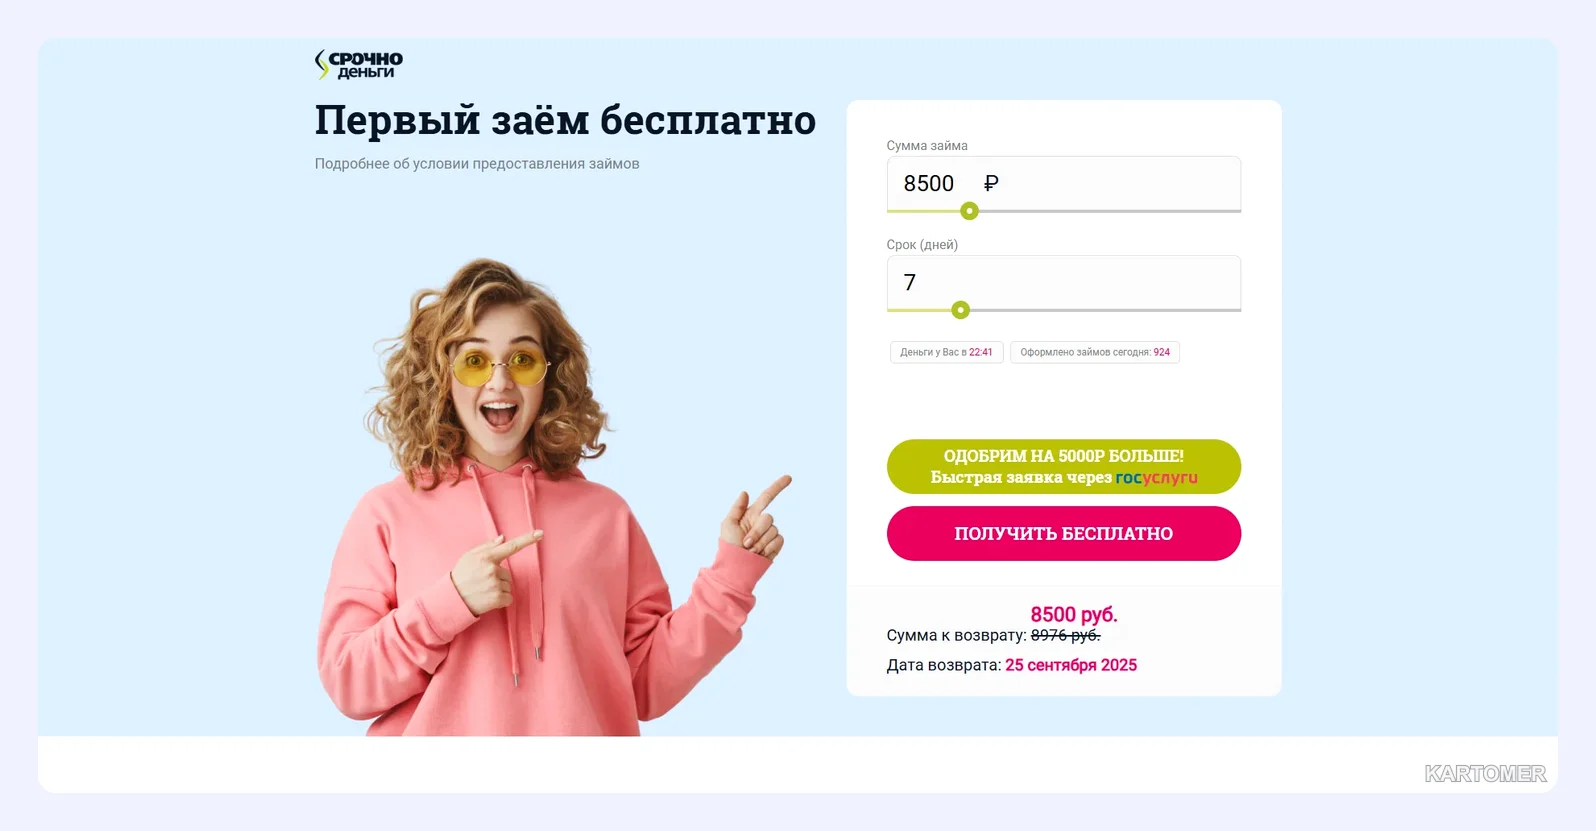
еКапуста
До 15 000 ₽ при возврате в течение 30 дней, заявки принимаются круглосуточно.
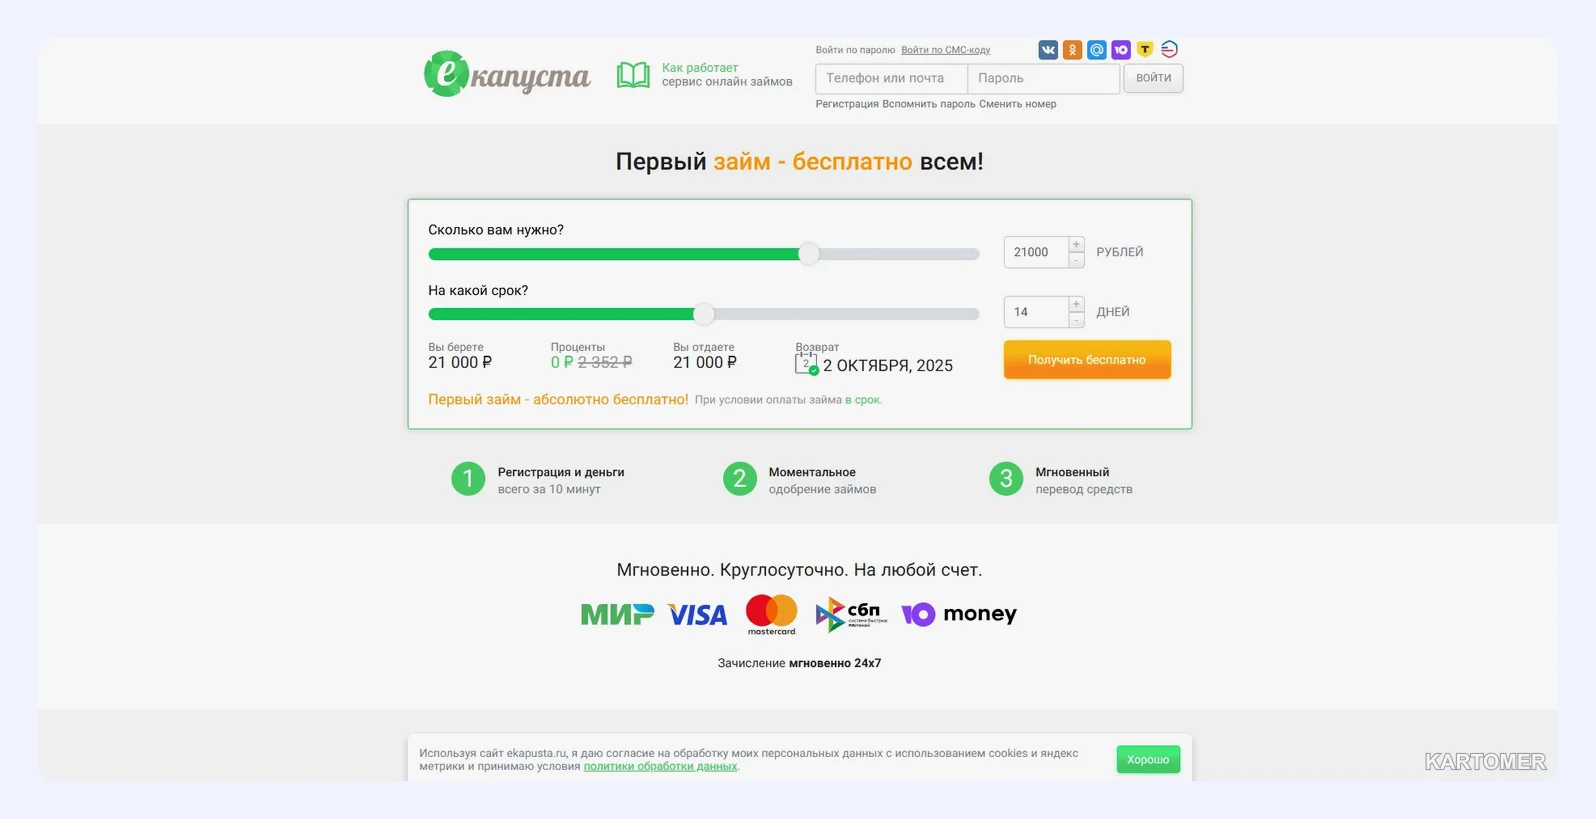
А Деньги
До 15 000 ₽ на 30 дней. При повторных обращениях называлась сумма до 100 000 ₽, но с процентами.
Вебзайм и БыстроДеньги
У Вебзайма указано до 30 000 ₽ под 0 % до 30 дней, у БыстроДенег — до 30 000 ₽ при возврате в течение месяца, с получением на карту или наличными.
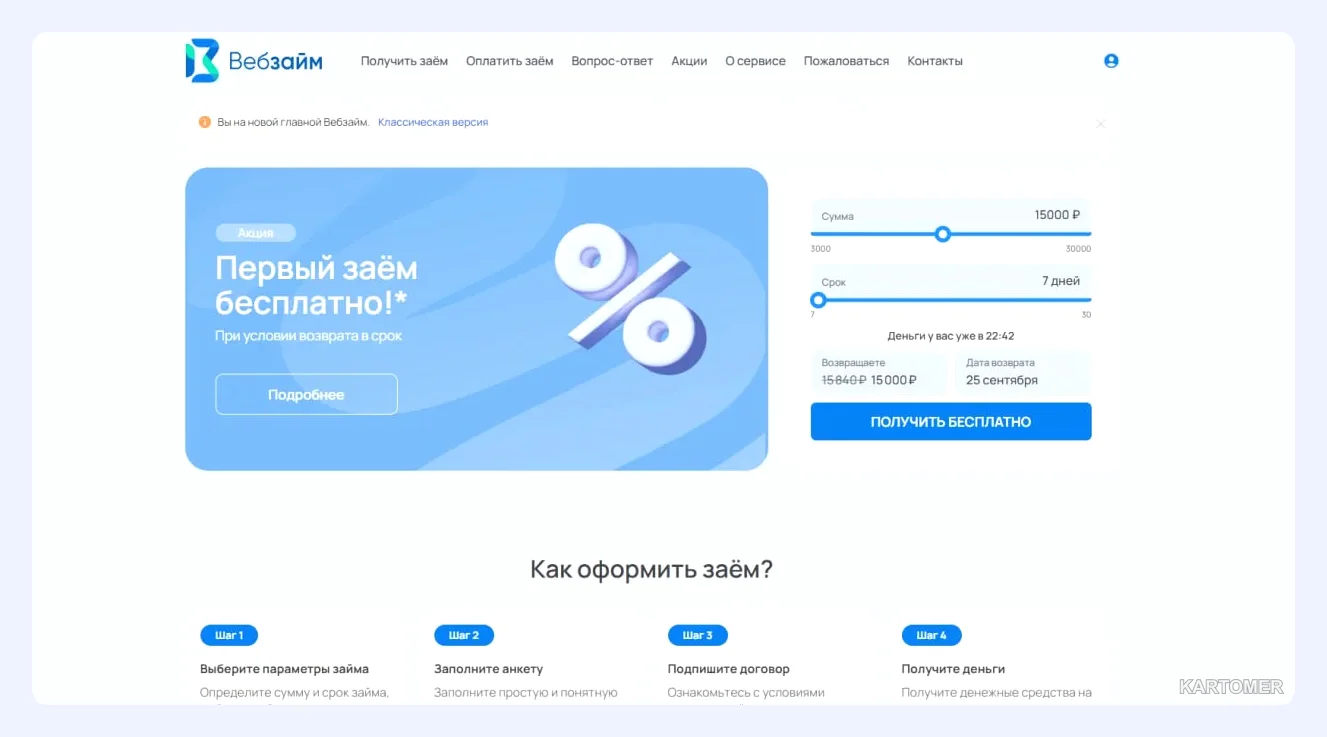
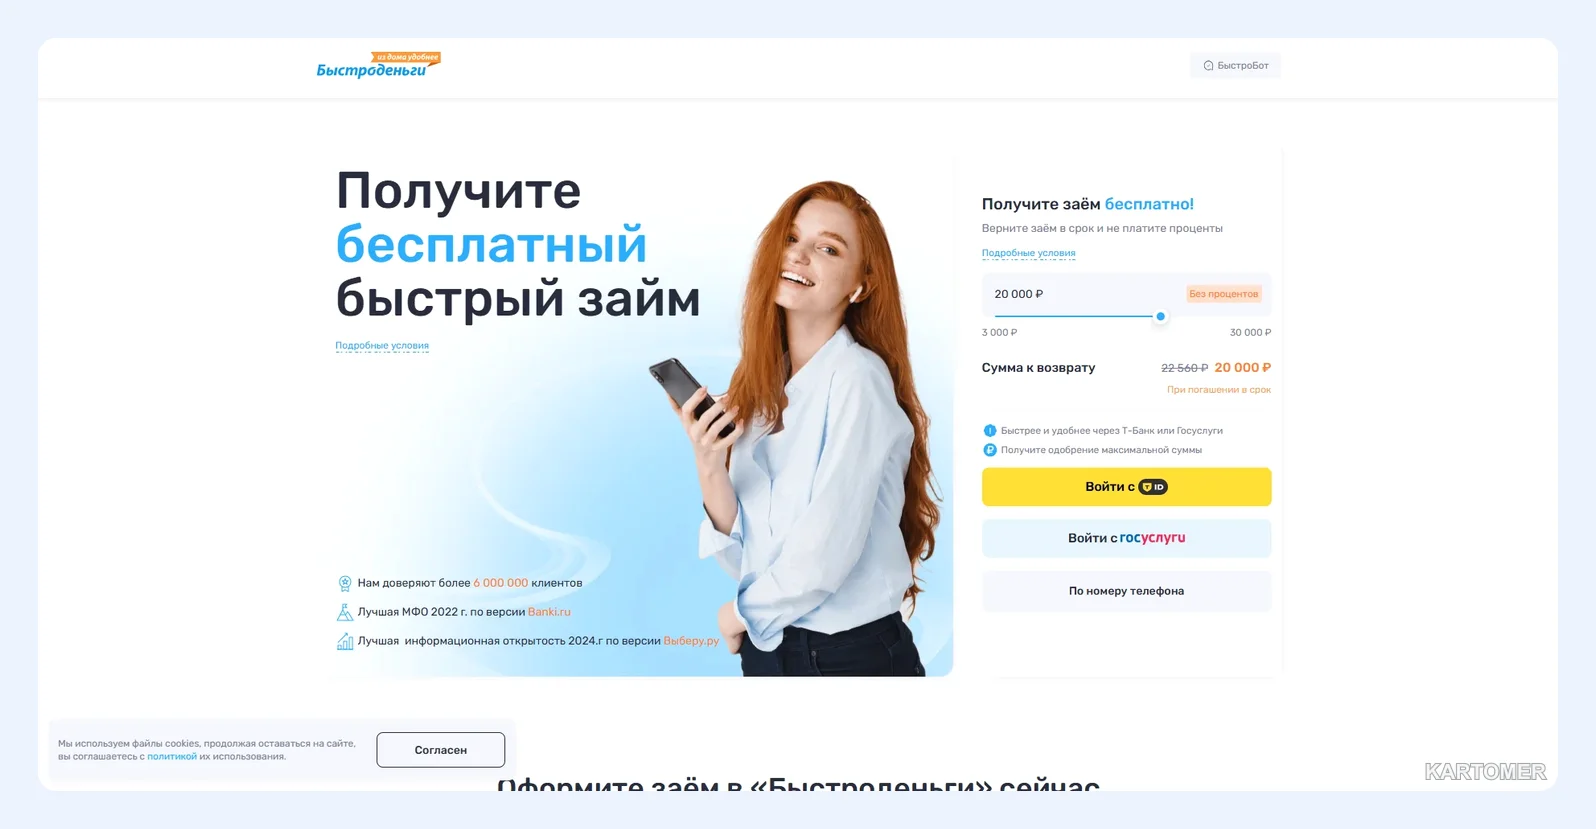
Условия на октябрь 2025 года. Цены и лимиты меняются, актуальные значения смотрите на официальном сайте МФО.
Пошаговая инструкция
- Определите, сколько денег нужно, и на сколько дней. Берите минимум: льготу сохраняет только полный возврат в срок.
- Выберите компанию и найдите её в реестре МФО на сайте Банка России.
- Откройте официальный сайт, набрав адрес вручную или через поисковик, а не по ссылке из рассылки или мессенджера.
- Прочитайте условия акции: срок, лимит, что будет после окончания льготы.
- Заполните анкету: паспортные данные, телефон, реквизиты своей карты. Не вводите коды из СМС нигде, кроме страницы самого сервиса.
- Подпишите договор кодом и сохраните его вместе с графиком платежа.
- После получения денег поставьте напоминание о дате возврата за день-два до конца срока.
Совет: погасите займ заранее. При досрочном возврате проценты за неиспользованные дни не начисляются, а риск просрочки исчезает.
Как выбрать МФО для первого займа
- Сравнивайте не только лимит, но и срок льготы: у одних это 30 дней, у других 7–14.
- Проверьте требования: чаще всего нужен паспорт РФ, возраст от 18 лет (у части компаний выше), телефон и именная карта.
- Узнайте условия продления и штрафов до подачи заявки.
- Не подавайте заявки в десять компаний подряд: это не повышает шансы и создаёт лишние запросы в кредитной истории.
Ошибки, которые стоят денег
- Пропущенная дата возврата: льготные дни могут стать платными.
- Продление «на всякий случай»: оно обычно включает проценты.
- Слишком большая сумма: лимит в 30 000 ₽ не значит, что нужно брать его целиком.
- Попытка закрыть первый займ вторым: так появляется долговая спираль.
Итоги
✅ Беспроцентный займ — акция для новых клиентов, а не бесплатные деньги навсегда.
✅ Льгота работает только при возврате в срок без продления.
✅ Условия у компаний различаются: сверяйте срок, лимит и договор.
✅ Источник правды — официальный сайт МФО и реестр Банка России.
Какой вариант выбрать?
- Нужно мало денег на неделю-две → займ с короткой льготой и возвратом заранее.
- Нужна сумма до 30 000 ₽ на месяц → компании с лимитом до 30 дней (Займер, СрочноДеньги, Вебзайм).
- Хочется наличные → МФО с офисами (Деньги Сразу, БыстроДеньги).
- Нет уверенности в возврате → лучше не брать займ вовсе, а поискать другие варианты.
Частые вопросы
Можно ли получить займ под 0 % повторно?
В большинстве компаний нет: акция только для первого обращения. Редкие промо для вернувшихся клиентов зависят от конкретной МФО.
Что будет при досрочном погашении?
Комиссий за досрочный возврат быть не должно, а проценты начисляются только за фактические дни, если они вообще предусмотрены.
Как проверить, что МФО легальная?
Найдите её по названию или ИНН в реестре на сайте Банка России. Если записи нет, не передавайте паспортные данные.
Есть ли подвох в акции?
Подвох — условия после льготы: стандартная ставка, платное продление, штрафы. Если вернуть сумму вовремя, лишних платежей быть не должно.
Можно ли взять беспроцентный займ с плохой кредитной историей?
Решение принимает компания, и гарантий нет. Чем больше действующих долгов и просрочек, тем выше риск отказа.
Заключение
Займ в МФО без процентов может сэкономить деньги, если брать его осознанно: небольшая сумма, понятный срок, возврат заранее. Главная опасность не в ставке, а в привычке рассчитывать на следующий займ, чтобы закрыть предыдущий.
Перед заявкой сверьте цифры на официальном сайте, прочитайте договор и убедитесь, что вернёте деньги вовремя. Больше полезных разборов — в нашем блоге. Берите ровно столько, сколько нужно, возвращайте раньше срока — и переплаты не будет.