Ипотека в Европе: процентные ставки, условия и особенности покупки недвижимости в Германии, Италии, Испании
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Иностранец может получить ипотеку в Европе, но не везде и не на любых условиях: банки требуют подтверждённый доход, собственные средства (обычно 20–40% от цены) и проверку происхождения денег. Ориентировочные ставки по данным на июнь 2026 года лежат в диапазоне примерно от 2,5% до 5% годовых, но точные условия определяются индивидуально и быстро меняются.
Материал справочный и не является призывом брать кредит. Ипотека это долгое обязательство, и перед решением нужно оценить полную стоимость и риски, которые описаны ниже.
Что влияет на ставку
Ставки в Европе зависят от решений Европейского центрального банка, инфляции и ситуации в конкретной стране. За последние годы они заметно выросли, а затем рынок начал стабилизироваться. Некоторые аналитики ожидают постепенного снижения при устойчивой инфляции, но это прогноз, а не гарантия.
На ваш личный процент влияют:
- срок кредита и срок фиксации ставки;
- размер первоначального взноса: чем больше собственных денег, тем лучше условия;
- ваш доход, стабильность работы и кредитная история;
- тип жилья: для собственного проживания условия обычно лучше, чем для инвестиций.
По сравнению с США и Канадой европейские банки чаще предлагают более длинные сроки, а правила оценки заёмщика в каждой стране свои.
Сравнение стран
| Страна | Ориентир ставки | Первоначальный взнос | Что важно |
|---|---|---|---|
| Германия | 2,8–4,5% годовых | обычно 20–40% | Для владельцев Blue Card и ВНЖ условия лучше |
| Италия | 3–5% | зависит от банка и профиля | Нужны налоговые документы и подтверждение происхождения средств |
| Испания | 3–5% | для нерезидентов часто 30–40% | Добавьте налоги, нотариус и регистрацию |
| Франция | зависит от срока и клиента | зависит от банка | Многие выбирают фиксированную ставку |
| Швейцария | часто одна из привлекательных в Европе | высокие требования | Строгая оценка доходов и объекта |
| Финляндия | зависит от Euribor и банка | нужно подтвердить наличие средств | Требуется подтверждённый доход |
Данные на июнь 2026 года. Ставки обновляются часто, поэтому актуальные цифры уточняйте в банке до подачи заявки.
Германия
Кредит выдают не только местным жителям: иностранцу достаточно регулярного дохода. Держателям Blue Card или вида на жительство банки обычно уступают в условиях. Заявителей из России дополнительно просят объяснить, откуда деньги, и сверяют с внутренней политикой банка, из-за чего процесс затягивается.
Чем больше собственных денег (Eigenkapital), тем ниже предложенный процент. В обсуждениях чаще всего встречаются Deutsche Bank, Commerzbank, ING и Sparkasse, однако согласие работать именно с вами надо выяснять напрямую.
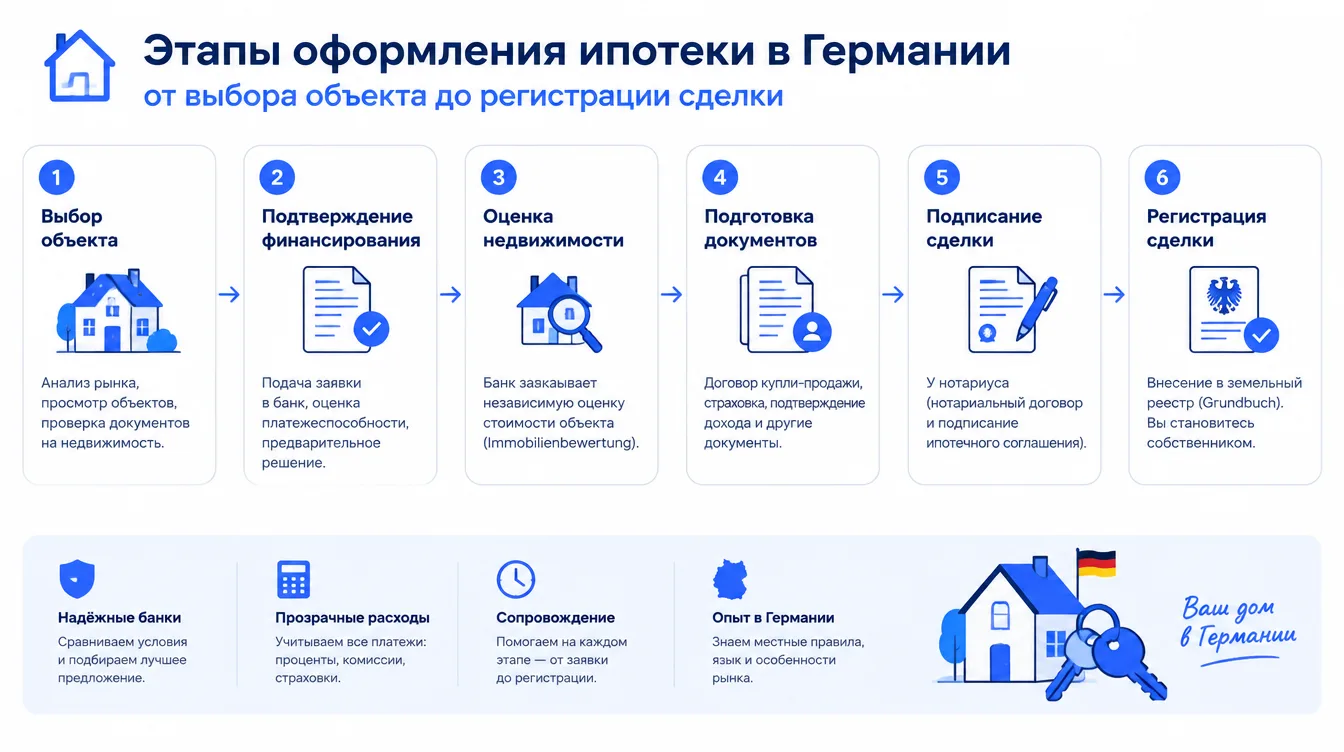
Порядок:
- Выберите объект недвижимости.
- Подготовьте документы о доходах.
- Подайте заявку в банк.
- Дождитесь оценки недвижимости.
- Подпишите договор и зарегистрируйте сделку.
Италия
Ипотека востребована у покупателей курортной недвижимости. Банки просят подтверждение дохода, налоговые документы и сведения о происхождении средств.
Обычный путь:
- Подбор недвижимости.
- Предварительное одобрение кредита.
- Сбор документов.
- Проверка объекта банком.
- Подписание договора у нотариуса.
На форумах пишут, что подготовка документов отнимает время, а заявки рассматриваются долго. Закладывайте запас.
Испания
Подать заявку может любой иностранец с подтверждённым доходом и достаточным взносом. Нерезидентам чаще дают меньший процент от цены объекта, и взнос в 30–40% вполне обычен. Кроме цены жилья, учитывайте налоги, услуги нотариуса и регистрационные сборы: перед ипотекой стоит заранее рассчитать полный бюджет покупки.
Франция, Швейцария и Финляндия
- Франция. Процедура обычно проще, чем в Швейцарии. Многие берут фиксированную ставку, чтобы защититься от роста платежей.
- Швейцария. Требования к заёмщику высокие, зато ставка бывает одной из самых привлекательных в Европе. Банки внимательно оценивают доходы и ликвидность объекта.
- Финляндия. Ставка привязана к Euribor и политике банка. Иностранцу нужно подтвердить доход и средства на взнос.
Риски, которые легко недооценить
- Плавающая ставка. При росте индекса платёж увеличивается. Фиксация ставки защищает, но бывает дороже.
- Валютный риск. Если доход в одной валюте, а платёж в евро, курс влияет на бюджет.
- Скрытые расходы. Налоги, нотариус, регистрация, оценка, страховка, ремонт и обслуживание.
- Санкционные ограничения и проверки. Банки могут отказать или запросить дополнительные документы. Заранее уточните, примет ли банк ваш статус и страну происхождения средств.
- Просрочка. Неплатёж ведёт к штрафам и в конечном счёте к потере жилья.
Оценивайте не ставку из рекламы, а полную стоимость кредита: переплату за весь срок со всеми комиссиями и страховками. Для расчётов при пересчёте валют пригодятся курсы.
Если вы планируете платежи и сделки за границей, посмотрите, как организовать расчёты в разделе «Оплата», и другие материалы в блоге.
Частые вопросы
Можно ли иностранцу получить ипотеку в Европе?
Во многих странах да: нужны документально подтверждённый доход и средства на взнос. Часть банков откажет, а проверка иностранца обычно длиннее.
Какая ставка в Италии?
По данным на июнь 2026 года ориентир составляет примерно 3–5% годовых. Отдельные предложения отличаются.
Какая ставка в Германии?
На июнь 2026 года встречается вилка 2,8–4,5% годовых. Типичное значение 3–4% зависит от срока фиксации и вашего профиля.
Можно ли купить жильё без первоначального взноса?
Как правило, нет: без своих денег банк не берёт на себя весь риск. Исключения редки.
Какие банки выдают ипотеку в Германии?
Среди названных выше Deutsche Bank, Commerzbank, ING и Sparkasse. Но каждый банк решает по вашему случаю отдельно, а условия то и дело пересматриваются.