Депозиты обгоняют инфляцию
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Ещё недавно банковский вклад проигрывал росту цен: проценты начислялись, а покупательная способность денег всё равно падала. Сегодня картина другая, и многие спрашивают: правда ли, что депозиты обгоняют инфляцию и стоит ли нести деньги в банк?
В этом материале разберёмся, как считают инфляцию, почему ставки выросли, какие цифры были на декабрь 2025 года и на что смотреть, прежде чем открывать вклад. Актуальные курсы валют полезно сравнить на странице курсов.
Вы узнаете:
- зачем нужны сбережения и как их «съедает» инфляция;
- чем официальная инфляция отличается от наблюдаемой;
- какие ставки по вкладам называли аналитики на декабрь 2025 года;
- как посчитать реальную доходность и какие риски остаются.
Зачем нужны сбережения
Сбережения сглаживают провалы между доходами и расходами. Будущее приносит непредвиденное: срочное лечение, ремонт, задержка выплат. Запас помогает не брать деньги в долг.
Проблема в инфляции. Деньги, которые лежат дома, год за годом покупают всё меньше. Поэтому важно использовать инструменты, которые хотя бы частично компенсируют обесценивание.
Официальная и наблюдаемая инфляция
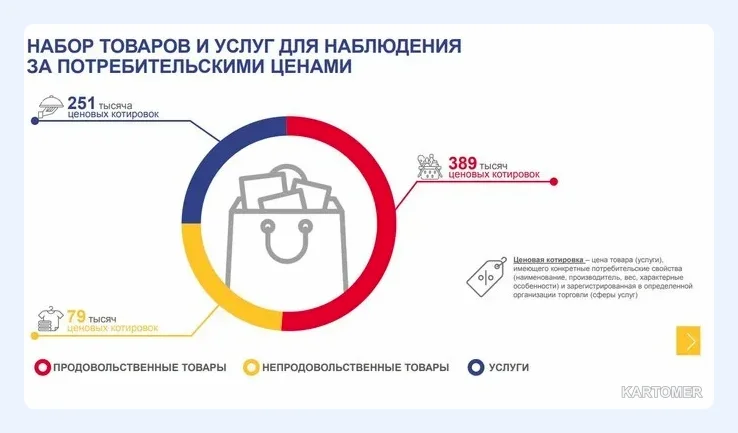
Официальную инфляцию в России считает Росстат по условной потребительской корзине. Её составляют из товаров и услуг, которыми люди пользуются чаще всего: статистики отслеживают цены на сотни тысяч позиций в десятках тысяч организаций. Каждая позиция имеет «вес» по доле в расходах, поэтому хлеб влияет на индекс сильнее, чем редкая покупка.
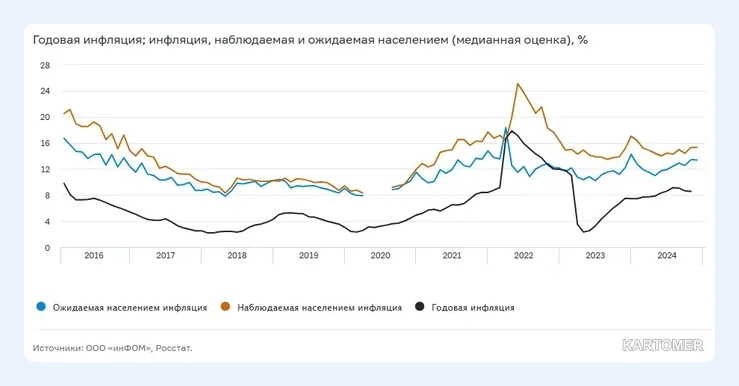
Наблюдаемая инфляция — это то, что люди ощущают сами. Она почти всегда выше официальной по двум причинам:
- структура расходов у всех разная, и личная корзина отличается от средней;
- рост цен запоминается лучше, чем снижение, поэтому оценка смещается к самым подорожавшим товарам.
Высокая инфляция оставляет «шрамы»: у тех, кто пережил периоды быстрого роста цен, инфляционные ожидания выше.
Что произошло со вкладами
Раньше деньги чаще хранили наличными. По опросам 2023 года, лидером были «накопления дома», но уже в другом исследовании на первое место вышли вклады и накопительные счета. В первой половине 2024 года объём наличных в обращении сократился до 570 млрд рублей, что названо минимумом за девять лет.
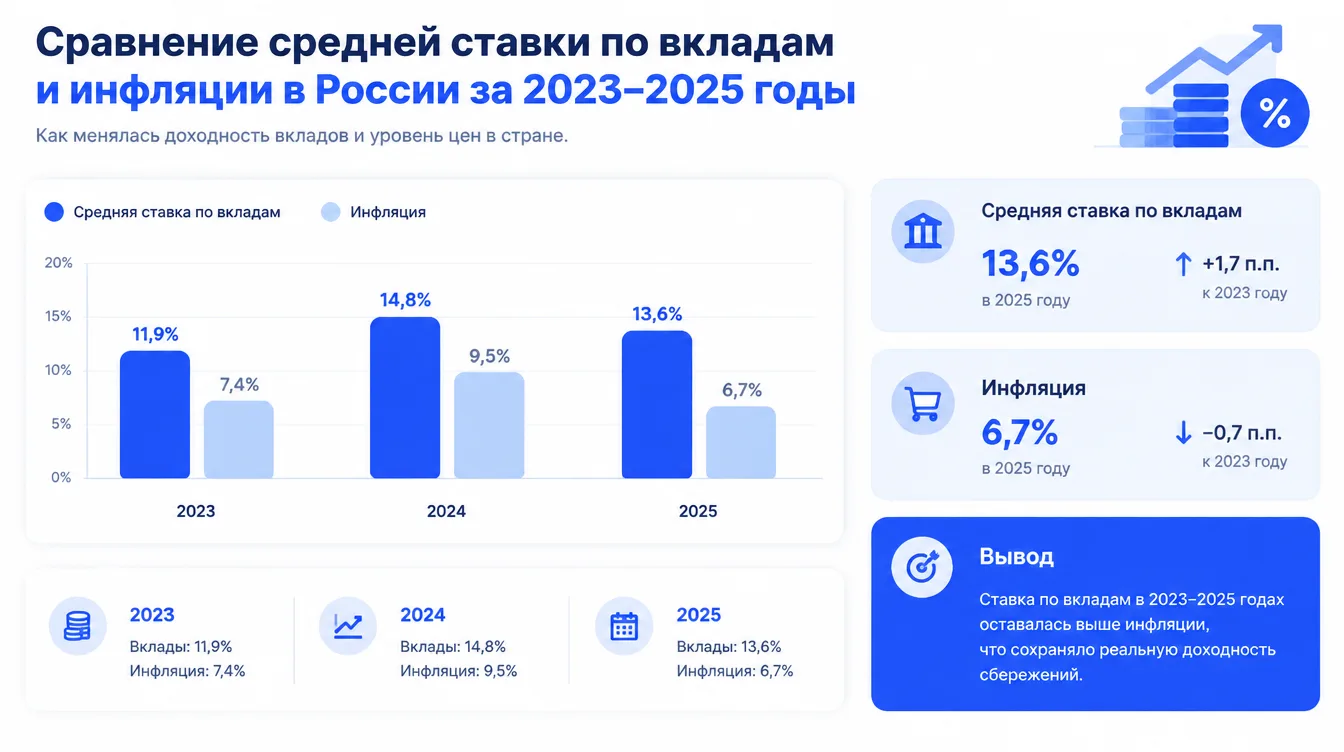
До 2024 года реальная доходность вкладов была отрицательной: ставка не покрывала рост цен. В январе 2024 года средняя ставка впервые превысила субъективные ожидания инфляции, а с апреля обогнала и официальные оценки.
Примеры из обзора:
- в декабре 2024 года средняя ставка по вкладам была 21,4% годовых, наблюдаемая инфляция 15,9%;
- в феврале 2025 года наблюдаемая инфляция выросла до 16,5%, но ставки оставались выше.
Ставки на декабрь 2025 года
По данным обзора, ситуация выглядела так.
| Срок вклада | Средняя ставка, % годовых |
|---|---|
| Три месяца | 15,30 |
| От 91 до 180 дней | 15,11 |
| От 181 дня до года | 14,40 |
| Свыше года | 12,42 |
Максимальные ставки в десятке крупнейших банков достигали 15,62%, а отдельные предложения на 3–6 месяцев доходили до 16–16,5%. Источник также приводит среднюю ставку по данным ЦБ на уровне 17,63%, что выше показателя годичной давности. Разница между цифрами объясняется разной методикой, поэтому к любым средним значениям относитесь осторожно.
Важно: это данные на декабрь 2025 года. Ставки меняются, а условия конкретного банка могут отличаться. Перед открытием вклада сверяйте цифры на официальном сайте банка.
Почему так вышло
Главная причина — жёсткая денежно-кредитная политика Банка России. Ключевая ставка достигла исторически высоких значений: в середине 2025 года, по обзору, она находилась в диапазоне 18–20%, в октябре её снизили до 16,5%, и в ноябре она оставалась на этом уровне.
Высокая ключевая ставка охлаждает кредитование и спрос, что помогает сдерживать инфляцию. Побочный эффект: банкам приходится платить вкладчикам больше, чтобы привлечь деньги.
Результаты поведения населения заметны. Объём средств граждан на счетах и вкладах за 2024 год вырос на 12 трлн рублей, а всего в банках, по обзору, накоплено около 70 трлн рублей.
Реальная доходность: простой расчёт
Реальная доходность примерно равна ставке минус инфляция.
- Возьмите номинальную ставку вклада.
- Вычтите ожидаемую инфляцию.
- Учтите налог на проценты, если он применим к вашей ситуации.
- Сравните результат с альтернативами.
Пример для иллюстрации: при ставке 15% и инфляции 6,64% реальная доходность составляет около 8%. Но это упрощённая модель: ваша личная инфляция может отличаться, а ставка по вкладу фиксируется только на срок договора.
Совет: проверьте, входит ли вклад в систему страхования вкладов и до какой суммы. Это общедоступная информация на сайтах банков и агентства по страхованию вкладов.
Что дальше
По прогнозу Банка России, который приводит обзор, инфляция в 2026 году должна снизиться до 4–5%, а в 2027 году выйти на цель 4%. Если так произойдёт, ставки по вкладам тоже будут снижаться.
Отсюда логика, о которой часто говорят: короткий вклад не позволяет зафиксировать высокую ставку, а вклад на полгода и год позволяет закрепить доходность на срок договора. Но это не гарантия выгоды: прогнозы бывают неточными, а досрочное снятие обычно лишает части процентов.
Какие есть альтернативы и риски
Когда ставки падают, часть вкладчиков ищет другие инструменты. Любой из них несёт собственные риски.
| Инструмент | На что обратить внимание |
|---|---|
| Накопительный счёт | ставка плавающая и может измениться в любой момент |
| Облигации | цена колеблется, есть кредитный риск эмитента |
| Валюта | курс может двигаться в любую сторону |
| Криптовалюты | очень высокая волатильность, возможна потеря всей суммы |
Обещать доход на таких рынках нельзя. Диверсифицируйте и не вкладывайте деньги, потеря которых для вас критична.
Частые вопросы
Правда ли, что вклады обгоняют инфляцию?
В 2024–2025 годах средние ставки были выше официальной и наблюдаемой инфляции по данным обзора. Но ваша личная инфляция может отличаться.
Чем отличается официальная инфляция от наблюдаемой?
Официальную считает Росстат по средней корзине, наблюдаемую формируют ощущения людей: они сильнее замечают подорожание.
На какой срок выгоднее вклад?
Зависит от прогноза ставок и ваших целей. Для ориентира сравнивайте предложения на разные сроки.
Есть ли налог на проценты?
Доход по вкладам может облагаться налогом. Условия зависят от суммы и действующих правил, поэтому уточняйте у банка или налоговой службы.
Итоги
✅ В 2024–2025 годах ставки по вкладам впервые за долгое время превысили инфляцию.
✅ Официальная и наблюдаемая инфляция различаются, поэтому считайте реальную доходность под себя.
✅ Высокие ставки связаны с жёсткой политикой ключевой ставки и могут снизиться.
✅ У любого инструмента есть риски: сверяйте условия и не вкладывайте последнее.
Какой вариант выбрать?
🔹 Для подушки безопасности → накопительный счёт или короткий вклад с доступом к деньгам.
🔹 Для фиксации ставки на срок → вклад на 6–12 месяцев.
🔹 Для рисковой части капитала → небольшая доля с пониманием возможных потерь.
Заключение
Депозиты снова стали рабочим инструментом сбережений: ставки превышают инфляцию, а наличные теряют привлекательность. Но высокие проценты вызваны жёсткой политикой, которая рано или поздно смягчится, и тогда доходность вкладов снизится.
Сравнивайте предложения, считайте реальную доходность и не откладывайте решение до последнего. Другие материалы о деньгах читайте в нашем блоге.
Материал носит информационный характер и не является инвестиционной рекомендацией.