Как перевести деньги из России в США и обратно в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Родственники в США, обучение ребёнка, оплата аренды, работа на американскую компанию или просто помощь близким: причин отправить деньги из России в США и обратно много. Но с 2022 года такие переводы превратились в непростую задачу. Привычные схемы через SWIFT ограничены, платёжные системы ушли, а американские банки и платёжные сервисы очень осторожны к операциям, связанным с Россией.
Давайте честно разберёмся, какие каналы существуют, чем они грозят и на что обратить внимание. Если вам нужно лишь оплачивать американские онлайн-сервисы, проще воспользоваться картой из рейтинга виртуальных карт, чем отправлять межбанковский перевод.
Вы узнаете:
- какие способы перевода между Россией и США вообще остаются;
- что влияет на комиссию и сроки;
- какие ограничения и риски нужно учитывать;
- какие документы стоит подготовить.
Что изменилось после 2022 года
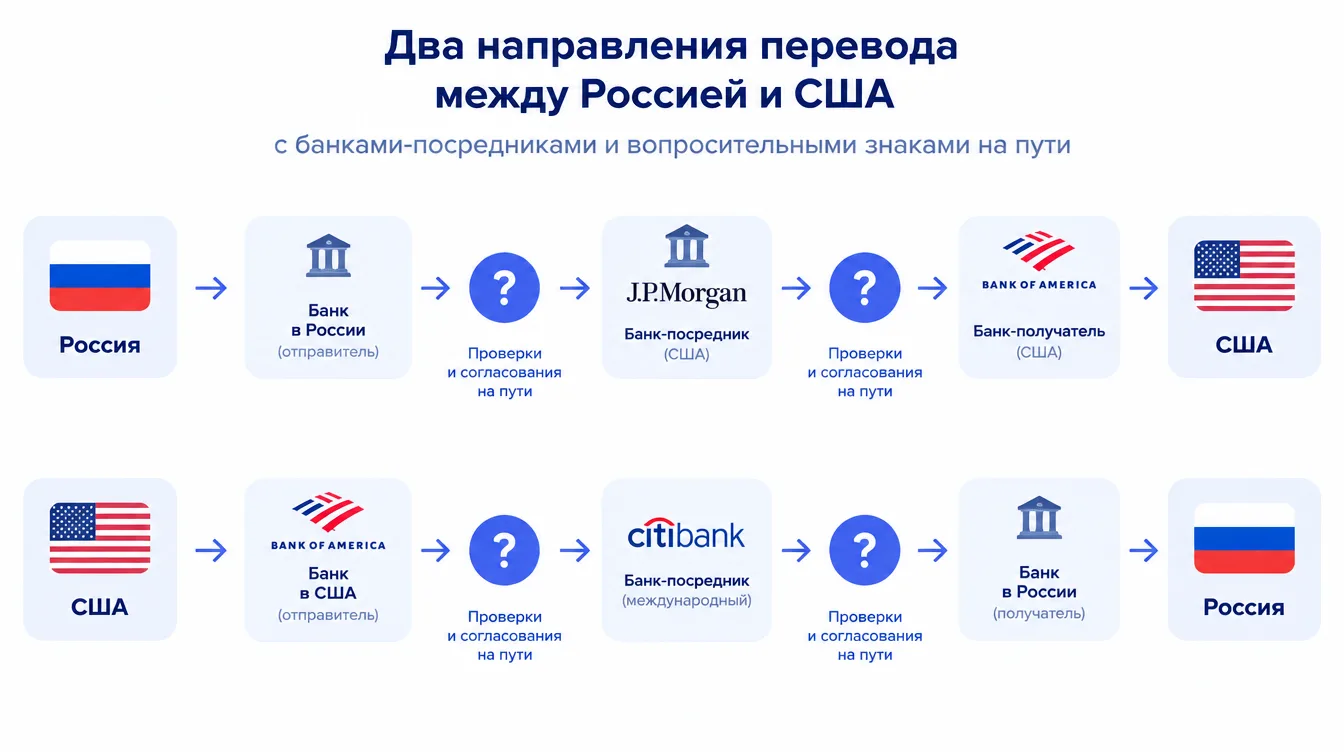
Если коротко, прямой перевод «банк в России, банк в США» стал почти невозможен. Причины:
- ряд российских банков попал под санкции и отключён от международных каналов;
- американские банки усилили проверки операций, связанных с Россией;
- платёжные системы Visa и Mastercard приостановили работу в России;
- переводы часто задерживаются или возвращаются.
Важно: на октябрь 2026 года ситуация остаётся динамичной. Условия банков, санкционные списки и внутренние правила меняются, поэтому ориентируйтесь на официальную информацию вашего банка и юриста, а не на советы из чатов.
Основные направления перевода
1. Банковский SWIFT-перевод
Классический способ. Если ваш российский банк не под санкциями и имеет работающие корреспондентские каналы, перевод в принципе возможен.
Ключевые преимущества:
- официальный формат с документами;
- подходит для крупных сумм и юридически значимых платежей.
Минусы:
- для многих банков недоступен;
- высокие комиссии и промежуточные сборы;
- срок от нескольких дней до недель, возможны возвраты;
- банки запрашивают документы-основания.
2. Переводы через платёжных агентов и сервисы
Существуют компании, которые принимают рубли и организуют выплату в США по собственным схемам. Работают они в правовом поле своей юрисдикции, а условия сильно отличаются.
Ключевые преимущества:
- не нужно самому искать каналы;
- иногда быстрее банковского перевода.
Минусы:
- комиссия и курс часто невыгодны;
- нужна тщательная проверка репутации и лицензии компании;
- получатель в США может столкнуться с вопросами банка об источнике средств.
3. Через третью страну
Часть людей отправляет деньги через счета в третьих странах, где у отправителя или получателя есть доступ к международным каналам. Это законный путь только при соблюдении налогового и валютного регулирования всех задействованных стран, а также санкционных ограничений.
Ключевые преимущества:
- иногда проще достичь итоговой цели;
- удобно использовать для регулярных переводов.
Минусы:
- несколько комиссий вместо одной;
- повышенное внимание банков к «транзитным» операциям;
- риск блокировки средств, если операция признана подозрительной.
Не пытайтесь обходить санкционные и валютные ограничения с помощью подставных лиц, чужих счетов или дробления платежей. Это опасно для вас и для получателя.
4. Наличные
Возможен вывоз наличных в рамках таможенных правил и последующее внесение денег на американский счёт. Но банки США требуют подтверждения происхождения средств и могут задерживать зачисление. Правила декларирования мы разбирали в отдельном обзоре.
5. Перевод из США в Россию
Обратное направление тоже непросто. Американские банки и сервисы осторожно относятся к переводам в Россию, а российские банки могут запросить пояснения о цели платежа. Часто пользуются услугами переводчиков с другим набором условий, но проверять их репутацию необходимо.
Сравнение способов
| Способ | Сроки | Комиссия | Основной риск |
|---|---|---|---|
| SWIFT | От нескольких дней | Выше средней | Отказ или возврат |
| Платёжный агент | От часов до дней | Зависит от курса | Репутация компании |
| Через третью страну | Несколько дней | Несколько уровней | Блокировка и комплаенс |
| Наличные | Зависит от поездки | Низкая | Декларирование и происхождение средств |
Точные проценты не приводим: они зависят от банка, суммы и курса на день операции.
Какие документы стоит подготовить
- паспорт отправителя и получателя;
- договор или другое основание платежа (аренда, обучение, подарок, услуги);
- подтверждение источника средств;
- справка о доходах или налоговые документы при крупных суммах;
- реквизиты получателя, включая банк и SWIFT-код.
Чем яснее цель перевода, тем меньше вопросов от банка.
Совет: не указывайте в назначении платежа расплывчатые формулировки вроде «помощь». Пишите так, как есть на самом деле: например, «оплата аренды по договору № …».
Налоги и отчётность
Налоговые резиденты РФ обязаны уведомлять ФНС об открытии зарубежных счетов и отчитываться об их движении. Для получателя в США тоже могут действовать налоговые правила по подаркам и доходам. За деталями обращайтесь к налоговым консультантам обеих сторон.
Как снизить риски
- Начинайте с небольшой тестовой суммы.
- Выбирайте компании с понятной историей и договором.
- Фиксируйте курс и итоговую сумму до оплаты.
- Храните все чеки, договоры и переписку.
- Не доверяйте обещаниям «мгновенный перевод без проверок».
- Подумайте о другом способе, если нужно просто оплатить сервис: например, о карте для оплаты зарубежных платформ.
Если вам нужна карта зарубежного банка для расчётов, посмотрите страницу оформления иностранных карт.
✅ Главное:
- прямые переводы Россия — США серьёзно ограничены;
- банковский SWIFT доступен не всем, а комиссии и сроки высоки;
- платёжные агенты и третьи страны несут комплаенс-риски;
- готовьте документы-основания и подтверждение источника средств;
- не используйте схемы обхода ограничений.
Какой вариант выбрать?
- Для крупной суммы с документами → банковский перевод, если ваш банк его поддерживает.
- Для небольшого разового перевода → проверенный платёжный агент.
- Для оплаты американского сервиса → виртуальная или зарубежная карта.
- Для регулярной помощи родственникам → заранее проконсультируйтесь с банком и налоговым специалистом.
Частые вопросы
Можно ли перевести деньги напрямую из России в США?
В большинстве случаев нет: каналы ограничены санкциями и политикой банков. Исключения зависят от конкретных банков и условий.
Сколько идут деньги?
От нескольких часов у платёжных агентов до нескольких дней и недель при банковских переводах.
Что будет, если банк заблокировал перевод?
Банк запрашивает документы по операции. Если основание подтверждено, деньги обычно возвращают или проводят после проверки.
Нужно ли платить налог с подарка в США?
Правила зависят от суммы и статуса сторон. Проконсультируйтесь с налоговым специалистом в США.
Какая валюта лучше для перевода?
Зависит от канала. Конвертация в одну из валют увеличивает издержки, поэтому сравнивайте итоговую сумму.
Заключение
Перевод между Россией и США в 2026 году требует терпения и аккуратности. Проверенных универсальных каналов нет, а любые решения связаны с издержками и рисками блокировки.
Начинайте с документов и тестового перевода, выбирайте понятные сервисы и не нарушайте санкционные и валютные правила.
Выбирайте проверенные способы — и деньги дойдут до адресата без потерь.