Платежи за границу в 2026 году: как перевести деньги быстро, легально и без блокировок
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Хотите отправить деньги родственнику, оплатить учёбу или внести аванс за оборудование, а перевод «висит» неделями? Платежи за границу из России давно не похожи на простую форму в мобильном банке. Отключения от SWIFT, усиленный комплаенс и рост комиссий превратили обычную операцию в задачу со звёздочкой.
Ниже разберём четыре способа отправки денег, их плюсы и риски, дадим пошаговую схему через платёжного агента и поделимся советами, как снизить шанс блокировки. Если цель — оплатить именно зарубежный сервис или подписку, посмотрите наш раздел оплата зарубежных сервисов: там есть более простые решения.
Вы узнаете:
- почему обычный платёж за границу так часто не доходит;
- какие четыре способа перевода существуют сегодня;
- как устроена схема с платёжным агентом;
- на какие красные флаги смотреть, чтобы не потерять деньги.
Почему платёж не доходит
Ограничения банковской системы
Многие российские банки отключены от SWIFT. Даже если техническая возможность отправки сохранилась, платёж может застрять на комплаенсе, вернуться без пояснений или быть остановлен.
Усиленные проверки
Иностранные банки просят объяснить цель перевода, происхождение средств и структуру сделки. Для ряда стран любой платёж из России рассматривается как повышенного риска, а полный пакет документов не гарантирует зачисление.
Дорогие комиссии
По данным обзоров на июль 2025 года международный SWIFT-перевод может стоить от 70 до 150 долларов. К этому добавляются потери на курсе и двойная конвертация, поэтому для небольших сумм банковский канал часто невыгоден.
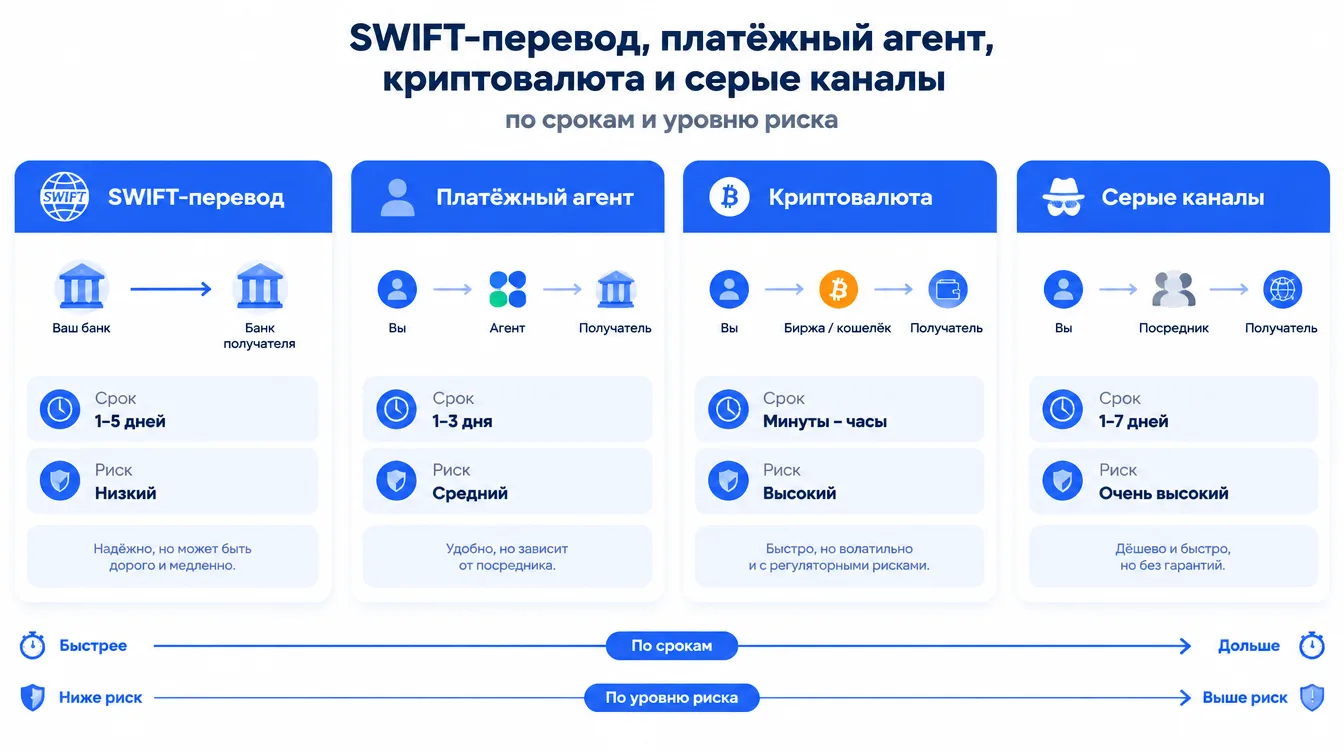
Четыре способа платежей за границу
1. Банковский SWIFT-перевод
Классический вариант: нужен валютный счёт, договор, инвойс и подтверждение цели. Он остаётся законным и прозрачным, но срок может растянуться на недели, особенно для Китая, Турции, ОАЭ, Индии и даже некоторых стран СНГ.
2. Платёжный агент и финтех-платформы
Вы оплачиваете рублёвый счёт российской компании, а её зарубежная структура отправляет деньги получателю. По описаниям сервисов:
- российские банки не участвуют в международной цепочке;
- платёж обычно проходит за 1 рабочий день;
- вы получаете комплект документов;
- валютный счёт не нужен.
Это популярный вариант, но он требует проверки посредника, потому что устойчивость агентов зависит от санкционных и регуляторных решений.
3. Криптовалюта
Подходит для небольших частных переводов, если получатель готов принять цифровые активы. Плюс — скорость и отсутствие посредников. Минусы: колебания курса, отсутствие закрывающих документов, сложности с юридическим обоснованием и налоговым учётом. Материал носит информационный характер и не является инвестиционной рекомендацией.
4. Серые и неофициальные каналы
Переводы через третьи страны, P2P без договора, цепочки «знакомого знакомого». Они популярны, но риски максимальны: блокировка счёта, потеря денег, юридические последствия. Для компаний и ИП мы такой путь не советуем, а частным лицам предлагаем взвесить риски и не отправлять крупные суммы.
Важно: выбор канала — это выбор уровня риска. Дешёвый и быстрый вариант без документов может обернуться полной потерей средств и вопросами со стороны банка.
Кого называют среди платёжных агентов
В обзорах на июль 2025 года встречаются три названия. Условия приводим по описаниям, а не по нашей проверке.
1. Win-Win Swift
Ключевые преимущества:
- агентская схема для ИП, ООО и частных клиентов;
- заявлен полный комплект подтверждающих документов;
- срок — от 1 рабочего дня.
Минусы:
- нужно проверять, как устроен маршрут платежа;
- условия отличаются для разных стран.
2. BitOkk
Ключевые преимущества:
- гибкие решения для бизнеса и физлиц;
- оперативная поддержка;
- выгодные условия на крупные суммы по заявлению сервиса.
Минусы:
- для небольших сумм преимущества менее заметны;
- ставки лучше согласовывать письменно.
3. Insight
Ключевые преимущества:
- подходит новичкам: высокая автоматизация и понятный интерфейс;
- менеджеры помогают оформить документы.
Минусы:
- автоматизация не отменяет необходимость самому проверять реквизиты и инвойс;
- отдельных условий для редких направлений может не быть.
Пошаговая инструкция: платёж через агента
- Выберите платформу. Посмотрите валюты, скорость, комиссию, юридическую регистрацию и отзывы.
- Согласуйте условия. Узнайте, какие документы нужны. Обычно хватает инвойса или реквизитов получателя. Договоритесь о курсе и комиссии.
- Оплатите рублёвый счёт. Это обычный платёж внутри России.
- Дождитесь отправки. Иностранная компания, связанная с платформой, переводит деньги получателю.
- Сохраните документы. Акт, договор и подтверждение перевода понадобятся для учёта и возможных вопросов банка.
Совет: если сумма значительная, сначала отправьте небольшой тестовый платёж. Это бесплатный способ проверить скорость и реквизиты.
Агент или банк: сравнение
Цифры из обзоров на июль 2025 года. Тарифы меняются, поэтому сверяйте их на официальных сайтах.
| Параметр | Банк | Агент |
|---|---|---|
| Срок | 5–10 рабочих дней | около 1 рабочего дня |
| Комиссия | SWIFT от 70 до 150 долларов плюс курс | от 0,9% |
| Документы | максимум | инвойс и договор |
| Риск | остановка на комплаенсе | зависит от надёжности агента |
В обзорах также встречается утверждение, что у агентов доля успешных платежей превышает 99,9%. Мы не нашли независимого подтверждения этой цифры, поэтому рассматривайте её как маркетинговый ориентир.
Как снизить риск блокировки
- Платите только по официальному инвойсу или договору.
- Указывайте точное назначение платежа.
- Проверяйте реквизиты получателя дважды.
- Не дробите сумму на части без причины: это выглядит подозрительно.
- Храните переписку, чеки и документы.
- Избегайте агентов, которые обещают «стопроцентную гарантию» без договора.
Итоги
✅ Банковские переводы остаются законными, но медленными и дорогими.
✅ Агентские схемы быстрее, при этом ответственность за выбор посредника лежит на вас.
✅ Криптовалюта и серые каналы несут высокие юридические и финансовые риски.
✅ Документы и тестовый платёж снижают вероятность неприятных сюрпризов.
Какой вариант выбрать?
- Для крупного бизнес-платежа → банк, если направление открыто, или проверенный агент.
- Для первого перевода → агент с понятным интерфейсом и поддержкой.
- Для небольшой частной суммы → внимательный анализ рисков, без серых каналов.
- Для оплаты подписки или онлайн-сервиса → виртуальная карта из рейтинга виртуальных карт.
Частые вопросы
Можно ли отправить деньги родственнику за границу?
Да, но способ зависит от страны, суммы и ограничений банка. Для разных стран действуют разные правила, поэтому уточняйте условия заранее.
Сколько идёт платёж?
По описаниям агентов — от одного рабочего дня. Банки называют сроки до нескольких недель.
Какие документы нужны?
Инвойс, договор или реквизиты получателя, а для крупных сумм — подтверждение цели платежа.
Безопасна ли криптовалюта для переводов?
Она быстрая, но без документов и с рисками курса. Для значимых сумм лучше выбирать способы с договором.
Заключение
Платежи за границу сегодня — это баланс скорости, цены и юридической чистоты. Банк даёт предсказуемую юридическую базу, но не скорость, агент даёт скорость, но требует вашей аккуратности.
Не принимайте решение по одной рекламе. Сравните два-три варианта и держите документы под рукой. Больше советов — в блоге. Выбирайте проверенные способы — и платите без переплат.