Как узнать все свои микрозаймы и долги через Госуслуги и БКИ
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Три займа в трёх приложениях, одно из них вы уже не помните, а в личном кабинете МФО показывают сумму, которая заметно больше ожидаемой. Знакомо? Когда договоры разбросаны по разным организациям, легко пропустить срок, забыть про проценты или вообще не заметить, что на вас оформили заём без вашего ведома.
Хорошая новость: все обязательства можно собрать в одном месте. Нужно только знать, где искать. Ниже мы расскажем, как узнать все свои микрозаймы и долги через Госуслуги и бюро кредитных историй (БКИ), что смотреть в отчёте и как действовать, если нашлась ошибка или чужой договор. Материал справочный, а точные суммы всегда подтверждает кредитор.
Вы узнаете:
- можно ли увидеть долги по МФО прямо на Госуслугах;
- как получить кредитные отчёты в БКИ и сколько это стоит;
- на что смотреть в отчёте и как сверить цифры;
- что делать с мошенническим займом и «зависшим» закрытым договором.
Покажут ли Госуслуги все долги по микрозаймам
В самом кабинете перечня долгов перед МФО вы не найдёте. Зато портал помогает узнать, какие бюро хранят вашу кредитную историю. Порядок такой:
- Войдите на Госуслуги под подтверждённой учётной записью.
- Откройте услугу «Получение информации о хранении вашей кредитной истории».
- Проверьте автоматически подставленные паспортные данные.
- Отправьте запрос в Центральный каталог кредитных историй.
- Дождитесь в личном кабинете списка БКИ.
- Зайдите на сайты указанных бюро и закажите отчёты.
Каталог сообщает лишь названия и контакты бюро. Сами договоры, остатки и просрочки вы увидите только в отчётах.
Важно: если в ответе несколько бюро, отчёт нужно запросить в каждом. Сведения о разных займах могут лежать в разных местах.
Как получить отчёты в БКИ
Бюро накапливает данные, которые передают банки, МФО и прочие кредиторы. Чтобы получить отчёт, обычно регистрируются на сайте бюро и проходят идентификацию — например, с помощью Госуслуг.
В отчёте можно найти:
- кто сейчас является кредитором;
- когда оформлен договор и на какую сумму;
- сколько вы должны на данный момент;
- как складывался график и вносились ли платежи вовремя;
- была ли просрочка;
- какие договоры уже закрыты;
- передавали ли право требования другой организации;
- по каким заявкам вы обращались за деньгами.
Бесплатно каждое бюро выдаёт отчёт максимум дважды за календарный год, а в бумажном виде — лишь однажды. Следующие запросы могут быть платными, так что лучше заранее спланировать, когда и какие отчёты нужны. Для полной картины сравните данные из всех бюро из списка.
Как проверить долги в отчёте
Начните с раздела действующих обязательств. Для каждой строки посмотрите кредитора, дату договора, первоначальную сумму и текущий остаток. Отдельно изучите просроченные платежи и договоры, права по которым перешли к другой организации.
Не путайте выданную сумму с долгом на сегодня: после частичной оплаты они различаются. К тому же данные в БКИ обновляются не мгновенно, и свежий платёж иногда отражается с задержкой.
Точную сумму для полного закрытия на сегодняшнюю дату запрашивайте у самой МФО или у нового кредитора. Отчёт хорошо находит обязательства, но окончательный расчёт задолженности делает организация, перед которой вы должны. Подробнее о закрытии займа читайте в блоге.
Совет: сведите всё в одну таблицу — кредитор, остаток, ближайшая дата платежа, наличие просрочки. Так проще понять, с чего начать погашение.
Что делать, если заём оформили мошенники
Незнакомый договор в истории нельзя оставлять без внимания, даже если сумма небольшая. Порядок действий:
- Напишите в МФО, указанную в отчёте, и попросите копию договора, заполненную анкету, реквизиты получателя денег и сведения о том, как подтверждали личность.
- Отправьте письменно возражение: вы с долгом не согласны.
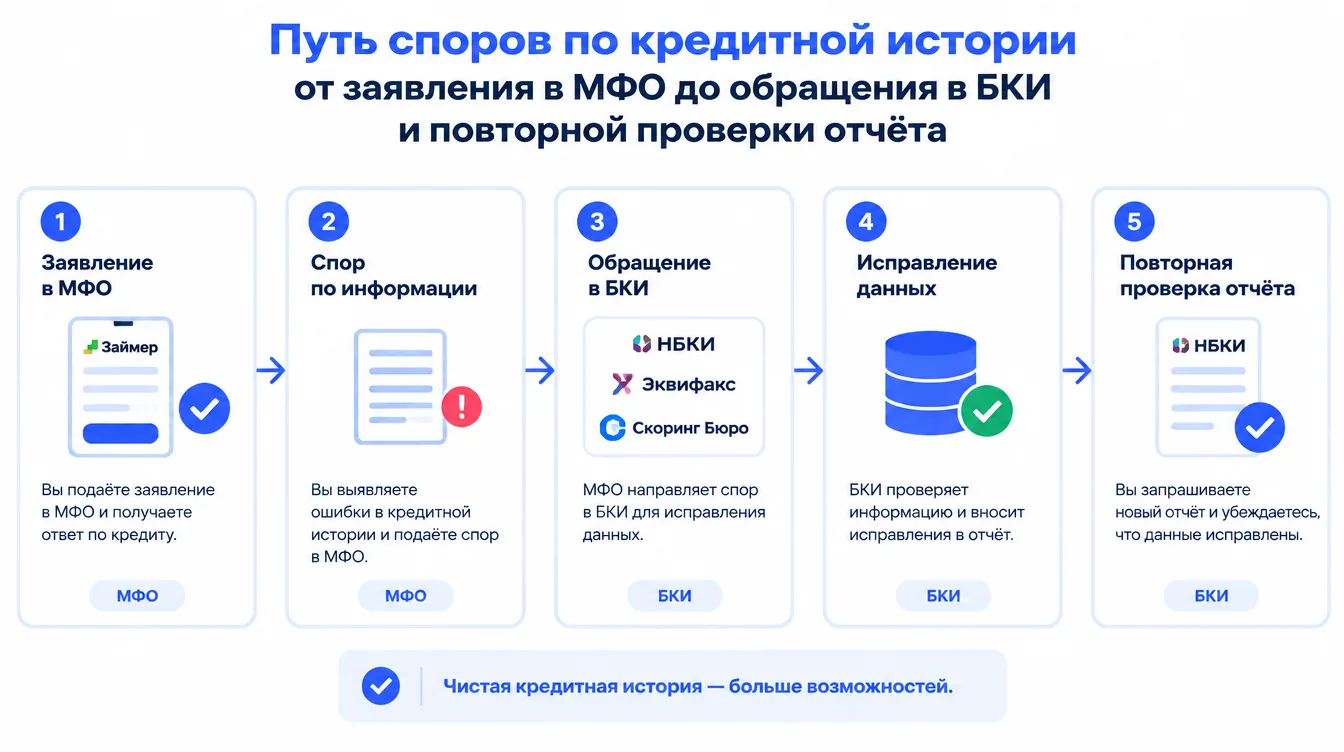
- Оспорьте сведения через БКИ, где найден договор.
- Если деньги брали без вашего ведома, подайте заявление в полицию.
- Сохраните обращения, ответы и номера заявлений.
- После рассмотрения спора снова проверьте историю.
Когда долг успели передать другой компании, её название тоже есть в отчёте. Банк России советует получать данные во всех бюро, где хранится история.
Чтобы снизить риск появления новых чужих займов, можно установить бесплатный самозапрет на кредиты и займы. Оформить его можно на Госуслугах (работает с весны 2025 года) и в МФЦ (с сентября того же года).
Почему погашенный заём всё ещё числится открытым
Причины бывают разные: данные ещё не обновились, произошла техническая ошибка или платёж внесён не полностью. Нередко после основного платежа остаётся маленький хвост процентов или неустойки, из-за которого договор считается действующим.
Попросите у МФО:
- подробный расчёт остатка;
- справку, что заём погашен полностью;
- день, когда в бюро ушли обновлённые данные;
- документ о закрытии договора.
Кредитор подтверждает, что долга нет, а в истории всё по-старому? Оспорьте запись через бюро. Не платите посредникам, которые обещают «очистить» достоверную просрочку: законно убрать можно только ошибочные сведения.
Как часто проверять историю
Заглядывать в отчёты стоит хотя бы раз-два в год и перед крупным кредитом. Дополнительная проверка нужна после закрытия займа, потери паспорта, подозрительных сообщений или попыток взлома ваших аккаунтов.
Регулярная проверка помогает вовремя заметить:
- забытый заём;
- ошибочную просрочку;
- договор, который закрыт, но числится открытым;
- чужой заём;
- переуступку долга другому кредитору;
- заявки, которых вы не подавали.
Итоги
✅ Госуслуги дают список бюро, а договоры и остатки видны только в отчётах БКИ.
✅ Запрашивайте отчёт в каждом бюро из списка: бесплатно — до двух раз в год от каждого.
✅ Точную сумму закрытия называет кредитор, а не отчёт.
✅ Чужие и ошибочные записи оспаривают письменно через МФО и БКИ.
Какой вариант выбрать?
- Если хотите увидеть полную картину долгов → запросите список бюро на Госуслугах и закажите все отчёты.
- Если нужна точная сумма для оплаты → обратитесь к кредитору за расчётом на дату платежа.
- Если нашли чужой договор → подайте заявление в МФО, оспорьте запись в БКИ и обратитесь в полицию.
- Если боитесь новых мошеннических займов → рассмотрите бесплатный самозапрет.
Частые вопросы
Можно ли увидеть микрозаймы прямо в личном кабинете Госуслуг?
Нет. Портал показывает только перечень бюро, в которых хранится ваша история. Детали вы получаете в отчётах самих бюро.
Сколько стоит кредитный отчёт?
Каждое бюро обязано выдать его бесплатно не более двух раз в календарный год. Бумажный бесплатно только один раз, дальнейшие запросы могут быть платными.
Почему сумма в отчёте отличается от суммы в МФО?
Из-за частичных платежей, процентов и задержки в обновлении данных. Для расчёта на конкретную дату обращайтесь к кредитору.
Можно ли удалить просрочку из кредитной истории?
Достоверные сведения законно удалить нельзя, убрать можно только ошибочные. Не платите тем, кто обещает «чистку» истории.
Заключение
Собрать свои микрозаймы воедино несложно: выясните через Госуслуги список бюро, закажите отчёты и сравните то, что в них увидите. Затем уточните актуальные суммы у кредиторов, закройте просрочки и храните подтверждающие документы.
Регулярный взгляд на свою кредитную историю экономит нервы и деньги. Понадобится новый заём — сопоставляйте стоимость, срок и порядок возврата и не берите больше, чем способны вернуть, не залезая в новый долг.