Как выбраться из микрозаймов, если долгов несколько
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Когда микрозаймов три, четыре или пять, проблема уже не в самом долге, а в хаосе. Дедлайны идут вразнобой, часть денег съедают продления, а сумма, которую вы должны, почти не меняется. Тогда в голову приходит мысль: оформлю ещё один займ и закрою самый горящий. Обычно это просто откладывает проблему и добавляет в таблицу новую строку.
Эта инструкция — для тех, кто ищет, как выбраться из микрозаймов без посредников и сомнительных схем. Начинаем не с поиска новых денег, а с ясной картины.
Вы узнаете:
- как за вечер собрать все долги в одну таблицу;
- как определить сумму, которую вы способны платить ежемесячно;
- о чём просить МФО в письме и как оценивать ответ;
- как не сорвать график и что делать, если расчёты вызывают вопросы.
Составьте карту долгов
Откройте личный кабинет каждой организации и перепишите в таблицу: номер договора, остаток, ближайшую дату, сумму платежа, наличие просрочки и состав долга (основной заём, проценты, неустойка). Добавьте официальный канал связи. Если сумма в кабинете расходится с вашими чеками, попросите письменный расчёт.
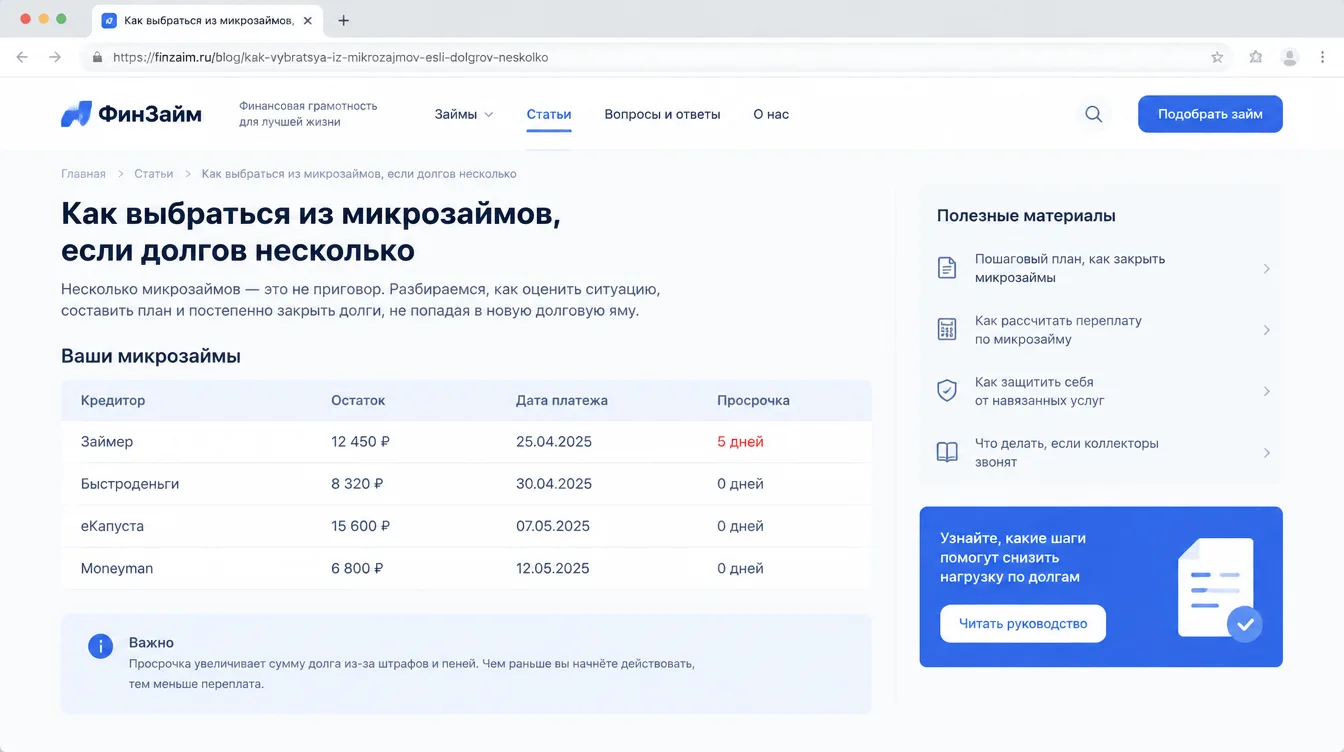
Смысл в том, чтобы видеть все обязательства разом. Уведомление о ближайшем платеже показывает лишь маленький кусочек.
Узнайте свой реальный лимит
Теперь доходы. Вычтите из месячных поступлений жильё, еду, лекарства, проезд и другие обязательные траты. Остаток — это ваш потолок для выплат по долгам.
Пример. Допустим, на долги остаётся 15 000 рублей, а по пяти договорам нужно отдать 22 000. Разница в 7 000 не исчезнет, если переставить даты. Значит, прежний порядок платежей уже не работает, и нужен разговор с кредиторами. Чем раньше вы это признаете, тем больше пространства для манёвра.
Важно: не называйте МФО сумму, ради которой придётся занимать на еду или оформлять новый микрозайм. Пусть платёж будет меньше, но выполнимым.
Сообщите кредиторам, пока долг не вырос
Напишите в каждую МФО, где не успеваете платить. Укажите причину: доход упал, зарплату задержали, возникли срочные траты. Попросите расчёт задолженности и предложите ежемесячный платёж по силам. Письмо и ответ сохраните.
Образец: «По договору № … не могу выполнять действующий график из-за снижения дохода. Могу платить … рублей в месяц. Прошу рассмотреть новые условия погашения и прислать расчёт с графиком».
Ответы бывают разные. У части организаций есть собственные программы реструктуризации с изменением срока или графика, у других — нет. Отказ одной компании не означает такой же ответ другой, поэтому каждый договор обсуждайте отдельно.
Решите, с чего начать
Первыми разбирайте те долги, где просрочка уже есть или платёж наступит на днях. Затем посмотрите на мелкие займы без просрочки: иногда их выгодно закрыть целиком, чтобы убрать один платёж из ежемесячного списка.
Однако «самый маленький первым» подходит не всегда. Если вы направите все свободные деньги на один договор, а остальные уйдут в просрочку, станет хуже. Критерий простой: график должен быть выполним в каждом месяце.
Как оценивать предложенную реструктуризацию
Снижение платежа облегчает жизнь, но срок удлиняется — и общая переплата может вырасти. Не соглашайтесь, пока не увидите:
- полный график с датами и суммами;
- итоговую сумму к возврату;
- что произойдёт с уже начисленными процентами и неустойкой;
- с какого дня действуют новые условия.
Совет: заложите в бюджет резерв на мелкие непредвиденные расходы. Если план рушится от одной лишней покупки, он нереалистичен.
Дисциплина платежей
Сведите все даты в общий календарь, поставьте напоминания за несколько дней и отмечайте каждый платёж. После оплаты проверьте, изменился ли остаток в кабинете, и сохраните чек. Закрыв договор, запросите подтверждение, что задолженности нет. Освободившиеся деньги переносите на следующий долг, не наращивая общий платёж.
Если вы не согласны с расчётом
Попросите письменную расшифровку начислений и сравните её с договором и платёжными документами. Если права нарушены, проверьте, можно ли обратиться к финансовому уполномоченному: на его сайте есть раздел о спорах с МФО. Осторожнее с фирмами, обещающими «списать всё» за предоплату: удалить достоверный долг они не смогут.
Частые ошибки
- Брать новый заём, не рассчитав общую нагрузку.
- Не отвечать на сообщения кредитора.
- Переводить деньги наугад, не уточнив актуальную сумму.
- Договариваться устно, а не письменно.
Чтобы лучше понимать условия займов в целом, загляните в блог.
Итоги
✅ Составьте таблицу всех договоров и сверьте остатки.
✅ Посчитайте сумму, которую можете платить без ущерба для обязательных трат.
✅ Пишите кредиторам заранее и просите расчёт и график в письменном виде.
✅ Оценивайте реструктуризацию по итоговой сумме, а не по размеру платежа.
Какой вариант выбрать?
- Просрочек нет, но платёж тяжёлый → запросить новый график до первой задержки.
- Есть один мелкий долг → закрыть его полностью.
- Начисления непонятны → потребовать письменный расчёт.
- Хочется срочно взять ещё займ → сначала посчитать общую нагрузку.
Частые вопросы
Реально ли выбраться из микрозаймов без юристов?
Во многих ситуациях да, если вы ведёте учёт долгов и ведёте переговоры письменно. Если расчёты спорны, поможет консультация специалиста.
Что делать, если совсем нечем платить?
Не молчите: письменно сообщите МФО о проблеме, предложите посильный платёж и попросите варианты изменения графика.
Помогает ли новый займ закрыть старые долги?
Только если итоговые выплаты ниже и платёж комфортен. Иначе вы просто создаёте дополнительное обязательство.
Куда жаловаться на МФО?
Сначала — в саму организацию письменно, затем можно обратиться к финансовому уполномоченному или в Банк России.
Заключение
Выйти из долгов по нескольким микрозаймам одним ходом не получится, зато последовательность простая: учёт, бюджет, письма кредиторам, проверка графика, дисциплина. Каждый платёж должен уменьшать долг, а не требовать очередного займа.
Действуйте шаг за шагом — и вы вернёте контроль над своими деньгами.