Нечем платить микрозаймы: что делать, чтобы выбраться из долгов без новых финансовых обязательств
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Платёж через три дня, на карте пусто, а в телефоне уже три приложения МФО с напоминаниями. В голове крутится соблазн: взять ещё один заём, закрыть им старый и «выдохнуть». Именно так долг чаще всего и превращается в снежный ком. Если вам нечем платить микрозаймы, лучше остановиться и действовать спокойно: собрать цифры, посчитать, что реально можно отдавать, и написать кредиторам.
В этом материале мы разберём, что делать, когда нечем платить микрозаймы, не наращивая нагрузку. Информация носит справочный характер и не заменяет консультацию юриста или финансового специалиста; цифры и сроки приведены по данным на октябрь 2026 года, а законы и практика меняются.
Вы узнаете:
- как составить список всех долгов и посчитать посильный платёж;
- чем различаются реструктуризация, пролонгация и кредитные каникулы;
- что нельзя делать коллекторам и как себя защитить;
- когда стоит изучать банкротство и каких ошибок избегать.
Первые действия: цифры вместо паники
Соберите все займы в одну таблицу
Выпишите для каждого договора: название МФО, основной долг, начисленные проценты, наличие просрочки, дату ближайшего платежа и контакты кредитора. Берите данные из договоров и личных кабинетов. Точную сумму задолженности подтверждает только документ кредитора, поэтому при расхождениях запрашивайте подробный расчёт.
Посчитайте свободные деньги
Из ежемесячного дохода вычтите квартплату, продукты, лекарства, проезд и другие обязательные траты семьи. Пример: при доходе 50 000 ₽ и расходах 36 000 ₽ в запасе остаётся 14 000 ₽. А если по договорам нужно отдавать 28 000 ₽ ежемесячно, обещание «как-нибудь выкручусь» не сработает — придётся просить новый график.
Важно: не отдавайте последнее, на что вы живёте. Платёж в ущерб еде и лекарствам только откладывает кризис.
Насколько может вырасти долг
Есть законодательный потолок: по краткосрочным потребительским займам (до года), оформленным начиная с 1 апреля 2026 года, сумма процентов, неустойки и прочих учитываемых начислений ограничена размером самого займа. Взяли 15 000 ₽ — набежать сверху может не больше 15 000 ₽. На более ранние договоры это правило само не распространяется, поэтому первым делом смотрите дату подписания.
Если платежи прекратить совсем, обычно следуют просрочка, удар по кредитной истории, взыскание и иск. Чтобы прикинуть, до какой суммы вырастет долг, сопоставьте тело займа, ПСК, проценты, неустойку и то, что уже оплачено.
Договориться с МФО: три инструмента
Ни один из вариантов не списывает долг по волшебству, но каждый может сделать платёж посильным. Ниже — короткие карточки.
1. Реструктуризация — новый график
Кредитор и заёмщик заново договариваются о сроке и графике, меняют размер взносов, иногда — правила начисления штрафов.
Ключевые преимущества:
- платёж можно подогнать под текущий доход;
- вы остаётесь в диалоге с кредитором и фиксируете договорённости в письменном виде.
Минусы:
- решение зависит от правил кредитора, гарантий нет;
- общий срок и итоговая переплата могут вырасти.
Подавайте письменное заявление, описывайте причину снижения дохода, прикладывайте документы и сохраняйте ответ.
2. Пролонгация — перенос срока
Срок возврата сдвигается, но сам по себе основной долг не уменьшается.
Ключевые преимущества:
- быстрый способ выиграть время при временной нехватке денег.
Минусы:
- если платёж почти не гасит тело долга, вы просто платите за отсрочку;
- многократное продление усложняет выход из ситуации.
Совет: до нажатия кнопки «Продлить» запишите две цифры: сколько уйдёт сегодня и сколько останется вернуть после продления.
3. Кредитные каникулы
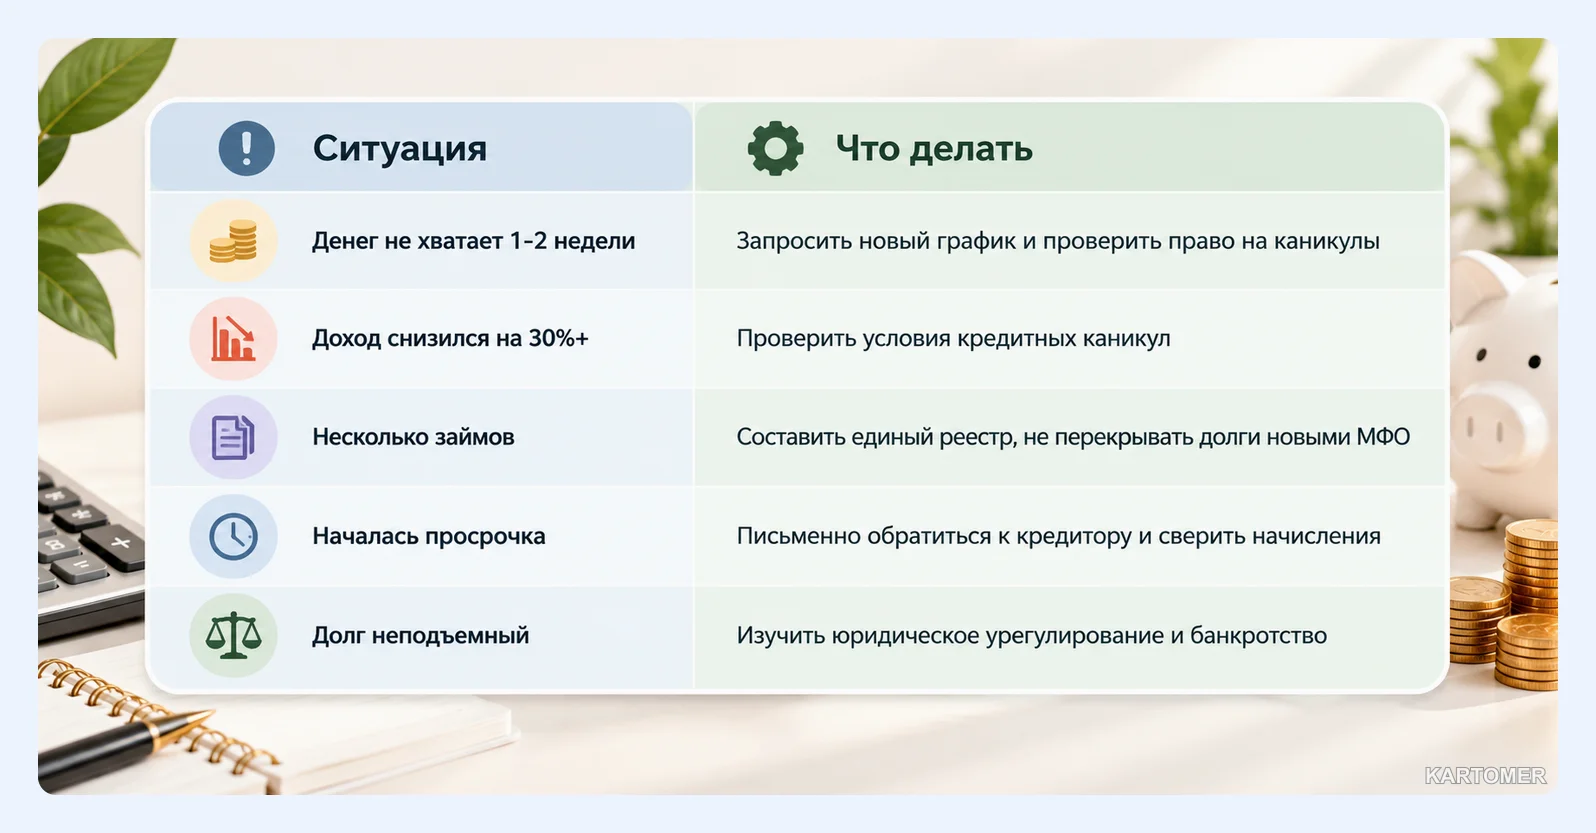
Выплаты на время замораживают или уменьшают. Среди оснований, которые называет закон, — падение дохода минимум на 30%: сравнивают последние два месяца со средним заработком за предшествующий год.
Ключевые преимущества:
- право, закреплённое законом, а не просто любезность кредитора.
Минусы:
- нужно соответствовать условиям, включая лимит суммы займа;
- потребуются подтверждающие документы.
Если займов несколько
Универсального совета «начните с самого маленького» не существует. Сгруппируйте долги по состоянию: платежи идут вовремя; недавняя просрочка; затянувшаяся просрочка; передано взыскателю; дело в суде. После этого поймёте, где реально договориться о новом графике, какие даты критичны и какой взнос вам по карману.
Пошаговый план выхода из микрозаймов
- Зафиксируйте долги. Договоры, остатки, даты, просрочки, судебные бумаги.
- Проверьте начисления. Сверьте договор, кабинет и платежи; при расхождении запросите расчёт.
- Определите посильную сумму. Превратите фразу «не могу платить» в конкретную цифру на каждый месяц.
- Отправьте заявления кредиторам. Попросите реструктуризацию, график или каникулы, если для этого есть основания. Отправляйте обращения всем кредиторам примерно в одно время.
- Сравните ответы. Оценивайте срок, переплату и общий итог — один лишь маленький ежемесячный платёж обманчив.
- Закрепите договорённости. Храните соглашения, чеки и переписку; не переводите «на всякий случай» суммы, не выяснив, как кредитор их засчитает.
- Оцените юридические варианты. Если обязательные платежи заведомо превышают свободный доход, изучите стадию дела и вариант банкротства.
Что будет, если ничего не делать
Типичный сценарий выглядит так: пропущен платёж, идут начисления в законных рамках, портится кредитная история, звонит кредитор, долг могут передать взыскателю, затем суд и исполнительное производство. Чтобы не попасть в эту цепочку, при первой же просрочке потребуйте расчёт долга и напишите официальное обращение.
Общение по инициативе взыскателя ограничено: по телефону — до 1 раза в день, 2 в неделю и 8 в месяц; личные встречи — раз в неделю максимум.
Важно: наличие долга не разрешает угрозы, скрытый номер и превышение лимитов. Записывайте даты, номера и суть разговоров — пригодится для жалобы. Подробнее о других правах заёмщиков читайте в блоге.
Когда задумываться о банкротстве
Эту тему стоит изучать, если проблема не временная, а доход не позволяет платить даже по новому графику. Внесудебная процедура рассчитана на общий долг в коридоре 25–1000 тысяч рублей, но одной суммы недостаточно: нужны и другие условия. Судебное и внесудебное банкротство различаются порядком, требованиями и последствиями, поэтому решение принимают по конкретной ситуации, лучше после консультации юриста.
Ошибки, которые увеличивают долг
- Брать новый заём лишь ради закрытия старого: нагрузка растёт, проблема откладывается.
- Не открывать письма от МФО, суда и ФССП и пропускать юридически значимые сроки.
- Продлевать заём снова и снова, не прикинув переплату и то, сколько основного долга остаётся.
- Обещать платёж, которого нет в бюджете.
Итоги
✅ Начните с полного списка долгов и честного бюджета, а не с нового займа.
✅ Реструктуризацию, пролонгацию и каникулы просите письменно и сравнивайте по итоговой переплате.
✅ Коллекторы ограничены законом: звонки и встречи нельзя превращать в давление.
✅ Банкротство — отдельная серьёзная тема, которую решают по обстоятельствам.
Какой вариант выбрать?
- Если доход упал недавно и временно → реструктуризация или кредитные каникулы при наличии оснований.
- Если нужно лишь немного времени → пролонгация, но с расчётом остатка после продления.
- Если платёж объективно больше свободных денег → оцените судебные варианты и банкротство с юристом.
- Если долгов много → разложите их по стадиям и обращайтесь ко всем кредиторам сразу.
Частые вопросы
Что делать, если денег на платежи совсем нет?
Составьте перечень обязательств, определите свободный бюджет, потребуйте точный расчёт и напишите в МФО. Автоматически перекрывать старый долг новым займом не стоит.
Можно ли попросить рассрочку или реструктуризацию?
Попросить никто не запретит. Согласится ли кредитор, зависит от его правил и вашей ситуации; право на каникулы проверяйте по закону отдельно.
Что будет, если не платить несколько месяцев?
Растёт просрочка, копятся начисления (в допустимых пределах), страдает кредитная история, а кредитор вправе обратиться за взысканием и в суд.
Могут ли коллекторы звонить каждый день?
Нет: по инициативе взыскателя звонки ограничены лимитами (сутки, неделя, месяц). Если их превышают, соберите доказательства.
Можно ли списать микрозаймы через банкротство?
Самовольный отказ от оплаты долг не отменяет. Банкротство способно охватить и микрозаймы, но возможность пройти процедуру и её последствия определяются обстоятельствами.
Заключение
Когда платить нечем, главное — не прятаться от долга и не заливать его новым. Уже сегодня можно составить список займов, прикинуть бюджет и написать кредиторам. Эти шаги возвращают контроль над ситуацией.
Условия кредиторов и законы меняются, поэтому важные решения сверяйте с договором и официальными источниками. Текст справочный, личной консультации он не заменяет. Действуйте последовательно — и вы выйдете из долгов без новых обязательств.