Рефинансирование микрозаймов: можно ли объединить долги в один платёж
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
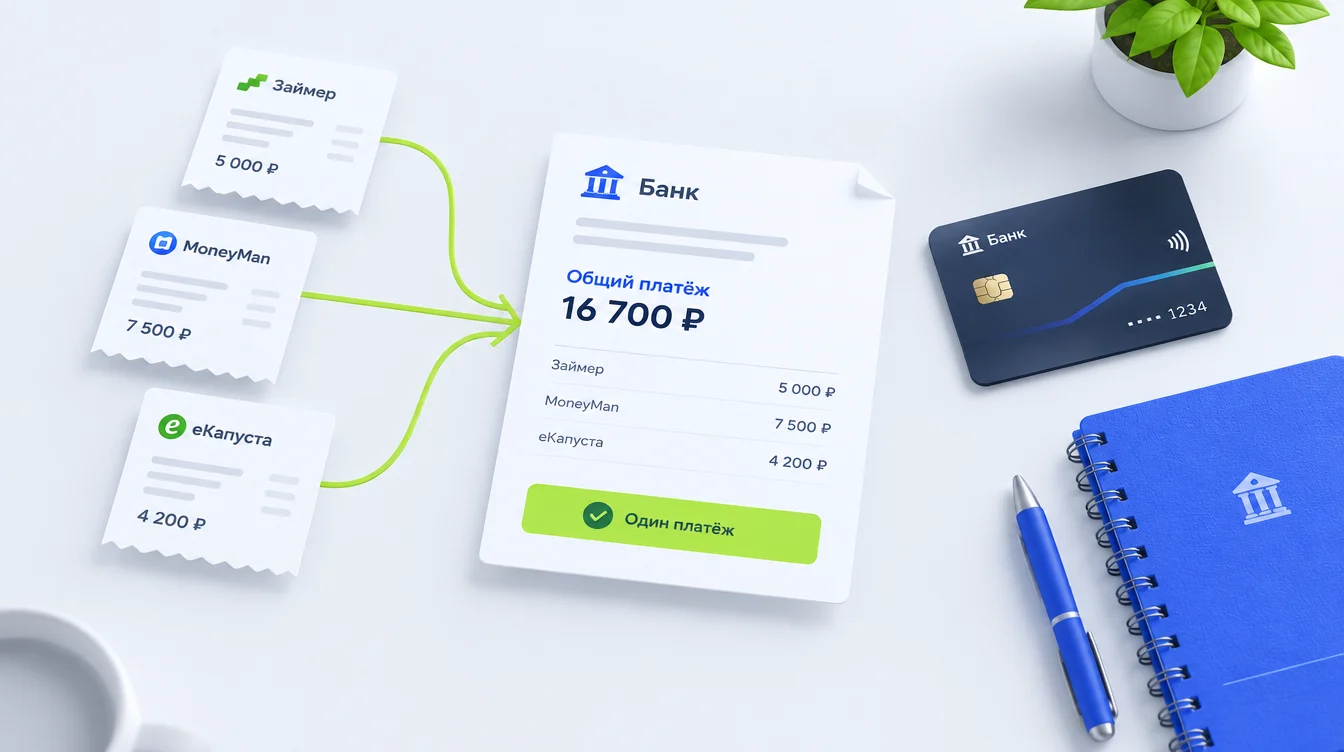
Три микрозайма — три даты, три суммы и три риска забыть про один из платежей. Идея «собрать всё в один договор» выглядит как спасение: взять новый кредит или заём, закрыть старые долги и дальше платить только раз в месяц. Но один платёж ещё не значит дешевле. Иногда вы просто меняете несколько коротких обязательств на одно длинное и дорогое.
Разберём, как устроено рефинансирование микрозаймов, когда объединение возможно, как сравнить предложения и какие альтернативы есть, если новый кредитор отказал. Это не призыв оформлять новый заём, а помощь в расчётах.
Вы узнаете:
- как работает рефинансирование и чем оно отличается от реструктуризации;
- возможно ли объединение долгов при просрочках;
- как понять, выгодно ли предложение;
- какие шаги сделать, если заявку отклонили.
Как устроено рефинансирование
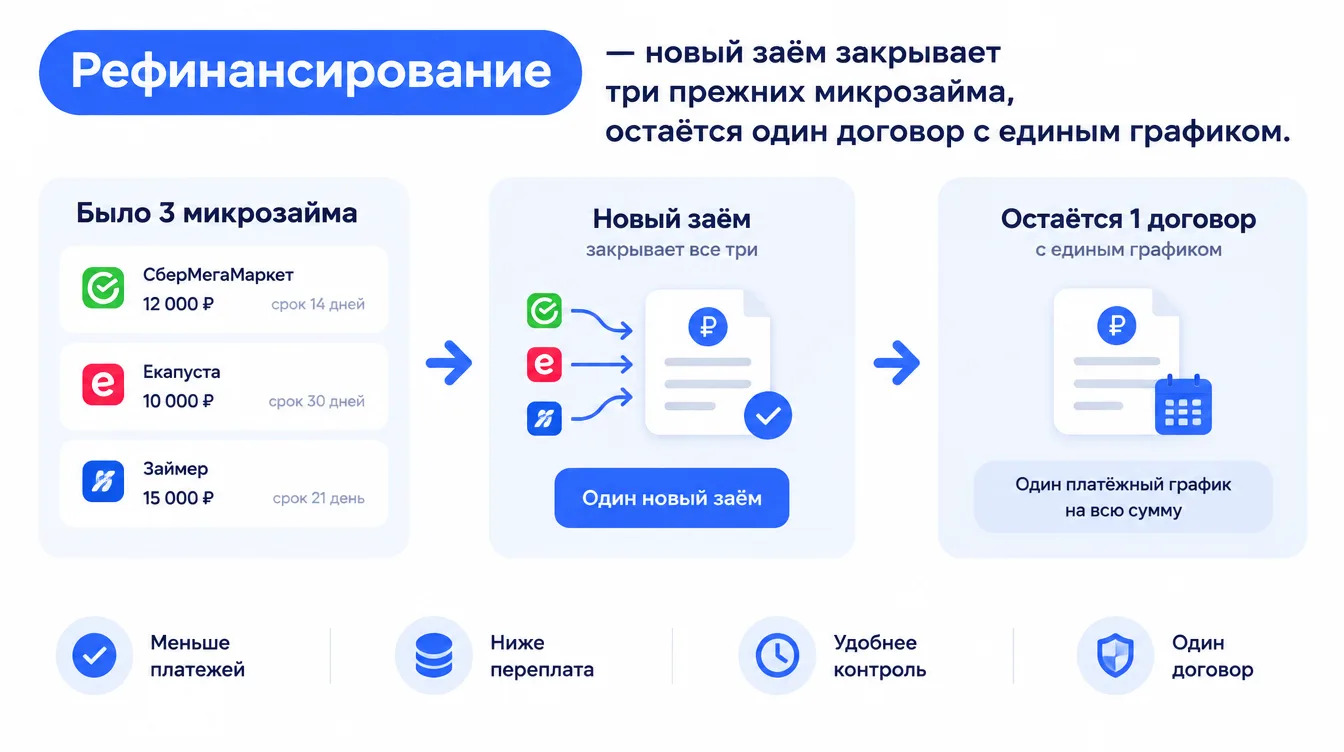
Схема такая: вы выясняете точную сумму закрытия каждого займа на конкретную дату, обращаетесь за новым кредитом или займом нужного размера, гасите прежние долги — и у вас остаётся один договор со своим графиком.
Важно знать детали:
- сумма «на сегодня» может отличаться от цифры недельной давности, потому что проценты продолжают начисляться;
- иногда кредитор сам переводит деньги прежним организациям, иногда это делаете вы — порядок уточняйте до подписания;
- новый кредитор оценивает вас заново: доход, кредитную историю и текущие платежи. Банк России указывает, что при расчёте долговой нагрузки учитываются обязательства заёмщика по кредитам и займам. Одобрение не гарантировано даже при аккуратных платежах.
Важно: подача заявки на рефинансирование не приостанавливает старые платежи. Пока долги не закрыты, срок по ним продолжает идти.
Рефинансирование и реструктуризация: в чём разница
Реструктуризация — это пересмотр условий действующего долга вместе с тем же кредитором: новый срок, график или платёж. Рефинансирование — новый договор, деньги из которого идут на погашение прежнего. Если трудности с платежами уже начались, сначала имеет смысл поговорить с текущими кредиторами: иногда этого достаточно.
Можно ли объединить долги при просрочках
Заявку подать можно, но доказать кредитору, что новый график вам по плечу, труднее. Итог зависит от глубины и срока просрочек, дохода, суммы текущих платежей и правил самой организации.
Не подавайте заявки на случайные суммы. Сначала определите, сколько нужно, чтобы закрыть все выбранные долги. Если новых денег хватит лишь на часть, вы получите ещё один платёж, а старая проблема останется.
Выгодно ли это: считаем по общей сумме
Главный ориентир — сколько вы заплатите всего. Сопоставьте то, что осталось выплатить по текущим займам, с общей суммой всех платежей по новому договору. Уже внесённые деньги в сравнение не входят: рефинансирование их не вернёт.
Условный пример. Допустим, четыре займа можно закрыть сегодня за 60 000 рублей. Новый договор разбивает долг на небольшие платежи, однако по итогу вы вернёте 71 000: стало легче каждый месяц, но на 11 000 дороже. А вот предложение с общей суммой 57 000 при том же комфортном графике выгодно по обоим параметрам. Цифры иллюстративные и не являются предложением.
Отдельно присмотритесь к долгим срокам: небольшой платёж привлекает, но чем дольше вы его вносите, тем выше итоговая сумма. Проверяйте ПСК, график и платные дополнительные услуги. По словам регулятора, такие услуги меняют расходы клиента и обязаны быть прямо указаны в документах.
Совет: сравнивайте суммы закрытия старых займов и стоимость нового договора на одну и ту же дату, так расчёт будет точнее.
Пошаговая схема
- Составьте список: кредитор, остаток, ближайшая дата, способ связи.
- Запросите у каждой организации сумму для полного погашения.
- Если планируете закрыть займ досрочно, уточните порядок в договоре — иногда нужно уведомить кредитора.
- Сравните предложения: хватит ли суммы, каков платёж и даты, сколько выйдет за весь срок с услугами, кто и когда переведёт деньги прежним кредиторам.
- Если рассматриваете незнакомую организацию, проверьте её в справочнике Банка России.
- После погашения сохраните подтверждения и убедитесь, что по каждому старому договору долга нет.
Если рефинансирование не одобрили
Отказ означает, что на предложенных условиях кредитор не готов выдать деньги. Это повод заново оценить нагрузку: возможно, даже после объединения платёж был бы слишком большим. Сверьте остатки и даты, обратитесь к действующим кредиторам, опишите свои возможности и запросите новые условия письменно. Пока договорённость не оформлена, действуют прежние договоры. Подробнее о долговой нагрузке и займах — в блоге.
Итоги
✅ Рефинансирование — это новый договор, который закрывает старые долги.
✅ Он не отменяет текущих платежей до фактического погашения.
✅ Один платёж не равен меньшим расходам: сравнивайте итоговую сумму и ПСК.
✅ При просрочках сначала обсудите изменение условий с текущими кредиторами.
Какой вариант выбрать?
- Платежи в порядке, но неудобно следить → рассмотрите объединение при выгодной общей сумме.
- Платёж не по силам → начните с реструктуризации у текущих кредиторов.
- Предложение с очень длинным сроком → проверьте итоговую переплату.
- Отказ в новом займе → пересмотрите бюджет и график.
Частые вопросы
Можно ли объединить микрозаймы в один платёж?
Да, если новый кредитор одобрит сумму, достаточную для их закрытия, но он оценит вас заново.
Можно ли сделать рефинансирование при просрочках?
Подать заявку можно, но шансы зависят от размера просрочки, дохода и нагрузки.
Что дешевле — реструктуризация или рефинансирование?
Зависит от условий. Сравнивайте итоговую сумму выплат по каждому варианту.
Нужно ли платить по старым займам, пока рассматривают заявку?
Да. Заявка не приостанавливает прежние обязательства.
Заключение
Объединить микрозаймы в один платёж можно, но выгодно это не всегда. Хорошее решение упрощает контроль и иногда снижает расходы, плохое растягивает выплаты и увеличивает итоговую сумму. Критерии просты: посильный платёж и общая сумма выплат, сравнённые на одну дату.
Считайте внимательно, читайте договор и не торопитесь — спокойные расчёты экономят больше, чем любая реклама.