Комиссия за валютный перевод: из чего складывается и как ее снизить
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Отправили 10 000 долларов, а до получателя дошло заметно меньше? Скорее всего, вы столкнулись с классической проблемой: комиссия за валютный перевод оказывается не одной строкой в тарифе банка, а набором удержаний, о которых узнаёшь постфактум.
Для частного человека это неприятно, для бизнеса — прямая потеря маржи. Ниже разложим стоимость перевода на части, покажем, где прячутся самые крупные потери, и сравним варианты, которые помогают платить дешевле. Если же вы ищете, как оплатить зарубежные подписки, а не контракт, загляните в раздел оплаты.
Вы узнаете:
- из каких частей складывается итоговая стоимость международного платежа;
- где банк берёт больше всего;
- какие шаги реально снижают расходы;
- чем отличаются A7, Global Finance VED и NNEX.
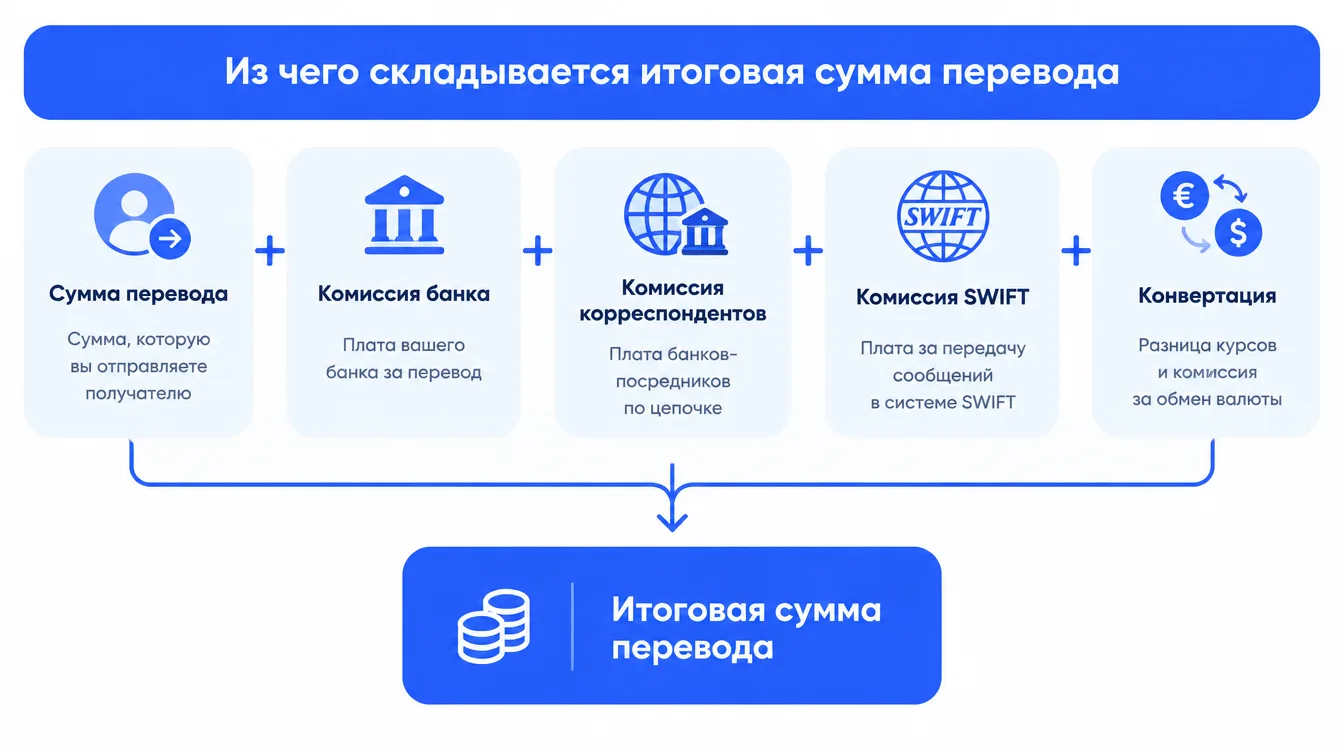
Из чего состоит комиссия за валютный перевод
Тариф банка — только верхушка. Давайте пройдём по цепочке.
1. Комиссия банка-отправителя
Это плата за сам платёж. Её размер зависит от типа счёта, валюты, направления и статуса клиента, поэтому у одного банка для разных клиентов цифры могут отличаться.
2. Комиссия банков-корреспондентов
Платёж редко идёт напрямую. Он проходит через цепочку посредников, и каждый берёт процент или фиксированную сумму. В тарифе вашего банка этого нет, а удерживается плата автоматически. Из-за этого итоговая стоимость нередко оказывается в 2–4 раза выше расчёта.
3. Сбор за сообщение SWIFT
Система передаёт платёжные поручения, как мессенджер для банков. За сообщение тоже платят, и при нескольких посредниках суммы накапливаются.
4. Комиссия банка-получателя
Даже когда вы оплатили всё, банк получателя может удержать плату за входящий валютный перевод. Контрагент видит меньше, чем вы отправляли, и начинаются споры о недоплате.
5. Конвертация по внутреннему курсу
Если банк меняет валюту сам, он использует свой курс с наценкой. По оценкам из обзоров, потери на конвертации могут составлять от 1% до 8% суммы, и это самая незаметная часть.
Важно: в совокупности такие удержания, по оценкам рынка, способны достигать 5–12% платежа. Это ориентир, не обещание: фактический результат зависит от банка, страны и маршрута.
Как снизить комиссию за международный перевод
Выбирайте короткие маршруты
Чем меньше банков между вами и получателем, тем дешевле, быстрее и меньше шансов на блокировку.
Не конвертируйте в банке
Купить валюту заранее на бирже или у платёжного агента часто выгоднее, чем соглашаться на внутренний курс.
Работайте по схеме «всё включено»
Агенты обычно заранее называют комиссию, курс и сумму, которая дойдёт до получателя. Это и есть реальная альтернатива скрытым удержаниям.
Фиксируйте условия до оплаты
Простое правило: согласовали, записали, заплатили. Так курс и тариф не изменятся, пока идёт платёж.
Просите расчёт «на руки»
Спросите: сколько получит контрагент, если я отправлю X? Честный ответ сэкономит нервы.
Совет: договоритесь с получателем, кто оплачивает сборы банков (схемы OUR, SHA, BEN), и убедитесь, что это отражено в инвойсе. Тогда не будет сюрпризов на стороне банка-получателя.
Агенты, которые помогают платить меньше
Информация ниже основана на описаниях самих сервисов и обзорах, она актуальна на ноябрь 2025 года. Тарифы меняются, поэтому проверяйте условия на официальных сайтах.
A7 — прозрачная ставка без минимума
Ключевые преимущества:
- комиссия от 0,36%;
- валюты USD, EUR, CNY, AED и другие;
- конвертация по курсу ЦБ;
- нет минимального порога комиссии;
- платёж «день в день» и закрывающие документы.
Минусы:
- сервис ориентирован на компании;
- итоговый расчёт стоит запросить письменно.
Пример: с 300 000 ₽ комиссия составит 1 080 ₽, со 100 000 ¥ — 360 ¥.
Global Finance VED — внимание к деталям сделки
Ключевые преимущества:
- валюты USD, EUR, CNY, AED, ZAR;
- специализация на направлении Россия — Африка;
- оплата контрактов в USDT с документами;
- срок от 30 минут до 1 дня, офис в Москве.
Минусы:
- комиссия от 0,9% и считается индивидуально;
- криптоплатежи требуют отдельной оценки рисков.
NNEX — крупные суммы и сложные маршруты
Ключевые преимущества:
- операции с валютой и криптой в 20+ странах;
- оплата инвойсов в Китае, ОАЭ, Европе, США, Юго-Восточной Азии;
- возврат экспортной выручки и работа с нерезидентским рублём;
- ежедневные обороты от 20 млн долларов, как заявляет компания.
Минусы:
- не всегда оправдан для небольших платежей;
- ставка обсуждается индивидуально.
| Агент | Комиссия | Особенность |
|---|---|---|
| A7 | от 0,36% | курс ЦБ, нет минимума |
| Global Finance VED | от 0,9% | Африка, сопровождение |
| NNEX | индивидуально | крупные суммы, 20+ стран |
Цены на ноябрь 2025 года.
Как провести платёж через агента пошагово
- Выберите исполнителя. Сравните валюты, направления и ориентировочные ставки.
- Оставьте заявку. Менеджер обычно связывается в мессенджере.
- Передайте инвойс или реквизиты. Укажите сумму и валюты отправления и получения.
- Согласуйте курс и комиссию. Уточните источник курса: ЦБ, биржа или внебиржевой рынок.
- Оплатите по реквизитам. Срок исполнения часто от 30 минут до 1 дня.
- Получите документы. Подтверждение платежа и закрывающие бумаги для бухгалтерии.
Если сумма большая или контрагент новый, обсудите схему с гарантом. Тогда деньги переходят исполнителю только после подтверждения платежа.
✅ Итоги:
- ✅ Комиссия за валютный перевод складывается из пяти частей, а не из одного тарифа.
- ✅ Самые крупные скрытые потери дают корреспонденты и внутренний курс банка.
- ✅ Агенты называют итоговую сумму заранее, а ставки начинаются от 0,36% (данные на ноябрь 2025 года).
- ✅ Условия нужно фиксировать до оплаты.
Какой вариант выбрать?
- Регулярные платежи и нужна низкая ставка → A7.
- Африка и сопровождение сделки → Global Finance VED.
- Крупные суммы в нескольких странах → NNEX.
- Разовый небольшой платёж, банк готов провести → банк, но с предварительным расчётом удержаний.
Частые вопросы
Почему получатель получил меньше суммы?
Часть удержали банки-посредники и банк получателя. Заранее уточняйте, на ком лежат сборы.
Что такое входящий валютный перевод и почему за него берут плату?
Это зачисление денег из-за границы на счёт получателя. Банк может удерживать комиссию за обработку.
Как проверить курс конвертации?
Сравните курс банка с курсом ЦБ и биржевым. Разница и есть скрытая наценка.
Бывают ли переводы без комиссии?
Полностью бесплатных платежей не бывает: плату либо видно в тарифе, либо она заложена в курс. Цель — сделать её прозрачной.
Можно ли доверять агентам?
Проверяйте юрлицо, договор и отзывы, начинайте с небольшой суммы и фиксируйте условия письменно.
Заключение
Комиссия за международный перевод — это сумма нескольких удержаний. Чем лучше вы понимаете, где они появляются, тем проще их контролировать: выбирать прямые маршруты, не менять валюту по внутреннему курсу, фиксировать курс и запрашивать итоговую сумму.
Агентские сервисы помогают сделать расходы предсказуемыми, но выбор всё равно за вами: сравнивайте предложения и читайте договор. Цифры в статье приведены на ноябрь 2025 года, поэтому перед платежом сверьте их на официальных сайтах.
Свежие материалы по теме ищите в блоге. Выбирайте проверенные способы — и платите без лишних потерь.