Международные валютные переводы: полное руководство по выбору способа и экономии
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Нужно оплатить зарубежного подрядчика, закупить партию товара или отправить деньги родственнику, а банк в ответ просит пачку документов и называет срок «до двух недель»? Знакомая ситуация. Международные валютные переводы из России давно перестали быть рутиной: корреспондентские цепочки капризничают, комиссии узнаёшь постфактум, а платёж может вернуться без внятного объяснения.
Ниже разберём, какие способы отправить деньги за границу существуют сегодня, чем они отличаются по цене и срокам и как не переплатить. Общие инструкции по оплате зарубежных сервисов мы собираем в разделе «Оплата», а здесь поговорим о крупных и деловых платежах.
Вы узнаете:
- какие каналы подходят для международных валютных переводов в 2025 году;
- как работают платёжные агенты и сколько они берут;
- на чём реально экономят и где банк всё-таки выгоднее;
- как проверить исполнителя до отправки денег.
Три способа сделать валютный перевод
Прежде чем сравнивать тарифы, определимся с каналами. Их всего три, и у каждого свой характер.
| Способ | Скорость | Стоимость | Главная проблема |
|---|---|---|---|
| Банковский SWIFT | в отраслевых обзорах называют 5–14 банковских дней | комиссия банка плюс удержания корреспондентов | отказы на комплаенсе, непрозрачный итог |
| Платёжный агент | от нескольких часов до 1–3 дней | процент от суммы, обычно известен заранее | нужно проверять надёжность посредника |
| Крипто-расчёты через юрлицо | от 30 минут | зависит от схемы | сложная юридическая и налоговая часть |
Цифры по срокам в таблице — оценки из рыночных обзоров на ноябрь 2025 года, это не гарантия: у каждого банка и направления свои условия.
Важно: любой способ не отменяет российское валютное законодательство, налоговую отчётность и санкционные ограничения. Посредник может взять на себя оформление, но не освободить вас от ответственности за основание платежа.
Что предлагают платёжные агенты: три примера
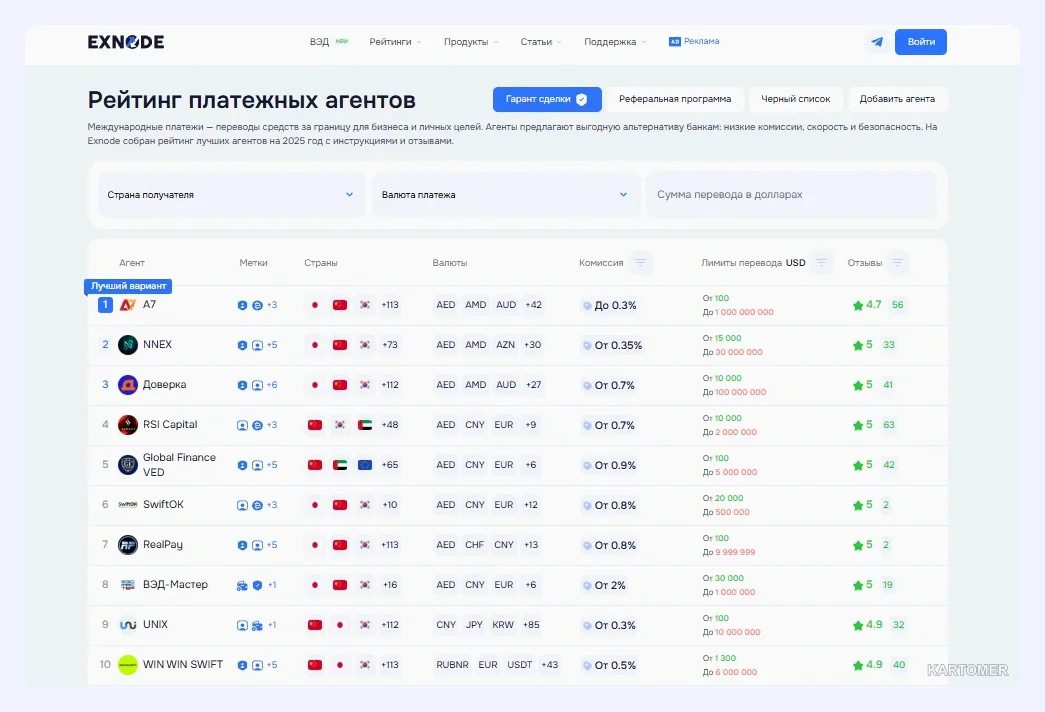
Платёжный агент принимает рубли от вас, а за рубежом его партнёр оплачивает инвойс в нужной валюте. Вы получаете договор, акт и приложение для бухгалтерии. Ниже — три сервиса, которые чаще всего встречаются в обзорах. Условия указаны по данным на ноябрь 2025 года; тарифы меняются, поэтому актуальные цифры сверяйте на официальных сайтах.
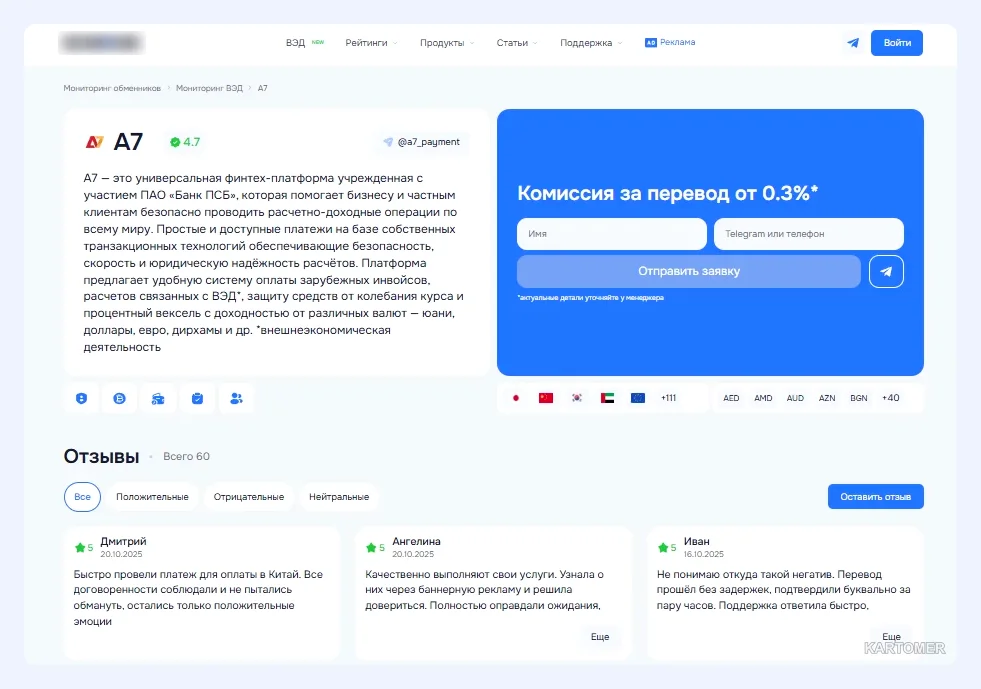
1. A7 — низкая ставка и работа онлайн
Ключевые преимущества:
- комиссия от 0,36% без минимального порога, в примерах из обзоров 300 000 ₽ обходятся в 1 080 ₽;
- валюты USD, EUR, CNY, AED и другие, конвертация по курсу ЦБ;
- опция «день в день» для срочных платежей;
- закрывающие документы для бухгалтерии.
Минусы:
- для нестандартных назначений платежа всё равно понадобятся подтверждающие документы;
- сроки зависят от направления, «день в день» — это опция, а не правило.
2. Global Finance VED — юридическое сопровождение
Ключевые преимущества:
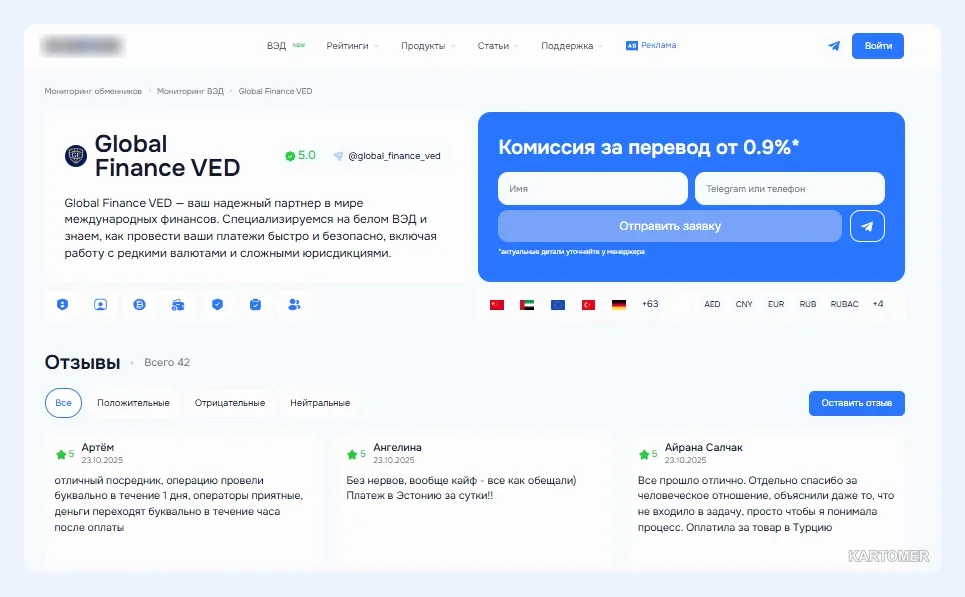
- комиссия от 0,9%, платежи от 100 долларов, есть тестовый перевод небольшой суммы;
- валюты USD, EUR, CNY, AED, ZAR и USDT, оплата товаров и услуг (маркетинг, IT, консалтинг);
- выбор формата договора: агентский или купли-продажи;
- персональный менеджер и собственное направление Россия — Африка.
Минусы:
- ставка выше, чем у конкурентов с минимальным процентом;
- крипто-схемы требуют дополнительного внимания к закону и налогам.
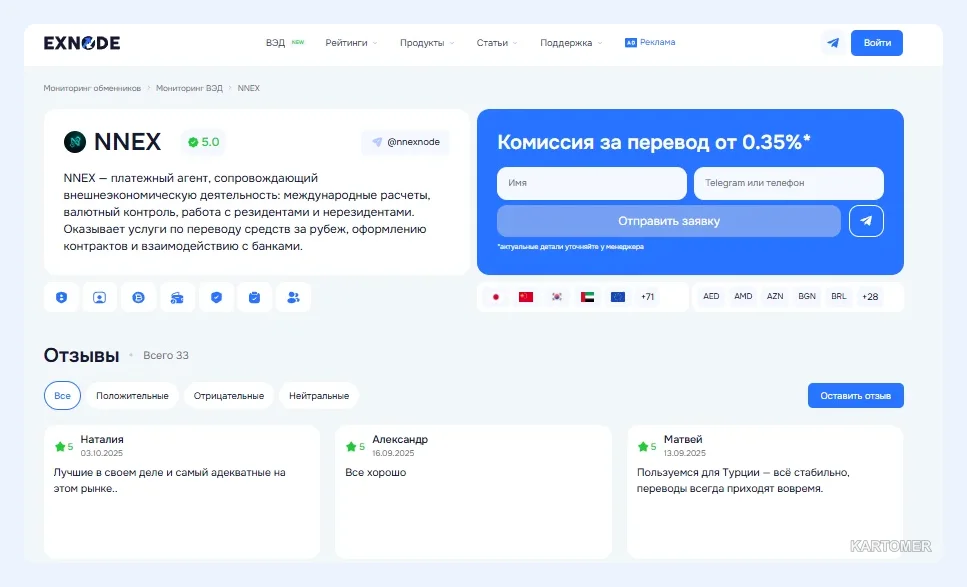
3. NNEX — для больших оборотов
Ключевые преимущества:
- комиссия от 0,35% по данным ряда обзоров, более 30 валют;
- офисы в нескольких юрисдикциях, оплата инвойсов в Китае, ОАЭ, Европе, США и Азии;
- возврат экспортной выручки и работа с нерезидентским рублём;
- закрывающие документы и налоговая поддержка.
Минусы:
- сервис рассчитан на постоянные объёмы, разовому платежу он может оказаться избыточным;
- сложные схемы (нерезидентский рубль, цифровые активы) стоит согласовывать с юристом.
Как сделать валютный перевод через агента: пошагово
Порядок почти у всех одинаков, различаются детали.
- Выберите исполнителя и оставьте заявку: направление, сумма, валюта.
- Дождитесь менеджера, который уточнит задачу и назовёт маршрут.
- Передайте инвойс или реквизиты получателя.
- Зафиксируйте письменно курс (и его источник), комиссию, сроки и валюты отправки и получения.
- Подпишите договор, оплатите счёт в рублях.
- Получите подтверждение зачисления, акт и приложение к агентскому договору.
Совет: просите расчёт именно вашей операции — с итоговой суммой, а не просто «от 0,36%». Разница между рекламной ставкой и реальной стоимостью обычно прячется в курсе.
Почему банк не всегда проигрывает
Агенты удобны, но объявлять банки безнадёжными было бы нечестно. Для небольших регулярных платежей в «дружественные» страны, где у вашего банка есть прямой корреспондент, SWIFT иногда проходит за пару дней. Минусы же понятны: непрозрачные удержания посредников, запросы документов уже после отправки и риск возврата. Если ваш контрагент и банк в хорошем списке, а документы в порядке, банк остаётся нормальным выбором.
Как сэкономить на международных расчётах
- Сравнивайте курс, а не только процент. Низкая комиссия с наценкой на курс может выйти дороже честного курса с чуть более высокой ставкой.
- Платите сразу в валюте получателя. Цепочка рубли → доллары → юани означает две конвертации и две потери.
- Договаривайтесь о ставке при объёме. Регулярным клиентам часто готовы снизить процент, но на сайте об этом не пишут.
- Не дробите платежи без нужды. Несколько мелких переводов дороже одного, если у посредника есть фиксированные сборы.
- Проверьте, кто платит комиссии за границей. От этого зависит, какая сумма дойдёт до получателя.
Как проверить посредника
Договор и реквизиты юрлица — минимум. Затем изучите отзывы, спросите, через какое юрлицо идёт платёж и как оформляются документы. Если новый партнёр просит перевести деньги на личную карту физлица, это красный флаг. Для крупных или разовых сделок с незнакомыми контрагентами используйте условное хранение средств у третьей стороны или поэтапную оплату.
Итоги
✅ Международные валютные переводы лучше планировать заранее: заранее определите канал, документы и валюту.
✅ Агенты быстрее и прозрачнее по цене, но требуют проверки надёжности.
✅ Банк остаётся рабочим вариантом для небольших платежей в безопасные направления.
✅ Экономят на курсе, отсутствии двойной конвертации и договорённости об объёме.
Какой вариант выбрать?
- Для срочной оплаты поставщику → агент с опцией «день в день».
- Для крупных регулярных оборотов → агент с собственной инфраструктурой и фиксированными условиями в договоре.
- Для небольшой разовой суммы в проверенное направление → ваш банк.
- Для нового поставщика → поэтапная оплата или условное хранение средств.
Частые вопросы
Можно ли сделать валютный перевод без участия банка?
Да, через платёжного агента: вы платите рубли российскому юрлицу, а дальше он организует выплату за рубежом. Но обязательства по законодательству и налогам остаются на вас.
Сколько стоит валютный международный перевод?
От десятых долей процента у агентов до нескольких процентов в сумме через банковскую цепочку. Всё зависит от направления, курса и числа посредников.
Что делать, если платёж не дошёл?
Запросите у исполнителя подтверждение отправки и копию платёжного сообщения, затем обратитесь в поддержку и, при необходимости, к юристу. Поэтому все условия фиксируйте письменно.
Нужны ли документы при переводе через агента?
Обычно достаточно договора и инвойса, но для крупных сумм могут запросить дополнительные сведения о сделке.
Заключение
Международные валютные переводы в 2025 году — это не одна «правильная» кнопка, а выбор между скоростью, стоимостью и юридической чистотой. Банки дороги и непредсказуемы на сложных направлениях, агенты быстрее, но требуют вашего контроля.
Начинайте с расчёта конкретной операции, фиксируйте курс и сроки в договоре и не отправляйте деньги без закрывающих документов. Другие разборы по платежам читайте в блоге.
Выбирайте проверенные способы — и платите без переплат и нервов.