Рассрочка и кредит: в чем разница, что выгоднее и как оформить
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вам нужен холодильник, ноутбук или диван, а всей суммы под рукой нет? В магазине сразу предлагают два пути: «оформим рассрочку» или «возьмите кредит». Звучит похоже, но последствия для кошелька могут быть разными.
Разберём, чем рассрочка и кредит отличаются на практике, в каких случаях выгоднее первое, а в каких второе, и как пройти оформление шаг за шагом. Это общий обзор: точные условия всегда указаны в договоре конкретного продавца или банка.
Вы узнаете:
- что такое рассрочка и является ли она кредитом;
- какие есть виды рассрочки и чем они отличаются;
- когда выгоднее рассрочка, а когда кредит;
- как оформить покупку и что проверить в договоре.
Что такое рассрочка
Рассрочка — это схема, при которой вы получаете товар сразу, а платите за него частями по заранее согласованному графику. Нагрузка на бюджет распределяется на несколько месяцев, а размер каждого платежа известен заранее. Обычно рассрочку предлагают на технику, электронику, мебель, стройматериалы и другие дорогие вещи.
Рассрочка — это кредит или нет?
Зависит от схемы. Если продавец сам делит оплату на части, то классического кредита нет: вы рассчитываетесь напрямую с магазином. Если в сделке участвует банк, вы фактически подписываете кредитный договор, пусть и на особых условиях — часто с нулевой или минимальной переплатой.
Поэтому важно читать, с кем именно заключён договор. Разница ощущается не в рекламном слогане, а в тексте соглашения.
Рассрочка и отсрочка
Не путайте эти понятия. При отсрочке весь платёж переносится на определённую дату. При рассрочке стоимость делится на несколько частей, и вы выплачиваете их по графику.
Чем рассрочка отличается от кредита
Процесс похож: вы выбираете покупку, заполняете заявку, проходите проверку, получаете решение и подписываете документы. Различия кроются в деталях.
| Параметр | Рассрочка | Кредит |
|---|---|---|
| Назначение | Конкретный товар | Любые цели |
| Переплата | Часто отсутствует или минимальна | Начисляются проценты |
| Срок | Обычно короче | Может быть длиннее |
| Сумма | Ограничена программой | Как правило, выше |
| Участники | Магазин или банк-партнёр | Банк или другая финансовая организация |
Сумма и срок зависят от условий конкретного предложения. У рассрочки лимит определяет программа, поэтому на дорогие покупки банки чаще одобряют именно кредит.
Что у них общего
- Заявку проверяют: доход, долговую нагрузку, историю.
- Есть график платежей и обязанность платить вовремя.
- Информация может попасть в бюро кредитных историй.
- Просрочка ухудшает репутацию заёмщика и увеличивает расходы.
Виды рассрочки
Рассрочка от магазина
Продавец сам делит стоимость на платежи, и вы рассчитываетесь напрямую с торговой точкой. Такой вариант встречается реже, зато документов обычно требуется минимум.
Рассрочка через банк-партнёр
Самая распространённая схема. Банк перечисляет деньги продавцу, а вы возвращаете долг банку по графику. Формально это кредит, но проценты нередко берёт на себя магазин, поэтому для вас переплаты может не быть.
Карта рассрочки
Карта рассрочки, например «Халва», даёт лимит для покупок у партнёров программы. После каждой операции формируется отдельный график погашения. Условия и список магазинов уточняйте у эмитента, потому что они меняются.
Что выгоднее: кредит или рассрочка
Когда лучше рассрочка
- Вы покупаете конкретный товар и планируете расплатиться за короткий срок.
- Нужна возможность избежать переплаты.
- Важно быстро получить решение с минимумом бумаг.
Когда лучше кредит
- Сумма крупная, а срок погашения длинный.
- Деньги нужны не на один товар, а на разные цели.
- Рассрочки на нужную покупку просто нет.
Нужно ли платить проценты за рассрочку
Не всегда, но нередко в договоре скрыты дополнительные расходы: комиссии, страховка, платные сервисы. Часть программ действительно обходится без переплаты, и в этом её главная привлекательность. Но проверьте итоговую стоимость покупки, а не только размер ежемесячного платежа.
Важно: сравнивайте полную стоимость товара «в рассрочку» и «за наличные». Если разница заметна, значит, вы платите за удобство.
Как оформить рассрочку или кредит
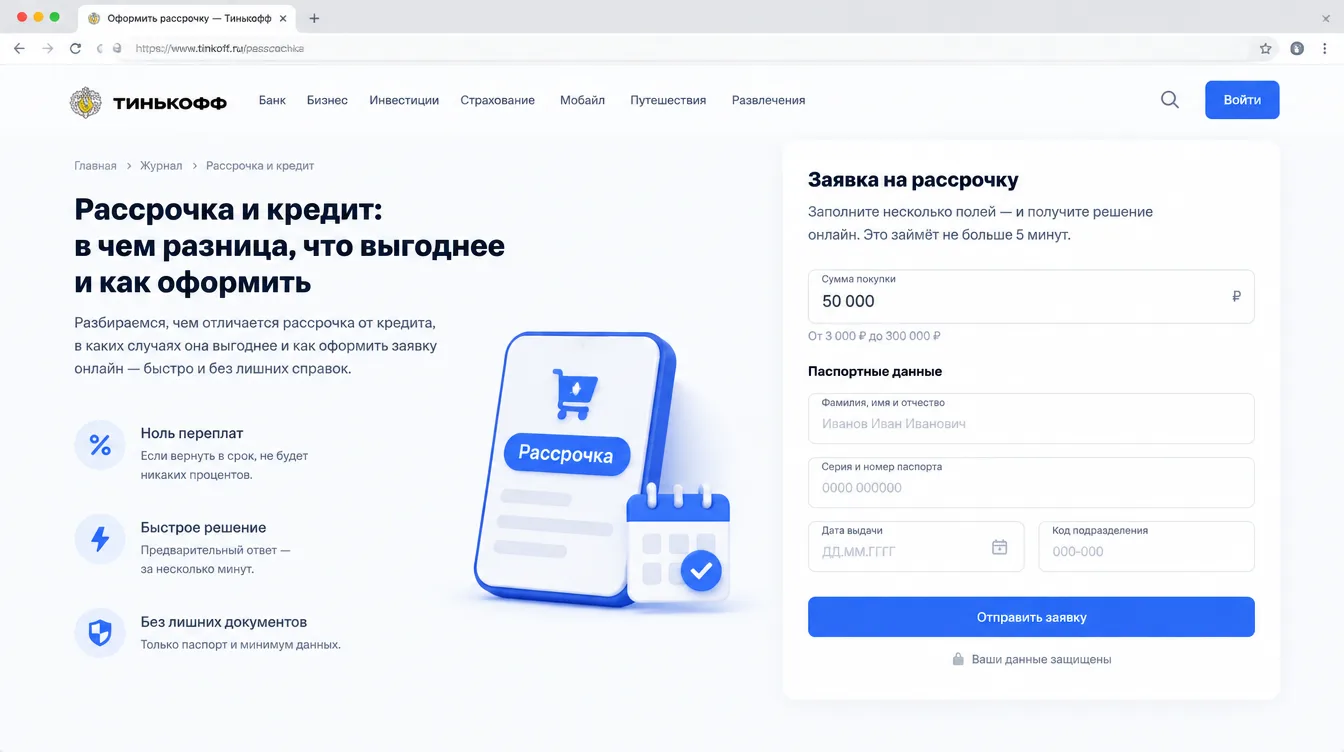
Обычно достаточно паспорта гражданина РФ. Некоторые программы просят второй документ или подтверждение дохода.
- Выберите товар и сравните условия у нескольких продавцов.
- Подайте заявку в магазине или онлайн.
- Предоставьте документы.
- Дождитесь решения.
- Внимательно прочитайте и подпишите договор.
Совет: перед подписью найдите в договоре итоговую сумму, количество платежей, штрафы за просрочку и условия досрочного погашения.
Итоги
✅ Рассрочка привязана к конкретной покупке, кредит можно использовать на любые цели.
✅ Рассрочка часто дешевле, но не всегда: смотрите на комиссии и допуслуги.
✅ Оба инструмента влияют на кредитную историю.
✅ Просрочка ведёт к штрафам, пеням и сложностям с будущими займами.
Какой вариант выбрать?
- Для техники или мебели на несколько месяцев → рассрочка без переплаты.
- Для крупной суммы на длительный срок → кредит.
- Для разовых покупок у партнёров банка → карта рассрочки, если вы контролируете расходы.
- Если платёж не помещается в бюджет → отложите покупку.
Частые вопросы
Что проверяют при оформлении рассрочки?
Оценивают доход, долговую нагрузку, действующие обязательства и кредитную историю. Положительная история повышает шансы, а частые просрочки снижают.
Могут ли отказать в рассрочке?
Да. Причины чаще всего такие: низкий доход, высокая нагрузка, ошибки в анкете, серьёзные просрочки в прошлом. Достоверные данные в заявке повышают вероятность одобрения.
Что будет, если не заплатить взнос вовремя?
Начислят штрафы и пени, а информация о нарушении попадёт в кредитную историю. Повторные просрочки осложнят получение новых продуктов.
Как рассрочка влияет на кредитную историю?
Аккуратные платежи формируют положительную репутацию, нарушение графика — отрицательную. Финансовые организации учитывают это при новых заявках.
Заключение
Рассрочка и кредит решают одну задачу — позволяют купить сейчас и платить потом, но подходят для разных ситуаций. Рассрочка удобна для конкретных покупок на короткий срок, кредит — для крупных сумм и длинных сроков. Что выгоднее, зависит от переплаты, комиссий и вашего бюджета.
Прежде чем подписывать договор, сравните условия, посчитайте итоговую стоимость и убедитесь, что платёж не выбьется из месячного бюджета. Другие разборы финансовых продуктов собраны в блоге. Выбирайте продуманно — и покупки будут радовать, а не тревожить.