Снижение ключевой ставки ЦБ РФ: причины, последствия и перспективы (февраль 2026 года)
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Ставка снова пошла вниз, а вместе с ней у людей появились вопросы. Дешевеют ли кредиты? Стоит ли закрывать вклад? Что будет с рублём? Если вы следите за новостями экономики, то наверняка заметили: снижение ключевой ставки стало главной темой начала года.
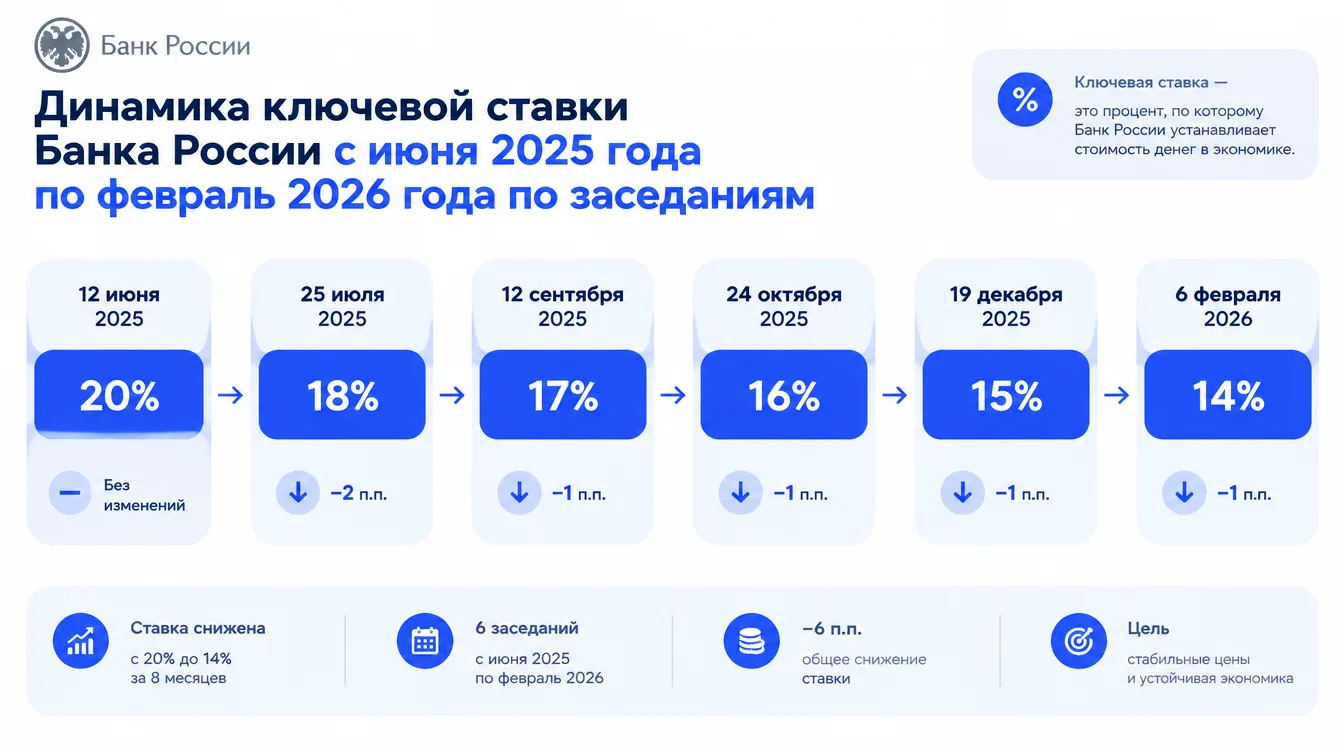
13 февраля 2026 года Совет директоров Банка России снизил ставку на 50 базисных пунктов, до 15,5% годовых. Это шестое смягчение подряд с июня 2025 года, когда ставка опустилась с 21% до 20%. Ниже разберём, чем регулятор объясняет своё решение, кого оно затронет и какие сценарии на 2026 год считают вероятными. Курсы валют для сопоставления можно отслеживать на странице курсов.
Вы узнаете:
- почему ЦБ решился на очередное снижение ставки;
- как ключевая ставка влияет на кредиты, вклады, рубль и акции;
- какие прогнозы дают регулятор и аналитики;
- что делать заёмщикам, вкладчикам и бизнесу.
Данные в статье приведены по состоянию на февраль 2026 года. Решения регулятора и прогнозы меняются, поэтому актуальные цифры сверяйте на официальном сайте Банка России.
Что такое ключевая ставка и почему она важна
Ключевая ставка — это минимальный процент, под который Банк России кредитует коммерческие банки и принимает от них деньги в депозит. Банки ориентируются на неё, когда назначают проценты по вашим кредитам и вкладам.
Отсюда простая логика. Ставку понижают, когда нужно оживить экономику и когда инфляция под контролем. Повышают, когда цены растут слишком быстро. Поэтому каждое заседание ЦБ — это сигнал для всего рынка.
Почему ЦБ снизил ставку
Регулятор смотрит на несколько показателей сразу. В этот раз на решение повлияло следующее.
Инфляция без новых толчков
В январе цены подскочили: сработали повышение НДС с 20% до 22%, индексация тарифов и подорожание плодоовощной продукции. Но это разовые факторы. Устойчивые показатели инфляции, по оценке ЦБ, не ускоряются, и после «выгорания» разовых эффектов темп роста цен должен снова замедлиться.
Спокойнее ожидания
Инфляционные ожидания населения на год вперёд — 13,7%. Это ниже прежних пиков. Когда люди перестают бояться быстрого роста цен, регулятору проще смягчать политику.
Баланс между ростом и перегревом
Экономика возвращается к более ровной траектории, а спрос не создаёт избыточного давления на цены. Дешёвые кредиты нужны бизнесу, особенно малому и среднему: он сильнее всего чувствителен к стоимости заёмных денег.
Важно: снижение ставки — это не «разрешение тратить». Регулятор лишь аккуратно подстраивает условия, и при новых шоках может сделать паузу.
Как снижение ставки отражается на деньгах
| Сфера | Что происходит |
|---|---|
| Кредиты | Ставки по ипотеке, автокредитам и потребительским займам постепенно снижаются |
| Вклады | Доходность депозитов падает |
| Рубль | Возможно ослабление, но сильнее влияют нефть, экспорт и санкции |
| Облигации и акции | Растёт интерес на фоне менее выгодных вкладов |
| Бизнес | Заёмные ресурсы дешевеют, проще рефинансироваться |
Кредиты и ипотека
Займы становятся доступнее, а спрос на рефинансирование растёт. Но будьте осторожны: лёгкость получения денег часто приводит к чрезмерной долговой нагрузке. Любой кредит — это обязательство, которое придётся обслуживать при любых колебаниях доходов.
Вклады и сбережения
Доходность по депозитам снижается, и часть людей начинает искать альтернативы: облигации, фонды, недвижимость. У каждого из этих инструментов есть собственные риски, а доход не гарантирован.
Рубль
Менее привлекательные рублёвые инструменты могут давить на курс. Однако валютный рынок зависит и от внешней торговли, цен на энергоносители и притока валютной выручки, поэтому однозначный прогноз дать нельзя.
Прогнозы на 2026 год
Базовый сценарий Банка России выглядит так:
- средняя ключевая ставка в 2026 году — 13,5–14,5% годовых;
- годовая инфляция — 4,5–5,5%;
- устойчивая инфляция приблизится к 4% во втором полугодии.
Аналитики настроены разнообразнее. SberCIB Investment Research в базовом варианте ждёт ставку около 12% к концу года, а при улучшении внешней обстановки и сокращении экспортных дисконтов — 10%. Инвестиционный советник Сергей Варфоломеев допускает 9,5–10%. Другие эксперты говорят о более плавном пути с уменьшением ставки на 4–5 процентных пунктов за год.
Три сценария
- Оптимистичный (около 30%). Инфляция снижается до 4–4,5%, ставка к декабрю падает до 10–11%, рост экономики — 2–3%.
- Базовый (около 50%). Инфляция держится в коридоре 4,5–5,5%, ставка к концу года — 12–13%, рост — 1,5–2%.
- Пессимистичный (около 20%). Новые шоки разгоняют цены, ЦБ делает паузу или даже повышает ставку, рубль слабеет, рост замедляется до 0,5–1%.
Вероятности — оценки авторов сценариев, а не обещание. Они показывают, насколько осторожно стоит строить личные планы.
Какие риски остаются
- Ускорение инфляции. Если спрос растёт быстрее предложения, цены снова пойдут вверх.
- Долговая нагрузка. Заёмщики, взявшие слишком много, могут не справиться с платежами, и это риск для банков.
- Слабый рубль. Он удорожает импорт и подогревает инфляцию.
- Внешние шоки. Санкции и цены на экспортные товары способны перечеркнуть планы регулятора.
- Неравномерный эффект. Экспортёры могут не почувствовать выгоды из-за внешних ограничений.
Совет: не принимайте крупных финансовых решений, ориентируясь на один прогноз. Опирайтесь на несколько источников и закладывайте запас прочности.
Что делать разным группам
Бизнесу
Рассмотрите рефинансирование текущих кредитов на более выгодных условиях. Планируйте инвестиции с учётом возможного дальнейшего снижения ставки, но помните о риске ускорения инфляции. Не зависьте от одного источника денег: полезно сочетать кредиты, облигации и привлечение партнёров.
Частным инвесторам
Пересмотрите структуру сбережений: часть средств можно направить в облигации или акции устойчивых компаний. Не забывайте о рисках валютных вложений в нестабильное время и регулярно следите за ставкой и инфляцией.
Заёмщикам
Оцените, выгодно ли досрочно гасить дорогие кредиты или рефинансировать их. Не наращивайте долг сверх разумного: ставки и доходы могут колебаться.
Важно: следующее заседание Совета директоров Банка России назначено на 20 марта 2026 года. Там регулятор оценит инфляцию за февраль, ожидания, кредитную активность и внешние факторы.
Итоги
✅ Ключевая ставка снижена до 15,5% — шестое смягчение подряд.
✅ Главные причины: замедление базовой инфляции, спокойные ожидания и поддержка бизнеса.
✅ Кредиты дешевеют, доходность вкладов падает, рубль может ослабнуть.
✅ Базовый прогноз ЦБ на 2026 год — средняя ставка 13,5–14,5%.
✅ Риски инфляции, долгов и внешних шоков никуда не делись.
Какой вариант выбрать?
- Для заёмщика с дорогим кредитом → рефинансирование или досрочное погашение после расчёта выгоды.
- Для вкладчика → диверсификация между депозитом и более доходными, но рискованными инструментами.
- Для малого бизнеса → дешёвое заёмное финансирование под понятный проект.
- Для осторожных → дождаться мартовского заседания и новых данных по инфляции.
Частые вопросы
Когда следующее решение по ставке?
Ближайшее заседание Совета директоров Банка России запланировано на 20 марта 2026 года.
Подешевеет ли ипотека?
Постепенно да: банки ориентируются на ключевую ставку. Но конкретные условия определяет каждый банк, поэтому сравнивайте предложения.
Нужно ли срочно закрывать вклад?
Не обязательно. Сравните текущую доходность с альтернативами и учтите их риски. Доходность вложений не гарантирована.
Что будет с рублём?
Снижение ставки может давить на курс, но сильнее влияют нефть, экспорт и санкции. Точный прогноз дать нельзя.
До какого уровня ставка может опуститься?
Прогнозы по концу 2026 года — от 9,5–10% до 12–13%, зависят от инфляции и внешних условий.
Заключение
Снижение ключевой ставки до 15,5% говорит о том, что ЦБ уверен в локализации основных инфляционных рисков, но движется осторожно. Темп дальнейшего смягчения будет зависеть от устойчивости инфляции, ожиданий, рынка труда и внешних шоков.
Для граждан и компаний главное — гибкость. Пересматривайте планы по мере выхода новых данных и не берите на себя обязательства, которые не потянете при неблагоприятном сценарии. Принимайте решения на основе проверенных цифр — и держите финансы под контролем.