ЦБ РФ понизил ключевую ставку до 16%
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Ключевая ставка снова в заголовках: ЦБ РФ понизил её до 16%. Для одних это сигнал, что кредиты станут дешевле, для других — повод задуматься, не пора ли пересмотреть вклады. Но решение регулятора не меняет условия ваших договоров мгновенно, и ожидания «ставка упала — и платёж упал» бывают преждевременными.
Ниже мы объясним, что именно решил Банк России, что такое ключевая ставка простым языком, как она влияет на кредиты, вклады и курсы валют, и какие вопросы стоит задать себе перед финансовыми решениями. Материал носит информационный характер и не является инвестиционной рекомендацией.
Вы узнаете:
- что именно решил совет директоров Банка России;
- зачем регулятору менять ставку и что такое «жёсткая денежно-кредитная политика»;
- как ставка влияет на займы, вклады и накопления;
- на что обращать внимание, а чего ждать не стоит.
Что решил Банк России
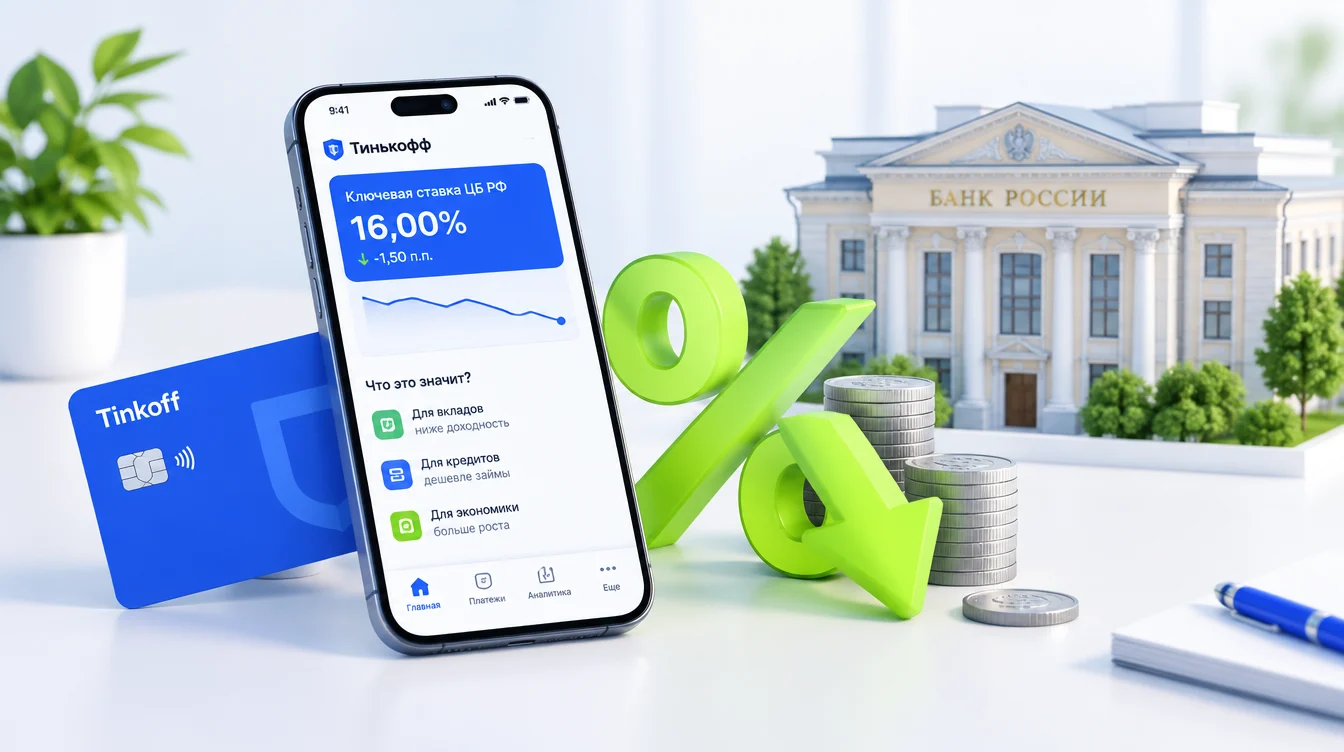
По информации с официального сайта регулятора, совет директоров принял решение снизить ключевую ставку на 50 базисных пунктов, то есть на 0,5 процентного пункта, до 16,00% годовых. Решение было принято в пятницу, а данные приведены по состоянию на декабрь 2025 года.
Регулятор отметил три момента:
- экономика возвращается к траектории сбалансированного роста;
- устойчивые показатели роста цен в прошлом месяце снизились;
- жёсткие денежно-кредитные условия сохранятся на период, необходимый для возвращения инфляции к цели.
Важно: после этой даты ставка могла измениться. Актуальное значение смотрите на официальном сайте Банка России, а динамику курсов — в разделе курсов.
Что такое ключевая ставка простыми словами
Ключевая ставка — процент, под который Банк России кредитует коммерческие банки и принимает у них деньги. Она задаёт ориентир для всей финансовой системы: от неё зависят ставки по кредитам, вкладам и облигациям.
Дальше работает цепочка:
- ЦБ меняет ставку.
- Банки пересматривают стоимость своих денег.
- Меняются проценты по новым кредитам и вкладам.
- Это влияет на спрос, цены и инфляцию.
Если ставка высокая, брать деньги в долг невыгодно, а хранить их на вкладе привлекательно. Это охлаждает спрос и помогает сдерживать рост цен. Когда инфляция замедляется, у регулятора появляется возможность снижать ставку постепенно.
Зачем ЦБ сохраняет жёсткую политику
Основная цель Банка России — вернуть инфляцию к целевому уровню, который регулятор называет 4%. Снижение ставки на 0,5 п.п. — осторожный шаг, а не разворот.
Регулятор заявил, что последующие решения будут зависеть от устойчивости замедления инфляции и динамики инфляционных ожиданий. Проще говоря, чем увереннее цены замедляют рост, тем больше пространства для дальнейшего снижения.
Прогноз по инфляции
Согласно прогнозу Банка России:
- инфляция снизится до 4,0–5,0% в 2026 году;
- устойчивая инфляция достигнет 4% во втором полугодии 2026 года.
Это прогноз, а не гарантия. Фактические цифры могут отличаться, поэтому сверяйте их с данными Росстата и заявлениями регулятора.
Как решение влияет на кредиты
Ставки по новым кредитам обычно реагируют на решение ЦБ не сразу. Банки учитывают и собственную стоимость привлечения денег, и риски заёмщиков.
Что стоит учитывать, если вы думаете о займе:
- Действующие договоры. Фиксированная ставка по уже заключённому кредиту не меняется. Если ставка плавающая, условия определяются договором.
- Новые предложения. Банки могут снижать ставки постепенно и неравномерно.
- Рефинансирование. Оцените общую выгоду с учётом комиссий и страховки, а не только процент.
- Риски. Кредит остаётся долгом, и любое снижение ставки не отменяет необходимости платить.
Совет: прежде чем брать заём, посчитайте полную стоимость кредита и оцените, не станет ли платёж обременительным при изменении вашего дохода.
Как решение влияет на вклады и накопления
Снижение ключевой ставки обычно ведёт к постепенному снижению доходности по новым вкладам. Уже открытые вклады сохраняют условия, пока не закончится срок.
Если вы размышляете о накоплениях:
- сравните условия нескольких банков;
- учитывайте срок вклада и возможность досрочного снятия;
- проверьте, что вклад застрахован в системе страхования вкладов;
- помните, что проценты не гарантируют сохранение покупательной способности при высокой инфляции.
Мы не даём персональных рекомендаций и не обещаем доход: решение зависит от ваших целей и горизонта.
Что со ставкой в валюте
Ключевая ставка влияет на курс валют не напрямую, а через ожидания, приток и отток капитала и динамику торговли. Однозначно предсказать курс по решению регулятора нельзя. Если вам нужно купить или обменять валюту, внимательно сравнивайте курсы и условия, а не ориентируйтесь на прогнозы.
Итоги
✅ ЦБ РФ снизил ключевую ставку на 0,5 п.п. до 16,00%.
✅ Регулятор сохраняет жёсткую политику, пока инфляция не вернётся к цели.
✅ Прогноз ЦБ: инфляция 4,0–5,0% в 2026 году и 4% во втором полугодии 2026 года.
✅ Ставки по кредитам и вкладам реагируют с задержкой и неравномерно.
Какой вариант выбрать?
- Для тех, кто планирует кредит → дождаться конкретных предложений банков и сравнить полную стоимость.
- Для держателей вкладов → проверить срок и условия продления.
- Для заёмщиков с плавающей ставкой → изучить договор и условия пересмотра.
- Для всех → следить за заявлениями Банка России и новыми решениями.
Частые вопросы
Что означает ключевая ставка 16%?
Это ориентир, под который ЦБ кредитует банки. От неё зависят проценты по кредитам и вкладам, но не напрямую.
Снизятся ли сразу ставки по кредитам?
Не обязательно. Банки реагируют постепенно, и у каждого своя политика.
Изменится ли ставка по моему текущему кредиту?
Если ставка фиксированная — нет. Если плавающая, смотрите условия договора.
Что будет с вкладами?
Новые вклады со временем могут предлагать меньший процент. Открытые вклады сохраняют условия до конца срока.
Какова дальнейшая политика ЦБ?
Решения будут зависеть от устойчивости замедления инфляции и инфляционных ожиданий.
Заключение
Снижение ключевой ставки до 16% — осторожный шаг регулятора, который не меняет картину за один день. Он показывает, что инфляция замедляется, но Банк России продолжает держать жёсткую политику.
Вам остаётся спокойно анализировать условия, сравнивать предложения и не принимать финансовых решений под влиянием заголовков. Следите за официальными данными — и принимайте решения на холодную голову.