Валютный счет в ВТБ: как работает и какие есть альтернативы
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Открыли валютный счёт в ВТБ, чтобы спокойно рассчитываться с зарубежными партнёрами, а платёж «завис» на неделю? Вы не одиноки. После ужесточения санкций банковские переводы за границу стали долгими, а запросов на документы — всё больше.
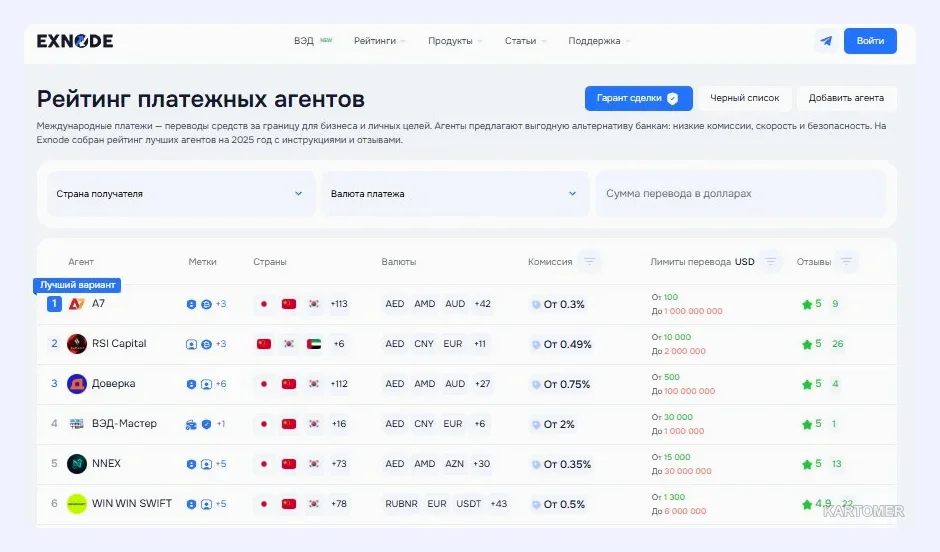
Разберёмся, как работает валютный счёт в ВТБ, где он по-прежнему удобен и какие есть альтернативы. Если вам нужно платить за подписки и сервисы, а не по контрактам, загляните в рейтинг виртуальных карт.
Вы узнаете:
- что можно делать со счётом в иностранной валюте и как его открыть;
- почему переводы за рубеж идут дольше, чем раньше;
- чем отличаются три платёжных агента по ставкам и лимитам;
- как выбрать между банком и посредником.
Цены и лимиты ниже указаны по данным на ноябрь 2025 года. Они меняются, поэтому уточняйте их на официальных сайтах.
Как работает валютный счёт в ВТБ
Валютный счёт — это банковский продукт для хранения и перевода долларов, евро, юаней и других валют. Его открывают и частные лица, и компании.
Как открыть счёт физлицу
- Подайте заявку в отделении или через онлайн-банк.
- Предъявите паспорт.
- Подпишите договор обслуживания.
- Пополняйте счёт, обменивайте валюту, при необходимости снимайте наличные.
Для юрлиц предусмотрен отдельный счёт, через который идут внешнеэкономические расчёты.
В чём сложности
Важно: по каждой входящей и исходящей операции банк проводит валютный контроль и может запросить подтверждающие документы. Из-за этого платёж в долларах способен идти от трёх до семи рабочих дней, а на отдельные направления — дольше. Действуют лимиты на снятие наличных, и не все страны доступны для переводов.
Комиссии складываются из платы за перевод, конвертации и возможных удержаний банков-корреспондентов. Конкретные тарифы банк рассчитывает индивидуально, поэтому заранее спрашивайте итоговую сумму.
Альтернатива: платёжные агенты
Платёжный агент работает по другой логике. Вы платите рубли российской компании, а она оплачивает ваш инвойс за рубежом. Платёж формально идёт внутри страны, а после операции вы получаете акт и приложение к агентскому договору.
Сравнение трёх сервисов
| Агент | Комиссия | Лимиты и охват |
|---|---|---|
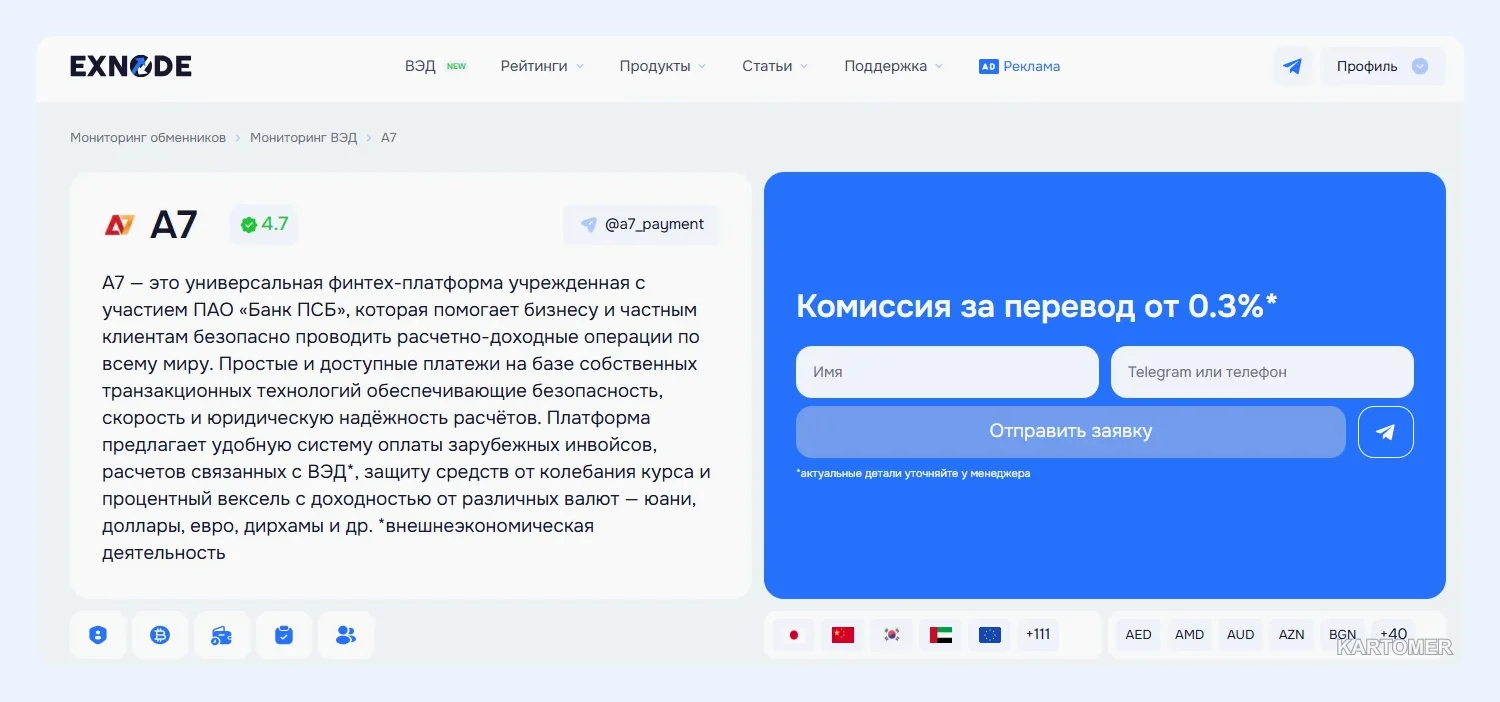
| A7 | до 0,3% (на других страницах указано от 0,36%) | 40+ валют, 110+ стран |
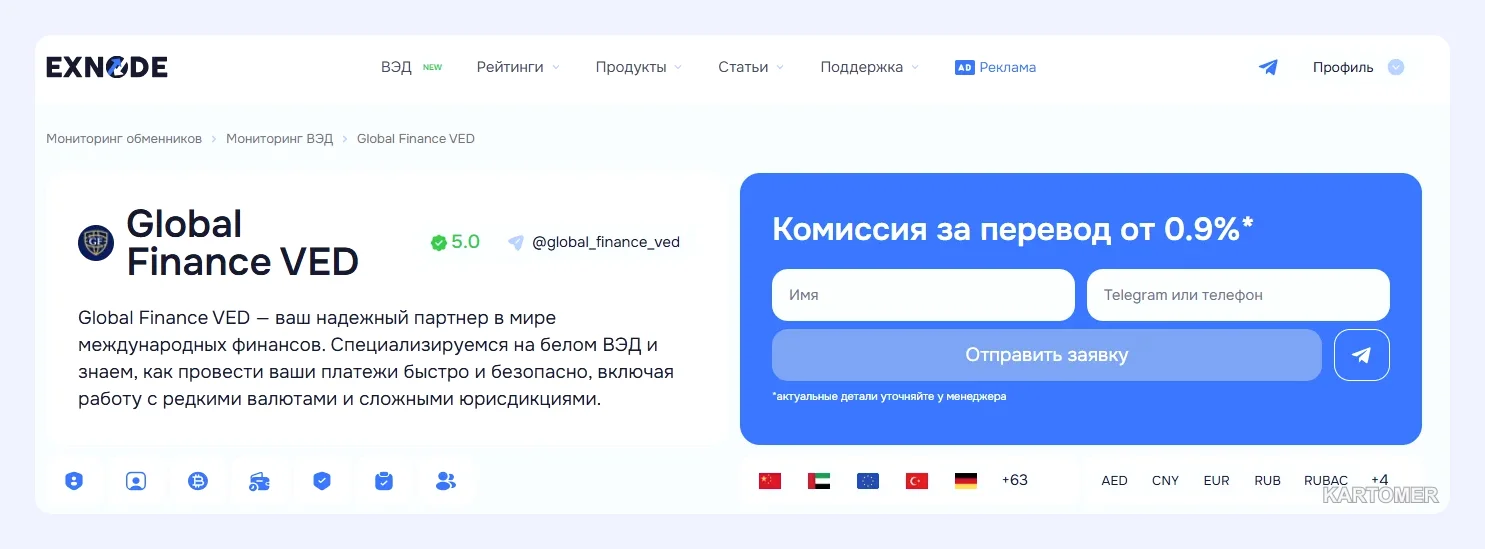
| Global Finance VED | от 0,9% | от 100 до 5 000 000 USD, 60+ стран |
| NNEX | от 0,35% | от 15 000 до 30 000 000 USD, 70+ стран |
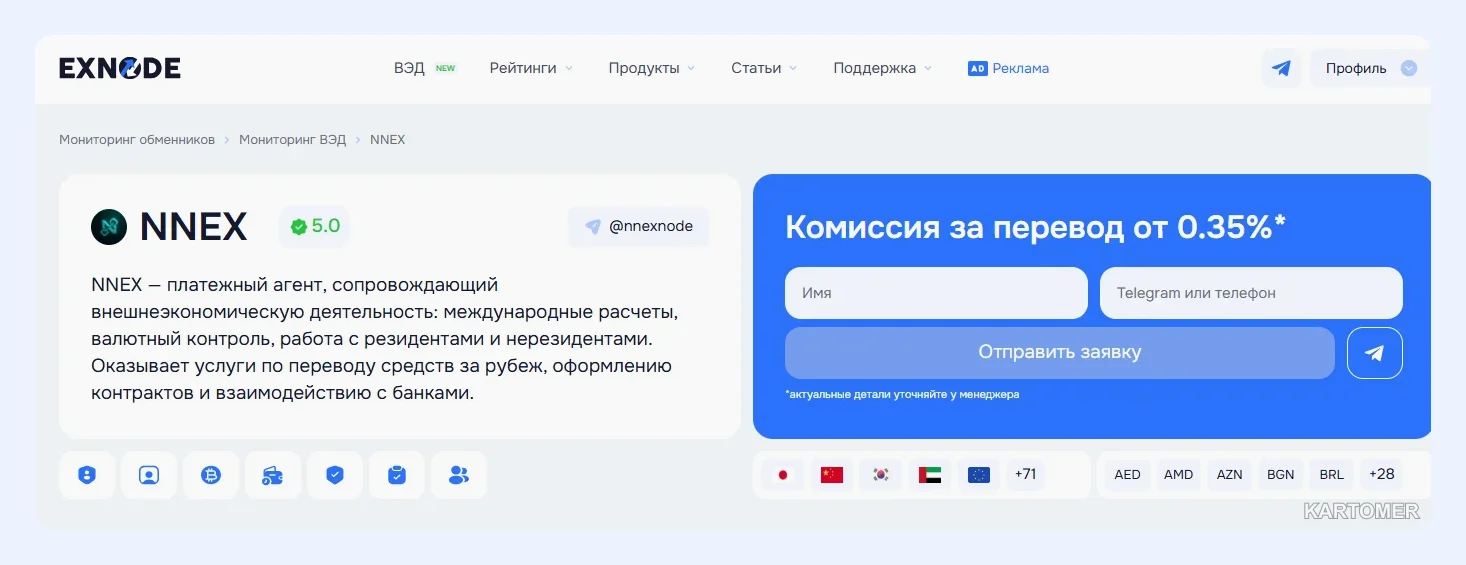
Цены на ноябрь 2025 года.
Совет: разные источники называют разные ставки А7. Поэтому ориентируйтесь на тариф, который вам сообщат письменно перед оплатой.
Ключевые преимущества и минусы
Что говорит в пользу агентов:
- платёж нередко проходит за один рабочий день;
- есть онлайн-оформление и закрывающие документы;
- ставки начинаются от долей процента;
- доступны USD, EUR, CNY, AED.
Что стоит учитывать:
- вы доверяете деньги посреднику, а не банку со страховой защитой;
- А7 в 2025 году попал под санкции, что создаёт риски для всей цепочки платежа;
- агентская схема не освобождает от налогового и валютного учёта;
- у части сервисов лимиты рассчитаны на крупные суммы.
Как провести платёж через агента
- Подберите посредника и сравните тарифы.
- Дождитесь связи менеджера и согласуйте валюту, страну, курс.
- Передайте инвойс иностранного партнёра.
- Получите счёт в рублях, договор и форму акта.
- Оплатите счёт на реквизиты агента.
- Дождитесь уведомления и сохраните акт с приложением.
Банк или агент: что выбрать
Если нужно хранить валюту и изредка получать деньги, валютный счёт в ВТБ подходит. Если вы регулярно оплачиваете зарубежные инвойсы и важна скорость, имеет смысл рассмотреть посредников, но с проверкой репутации и документов.
Как проверить посредника перед оплатой
Прежде чем отправлять деньги, потратьте полчаса на проверку. Это дешевле, чем разбираться с потерянным платежом.
- Запросите договор и сверьте реквизиты юрлица с открытыми данными в реестрах.
- Уточните письменно курс, комиссию и срок зачисления получателю.
- Узнайте, какой пакет документов вы получите по итогам: акт, приложение, подтверждение отправки.
- Попросите описать маршрут платежа и валюту, в которой деньги дойдут до поставщика.
- Изучите отзывы клиентов и новости о санкциях против компании или её партнёров.
- Начните с суммы, которую не страшно задержать.
Важно: если вам обещают «никаких проверок вообще» или «полностью без отчётности», это повод насторожиться. Законные схемы всегда сопровождаются документами, а риски блокировки существуют у любого канала.
Когда банк всё же выгоднее
Для небольших разовых переводов в дружественные страны, где банк-получатель не отказывает, привычный счёт нередко дешевле и проще: вы не платите отдельному посреднику и остаётесь под защитой банка. Если же срок оплаты поставщику поджимает, а предыдущий платёж уже возвращали, имеет смысл параллельно рассмотреть агента.
Итоги
✅ Валютный счёт ВТБ удобен для хранения и базовых операций.
✅ Переводы по нему проходят валютный контроль, поэтому идут дольше.
✅ Платёжные агенты берут от 0,3 до 0,9% и выше, но это дополнительные риски.
✅ Любую схему сначала проверяйте небольшим платежом.
Какой вариант выбрать?
- Для хранения сбережений в валюте → банковский счёт.
- Для регулярных инвойсов поставщикам → платёжный агент с договором.
- Для крупных платежей → сервис с высокими лимитами и юридическим сопровождением.
Частые вопросы
Можно ли открыть валютный счёт в ВТБ онлайн?
Да, заявку подают в отделении или через онлайн-банк, нужен паспорт и подписание договора.
Почему перевод долго идёт?
Банк проверяет документы, а платёж может проходить через несколько посредников.
Освобождает ли агент от валютного контроля?
Нет, это рискованное допущение. Требования закона остаются, меняется только маршрут платежа. Проконсультируйтесь с юристом.
Подходит ли агент физлицам?
Ряд сервисов принимает платежи от частных лиц, но условия стоит уточнять.
Заключение
Валютный счёт остаётся полезным инструментом, но для срочных трансграничных расчётов он не всегда подходит. Агенты закрывают эту потребность, хотя требуют внимательной проверки.
Сравнивайте тарифы, храните закрывающие документы и выбирайте проверенные способы — тогда платежи за границу не превратятся в головную боль.