Выгодные займы в Москве: рейтинг надежных МФО в столице
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
«Выгодный займ» звучит как оксюморон: деньги в долг на короткий срок почти всегда дороже банковского кредита. Тем не менее разница между двумя предложениями бывает в разы, и именно её стоит искать. Если вы выбираете займ в Москве, выгодой будет не «ставка от 0%», а наименьшая сумма к возврату при вашем сроке.
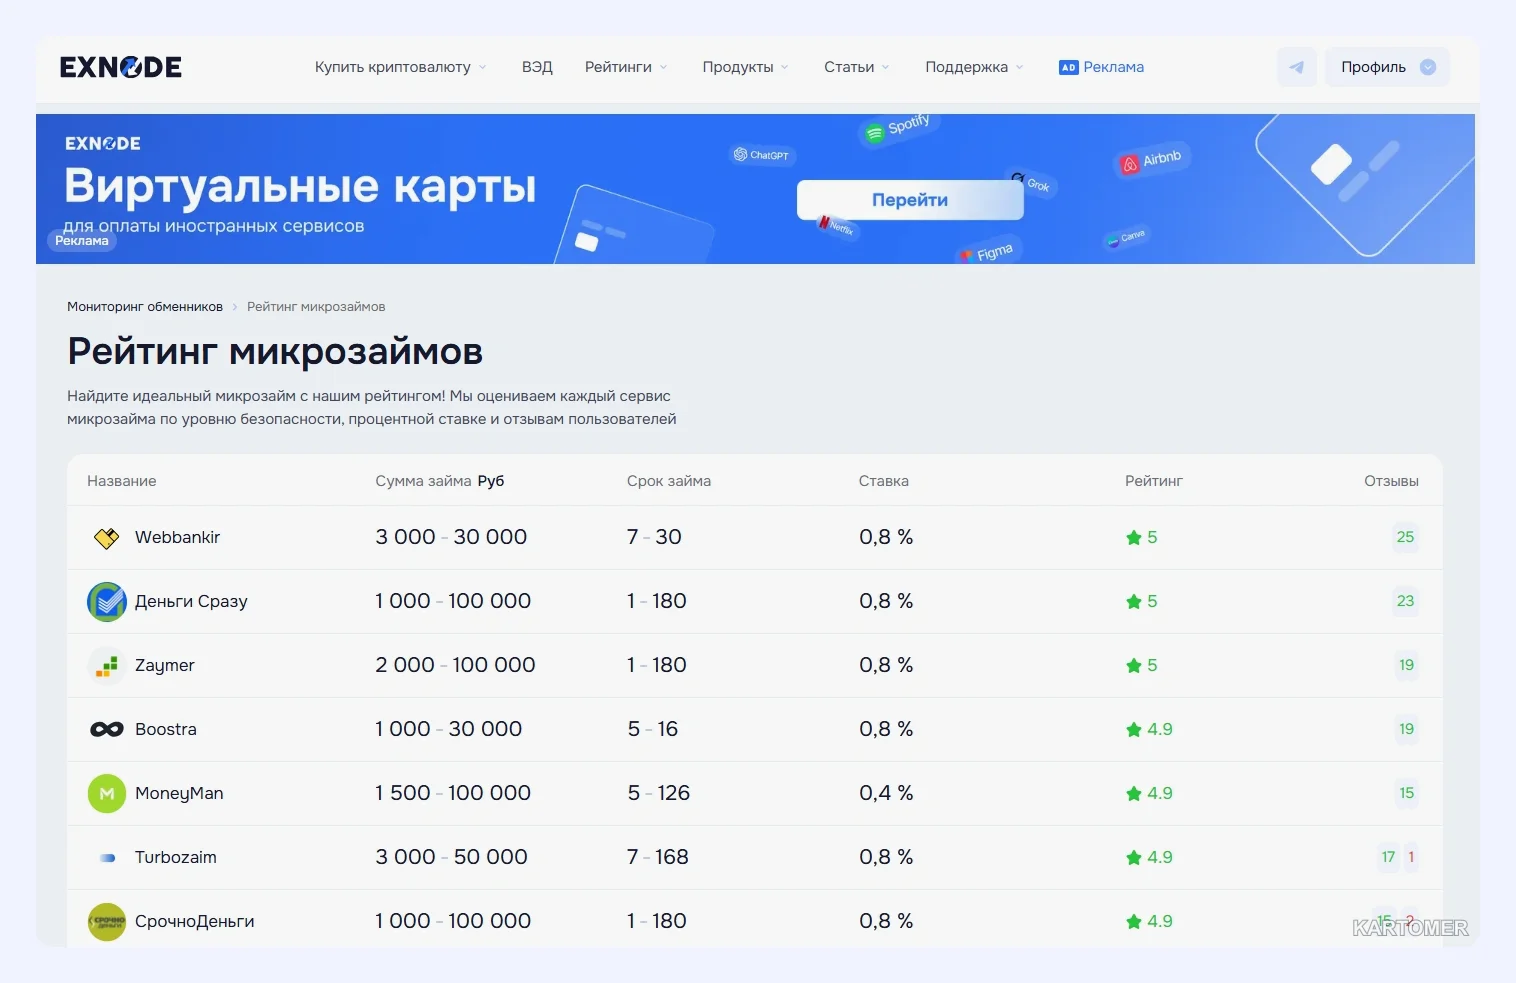
Мы показали, как её считать, сравнили девять МФО по данным на апрель 2026 года и описали способы получения денег. Условия меняются, поэтому перед заявкой сверьте их на официальных сайтах.
Вы узнаете:
- по какой формуле оценить реальную стоимость займа;
- какие МФО предлагают минимальные и максимальные ставки в подборке;
- чем отличается онлайн-выдача от офисной;
- как снизить риск попасть в долговую ловушку.
Важно: материал не является призывом брать займ. Краткосрочные займы подходят только для разовых расходов и при уверенности в возврате в срок.
Как посчитать выгоду
Проценты за займ на простых условиях = сумма × дневная ставка × число дней. Пример: 20 000 ₽ на 10 дней.
- при 0,4% в день: 800 ₽, к возврату 20 800 ₽;
- при 0,8% в день: 1 600 ₽, к возврату 21 600 ₽.
Разница в 800 ₽ — вот что такое «выгода» на этой сумме. Но она работает, только если вам действительно предложат нижнюю ставку, и если нет платных услуг. Ориентируйтесь на ПСК и итоговую сумму в договоре.
Совет: если срок можно сократить, сокращайте: каждый лишний день стоит денег, а штраф за просрочку обычно дороже.
Девять МФО в подборке
Параметры по данным на апрель 2026 года; ставки указаны «от».
1. Деньги Сразу
Ключевые преимущества:
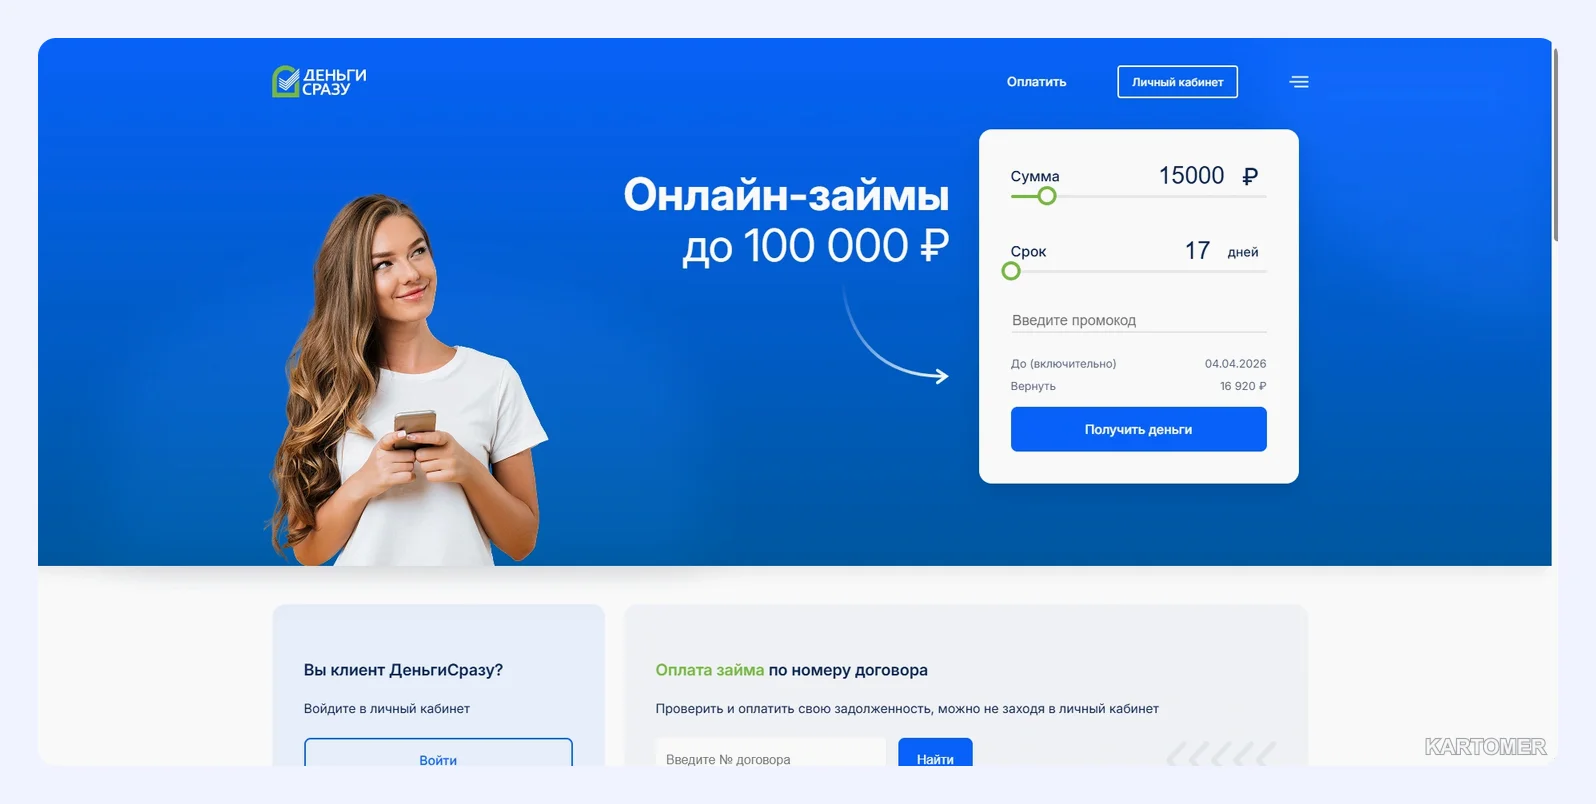
- сумма 1 000 – 100 000 ₽, срок 1 – 180 дней;
- онлайн или офис.
Минусы:
- ставка от 0,8% в день;
- условия наличных нужно уточнять.
2. Zaymer
Ключевые преимущества:
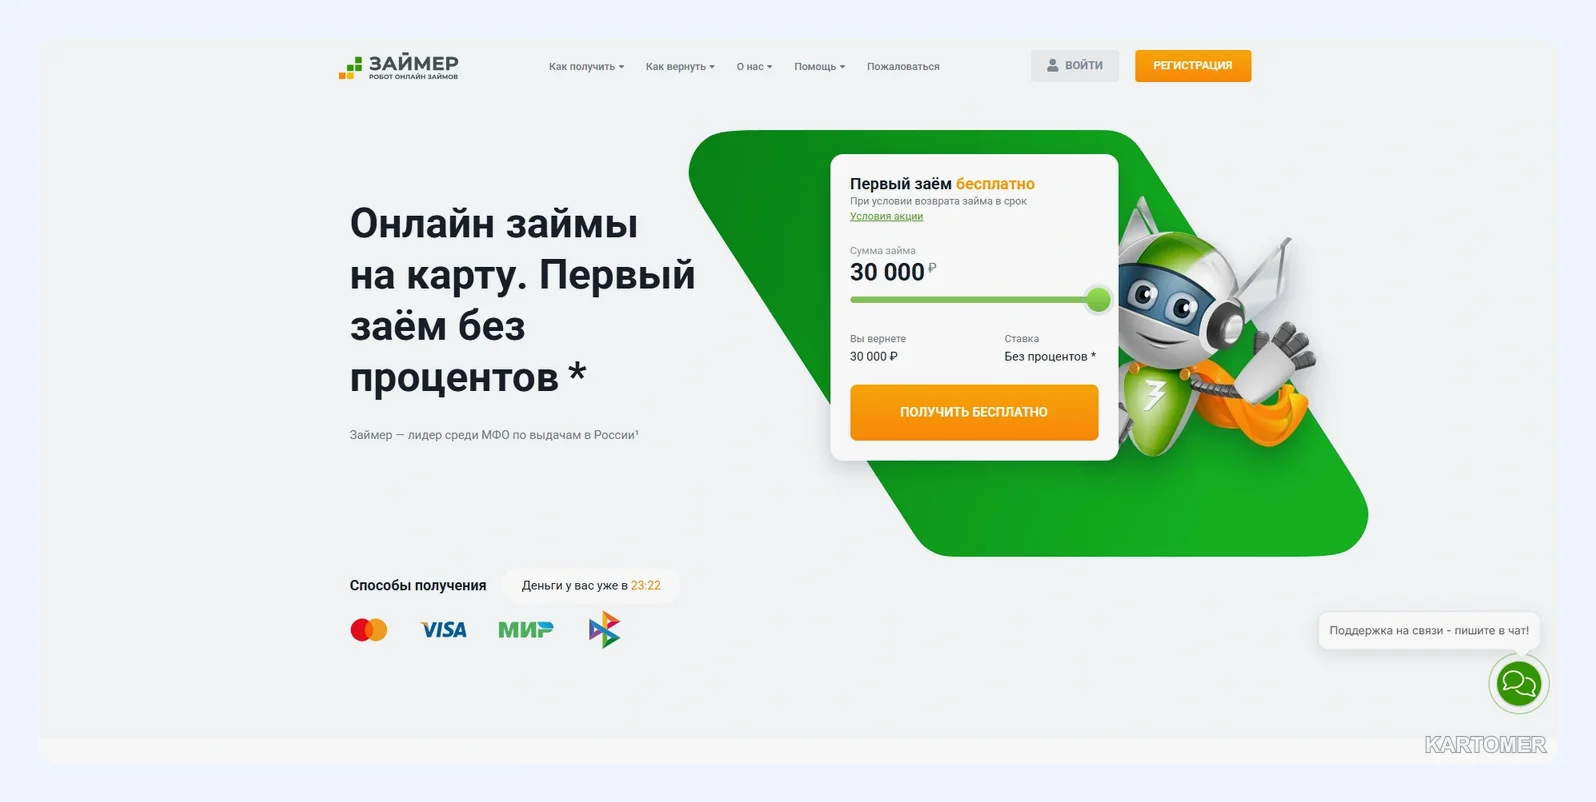
- сумма 2 000 – 100 000 ₽, срок 1 – 180 дней;
- автоматическое решение.
Минусы:
- ставка от 0,8% в день;
- из-за скорости легко не вчитаться в договор.
3. Boostra
Ключевые преимущества:
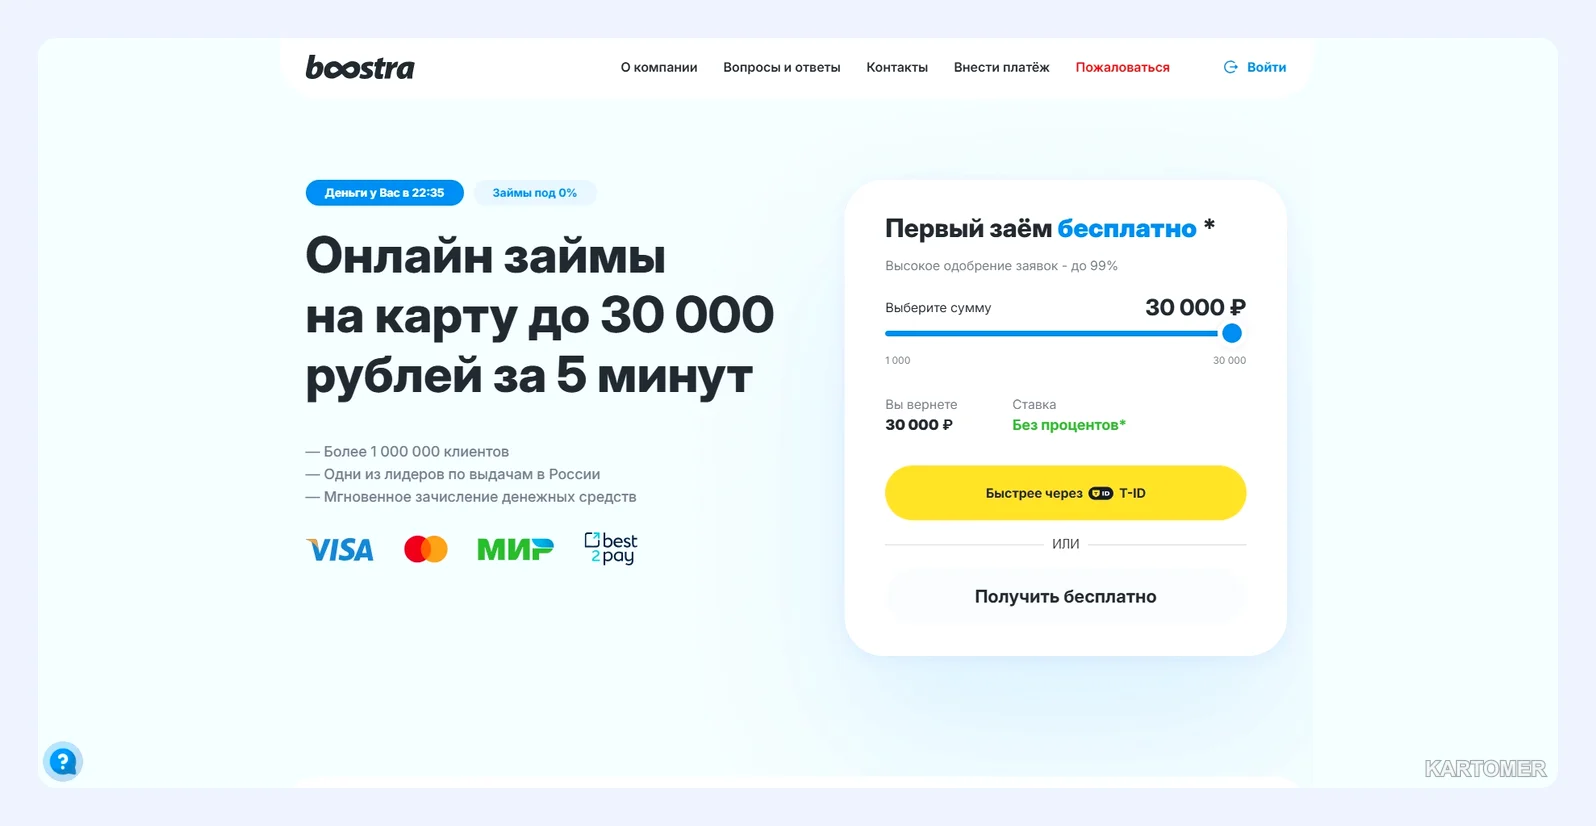
- сумма 1 000 – 30 000 ₽, срок 5 – 16 дней;
- вариант для небольшого платежа.
Минусы:
- ставка от 0,8% в день;
- совсем короткий срок.
4. MoneyMan
Ключевые преимущества:
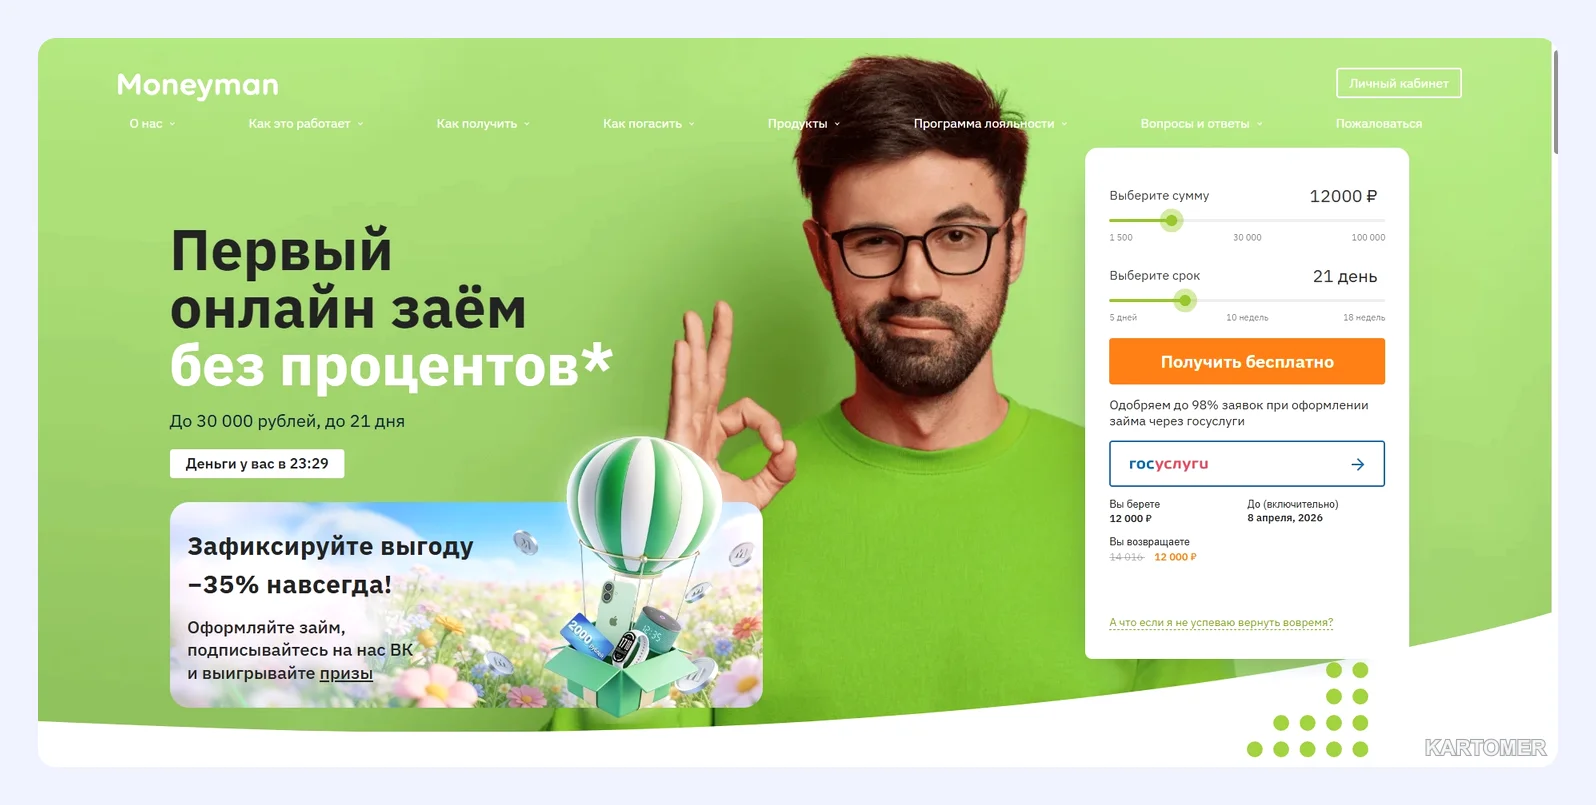
- сумма 1 500 – 100 000 ₽, срок 5 – 126 дней;
- ставка от 0,4% в день.
Минусы:
- нижняя ставка не всем доступна;
- длинные сроки сильно увеличивают переплату.
5. Turbozaim
Ключевые преимущества:
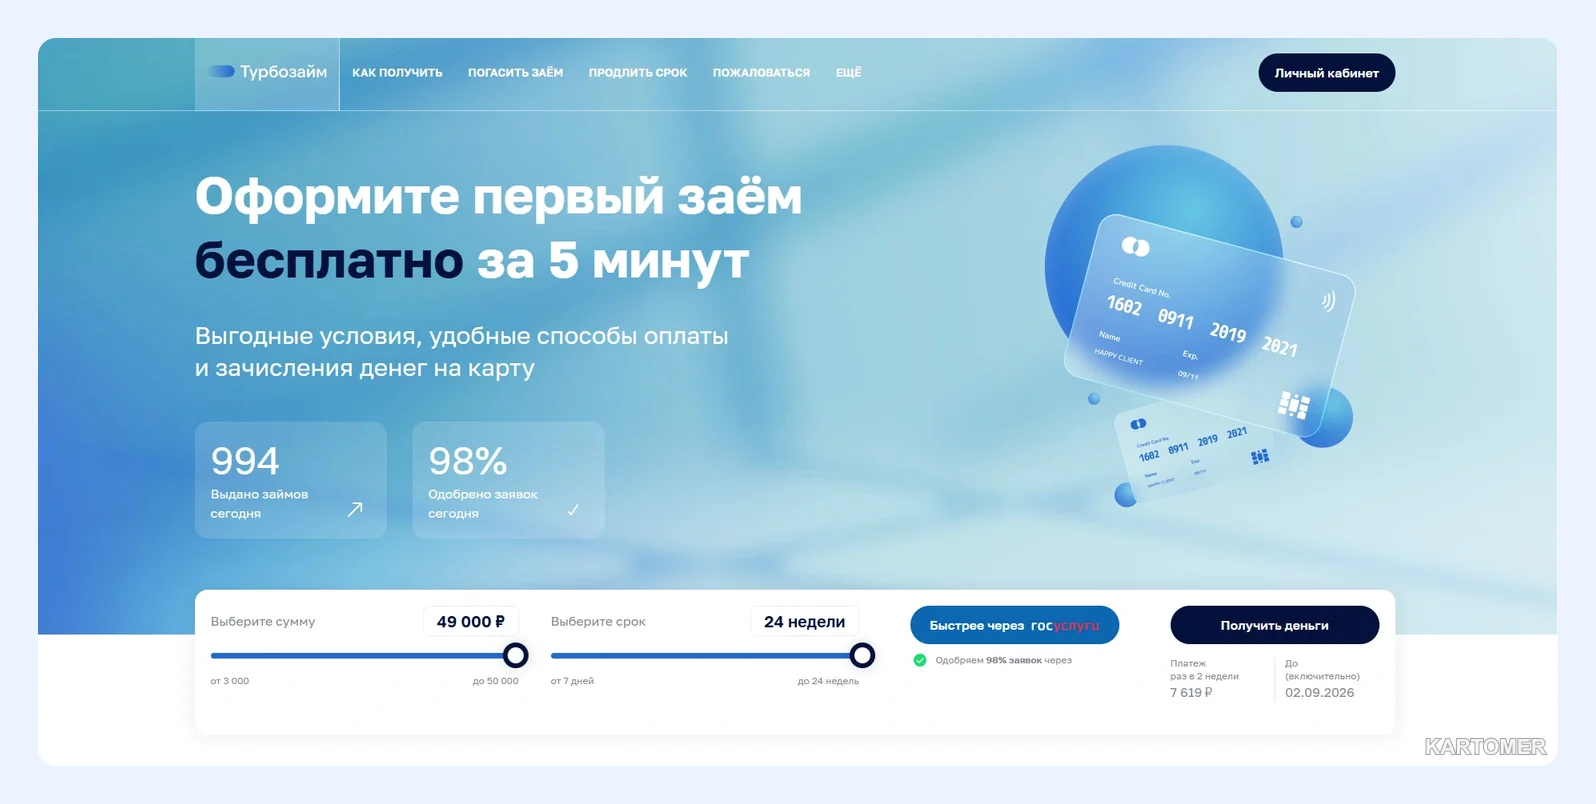
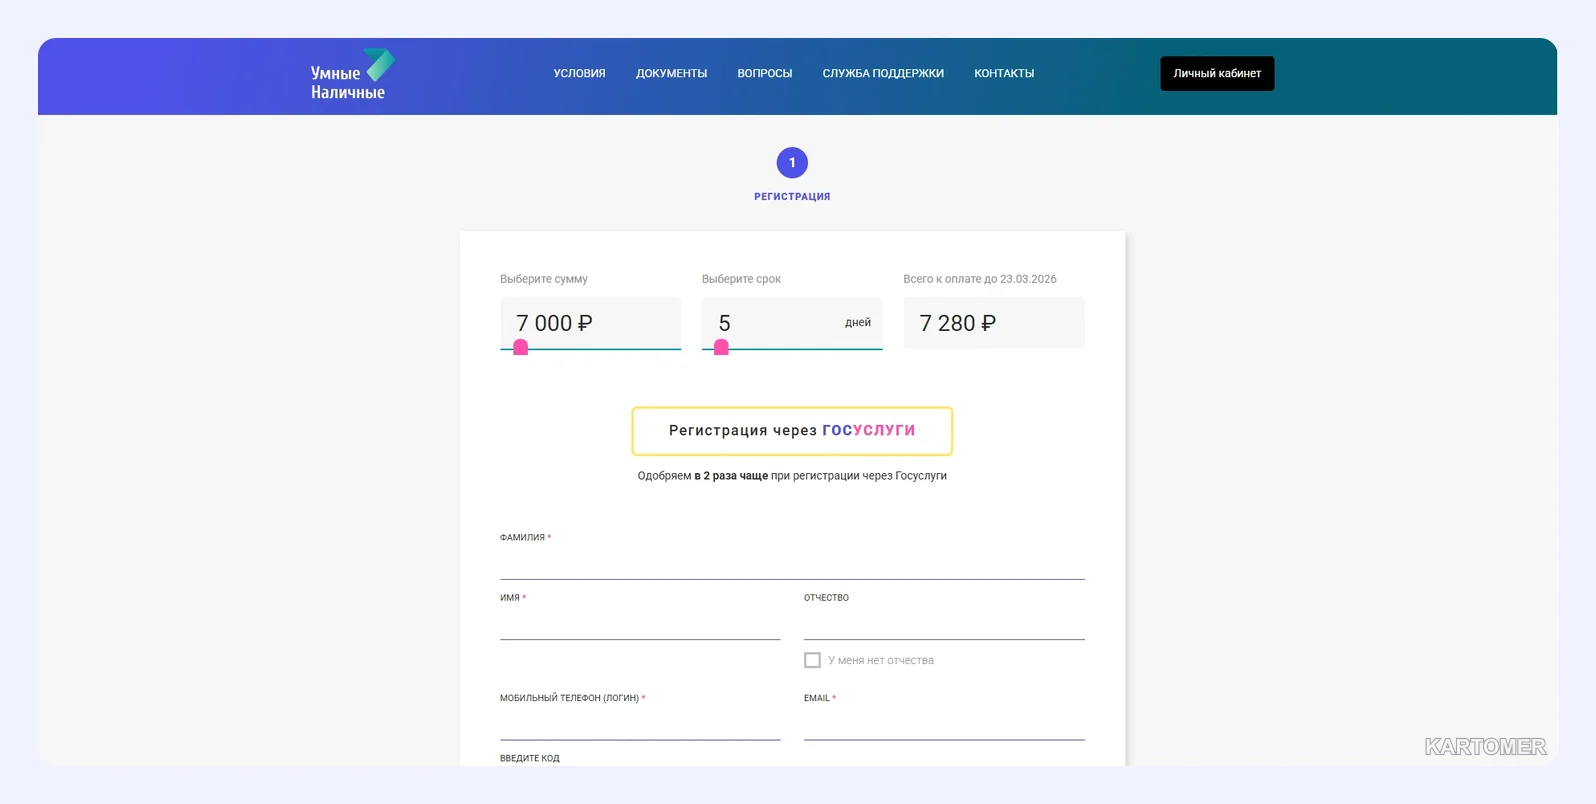
- сумма 3 000 – 50 000 ₽, срок 7 – 168 дней;
- несложная анкета.
Минусы:
- ставка от 0,8% в день;
- малую сумму не взять.
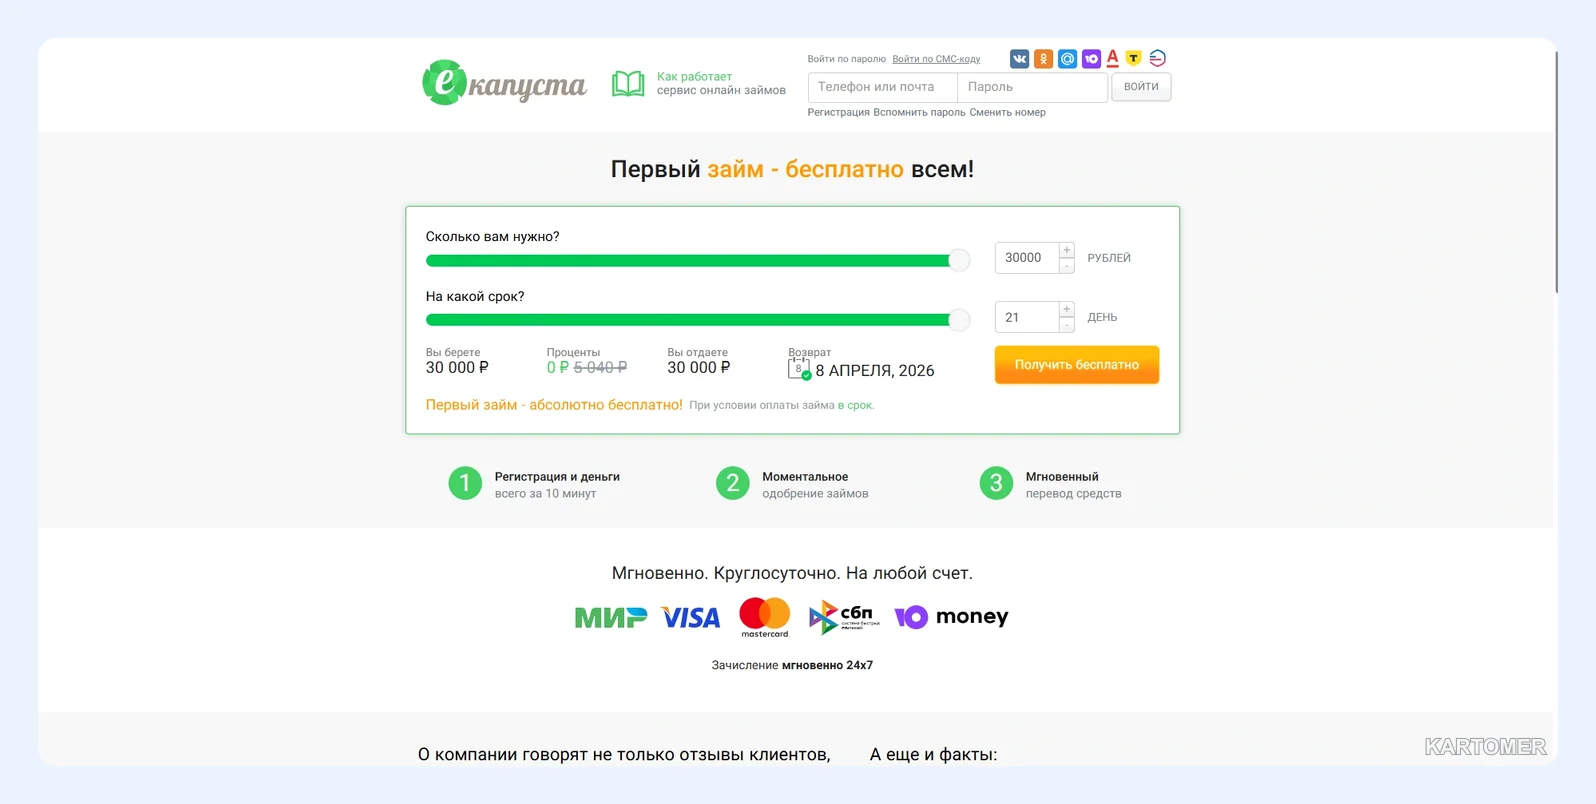
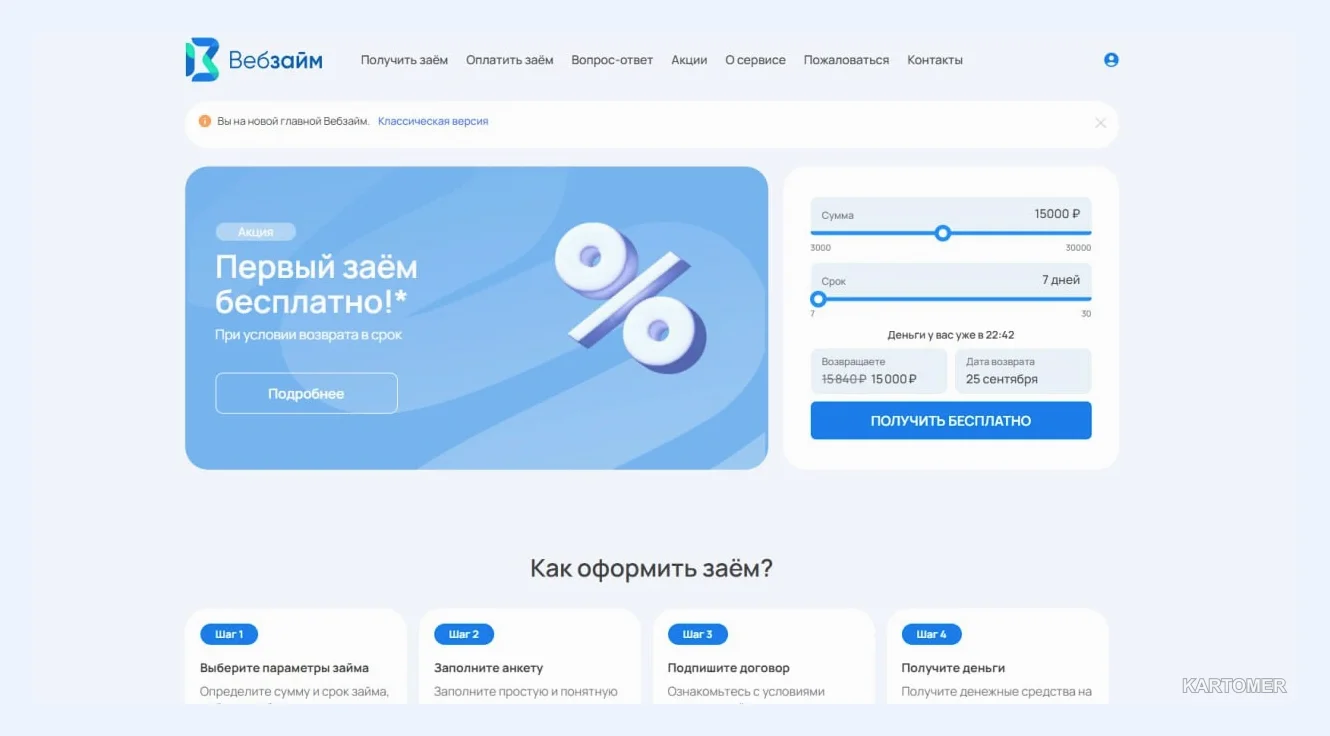
Ещё четыре организации — СрочноДеньги (1 000 – 100 000 ₽, 1 – 180 дней), еКапуста (100 – 30 000 ₽, 7 – 21 день), Web-zaim (3 000 – 30 000 ₽, 7 – 30 дней) и Smartcash (3 000 – 30 000 ₽, 1 – 14 дней) — также начинают со ставки 0,8% в день.
Способы получения денег
| Способ | Подходит, когда | На что обратить внимание |
|---|---|---|
| На карту онлайн | нужна скорость, нет времени ехать | карта должна быть на ваше имя |
| В круглосуточном режиме | заявка вечером или в выходной | зачисление зависит от банка |
| Через мобильное приложение | уже есть опыт с компанией | повторные заявки могут идти быстрее |
| Наличными в офисе | нет карты, хочется поговорить | уточните адреса и режим работы |
| Под залог | нужна крупная сумма | риск потерять имущество |
Пошаговая схема
- Определите нужную сумму и срок, исходя из ближайших поступлений.
- Посчитайте переплату у двух-трёх организаций.
- Проверьте компанию по реестру Банка России.
- Подайте точную анкету: паспорт, телефон, карта.
- После решения проверьте дату платежа и платные услуги.
- Сохраните договор и отметьте платёж в календаре.
Как не попасть в ловушку
- не берите заём для погашения другого займа;
- не продлевайте бесконечно: каждое продление стоит денег;
- не подключайте платные услуги, если они не нужны;
- не верьте обещаниям «гарантированного одобрения».
Если платить нечем, лучше заранее связаться с компанией и обсудить реструктуризацию, чем получить просрочку. Другие материалы — в блоге.
Итоги
✅ Выгодным считается займ с наименьшей суммой к возврату на ваш срок.
✅ Заявленная ставка — минимум, не гарантия.
✅ Способ получения влияет на удобство, а не на стоимость.
✅ Продления и просрочки делают займ дороже.
Какой вариант выбрать?
- Нужно мало и ненадолго → короткий займ без лишних услуг.
- Нужно больше и на месяцы → сравнивайте ставки и ПСК у длинных предложений.
- Нет карты → офис.
- Нет уверенности в доходе → не берите.
Частые вопросы
Бывают ли займы под 0%?
Иногда компании дают акционные условия для новых клиентов, но у них есть ограничения. Читайте их внимательно.
Что дороже: онлайн или офис?
Не обязательно: стоимость определяется ставкой и сроком, а не способом выдачи.
Что делать, если не успеваю вернуть?
Свяжитесь с МФО до даты платежа и узнайте варианты продления или реструктуризации.
Как проверить компанию?
Найдите её в реестре на сайте Банка России.
Заключение
Выгода при займе — это математика, а не реклама. Посчитайте сумму к возврату, сравните хотя бы два-три предложения и прочитайте договор целиком. Тогда вы заплатите ровно столько, сколько ожидаете.
И помните: лучший займ — тот, который не пришлось продлевать. Планируйте возврат до заявки, и финансовое решение останется под вашим контролем.