Займы безработным: какие доходы учитывают МФО при рассмотрении заявки
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Нет записи в трудовой книжке — значит, денег тоже нет? Не обязательно. Кто-то живёт на пенсию, кто-то сдаёт квартиру, а кто-то работает на себя и платит налог как самозанятый. Поэтому займ безработным — запрос не такой странный, как кажется: микрофинансовая организация смотрит не на штамп работодателя, а на то, хватит ли у вас регулярных поступлений, чтобы вернуть долг.
Разберём, какие доходы МФО готовы учесть, чем их подтвердить и почему отказ возможен даже у человека с деньгами. Ориентируемся на сведения на сентябрь 2026 года; правила компаний и регулятора меняются, поэтому перед заявкой сверяйтесь с условиями выбранной организации.
Вы узнаете:
- можно ли взять займ без официальной работы и от чего зависит решение;
- какие источники дохода указывать в анкете и чем они подтверждаются;
- что МФО проверяет, кроме строки «доход»;
- когда брать деньги не стоит вовсе.
Важно: материал носит справочный характер. Мы не призываем оформлять займ: это дорогой долг, и он оправдан только тогда, когда вы точно знаете, из чего будете его возвращать.
Можно ли получить займ, если нет трудового договора
Подать заявку можно. Часть организаций рассматривает пенсию, соцвыплаты, доход самозанятых и другие поступления. Но «можно подать» не равно «одобрят»: итог зависит от внутренних правил компании, размера дохода и ваших текущих долгов.
Различайте два случая:
- нет трудоустройства, но есть регулярные деньги — у МФО есть что оценивать;
- нет никаких поступлений — вернуть займ нечем, и новый долг лишь добавит проблем.
Слова «без справок» в рекламе не означают, что в анкете можно написать любую цифру. МФО обязаны оценивать долговую нагрузку заёмщика. Если подтверждения дохода нет, в расчёт берут сведения из анкеты, но с ограничениями, которые задал Банк России.
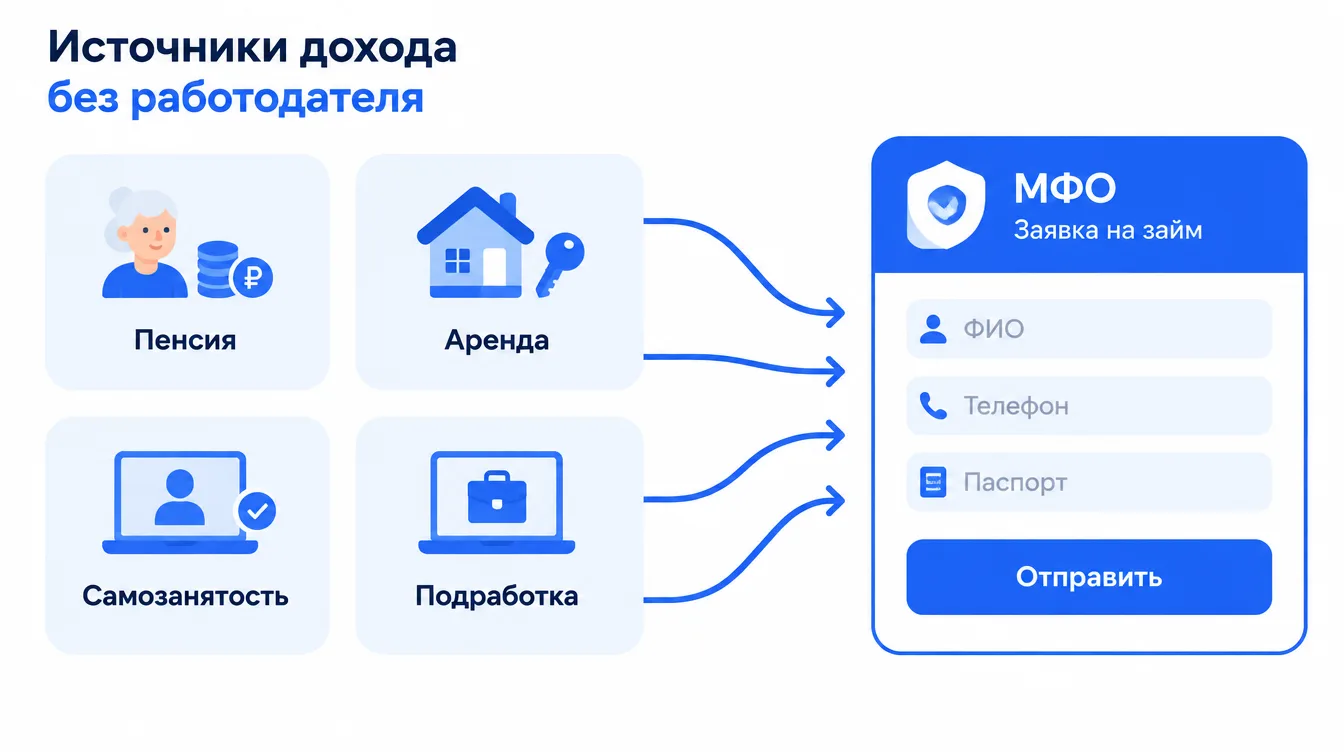
Какие доходы учитывают МФО
Начните с поступлений, которые повторяются и происхождение которых вы можете объяснить. Ниже — типичные варианты.
Пенсия и социальные выплаты
Самый понятный источник: суммы стабильны, платёж приходит в одну и ту же дату. Подтвердить его обычно можно выпиской по счёту, если из неё видно, что именно зачислено. Нужен ли дополнительный документ, лучше уточнить у компании заранее.
Самозанятость
Репетиторство, ремонт, перевозки, дизайн — любые заказы без трудового договора. Подтверждением служит справка о доходах из приложения «Мой налог». Если выручка скачет от месяца к месяцу, оценивать будут период в целом, а не один удачный платёж.
Аренда недвижимости
Если вы сдаёте жильё, подготовьте договор аренды и выписку, по которой видно, откуда приходят деньги.
Проценты по вкладам и ценным бумагам
Такой доход тоже можно заявить, но сам по себе перевод на карту ничего не доказывает: компания вправе попросить документ о происхождении суммы, например справку о начисленных процентах.
Подработки по договорам
Разовые заказы по гражданско-правовым договорам указывайте как есть и сохраняйте подтверждающие бумаги. Как именно будут оценивать нерегулярные выплаты, выясняйте до отправки заявки.
Важно: не выдавайте переводы от родственников за зарплату. Пишите фактический источник — при проверке вас всё равно попросят его пояснить.
Что проверяют, кроме анкеты
Короткая онлайн-форма создаёт впечатление, что решает одна цифра. На деле оценивается соотношение ваших ежемесячных поступлений и уже имеющихся платежей, причём новый платёж по займу тоже добавляется к расчёту.
Пример. Человек получает 35 000 ₽ в месяц от заказов, а 20 000 ₽ уходит на старые долги. Даже при полностью подтверждённом доходе свободных денег остаётся немного, и отказ будет вызван нагрузкой, а не отсутствием работы.
Ещё один фактор — кредитная история. Просрочки говорят о прошлых трудностях с возвратом, поэтому две заявки с одинаковым доходом могут получить разные ответы.
С апреля 2026 года, по данным источника, уточнены правила использования банковских выписок для расчёта долговой нагрузки: выписка подходит для подтверждения отдельных видов поступлений (пенсия, соцвыплаты, аренда). Для остальных доходов могут запросить дополнительные документы. Простая история переводов на карту вопрос не закрывает.
Сколько стоит такой займ
Здесь люди ошибаются чаще всего. В предложениях МФО суточная ставка выглядит скромно, но в пересчёте на год это сотни процентов. Для примера возьмём ставку 0,8% в день: на 10 000 ₽ за 14 дней набегает около 1 120 ₽, итого к возврату примерно 11 120 ₽. При просрочке добавляются штрафы и пени.
Таблица носит иллюстративный характер (расчёт простых процентов без учёта платных дополнительных услуг):
| Сумма | Срок | Ставка в день | Проценты | К возврату |
|---|---|---|---|---|
| 10 000 ₽ | 14 дней | 0,8% | около 1 120 ₽ | около 11 120 ₽ |
| 10 000 ₽ | 30 дней | 0,8% | около 2 400 ₽ | около 12 400 ₽ |
| 10 000 ₽ | 14 дней | 0,4% | около 560 ₽ | около 10 560 ₽ |
Всегда смотрите полную стоимость займа (ПСК) в договоре и проверяйте, нет ли платных дополнительных услуг. Закон ограничивает суточную ставку и общую переплату, но конкретные пределы уточняйте на сайте Банка России.
Как действовать, чтобы не загнать себя в долг
- Посчитайте, сколько у вас остаётся после обязательных трат в обычный месяц, а не в самый удачный.
- Определите минимальную сумму, без которой не обойтись.
- Соберите сведения о доходе и действующих обязательствах.
- Укажите в анкете реальный статус и реальные источники денег.
- Сравните сумму к возврату у нескольких организаций и убедитесь, что МФО есть в реестре Банка России.
- Перед подписанием проверьте дату платежа и платные услуги.
Совет: запишите условия займа и поставьте напоминание за несколько дней до даты платежа — так останется время, если перевод пройдёт не сразу.
Почему могут отказать
Отказ не всегда означает, что компания не работает с неработающими. Чаще причины другие:
- высокая долговая нагрузка;
- текущие просрочки;
- ошибки в анкете;
- невозможность подтвердить заявленный доход;
- слишком крупная сумма относительно регулярных поступлений.
Не завышайте доход и не придумывайте работодателя ради одобрения: несовпадение с документами вызовет вопросы и может закончиться отказом. Если же дохода нет совсем, брать микрозайм на повседневные нужды особенно рискованно — он не создаст поступлений, но добавит обязательную дату платежа. В такой ситуации стоит рассмотреть альтернативы: помощь близких, рассрочку, переговоры о переносе платежей. Больше материалов о личных финансах — в блоге.
Итоги
✅ Отсутствие трудового договора не закрывает путь к займу, но решение зависит от дохода, долгов и правил конкретной МФО.
✅ Пенсия, соцвыплаты, самозанятость и аренда могут учитываться, если источник указан честно и подтверждается.
✅ Кроме дохода оценивают долговую нагрузку и кредитную историю.
✅ Смотрите полную стоимость и сумму к возврату, а не только суточную ставку.
Какой вариант выбрать?
- Получаете пенсию или выплаты → указывайте их и сверьте, достаточно ли выписки по счёту.
- Работаете как самозанятый → подготовьте справку из «Моего налога» за несколько месяцев.
- Сдаёте жильё → держите под рукой договор и выписку с поступлениями.
- Дохода нет → не оформляйте микрозайм на текущие траты, поищите другие решения.
Частые вопросы
Дадут ли займ без официальной работы?
Некоторые МФО рассматривают заявки без трудового договора, если есть другой подтверждаемый доход. Гарантий одобрения нет.
Можно ли указать доход без документов?
Можно указать сведения в анкете, но их учитывают с ограничениями, а компания вправе запросить подтверждение. Заведомо ложные данные приведут к отказу.
Чем подтвердить доход самозанятого?
Обычно подходит справка о доходах из приложения «Мой налог»; точный перечень документов определяет МФО.
Зависит ли решение от кредитной истории?
Да. Просрочки и высокая нагрузка снижают шансы даже при подтверждённом доходе.
Что проверить в компании перед заявкой?
Наличие в реестре Банка России, полную стоимость займа, сумму к возврату и условия по дополнительным услугам.
Заключение
Займ безработным — это не отдельный «безработный» продукт, а обычный микрозайм, который компания выдаёт, если видит, что у заёмщика есть чем платить. Поэтому главная подготовка — не поиск «волшебной» организации, а честный расчёт: какие деньги приходят, насколько они регулярны и сколько уходит на другие долги.
Если расчёт сходится, сравните несколько предложений, проверьте компанию в реестре и перечитайте договор до подписи. Если не сходится — лучше отказаться от займа, чем платить за него сотни процентов годовых. Планируйте бюджет заранее и принимайте решения без спешки — так финансовые обязательства остаются под контролем.