Крупнейшие банки резко снизили ставки по вкладам: подробный разбор ситуации (начало 2026 г.)
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Открыли приложение банка, а ваш любимый вклад больше не такой щедрый? Вы не одиноки: в начале 2026 года крупные банки один за другим пересматривали условия, и снижение ставок по вкладам коснулось миллионов людей. Что случилось, почему и как поступить с накоплениями — разберём по порядку.
Ниже мы собрали основные цифры января, объяснили логику банков и описали, какие шаги разумно рассмотреть вкладчику. Курсы валют и другие рыночные ориентиры можно сверить в разделе курсов. Данные приведены по состоянию на январь 2026 года; ставки меняются, поэтому актуальные условия проверяйте на сайтах банков.
Вы узнаете:
- какие банки и насколько уменьшили доходность;
- какие причины стоят за снижением;
- как ведут себя вкладчики и что делать вам;
- какие альтернативы вкладам существуют и чем они рискованны.
Масштаб снижения
Основная волна пришлась на первые десять рабочих дней января 2026 года. За это время изменения объявили девять банков из двадцатки крупнейших по депозитному портфелю, в том числе пять из первой десятки.
Что известно о ключевых игроках:
- Россельхозбанк урезал ставки на 0,5–1,5 п. п., причём величина зависит от срока;
- МКБ сократил доходность главного вклада на 0,2–0,7 п. п.;
- Газпромбанк скорректировал условия на 0,3–0,5 п. п. (14 января);
- ВТБ, Совкомбанк и «ДОМ.РФ» объявили о снижении, но без точных цифр.
Средние ставки
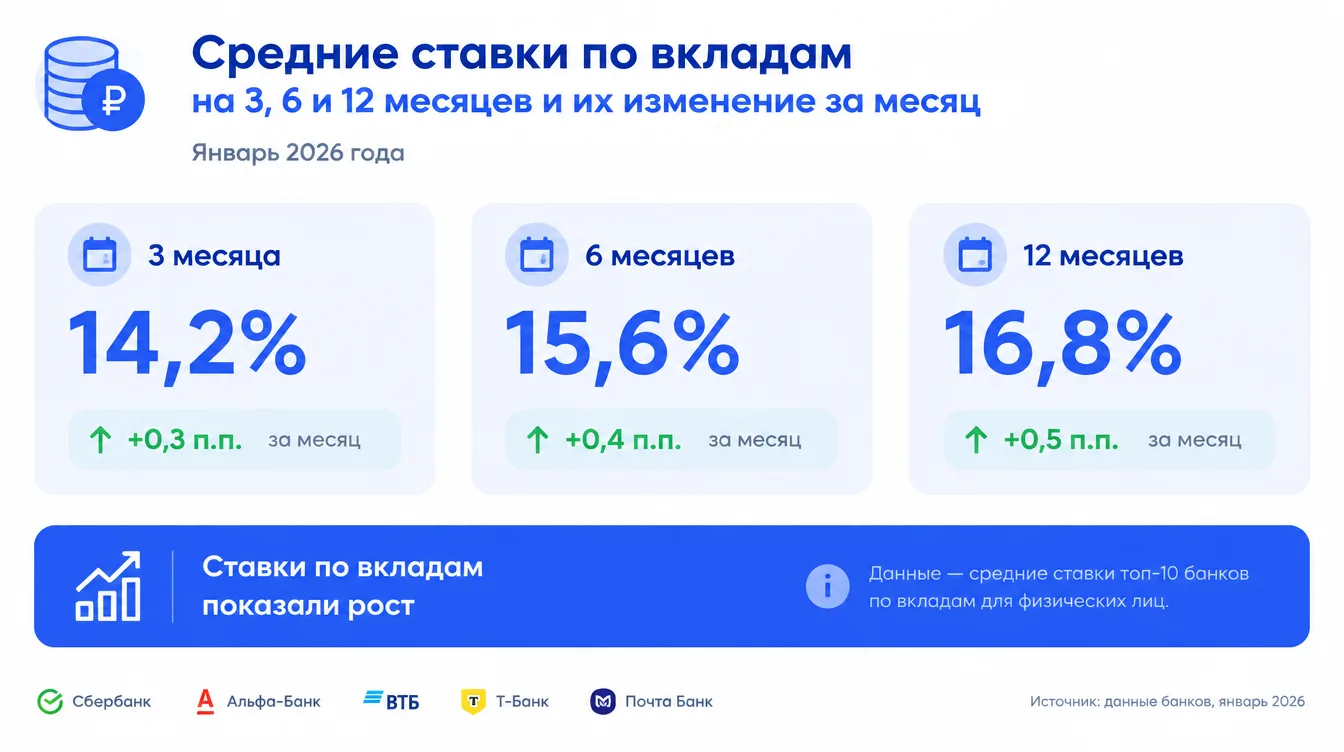
По данным маркетплейса «Финуслуги» на 19 января 2026 года, квартальный вклад в среднем давал 14,86% годовых, полугодовой — 14,17%, годовой — 13,08%. Если сравнить с декабрём, просадка составила соответственно 0,41, 0,54 и 0,46 процентного пункта. Сильнее всего просела середина шкалы — шесть месяцев.
Разброс среди двадцати крупнейших банков огромный: от 6,8% до 18% годовых. Значит, выбор банка и продукта по-прежнему сильно влияет на результат.
Почему ставки упали
Решение Банка России
19 декабря 2025 года регулятор уменьшил ключевую ставку до 16%, то есть на половину пункта. Для банков это сигнал: ресурсы дешевеют. Чтобы сохранить маржу — разницу между доходом от кредитов и расходами на вклады, — они уменьшают проценты вкладчикам.
Конец сезонных акций
В ноябре–декабре действовали новогодние предложения, бонусы новым клиентам и специальные условия для премиальных категорий. После 10 января такие акции свернули, и ставки вернулись к «базовым».
Ожидание нового смягчения
Эксперты ждали, что на заседании 13 февраля ставку урежут ещё на четверть или полпункта, а в весенне-летние месяцы смягчение продолжится. Банки подстраиваются заранее, чтобы не получить убытки позже.
Замедление инфляции
Росстат зафиксировал за первые две недели января прирост цен на 1,26%; в пересчёте на год это примерно 14–15%. Необходимость компенсировать рост цен сверхвысокими ставками становится меньше.
Важно: это оценки на дату выхода данных. Ключевая ставка и инфляция меняются, а с ними и вклады.
Как меняется рынок вкладов
- Максимум сместился к коротким срокам. Лучшие предложения — на три месяца, до 15,5%, а годовые опустились до 12–13%.
- Растёт интерес к накопительным счетам. Люди выбирают возможность пополнять и снимать, даже если ставка ниже — 8–10%.
- Условия усложняются. Банки добавляют повышенные проценты для тех, кто получает зарплату у них, дают бонусы за подключение сервисов и ограничивают сумму, на которую действует лучшая ставка.
Региональные различия
В городах с плотной сетью госбанков снижение ощутимее. В отдельных регионах частные банки держат ставки на уровне 16–17%, но часто с ограничениями: порогом вклада от 500 тысяч рублей, потерей процентов при досрочном снятии или обязательной платной подпиской.
Совет: если ставка заметно выше рынка, всегда читайте условия мелким шрифтом. Высокий процент нередко «купить» дополнительными обязательствами.
Как ведут себя вкладчики
- Консерваторы фиксируют доходность на 6–12 месяцев, чтобы «застраховаться» от дальнейшего снижения.
- Активные переводят часть средств в другие инструменты: государственные облигации (ОФЗ, около 14–16%), облигации крупных компаний (порядка 15–18%) и биржевые фонды, ориентированные на дивиденды.
- Смешанный путь — часть денег лежит на депозитах разной длительности, часть работает на бирже.
Помните: облигации и фонды не гарантируют доход, их цена колеблется, а эмитенты могут столкнуться с проблемами. Материал не является инвестиционной рекомендацией.
Что делать вкладчику
Лестница вкладов
Нарежьте сумму на три–четыре части и откройте вклады на разные сроки — от квартала до года. Когда очередной вклад закончится, вы переложите деньги под актуальную ставку, а доступ к части средств будет появляться регулярно.
Сравнение банков
Изучите хотя бы пять–семь предложений. Сверяйте не только процент, но и порог входа, момент выплаты (каждый месяц или в конце), допустимость пополнений и цену досрочного закрытия.
Альтернативы
Среди вариантов называют народные облигации (ОФЗ-н) с доходностью около 12–14% и налоговым вычетом, накопительное страхование жизни с гарантированной доходностью и защитой капитала, а также брокерский счёт, где собирают осторожный портфель. У каждого инструмента свои условия и риски, перед выбором их стоит изучить.
Следите за календарём заседаний ЦБ: 13 февраля, 20 марта, 24 апреля — каждое может изменить ставки.
Прогнозы на 2026 год
| Сценарий | Вероятность | Что ожидается |
|---|---|---|
| Базовый | около 60% | Постепенное снижение на 0,5–1 п. п., доходность вкладов 12–15%, больше коротких депозитов |
| Оптимистичный | около 25% | Ставки держатся на 14–16%, инфляция замедляется до 8–10%, возвращаются акции для новых клиентов |
| Пессимистичный | около 15% | Ключевая ставка падает до 12–14%, а вклады дают 8–10% |
Вероятности — оценки авторов прогнозов, а не гарантия.
Итоги
✅ В январе 2026 года ставки снизили девять банков из топ-20.
✅ Главные причины: решение ЦБ, конец акций, ожидание смягчения и замедление инфляции.
✅ Средние ставки на 3, 6 и 12 месяцев — 14,86%, 14,17% и 13,08%.
✅ Лестница вкладов и сравнение банков помогают сохранить доходность.
✅ Альтернативы депозитам рискованнее и не дают гарантий.
Какой вариант выбрать?
- Для тех, кто боится дальнейшего падения ставок → вклад на 6–12 месяцев.
- Для людей, которым нужна гибкость → накопительный счёт или вклад с частичным снятием.
- Для тех, кто готов к риску → небольшая доля облигаций или фондов.
- Для среднего пути → лестница вкладов с разными сроками.
Частые вопросы
Почему банки снижают ставки?
Потому что дешевеют ресурсы после снижения ключевой ставки, заканчиваются акции, а инфляция замедляется.
Стоит ли снимать деньги досрочно?
Как правило, нет: можно потерять проценты. Сначала изучите условия договора.
Что такое лестница вкладов?
Распределение суммы на несколько вкладов с разными сроками, чтобы регулярно переоформлять их по актуальным ставкам.
Какие вклады выгоднее сейчас?
По данным января, лучшая доходность была на короткие сроки, но условия меняются — сравнивайте предложения.
Где посмотреть актуальные ставки?
На сайтах банков и агрегаторов, а также в приложении своего банка.
Заключение
Когда регулятор смягчает политику, падение депозитных ставок — ожидаемый побочный эффект. Вклады остаются способом сохранить капитал и собрать финансовую подушку, хотя их доходность падает.
Не паникуйте и не спешите расторгать договоры. Сравнивайте условия, комбинируйте инструменты с учётом личных целей и рисков — и принимайте решения на основе проверенных данных.