Где выгоднее делать международные платежи в 2026: Подробный гайд
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вы нашли поставщика за рубежом, договорились о цене, а теперь встал вопрос: как заплатить, чтобы не потерять деньги и время? Международные платежи — основа внешнеэкономической деятельности, но санкции, валютный контроль и отключение российских банков от SWIFT сделали эту задачу куда сложнее.
В этом гайде мы сравним, где выгоднее проводить международные платежи сегодня: через банк или через платёжного агента. Разберём пошаговую схему, условия платежа в контракте и юридические нюансы. Если нужно оплатить зарубежный сервис, а не поставку, пригодится страница оплаты зарубежных сервисов.
Вы узнаете:
- что такое международные платежи и от чего зависит их стоимость;
- какие три сервиса чаще всего называют в обзорах;
- как пройти путь от инвойса до закрывающих документов;
- как соблюсти валютный контроль и не попасть в проблемы.
Что такое международные платежи и условия платежа
Международные платежи — это переводы между компаниями или физлицами, находящимися в разных странах. Через них бизнес покупает товары и услуги, а также получает оплату от иностранных клиентов. Долгое время основным каналом оставался SWIFT, но в нынешних условиях его надёжность для российских плательщиков снизилась.
Прежде чем выбирать способ, внимательно изучите условия платежа в контракте:
- валюту расчётов и источник курса;
- сроки: предоплата, постоплата или частичная оплата;
- кто несёт банковские сборы (отправитель, получатель или поровну);
- способ подтверждения платежа и закрывающие документы.
Чем чётче прописаны эти пункты, тем проще выбрать канал и избежать споров.
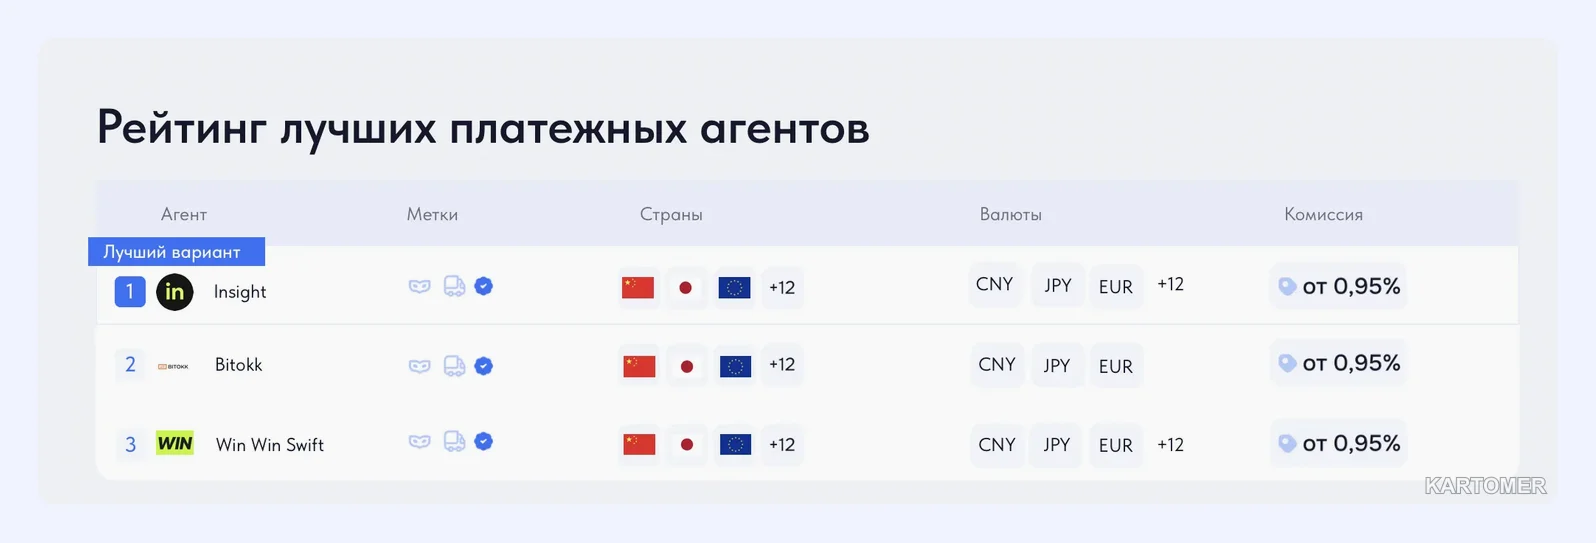
Три сервиса из обзоров: Insight, Bitokk и Win-Win
Информация ниже основана на публикациях на июнь 2025 года. Это не наша рекомендация, а список для сравнения. Условия и статус сервисов меняются, поэтому проверяйте их самостоятельно.
1. Insight — простой старт
Ключевые преимущества:
- мультивалютные переводы, включая Японию и другие страны;
- автозаполнение по инвойсу;
- заявленные фиксированные комиссии;
- подходит для оплаты товаров, услуг и автомобилей.
Минусы:
- фиксированная комиссия не отменяет разницу в курсе;
- нестандартные сделки могут требовать отдельного согласования.
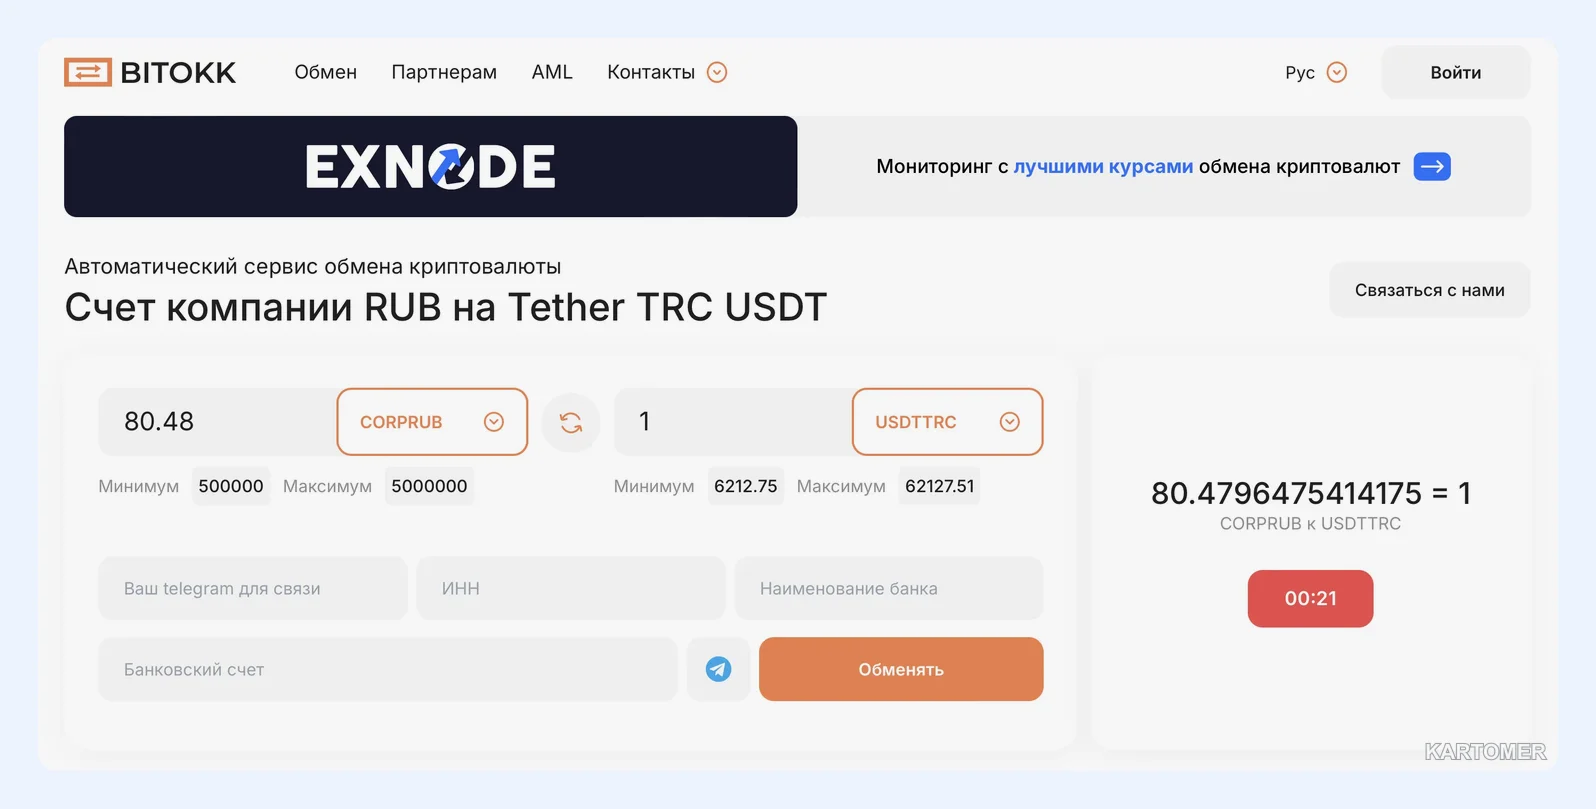
2. Bitokk — агентская модель
Ключевые преимущества:
- вы платите рублями, агент отправляет валюту по инвойсу от своего имени;
- можно отслеживать статус платежа онлайн;
- заявлена работа с нестандартными инвойсами;
- поддержка на всех этапах.
Минусы:
- «оперативное согласование» трудно оценить без личного опыта;
- нужен договор с чёткими условиями возврата.
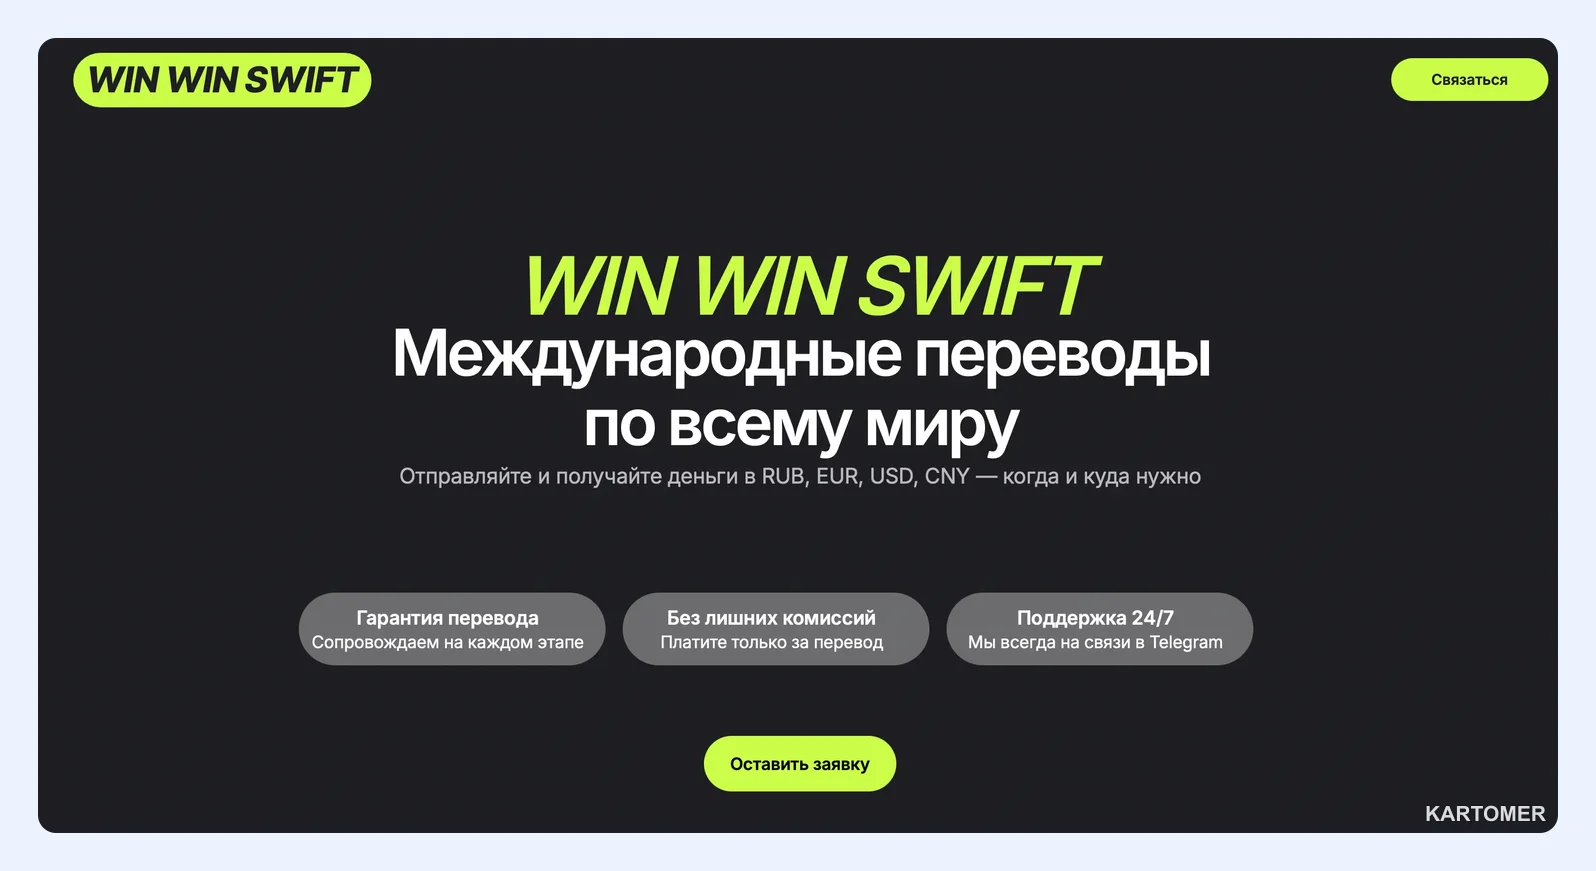
3. Win-Win — для B2B и регулярных платежей
Ключевые преимущества:
- SWIFT-переводы с упрощённым оформлением;
- API для систематических переводов;
- автоматизация отчётности;
- быстрое зачисление на японские и европейские счета по описанию.
Минусы:
- фразы вроде «минимальные проверки» стоит воспринимать осторожно: ответственность за законность платежа не исчезает;
- ориентирован на более крупный бизнес.
Пошаговая схема международного платежа
- Получите инвойс. В нём должны быть реквизиты, сумма, валюта и назначение платежа.
- Заключите договор с агентом. Агентский договор — юридическая основа перевода.
- Получите рублёвый счёт. Агент выставляет его на основании инвойса, в сумму включены комиссия и конвертация.
- Оплатите счёт. Платёж идёт внутри России со счёта вашей компании.
- Агент переводит валюту поставщику. Это финальный этап международного платежа.
- Получите документы. Квитанции, подтверждение перевода, договор и отчётность для валютного контроля.
Совет: составьте для себя чек-лист из шести шагов и отмечайте выполненные. Так проще не упустить документ, который понадобится при проверке.
Банки против агентов: сравнение
Данные приведены на июнь 2025 года по обзорам, реальные цифры отличаются.
| Параметр | Банк | Платёжный агент |
|---|---|---|
| Срок | до 14 рабочих дней | около 1 рабочего дня |
| Затраты | до 3–5% от суммы вместе со сборами | комиссия оговаривается в договоре |
| Документы | контракт, инвойс, паспорт сделки | инвойс и агентский договор |
| Отказы | высокий риск для Японии, Китая и Азии | зависит от агента |
| Гарантии | надзор регулятора | гарантии в договоре |
Где выгоднее? Если вы платите в направление, которое банк стабильно проводит, и срок не критичен, банк может оказаться надёжнее и понятнее. Если направление «сложное», а время поджимает, агентская схема выигрывает по скорости, но требует более тщательной проверки партнёра.
Обзоры часто упоминают, что до 40% российских компаний не проходят зарубежный комплаенс. Это оценочная цифра без независимой проверки, поэтому используйте её как ориентир.
Как соблюсти валютный контроль
Документы
Для каждой сделки соберите контракт, инвойс, платёжное поручение и, если требуется, паспорт сделки. Эти бумаги подтверждают законность операции.
Промежуточные банки
Международные банковские платежи часто идут через несколько стран. Любой банк в цепочке может остановить перевод при расхождении в данных, поэтому ищите партнёров, которые помогают проверить комплект заранее.
Отчётность
Для бизнеса, ведущего ВЭД, важно иметь партнёра, который не только отправит деньги, но и поможет оформить отчётность для налоговой и валютного контроля. Нарушения чреваты штрафами, блокировкой счёта и возвратом платежа.
Важно: агентская схема не гарантирует отсутствия вопросов со стороны банка или регулятора. Перед крупными платежами обсудите схему с юристом.
Итоги
✅ Международные платежи требуют чёткого контракта и точного инвойса.
✅ Банк даёт привычную процедуру и надзор, агент — скорость и готовый пакет документов.
✅ Итоговая выгода зависит не только от комиссии, но и от курса, срока и риска отказа.
✅ Валютный контроль никуда не исчезает, поэтому документы нужны при любом канале.
Какой вариант выбрать?
- Для стабильного направления без спешки → банк с запасом по времени.
- Для «сложных» стран и срочных платежей → проверенный агент с договором.
- Для регулярных платежей → платформа с API и автоматической отчётностью.
- Для разовых нестандартных инвойсов → агент, готовый обсудить условия индивидуально.
Частые вопросы
Что считается международным платежом?
Любой перевод между участниками из разных стран: оплата товара, услуги, лицензии, аванс.
Сколько стоит перевод?
Банки в обзорах называют до 3–5% с учётом сборов, агенты — комиссию, зафиксированную в договоре. Актуальные цифры сверяйте на официальных сайтах.
Нужен ли паспорт сделки?
При прямых банковских переводах на крупные суммы он может понадобиться. В агентской схеме это обсуждается индивидуально.
Как не переплатить?
Сравните несколько расчётов по одному инвойсу, учитывайте курс и срочность, избегайте дробления платежей без необходимости.
Заключение
Нет универсального ответа, где выгоднее делать международные платежи: всё зависит от страны, суммы, срока и вашей готовности работать с документами. Банки остаются классическим выбором, агенты — гибкой альтернативой.
Просчитайте стоимость каждого варианта и не забывайте про договор. Больше материалов о способах оплаты — в блоге. Выбирайте проверенные способы — и платите без переплат.